
ECB ترمز انتظارات افزایش سریع نرخ بهره را کشید
معاون بانک مرکزی اروپا میگوید جهش انرژی محرک اصلی انتظارات افزایش نرخ است، اما ECB تصمیم بعدی را فقط بر پایه نفت و گاز نمیگیرد؛ بازار اکنون سه تا چهار افزایش دیگر را قیمتگذاری کرده است.
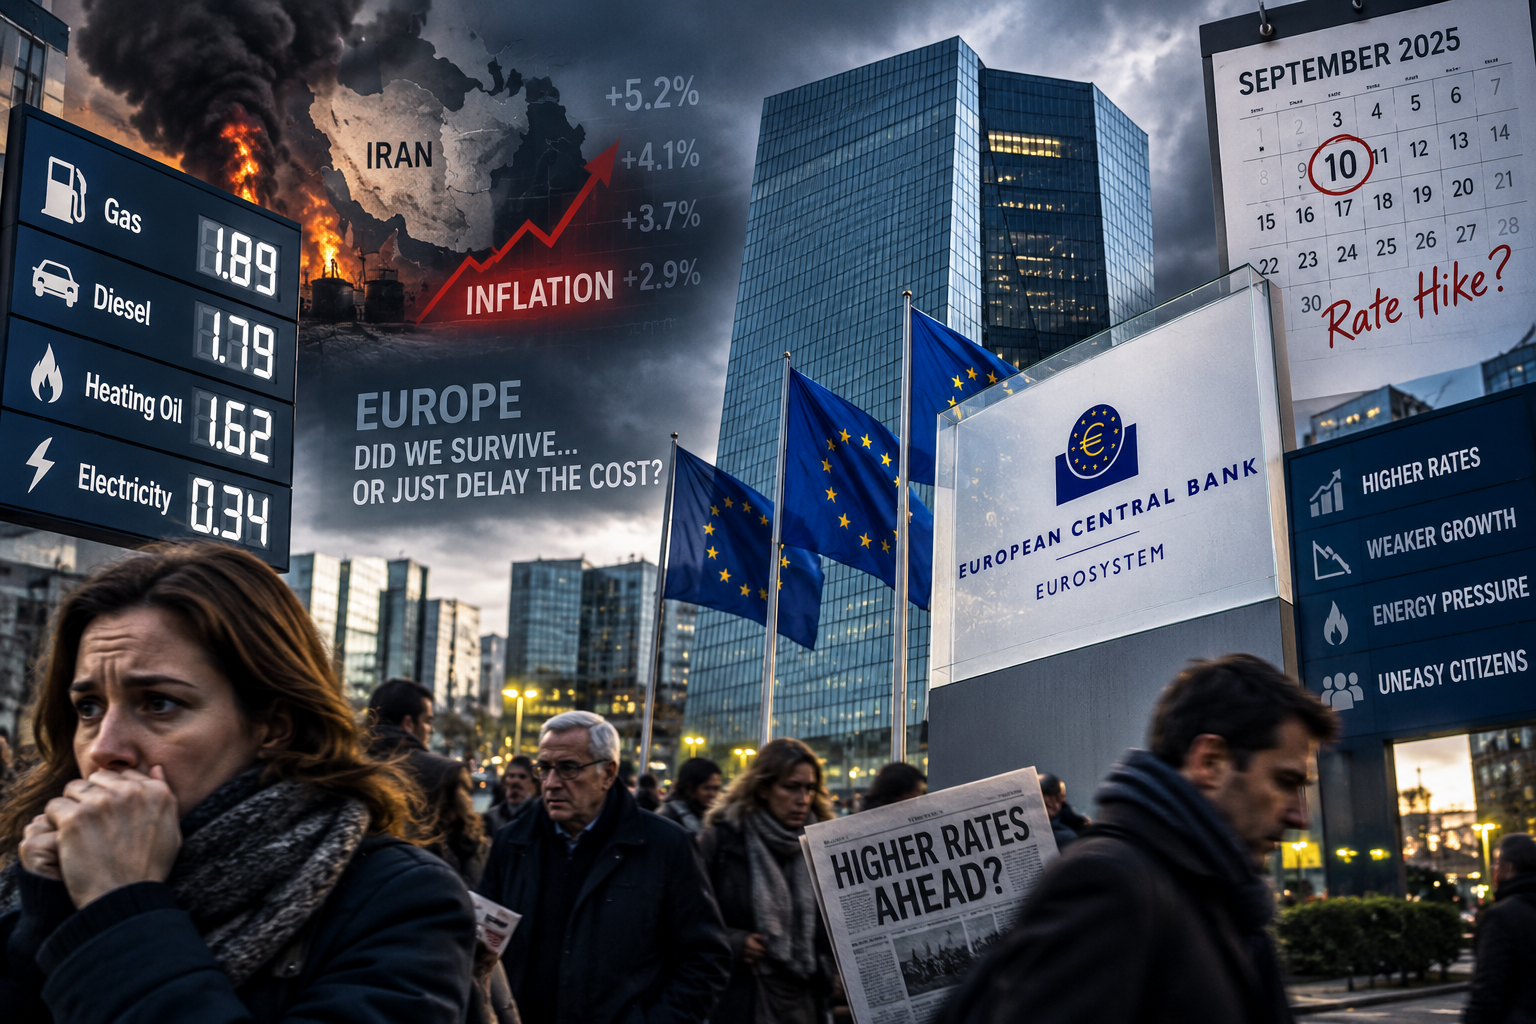
مقر بانک مرکزی اروپا در فرانکفورت؛ تصویر آرشیوی مرتبط با سیاست پولی و نرخ بهره منطقه یورو.
معاون بانک مرکزی اروپا هشدار داد بازار نباید مسیر نرخ بهره را فقط از روی جهش قیمت نفت و گاز پیشبینی کند. بوریس وویچیچ میگوید انرژی عامل اصلی افزایش انتظارات نرخ در بازار پول است، اما تصمیم بعدی ECB به مجموعه گستردهتری از دادههای تورم، رشد، مصرف و شرایط مالی وابسته خواهد بود.
در این خبر بینالمللی میخوانید
این موضع در زمانی مطرح شده که بازار پول پس از افزایش هزینه انرژی، سه تا چهار افزایش دیگر نرخ بهره تا پایان سال آینده را قیمتگذاری کرده است. نرخ سپرده ECB پس از دو افزایش در ژوئن و سپتامبر از ۲ درصد به ۲.۵ درصد رسیده و بازار حتی احتمال افزایش بعدی در اکتبر را نیز در نظر گرفته است.
بازار چه چیزی را قیمتگذاری کرده است؟
افزایش نفت و گاز، نگرانی درباره ماندگاری تورم منطقه یورو را بالا برده و بازده اوراق نیز در هفتههای اخیر تحت فشار انتظارات تورمی و نرخهای بالاتر قرار گرفته است. وویچیچ تأکید کرده که همین انرژی اکنون محرک اصلی قیمتگذاری مسیر نرخ در بازار است، اما این به معنای رابطه مکانیکی میان نفت و تصمیم ECB نیست.
اگر قیمت انرژی برای مدت طولانی بالا بماند، اثر آن دوطرفه است: از یک سو تورم را بالا میبرد و از سوی دیگر با کاهش درآمد واقعی خانوار و مصرف، رشد اقتصادی را تضعیف میکند. همین دوگانگی باعث میشود واکنش بانک مرکزی به شوک انرژی پیچیدهتر از واکنش به تورمی باشد که از تقاضای داخلی قوی ناشی شده است.
آنچه میدانیم
ECB در دو مرحله نرخ سیاستی را از ۲ درصد به ۲.۵ درصد رسانده است. وویچیچ گفته حفظ همین آهنگ افزایش «فعلاً» ارزش دارد، اما تصمیمهای بعدی بر اساس دادههای ماههای آینده گرفته خواهد شد. بازار پول در مقابل، سه یا چهار افزایش دیگر تا پایان سال آینده را قیمتگذاری کرده و نرخ سپرده ۳.۲۵ تا ۳.۵ درصدی را محتمل میداند.
اقتصاد منطقه یورو تا اینجا مقاومتر از انتظار ظاهر شده است. بخشی از این مقاومت به صادرات و جلو انداختن برخی خریدها نسبت داده میشود و مصرف خصوصی نیز هنوز نسبتاً پایدار ارزیابی میشود. با این حال، تداوم تورم بالا در پاییز میتواند درآمد واقعی و رفتار مصرفکننده را تغییر دهد و به تولید ناخالص داخلی فشار وارد کند.
آنچه هنوز روشن نیست
هیچ تصمیمی درباره افزایش نرخ در اکتبر اعلام نشده و قیمتگذاری بازار معادل تصمیم رسمی ECB نیست. همچنین مشخص نیست شوک انرژی تا چه مدت ادامه پیدا میکند و چه مقدار از آن به تورم هسته و دستمزدها منتقل خواهد شد. شدت زمستان و هزینه گرمایش نیز میتواند مسیر مصرف و رشد را تغییر دهد.
از سوی دیگر، کاهش وابستگی منطقه یورو به گاز طی چهار سال گذشته باعث شده سطح پایین ذخایر گاز نسبت به بحران ۲۰۲۲ تهدید متفاوتی ایجاد کند. این تغییر ساختاری یکی از دلایلی است که مقایسه مستقیم وضعیت فعلی با نخستین شوک انرژی پس از حمله روسیه به اوکراین را دشوار میکند.
چرا این خبر برای بازار مهم است؟
بازار اوراق و سهام اروپا به فاصله میان نرخ مورد انتظار سرمایهگذاران و مسیر واقعی سیاست پولی حساس است. اگر ECB کمتر از آنچه بازار اکنون قیمتگذاری کرده نرخ را بالا ببرد، بازده اوراق و نرخهای آتی میتوانند بازتنظیم شوند. اگر دادههای تورم و انرژی برعکس، فشار بیشتری نشان دهند، احتمال نرخهای بالاتر برای مدت طولانیتر تقویت میشود.
این تغییرات مستقیماً بر هزینه تأمین مالی بانکها، وام مسکن، اعتبار شرکتها و نرخ تنزیل سهام اثر میگذارد. وویچیچ گفته نرخ وام مسکن و وام شرکتی نسبت به ابتدای سال بالاتر رفته و هزینه تأمین مالی بانکها نیز با رشد بازده اوراق افزایش یافته است.
برای دنبالکردن جهت همزمان نرخها، سهام و کالاها میتوان نقشه بازار رونما را دید.
بازده اوراق؛ سیگنال دوم سیاست پولی
افزایش بازده اوراق جهانی فقط محصول نفت نیست. انتظارات تورمی، تغییر برآورد نرخ نهایی بانکهای مرکزی، کسریهای بودجه و حجم بالای انتشار اوراق دولتی و شرکتی همگی در این حرکت نقش دارند. به همین دلیل ECB باید شرایط مالی را فراتر از نرخ سیاستی رسمی ارزیابی کند.
وویچیچ در عین حال افزایش اخیر بازده را تهدید فوری برای ثبات مالی منطقه یورو ندانسته و به سرمایه و نقدینگی بانکها اشاره کرده است. با این حال، او بر ضرورت کنترل مالیه عمومی تأکید کرده؛ زیرا کسریهای بزرگ و عرضه سنگین اوراق میتوانند هزینه استقراض را حتی در صورت کاهش انتظارات تورمی بالا نگه دارند.
مسیر بعدی؛ دقیقاً سه متغیر قابلرصد
- تورم و قیمت انرژی: ماندگاری نفت و گاز گران و میزان انتقال آن به تورم عمومی و هسته، نخستین متغیر برای سنجش فشار بر ECB است.
- رشد و مصرف خانوار: افت درآمد واقعی، مصرف و تولید ناخالص داخلی میتواند هزینه افزایش بیشتر نرخ را بالا ببرد.
- قیمتگذاری بازار پول و بازده اوراق: فاصله میان سه تا چهار افزایش نرخ مورد انتظار بازار و پیامهای رسمی ECB نشان خواهد داد سرمایهگذاران تا چه حد مسیر خود را بازتنظیم میکنند.
پیشینه
بانک مرکزی اروپا پس از دورهای از کاهش فشارهای تورمی، امسال دوباره به سمت سیاست محدودکنندهتر حرکت کرده است. شوک تازه انرژی این مسیر را دشوارتر کرده، زیرا افزایش هزینه سوخت همزمان میتواند تورم را بالا ببرد و رشد را پایین بیاورد. به همین دلیل پیام تازه مقام ارشد ECB بیشتر از آنکه وعده توقف افزایش نرخ باشد، هشدار علیه تبدیل قیمت نفت به یک فرمول ساده برای پیشبینی تصمیم بعدی است.
منابع
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- خبرگزاری Reuters
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 اروپا · ۱۱ آبان ۱۴۰۵
سود رایانایر را پیشخرید سوخت نجات داد؛ هزینه جنگ ایران سال آینده به بلیت و دستمزد میرسد
 اروپا · ۱۱ آبان ۱۴۰۵
ایلیانا یوتووا با حدود ۵۸ درصد آرا در دور دوم انتخابات بلغارستان پیروز شد
 بریتانیا · ۱۱ آبان ۱۴۰۵