
واگرایی بورسهای امارات؛ ابوظبی بالا رفت، دبی عقب نشست
رشد ۱.۱ درصدی ابوظبی در برابر افت ۰.۵ درصدی دبی نشان داد جهت بازار سهام امارات را این بار نه یک عامل مشترک، بلکه وزن متفاوت هلدینگها، بانکها و املاک تعیین کرد.
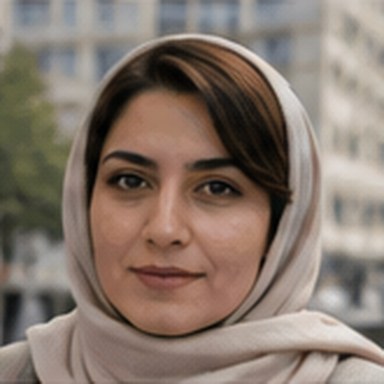
خط آسمان ابوظبی؛ تصویر آرشیوی. عکس: Kimmyuandooo / Wikimedia Commons، مجوز CC BY-SA 3.0.
بازار سهام امارات جمعه یک پیام ساده نداشت: ابوظبی ۱.۱ درصد بالا رفت و بهترین روز بیش از شش هفته را ثبت کرد، اما دبی ۰.۵ درصد عقب نشست. پشت این شکاف، ترکیب متفاوت شاخصها بود؛ جهش IHC و Pure Health ابوظبی را بالا کشید، در حالی که Emirates NBD و Emaar بر دبی فشار آوردند.
در این خبر اقتصادی میخوانید
این واگرایی در روزی رخ داد که نفت برنت ۱.۶ درصد کاهش یافت و به ۱۰۳.۱۸ دلار در هر بشکه رسید. برای بازارهای خلیج فارس، نفت همچنان یکی از مهمترین متغیرهای کلان است، اما معاملات جمعه نشان داد خبرهای شرکتی و جریان پول در سهام بزرگ میتواند جهت شاخصهای محلی را حتی در یک کشور از هم جدا کند.
ابوظبی با IHC بالا رفت
در ابوظبی، International Holding Company که یکی از بزرگترین شرکتهای فهرستشده بازار است، ۴.۸ درصد رشد کرد. Pure Health Holding نیز ۴.۷ درصد و Lulu Retail Holding حدود ۲.۶ درصد بالا رفتند. ترکیب این رشدها باعث شد شاخص ابوظبی ۱.۱ درصد افزایش یابد؛ حرکتی که از نظر دامنه روزانه، قویترین رشد بیش از شش هفته اخیر بود.
اهمیت این حرکت در وزن بالای شرکتهای بزرگ در شاخص است. وقتی چند سهم بزرگ همزمان رشد میکنند، اثر آن بر شاخص بسیار بیشتر از تغییرات پراکنده در شرکتهای کوچک است. بنابراین رشد جمعه را نمیتوان صرفاً به بهبود یکدست کل بازار نسبت داد؛ بخش مهمی از آن از عملکرد چند نماد شاخصساز آمده است.
دبی چرا خلاف جهت حرکت کرد؟
در دبی، شاخص اصلی ۰.۵ درصد افت کرد و رشته دو روز رشد متوالی قطع شد. سهام Emirates NBD حدود ۲.۴ درصد و Emaar Properties حدود ۱.۵ درصد کاهش یافت. دادههای جاری بازار مالی دبی نیز اعمار را در محدوده منفی نشان میدهد و تأیید میکند فشار بر این سهم در پایان هفته واقعی بوده است.
در مقابل، Talabat Holding حدود ۲.۶ درصد رشد کرد. شرکت برای نیمه نخست سال سود نقدی ۲.۶۶۰ فلس به ازای هر سهم اعلام کرده است. این واکنش نشان میدهد بازار در کنار عوامل کلان، به سیاست تقسیم سود و جریان نقدی شرکتها نیز وزن میدهد؛ اما رشد طلبات برای خنثیکردن افت نمادهای بزرگ بانکی و ملکی کافی نبود.
آنچه میدانیم
شاخص ابوظبی جمعه ۱.۱ درصد رشد کرد و دبی ۰.۵ درصد افت داشت. در ابوظبی IHC و Pure Health از محرکهای اصلی صعود بودند؛ در دبی Emirates NBD و Emaar فشار منفی ایجاد کردند. همزمان نفت برنت به ۱۰۳.۱۸ دلار رسید و نسبت به جلسه قبل ۱.۶ درصد پایینتر بود.
آنچه هنوز روشن نیست
یک جلسه معاملاتی برای اثبات تغییر روند کافی نیست. هنوز مشخص نیست رشد ابوظبی در هفته آینده به گروههای بیشتری سرایت میکند یا به همان چند سهم بزرگ محدود میماند. در دبی نیز باید دید افت بانک و املاک ادامه پیدا میکند یا با بازگشت تقاضا، شاخص دوباره به مسیر دو جلسه پیشین برمیگردد.
پیام اصلی؛ «بازار امارات» یک بازار واحد نیست
ابوظبی و دبی هر دو در معرض متغیرهای مشترکی مانند نفت، نرخهای جهانی، جریان سرمایه خارجی و ریسک ژئوپلیتیک قرار دارند، اما ترکیب شاخصها یکسان نیست. وزن متفاوت بانکها، املاک، هلدینگها، انرژی و مصرف باعث میشود یک شوک واحد الزاماً نتیجه مشابهی در دو بازار ایجاد نکند.
برای سرمایهگذار، پیام جمعه این است که «بازار امارات» را نباید یک بلوک همگن دید. در شرایطی که نفت بالای ۱۰۰ دلار باقی مانده اما از اوجهای اخیر عقب نشسته، حساسیت هر شاخص به ترکیب شرکتها و خبرهای اختصاصی آنها بیشتر شده است. برای مقایسه جهت بازارهای اصلی و کالاها، نقشه بازار رونما تصویر سریعتری از وضعیت داراییها ارائه میکند.
تأثیر مستقیم بر بازار
رشد IHC و Pure Health به ابوظبی نیروی صعودی داد، در حالی که افت Emirates NBD و Emaar وزن منفی بیشتری بر دبی گذاشت. کاهش نفت نیز پسزمینهای محتاطانه برای سهام خلیج فارس ایجاد کرد، اما دادههای همین جلسه اجازه نمیدهد افت نفت را علت مستقیم همه تغییرات سهام بدانیم. حرکت نمادهای بزرگ و خبرهای شرکتی نقش مستقل و قابل مشاهدهای داشتند.
مسیر بعدی؛ سه متغیر قابلرصد
- قیمت نفت برنت: ماندن بالای ۱۰۰ دلار یا ادامه عقبنشینی میتواند انتظارات درآمدی و ریسک تورمی منطقه را تغییر دهد.
- رفتار سهام شاخصساز: تداوم تقاضا برای IHC و Pure Health در ابوظبی و مسیر Emirates NBD و Emaar در دبی تعیین میکند واگرایی جمعه پایدار است یا نه.
- جریان پول و سود نقدی: واکنش به توزیع سود شرکتهایی مانند Talabat نشان میدهد بازده نقدی میتواند در انتخاب سهمها طی جلسات بعدی نقش مهمتری بگیرد.
چرا ترکیب شاخص از نفت مهمتر شد؟
بازارهای امارات در ماههای گذشته تحت تأثیر مستقیم تنشهای منطقهای، نوسان نفت و تغییر انتظارات نرخ بهره قرار گرفتهاند. در چنین فضایی، تفاوت ساختار دو بورس اهمیت بیشتری پیدا میکند: ابوظبی وزن قابل توجهی از هلدینگها و شرکتهای بزرگ مرتبط با اقتصاد پایتخت دارد، در حالی که بانکها و املاک در دبی نقش برجستهای در جهت شاخص دارند. نتیجه جمعه نمونهای روشن از همین تفاوت ساختاری بود.
منابع
- خبرگزاری Reuters
- منبع تکمیلی Dubai Financial Market — Emaar market information — ۱۹ سپتامبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرخبرنگار صنعت و تولید با تمرکز بر خودرو، فولاد و زنجیره تأمین. ظرفیت تولید، قیمتگذاری، تأمین مالی و محدودیت انرژی را همزمان بررسی میکند.
مطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵