
بانکها در حراج اوراق غایب ماندند؛ دولت فقط ۲۲.۵٪ فروخت
از ۴۶.۴۲ همت اوراق عرضهشده در پانزدهمین حراج سال فقط ۱۰.۴ همت فروش رفت و بانکها هیچ سفارشی ندادند. ضعف تقاضا در حالی برگشته که فروش تجمعی اوراق تا ۲۴ شهریور فقط به ۳۰.۵ درصد سقف بودجه رسیده است.
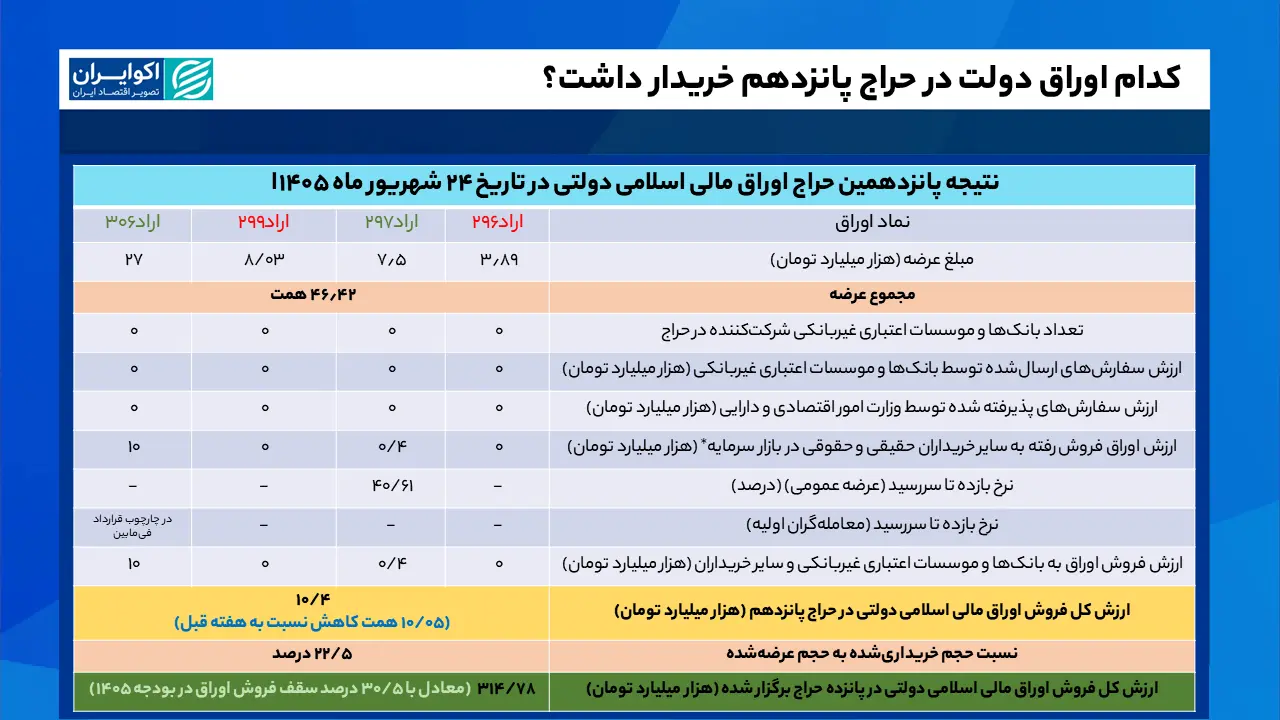
جدول نتیجه پانزدهمین حراج اوراق مالی اسلامی دولتی در ۲۴ شهریور ۱۴۰۵؛ تنها ۱۰.۴ همت از ۴۶.۴۲ همت عرضهشده فروش رفت. منبع تصویر: اکوایران.
پانزدهمین حراج اوراق دولتی یک هشدار روشن برای تأمین مالی بودجه فرستاد: از ۴۶.۴۲ همت اوراق عرضهشده فقط ۱۰.۴ همت، معادل ۲۲.۵ درصد، فروش رفت و شبکه بانکی هیچ سفارشی ثبت نکرد. افت فروش نسبت به حراج قبل نشان میدهد حتی بازدههای نزدیک ۴۰ درصد هم برای بازگرداندن تقاضای گسترده کافی نبوده است.
در این خبر اقتصادی میخوانید
حراج ۲۴ شهریور از آن جهت مهم است که مسئله فقط فروش کمتر در یک هفته نیست. دولت در نیمه نخست سال باید همزمان با محدودیت درآمدهای دیگر، بخش مهمی از تأمین مالی خود را از بازار بدهی انجام دهد. اما تا این مقطع فقط ۳۱۴.۷۸ همت از سقف ۱۰۳۰ همتی فروش اوراق در بودجه محقق شده؛ یعنی حدود ۳۰.۵ درصد سقف سالانه.
چه چیزی در حراج پانزدهم تغییر کرد؟
چهار نماد اراد ۲۹۶، ۲۹۷، ۲۹۹ و ۳۰۶ در مجموع به ارزش ۴۶.۴۲ همت عرضه شدند. تقاضای مؤثر تقریباً روی دو نماد متمرکز شد: ۰.۴ همت برای اراد ۲۹۷ و ۱۰ همت برای اراد ۳۰۶. برای اراد ۲۹۶ و ۲۹۹ هیچ تقاضایی ثبت نشد. وزارت اقتصاد کل ۱۰.۴ همت تقاضای موجود را پذیرفت.
فروش این حراج نسبت به هفته قبل حدود ۱۰ همت کمتر بود. بنابراین تغییر اصلی، عقبگرد دوباره تقاضا پس از چند هفته بهبود نسبی است؛ نه صرفاً پایین بودن یک عدد منفرد.
غیبت بانکها چرا مهم است؟
طبق نتیجه اعلامشده، هیچ بانک یا مؤسسه اعتباری غیربانکی در این حراج سفارش خرید ارسال نکرد. تمام تقاضای ثبتشده از سوی نهادهای مالی و فعالان بازار سرمایه بود. این غیبت زمانی معنا پیدا میکند که کنار فشار نقدینگی شبکه بانکی قرار گیرد: بانکهایی که خود برای ذخایر و منابع کوتاهمدت تحت فشارند، الزاماً خریدار طبیعی اوراق تازه دولت نیستند.
این گزاره البته رابطه علّی قطعی نیست. از داده یک حراج نمیتوان ثابت کرد تنها علت غیبت بانکها کمبود نقدینگی بوده است؛ ترکیب سررسید، بازده مورد انتظار، محدودیت ترازنامه و گزینههای جایگزین سرمایهگذاری نیز بر تصمیم خرید اثر دارند.
بازده نزدیک ۴۰ درصد هم همه اوراق را جذاب نکرد
بازده تا سررسید اراد ۲۹۷ حدود ۴۰.۶۱ درصد گزارش شده است. برای اراد ۲۹۶ و ۲۹۹ نیز نرخهای حدود ۳۹.۸ و ۳۸.۵ درصد ذکر شده، با این حال دو نماد اخیر تقاضایی نگرفتند. این تفاوت نشان میدهد در بازار بدهی فقط «نرخ بالا» تعیینکننده نیست؛ سررسید، نقدشوندگی، انتظارات نرخ سود و نیاز نقدی خریداران نیز اهمیت دارند.
اراد ۳۰۶ با ۲۷ همت عرضه، ۱۰ همت تقاضا جذب کرد و عملاً بخش عمده فروش حراج را به خود اختصاص داد. نرخ بازده آن به دلیل معاملهنشدن قبلی در داده منتشرشده ثبت نشده بود.
چرا این خبر برای بودجه مهم است؟
اوراق یکی از مسیرهای اصلی تأمین مالی کسری دولت است. اگر فروش اوراق از برنامه عقب بماند، دولت ناچار است ترکیب منابع خود را تغییر دهد: فروش بیشتر در حراجهای بعدی، پذیرش نرخهای جذابتر برای خریداران، استفاده بیشتر از سایر درآمدها یا مدیریت متفاوت مخارج. هرکدام از این مسیرها پیامد متفاوتی برای نرخ سود، بازار سرمایه و شبکه بانکی دارد.
تا ۲۴ شهریور، فروش تجمعی اوراق به ۳۱۴.۷۸ همت رسیده است. در برابر سقف ۱۰۳۰ همتی بودجه، حدود ۷۱۵ همت ظرفیت اسمی باقی میماند. این به معنای الزام فروش تمام مانده نیست، اما فاصله میان عملکرد نیمسال و سقف سالانه نشان میدهد سرعت تأمین مالی در نیمه دوم باید بهدقت رصد شود.
پیوند این حراج با بازار پول
رونما پیشتر گزارش کرده بود که بانک مرکزی در عملیات بازار باز ۲۳ شهریور برای نخستینبار در سال جاری حدود ۱۹.۵ همت اوراق را بهصورت قطعی از بانکها خرید. کنار هم گذاشتن دو رویداد یک تناقض ظاهری میسازد: بانکها در بازار پول بخشی از اوراق خود را برای دریافت نقدینگی به بانک مرکزی میفروشند، اما در حراج اولیه اوراق جدید دولت سفارش نمیدهند.
این دو بازار کارکرد یکسان ندارند، ولی همزمانی آنها نشان میدهد وضعیت نقدینگی و قیمت منابع برای فهم رفتار بانکها ضروری است. نباید از این همزمانی نتیجه گرفت خرید قطعی بانک مرکزی علت مستقیم غیبت بانکها در حراج دولت بوده است.
آنچه میدانیم
در حراج پانزدهم ۴۶.۴۲ همت اوراق عرضه شد، ۱۰.۴ همت فروش رفت، بانکها سفارشی ثبت نکردند و فروش نسبت به هفته قبل حدود ۱۰ همت کاهش یافت. فروش تجمعی اوراق از ابتدای سال نیز به ۳۱۴.۷۸ همت رسیده است.
آنچه هنوز نمیدانیم
هنوز نمیتوان گفت ضعف تقاضا یک وقفه هفتگی است یا آغاز دورهای طولانیتر از دشواری فروش اوراق. همچنین مشخص نیست وزارت اقتصاد برای افزایش فروش در حراجهای بعدی حاضر به پذیرش چه ترکیبی از سررسید و بازده خواهد بود و آیا بانکها دوباره به سمت خرید در بازار اولیه برمیگردند یا نه.
مسیر بعدی؛ دقیقاً سه متغیر
- بازگشت یا ادامه غیبت بانکها: حضور شبکه بانکی در حراج بعدی مهمترین علامت برای تشخیص موقتی یا ساختاری بودن ضعف تقاضاست.
- بازده پذیرفتهشده: اگر دولت برای جذب تقاضا ناچار به پذیرش نرخهای بالاتر شود، هزینه تأمین مالی بودجه افزایش مییابد.
- سرعت فروش تجمعی: فاصله ۳۱۴.۷۸ همت فروش محققشده با سقف ۱۰۳۰ همتی باید در نیمه دوم سال رصد شود.
مطالعه مرتبط در رونما: بانک مرکزی برای نخستینبار ۱۹.۵ همت اوراق را قطعی خرید
منابع
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی اکوایران — نتیجه پانزدهمین حراج اوراق مالی اسلامی دولتی — ۲۸ شهریور ۱۴۰۵
- منبع تکمیلی تسنیم — نتیجه حراج دوازدهم اوراق دولتی — ۹ شهریور ۱۴۰۵
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵