
برق، گلوگاه تازه هوش مصنوعی؛ رقابت به شبکه رسید
رشد هوش مصنوعی دیگر فقط به تراشه و مدل وابسته نیست. فشار دیتاسنترها بر شبکههای برق، آب و تجهیزات انتقال نشان میدهد مرحله بعدی رقابت جهانی AI را ظرفیت زیرساخت تعیین میکند؛ از تگزاس تا اروپا، مقررات و محدودیتهای تازه همین تغییر را آشکار کردهاند.
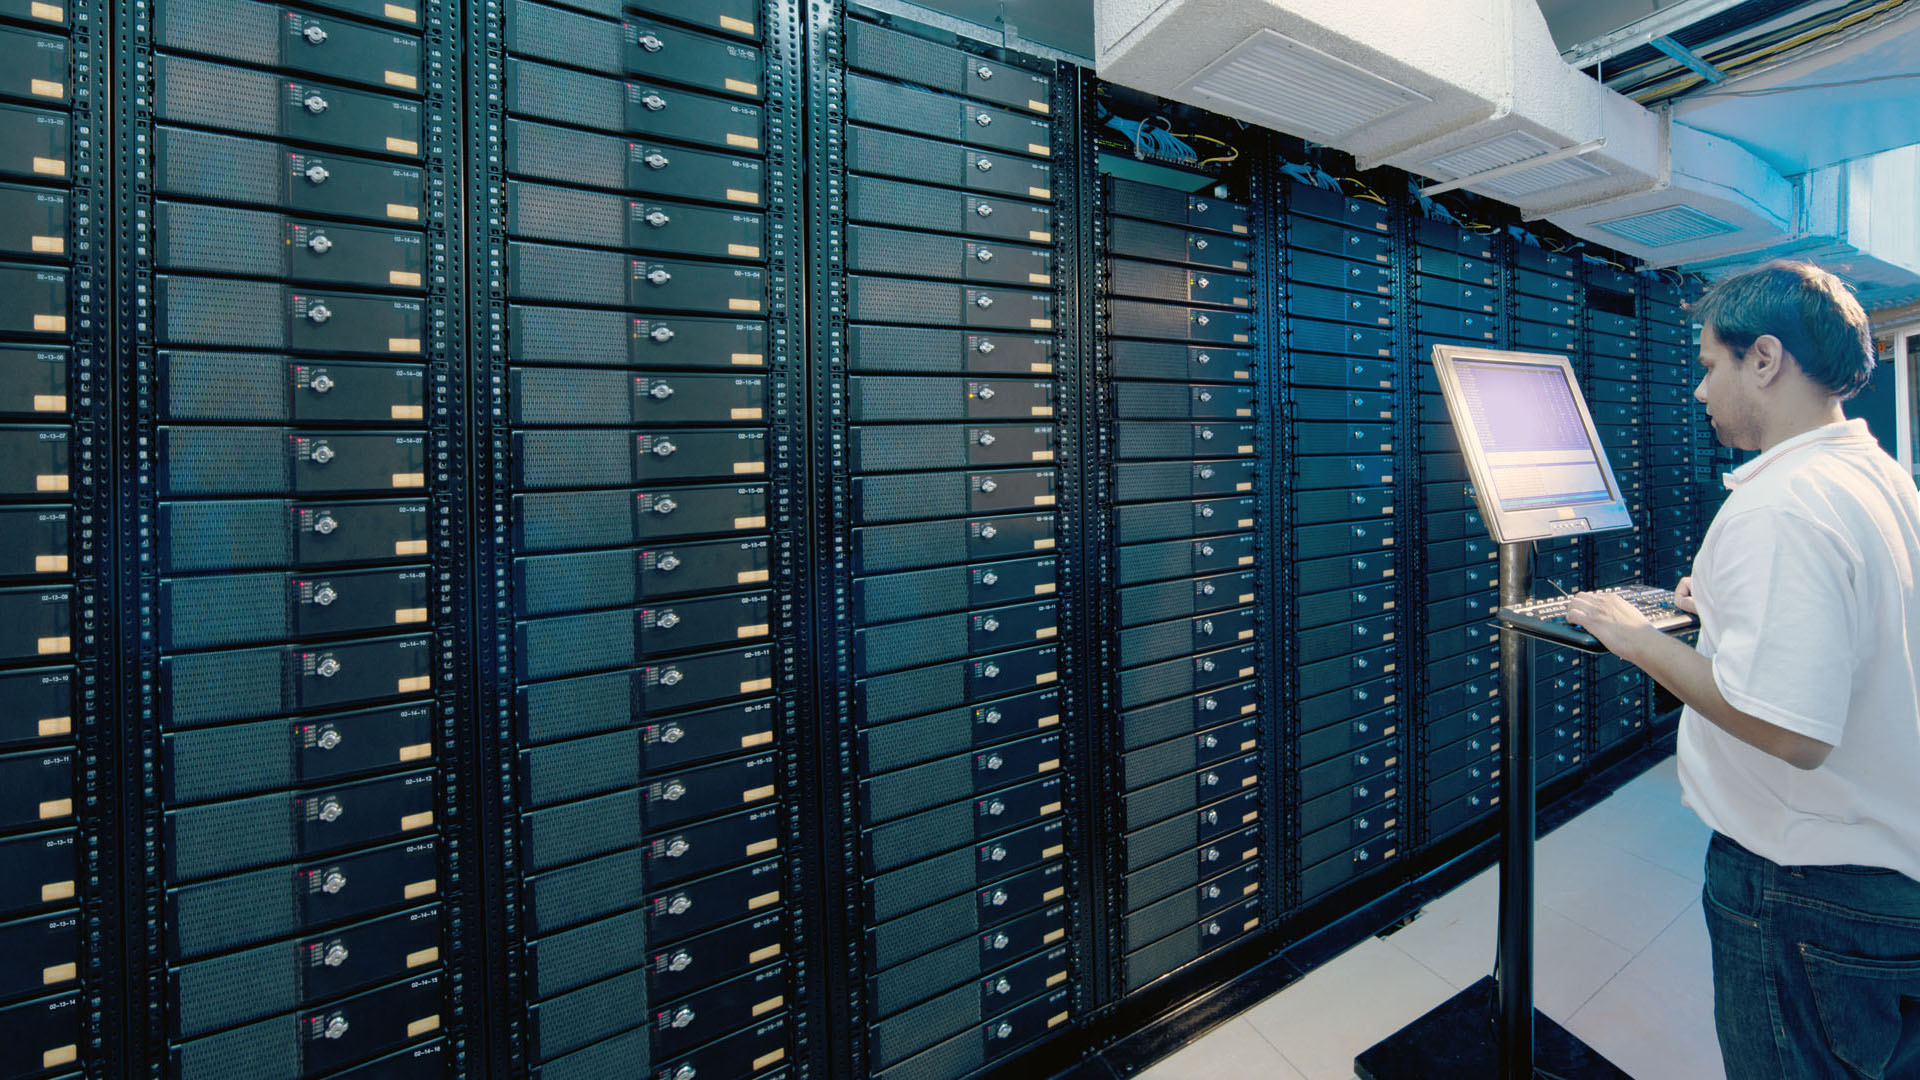
مرکز داده DonWeb — تصویر آرشیوی: Azraelito / Wikimedia Commons، مجوز CC BY-SA 4.0
مسابقه جهانی هوش مصنوعی تا همین اواخر عمدتاً با نام تراشههای پیشرفته، مدلهای بزرگ و سرمایهگذاری شرکتهای فناوری تعریف میشد. اکنون یک محدودیت فیزیکی با سرعت در حال بالا آمدن در زنجیره است: برق. دادههای تازه آژانس بینالمللی انرژی و تصمیمهای اخیر در اروپا و تگزاس نشان میدهد ظرفیت شبکه، آب، ترانسفورماتور، ذخیرهسازی و امکان اتصال به شبکه میتواند به اندازه پردازندههای پیشرفته بر سرعت توسعه هوش مصنوعی اثر بگذارد.
در این خبر اقتصادی میخوانید
- مصرف برق مراکز داده جهان در سال ۲۰۲۵ حدود ۱۷ درصد رشد کرد و مصرف مراکز متمرکز بر هوش مصنوعی سریعتر از آن افزایش یافت.
- آژانس بینالمللی انرژی برآورد میکند مصرف برق مراکز داده از حدود ۴۸۵ تراواتساعت در ۲۰۲۵ به نزدیک ۹۵۰ تراواتساعت در ۲۰۳۰ برسد.
- اتحادیه اروپا در حال حرکت به سمت الزام شفافیت مصرف انرژی و آب مراکز داده است و تگزاس صدور برخی مجوزهای جدید را تا پایان ممیزی زیرساختی متوقف کرده است.
- این تغییر به این معناست که مزیت رقابتی آینده فقط «دسترسی به GPU» نیست؛ دسترسی سریع، پایدار و قابلقیمتگذاری به برق هم به یک دارایی راهبردی تبدیل میشود.
چه چیزی تغییر کرده است؟
رشد هوش مصنوعی دو ویژگی را همزمان به شبکههای برق تحمیل میکند: مصرف بیشتر و تمرکز بیشتر. یک مرکز داده بزرگ، برخلاف میلیونها مصرفکننده کوچک که در سطح شهر پخش شدهاند، بار عظیمی را در یک نقطه جغرافیایی متمرکز میکند. این مسئله فقط به تولید برق مربوط نیست؛ خطوط انتقال، پستها، ترانسفورماتورها، تجهیزات الکترونیک قدرت، سیستمهای خنککننده و ذخیرهسازی نیز باید بتوانند این بار را تحمل کنند.
برآورد تازه آژانس بینالمللی انرژی نشان میدهد مصرف برق مراکز داده در سال ۲۰۲۵ حدود ۱۷ درصد افزایش یافته و مصرف مراکز متمرکز بر هوش مصنوعی حدود ۵۰ درصد رشد کرده است. در سناریوی مرکزی این نهاد، مصرف برق کل مراکز داده تا ۲۰۳۰ تقریباً دو برابر میشود؛ در حالی که مصرف مراکز متمرکز بر هوش مصنوعی در همین دوره میتواند حدود سه برابر شود.
فشار فقط از تعداد مراکز داده نمیآید. توان مصرفی داخل هر رک نیز در حال جهش است. آژانس بینالمللی انرژی میگوید چگالی توان سرورهای هوش مصنوعی بین ۲۰۲۰ تا ۲۰۲۵ حدود ۱۱ برابر شده و ممکن است تا ۲۰۲۷ چهار برابر دیگر افزایش یابد. به زبان ساده، مسئله دیگر فقط ساخت یک ساختمان پر از سرور نیست؛ آن ساختمان باید به زیرساخت برقیای متصل شود که برای چنین بار متمرکزی طراحی شده باشد.
چرا اکنون مهم شده است؟
دلیل اصلی این است که زمان ساخت زیرساخت دیجیتال و زمان توسعه زیرساخت برق با یکدیگر همسرعت نیستند. خرید و نصب نسل تازهای از سرورها میتواند در بازهای بسیار کوتاهتر از ساخت خطوط انتقال، پستهای جدید یا توسعه ظرفیت تولید برق انجام شود. وقتی تقاضای دیجیتال سریعتر از شبکه رشد کند، «اتصال به برق» از یک موضوع فنی به گلوگاه سرمایهگذاری تبدیل میشود.
نشانههای این تغییر اکنون در دو سوی اقیانوس اطلس دیده میشود. در اتحادیه اروپا، مقررات پیشنهادی تازه از مراکز داده با ظرفیت مشخص میخواهد شاخصهای بهرهوری انرژی و آب را گزارش کنند و رابطه مصرف آب آنها با تنش آبی محلی را نیز روشن سازند. ظرفیت مراکز داده اتحادیه اروپا که در ۲۰۲۵ حدود ۱۲ گیگاوات برآورد شده، طبق این برآوردها میتواند تا ۲۰۳۰ به ۲۸ گیگاوات برسد.
در تگزاس، مسئله حتی مستقیمتر شده است. صف پروژههای مراکز داده و دیگر مصرفکنندگان بزرگ برق به بیش از ۴۷۰ گیگاوات رسیده؛ رقمی بیش از پنج برابر اوج تقاضای فعلی شبکه ایالت. دولت ایالتی صدور برخی مجوزهای جدید را تا زمان تکمیل ممیزی اثر این پروژهها بر برق، آب و هزینههای زیرساختی متوقف کرده است. این لزوماً به معنای توقف صنعت دیتاسنتر نیست؛ بلکه نشانه آن است که سیاستگذار دیگر فرض نمیکند هر تقاضای اتصال باید بدون ارزیابی هزینه و امکانپذیری پذیرفته شود.
پشت صحنه: رقابت از تراشه به «زیرساخت کامل» منتقل میشود
در موج نخست هوش مصنوعی مولد، کمبود پردازندههای پیشرفته مهمترین گلوگاه بود. اما هرچه عرضه تراشه و ظرفیت محاسباتی رشد میکند، محدودیتهای بعدی آشکارتر میشوند. برق یکی از آنهاست، اما تنها مورد نیست. زمین مناسب، آب، فیبر نوری، تجهیزات انتقال، ترانسفورماتورهای بزرگ، باتری و مجوزهای محلی اکنون بخشی از همان زنجیرهای هستند که در نهایت تعیین میکند یک خوشه محاسباتی چه زمانی واقعاً وارد مدار شود.
همینجا تفاوت میان «اعلام پروژه» و «ظرفیت واقعی» اهمیت پیدا میکند. صفهای اتصال بسیار بزرگ الزاماً به این معنا نیست که همه پروژهها ساخته خواهند شد. بخشی از تقاضا میتواند تکراری، سفتهبازانه یا فاقد تأمین مالی نهایی باشد. به همین دلیل برخی اپراتورهای شبکه به سمت دریافت سپرده، شفافیت بیشتر درباره مالکیت پروژه و بررسی دقیقتر زمانبندی سرمایهگذاری حرکت کردهاند.
این وضعیت یک پیام اقتصادی مهم هم دارد: ارزش زمین یا ساختمان دیتاسنتر بدون برق تضمینشده کاهش مییابد، در حالی که یک اتصال معتبر به شبکه، قرارداد بلندمدت برق یا امکان تولید و ذخیرهسازی محلی میتواند خودش به مزیت رقابتی تبدیل شود. بنابراین در مرحله بعد، برندگان لزوماً فقط شرکتهایی نیستند که بهترین مدل را دارند؛ کشورها و مناطقی که بتوانند برق مطمئن، شبکه سریع و مقررات قابل پیشبینی فراهم کنند نیز سهم بیشتری از زنجیره هوش مصنوعی خواهند گرفت.
آنچه میدانیم و آنچه هنوز روشن نیست
میدانیم که مصرف برق مراکز داده با سرعت بالا در حال رشد است، پروژههای جدید در برخی شبکهها با صفهای طولانی اتصال مواجهاند و سیاستگذاران در آمریکا و اروپا فشار بیشتری برای شفافیت هزینه، انرژی و آب وارد میکنند. همچنین روشن است که شبکههای برق در بسیاری از اقتصادها برای پاسخ به رشد همزمان خودرو برقی، گرمایش برقی، صنعت و دیتاسنترها به سرمایهگذاری بیشتری نیاز دارند.
اما هنوز چند مجهول مهم وجود دارد. مشخص نیست رشد تقاضای هوش مصنوعی با همین سرعت ادامه خواهد یافت یا بهرهوری سختافزار و نرمافزار بخشی از فشار را خنثی میکند. معلوم نیست چه سهمی از پروژههای اعلامشده واقعاً ساخته میشوند. همچنین هنوز نمیتوان با دقت گفت افزایش هزینه شبکه در هر کشور چه مقدار به مصرفکنندگان خانگی منتقل خواهد شد و چه مقدار بر عهده خود توسعهدهندگان مراکز داده قرار میگیرد.
اثر واقعی بر رقابت جهانی هوش مصنوعی
این تحول سه اثر مهم دارد. نخست، جغرافیای هوش مصنوعی تغییر میکند. مراکز داده جدید به سمت مناطقی حرکت میکنند که اتصال برق سریعتر، زمین ارزانتر و محدودیت آب کمتر دارند. دوم، شرکتهای فناوری انگیزه بیشتری برای ورود مستقیم به قراردادهای تولید برق، ذخیرهسازی و حتی توسعه زیرساخت پیدا میکنند. سوم، دولتها از نقش «جذبکننده سرمایه» به نقش «داور هزینه زیرساخت» حرکت میکنند؛ زیرا باید مشخص کنند چه کسی هزینه توسعه شبکه برای بارهای عظیم جدید را میپردازد.
این تغییر میتواند رقابت آمریکا، اروپا و چین را نیز از سطح مدل و تراشه فراتر ببرد. مزیت صنعتی در هوش مصنوعی به تدریج به ترکیبی از محاسبات، انرژی، شبکه، سرمایه و زنجیره تأمین تبدیل میشود. کشوری که فقط یکی از این عناصر را داشته باشد ممکن است در مقیاس محدود موفق شود، اما ساخت اکوسیستم بزرگ و پایدار بدون هماهنگی همه آنها دشوار خواهد بود.
برای ایران چه معنایی دارد؟
تصمیمهای اروپا یا تگزاس در کوتاهمدت اثر مستقیم و قابلاندازهگیری بر ایران ندارند، اما برای هر برنامه ملی توسعه هوش مصنوعی یک هشدار روشن دارند: برنامه محاسباتی بدون برنامه انرژی ناقص است. اگر هدف، ساخت مراکز داده بزرگ یا توسعه ظرفیت آموزش و اجرای مدلهای سنگین باشد، تأمین برق پایدار، خنکسازی، شبکه انتقال، تجهیزات پشتیبان و زمان واقعی اتصال باید از ابتدا بخشی از محاسبه اقتصادی پروژه باشند.
برای ایران، این موضوع همچنین به اولویتبندی مربوط است. واردات یا تهیه پردازنده گرانقیمت زمانی ارزش اقتصادی پیدا میکند که زیرساخت بتواند آن را با ضریب بهرهبرداری مناسب فعال نگه دارد. اگر برق یا خنکسازی به محدودیت تبدیل شود، سرمایه محاسباتی گرانقیمت میتواند بخشی از زمان بلااستفاده بماند. در مقابل، سرمایهگذاری هدفمند در بهرهوری مراکز داده، ذخیرهسازی، مدیریت بار و طراحی بهتر شبکه میتواند ارزش همان ظرفیت پردازشی موجود را افزایش دهد.
سه سناریوی پیش رو
۱. شبکه سرعت هوش مصنوعی را کم میکند
اگر ساخت شبکه و تجهیزات قدرت از سرمایهگذاری دیتاسنتر عقب بماند، زمان انتظار اتصال طولانیتر میشود، هزینه پروژه بالا میرود و بخشی از طرحهای اعلامشده به تعویق میافتند یا لغو میشوند. نشانه فعالشدن این سناریو، افزایش صفهای اتصال و سختتر شدن شرایط مجوز است.
۲. سرمایهگذاری برق با موج AI همسرعت میشود
اگر دولتها و شرکتها سرمایهگذاری در انتقال، ذخیرهسازی، تولید و مدیریت بار را شتاب دهند، گلوگاه فعلی میتواند در نیمه دوم دهه کاهش یابد. در این حالت، دیتاسنترها حتی میتوانند با باتری و انعطافپذیری مصرف به بخشی از راهحل شبکه تبدیل شوند، نه فقط یک مصرفکننده بزرگ.
۳. مقررات نقشه دیتاسنترها را دوباره ترسیم میکند
اگر هزینه آب، برق و توسعه شبکه بیشتر به خود پروژهها منتقل شود، مراکز داده از شهرها و مناطق تحت فشار به نقاطی با برق ارزانتر و ظرفیت آزادتر جابهجا خواهند شد. در این سناریو، «مکان» دوباره به یکی از مهمترین تصمیمهای راهبردی صنعت فناوری تبدیل میشود.
مسیر بعدی را کجا باید دید؟
سه شاخص بیش از بقیه اهمیت دارند: طول صفهای اتصال شبکه در آمریکا و اروپا، سرعت رشد ظرفیت واقعی مراکز داده در برابر ظرفیت اعلامشده، و مقرراتی که هزینه توسعه شبکه و مصرف آب را میان شرکتها و مصرفکنندگان تقسیم میکنند. اگر این سه شاخص سختتر شوند، برق عملاً به سقف رشد بخشی از صنعت هوش مصنوعی تبدیل خواهد شد. اگر سرمایهگذاری شبکه شتاب بگیرد، این گلوگاه میتواند موقت باشد.
نتیجه اصلی روشن است: مسابقه هوش مصنوعی دیگر فقط در آزمایشگاه نرمافزار یا کارخانه تراشه برگزار نمیشود. بخشی از آن اکنون در پست برق، اتاق ترانسفورماتور، شبکه انتقال و قرارداد انرژی تعیین میشود. مرحله بعدی رقابت جهانی AI را نه فقط «چه کسی محاسبات بیشتری دارد»، بلکه «چه کسی میتواند آن محاسبات را بهطور پایدار روشن نگه دارد» شکل خواهد داد.
منابع
- خبرگزاری Reuters
- منبع رسمی International Monetary Fund (IMF)
- منبع تکمیلی آژانس بینالمللی انرژی — Electrification — ۲۲ سپتامبر ۲۰۲۶
- منبع تکمیلی آژانس بینالمللی انرژی — Key Questions on Energy and AI — ۱۶ آوریل ۲۰۲۶
- منبع تکمیلی آژانس بینالمللی انرژی — Modernising Grids in the Age of Electricity — ۲۱ سپتامبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 انرژی · ۱۱ آبان ۱۴۰۵
عارف: زمستان امسال گاز کم داریم و مشترکان پرمصرف گاز گرانتر میخرند
 اروپا · ۱۱ آبان ۱۴۰۵
سود رایانایر را پیشخرید سوخت نجات داد؛ هزینه جنگ ایران سال آینده به بلیت و دستمزد میرسد
 اقتصاد · ۱۱ آبان ۱۴۰۵