
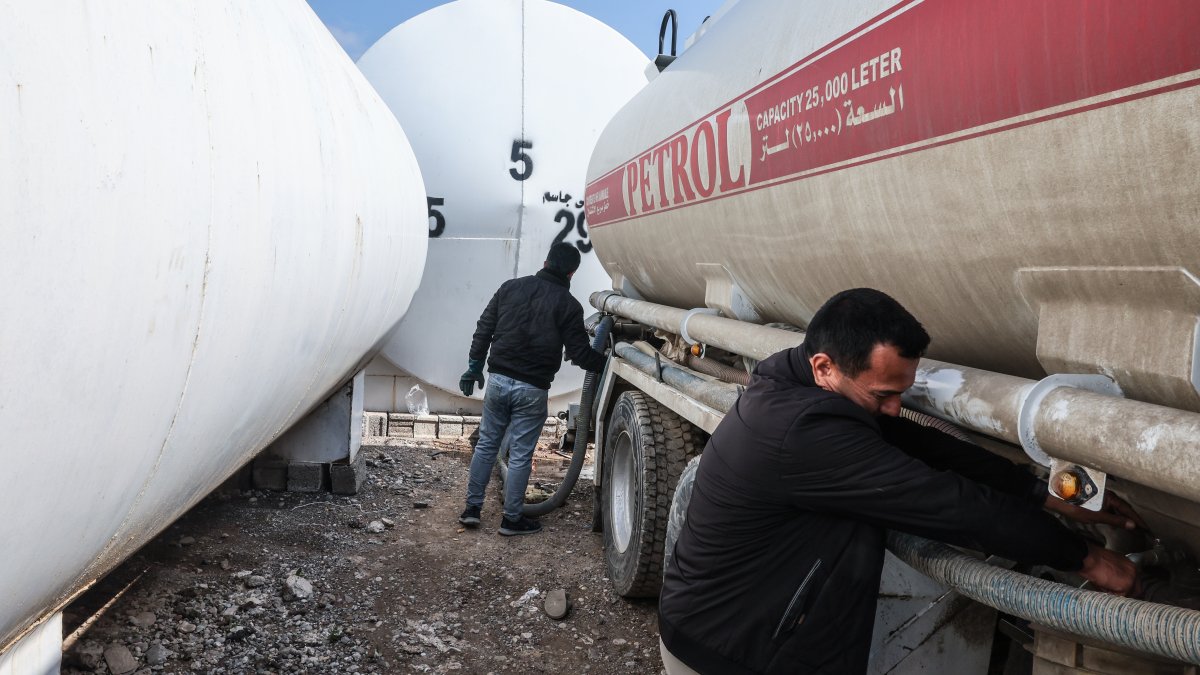
اقتصاد عراق میان دو گلوگاه جنگ ایران گیر افتاده است
جنگ ایران، درآمد نفت و بازار ارز عراق را همزمان فشرده است. صادرات بخشی از افت را جبران کرده، اما تخفیف سنگین، هزینه حمل و شکاف نرخ ارز نشان میدهد بحران فقط با بازگشت چند نفتکش پایان نمییابد.
جنگ ایران فقط مسیر صادرات نفت عراق را مختل نکرده؛ همزمان هزینه رساندن کالا به بازار عراق و قیمت دلار در بازار آزاد را بالا برده است. پرسش اصلی این تحلیل آن است که آیا بازگشت بخشی از صادرات میتواند بحران را مهار کند، یا بغداد با فشاری روبهروست که از دو سوی بودجه و معیشت به آن وارد میشود.
در این تحلیل اقتصادی میخوانید
- صادرات نفت عراق از شوک اسفند فاصله گرفته، اما هنوز به سطح پیش از جنگ نرسیده است.
- بخشی از صادرات بازیابیشده با تخفیف سنگین و هزینه بالای حمل و بیمه انجام میشود؛ افزایش حجم الزاماً به معنای بازگشت کامل درآمد نیست.
- بانک مرکزی کمبود ارز را رد میکند، اما شکاف نرخ رسمی و بازار آزاد نشان میدهد اطمینان به دسترسی برابر و پایدار به دلار آسیب دیده است.
در این تحلیل چه میخوانید؟
شوکی که از بصره شروع شد
پیش از جنگ، تقریباً تمام صادرات نفت جنوب عراق از پایانههای بصره به خلیج فارس و سپس از تنگه هرمز عبور میکرد. این تمرکز تا زمانی که عبور کشتیها عادی بود، ارزان و کارآمد به نظر میرسید. با محدودشدن تردد در هرمز، همان کارایی به آسیبپذیری تبدیل شد: مخازن پر شدند، نفتکشهای کمتری به پایانهها رسیدند و تولیدکنندگان ناچار شدند چاهها را پایین بیاورند.
در ۸ مارس، تولید میدانهای جنوبی از حدود ۴.۳ میلیون بشکه در روز پیش از جنگ به ۱.۳ میلیون بشکه سقوط کرد. صادرات جنوب نیز که در فوریه ۳.۳۳۴ میلیون بشکه در روز بود، در مقطعی به حدود ۸۰۰ هزار بشکه رسید. این فقط کاهش یک قلم صادراتی نبود؛ فروش نفت بیش از ۹۰ درصد درآمد دولت را تأمین میکند و خرج حقوق، خدمات عمومی و سرمایهگذاری دولتی به همین جریان وابسته است.
اینجا سازوکار فشار روشن است. کاهش امکان بارگیری، تولید را پایین میآورد؛ کاهش تولید و صادرات، ورود دلار نفتی را کم میکند؛ دولت برای حفظ مخارج جاری به ذخایر، تأخیر در پرداختها یا بدهی بیشتر تکیه میکند؛ و تضعیف جریان ارز، همزمان بازار واردات را آسیبپذیرتر میسازد.
بازگشت بشکهها، بازگشت درآمد نیست
عراق از کف بحران فاصله گرفته است. صادرات در اوت به حدود ۲.۳۴ میلیون بشکه در روز رسید؛ در ژوئیه حدود ۱.۳۵ میلیون بشکه بود. دادههای رهگیری مستقل نیز افزایش محسوس را تأیید میکنند. با این حال، رقم اوت همچنان پایینتر از بیش از ۳.۳ میلیون بشکه در روز پیش از جنگ است.
مهمتر از حجم، کیفیت درآمد است. شرکت بازاریابی نفت عراق برای محمولههای اوت تخفیف ۲۵ تا ۳۰ دلار برای هر بشکه پیشنهاد کرد. هزینه حمل و بیمه برخی مسیرها نیز حدود ۱۷ دلار برای هر بشکه برآورد شد. یعنی بغداد برای بازگرداندن خریدار فقط بشکه بیشتری نفرستاده؛ بخشی از ارزش هر بشکه را نیز به تخفیف، حمل، بیمه و پیچیدگی لجستیکی واگذار کرده است.
به همین دلیل، دو گزاره ظاهراً متناقض میتوانند همزمان درست باشند: صادرات عراق نسبت به ماههای نخست جنگ بهبود یافته، اما درآمد دولت هنوز به سطح عادی برنگشته است. مقایسه صرفِ تعداد بشکهها این فاصله را پنهان میکند.
رقم ۶۰ میلیارد دلار زیان نفتی که نخستوزیر عراق مطرح کرده، از نظر جهت با افت شدید تولید و صادرات سازگار است؛ اما جزئیات محاسبه عمومی نشده است. معلوم نیست این عدد فقط فروش ازدسترفته را میسنجد یا تخفیفها، هزینه حمل، کاهش تولید و درآمدهای تحققنیافته آینده را نیز جمع میزند. بدون جدول ماهانه حجم، قیمت تحققیافته و هزینهها، این رقم باید برآورد دولت تلقی شود، نه حساب نهایی مستقلی که بتوان آن را بازسازی کرد.
فشار دوم در بازار دلار و واردات
عراق فقط صادرکننده نفت نیست؛ واردکننده گسترده غذا، دارو، لوازم مصرفی و مواد اولیه است. وقتی مسیر خلیج فارس کند یا پرهزینه میشود، شوک از سمت دیگری بازمیگردد: زمان حمل طولانیتر، حق بیمه بالاتر و نیاز به مسیرهای زمینی یا دریایی دورتر، قیمت تمامشده کالا را بالا میبرد.
در بازار آزاد، دلار در هفته گذشته تا حدود ۱۶۰۰ دینار بالا رفت و سپس نزدیک ۱۵۷۵ دینار معامله شد؛ پیش از جنگ حدود ۱۵۴۰ دینار بود. فاصله با نرخ رسمی نزدیک ۱۳۰۰ دینار بهخودی خود اثبات نمیکند بانک مرکزی دلار ندارد، اما نشان میدهد دسترسی همه واردکنندگان به ارز رسمی یکسان نیست و انتظارات جنگی وارد قیمت شده است.
بانک مرکزی عراق اعلام کرده ذخایر برای تأمین نیاز ارزی، تجارت خارجی، کارتهای بانکی و مسافران کافی است و افزایش نرخ بازار آزاد را به سفتهبازی و سوءاستفاده از شرایط منطقه نسبت داده است. این پاسخ یک ادعای مهم را رد میکند: شواهد علنی کافی برای اعلام «کمبود قطعی دلار» وجود ندارد.
اما رد کمبود با رفع فشار یکسان نیست. حتی اگر ذخایر کافی باشد، بانک مرکزی باید میان عرضه ارز، حفظ ذخایر و جلوگیری از تقویت بازار غیررسمی توازن برقرار کند. همزمان، اگر دولت برای پوشش کسری بیشتر خرج کند یا از بانکها استقراض بگیرد، مهار شکاف ارزی دشوارتر میشود.
کدام ادعاها قابل اتکاترند؟
| ادعا | شواهد قابل مشاهده | ارزیابی رونما |
|---|---|---|
| جنگ بیشتر صادرات نفت عراق را مختل کرد | افت صادرات جنوب از ۳.۳۳۴ میلیون بشکه در روز در فوریه به حدود ۸۰۰ هزار بشکه در اوج شوک | درست؛ مقیاس اختلال با داده تولید و صادرات تأیید میشود. |
| عراق ۶۰ میلیارد دلار درآمد نفتی از دست داده است | رقم اعلامی نخستوزیر با جهت افت سازگار است، اما روش محاسبه منتشر نشده | ناقص و هنوز مستقلپذیر نیست؛ باید برآورد دولت خوانده شود. |
| بازگشت صادرات یعنی بحران درآمد تمام شده است | صادرات اوت بالا رفت، اما زیر سطح پیش از جنگ ماند و با تخفیف و هزینه حمل سنگین همراه شد | نادرست؛ حجم و درآمد خالص یک چیز نیستند. |
| بانک مرکزی با کمبود قطعی دلار روبهروست | بانک مرکزی این ادعا را رد کرده و از کفایت ذخایر گفته؛ داده عمومی روزآمد برای اثبات کمبود منتشر نشده | اثباتنشده. |
| ذخایر ارزی از ۱۰۶ به ۸۰ میلیارد دلار کاهش یافته است | این رقم از سوی مشاور مالی نخستوزیر بیان شده، نه در صورتحساب تازه بانک مرکزی | مهم اما هنوز نیازمند سند رسمی. |
| مسیرهای سوریه و ترکیه میتوانند سریعاً جای بصره را بگیرند | برنامه سوریه حدود ۵۰ هزار بشکه در روز بود، در برابر حدود ۳.۴ میلیون بشکه صادرات عادی جنوب | اغراقآمیز؛ مسیرها مکملاند، نه جایگزین فوری. |
راههای جایگزین چقدر ظرفیت دارند؟
بغداد صادرات محدود نفت و فرآورده از مسیر سوریه و بندر بانیاس را آغاز کرده و گفته تنوع مسیرها را حتی پس از بازگشایی کامل هرمز ادامه میدهد. این تصمیم از نظر راهبردی منطقی است، اما مقیاس فعلی آن فاصله زیادی با نیاز عراق دارد. برنامه اولیه انتقال نفت خام از سوریه حدود ۵۰ هزار بشکه در روز بود؛ کمتر از دو درصد صادرات معمول پیش از جنگ.
مسیر ترکیه ظرفیت بیشتری دارد، اما اختلافهای حقوقی، فنی و سیاسی میان بغداد، اقلیم کردستان و طرف ترکیهای سالها بهرهبرداری پایدار از آن را دشوار کرده است. پروژه بصره–عقبه نیز میتواند در بلندمدت بخشی از نفت را به دریای سرخ برساند، اما هنوز راهحل آماده امروز نیست.
چیزی که در بحث «دور زدن هرمز» گم میشود، زمان ساخت و ظرفیت ذخیرهسازی است. خط لوله، پایانه، مخزن، ایستگاه پمپاژ و قرارداد عبور باید همزمان کار کنند. کامیون میتواند برای حجم محدود راه نجات باشد، اما نمیتواند میلیونها بشکه صادرات روزانه را با هزینه قابل قبول جابهجا کند.
بنابراین مهمترین کشف این پرونده فقط وابستگی عراق به هرمز نیست؛ وابستگی به یک کریدور با نبود ظرفیت جایگزینِ آماده ترکیب شده است. این همان تفاوت میان «داشتن مسیر روی نقشه» و «داشتن مسیر عملیاتی در بحران» است.
توان دولت و محدودیت سیاستگذاری
دولت عراق سه ضربهگیر دارد: ذخایر ارزی، کاهش یا تعویق هزینههای بودجه، و افزایش بدهی. هیچکدام رایگان نیست. مصرف ذخایر میتواند بازار ارز را آرام کند، اما ذخیرهای که برای واردات و ثبات مالی لازم است کاهش مییابد. کاهش هزینهها میتواند سرمایهگذاری و خدمات را ضعیف کند. بدهی نیز مسئله امروز را به بودجه سالهای بعد منتقل میکند.
پیش از جنگ هم صندوق بینالمللی پول هشدار داده بود که گسترش مخارج و رکود درآمدهای غیرنفتی، قیمت نفت لازم برای تراز بودجه عراق را در سال ۲۰۲۴ به حدود ۸۴ دلار رسانده؛ در سال ۲۰۲۰ این رقم ۵۴ دلار بود. این یعنی بودجه عراق پیش از بستهشدن مسیرها نیز انعطاف کمی داشت.
قویترین ایراد به این تحلیل آن است که عراق ذخایر قابل توجه دارد، صادرات در حال بازیابی است و افزایش قیمت جهانی نفت میتواند بخشی از افت حجم را جبران کند. این ایراد جدی است: بغداد در آستانه فروپاشی مالی فوری نیست و بانک مرکزی هنوز ابزار مداخله دارد.
اما همین ضدشاهد، تز اصلی را باطل نمیکند. قیمت بالاتر زمانی مفید است که نفت با حجم کافی، تخفیف محدود و هزینه حمل قابل تحمل فروخته شود. وقتی هر سه متغیر تحت فشارند، قیمت جهانی بالا فقط بخشی از زیان را جبران میکند. مسئله عراق نبودِ مطلق پول نیست؛ سرعت سوختن حاشیه امن در برابر جنگی است که زمان پایانش معلوم نیست.
سه مسیر پیش رو
اگر عبور نفتکشها پایدارتر شود
صادرات میتواند به سطح پیش از جنگ نزدیک شود، تخفیفها کاهش یابد و فاصله نرخ ارز آرامتر شود. شاخصهای قابل مشاهده، عبور منظم نفتکشها، کاهش هزینه بیمه و فروش نفت بصره با تخفیف کمتر است.
اگر وضعیت نیمهباز ادامه پیدا کند
عراق احتمالاً حجم بیشتری صادر میکند، اما با درآمد خالص پایینتر و نوسان ارزی ماندگار. در این مسیر، دولت ناچار میشود میان حفظ حقوق و خدمات، سرمایهگذاری و ذخایر ارزی انتخابهای سختتری انجام دهد.
اگر هرمز دوباره بهشدت مختل شود
مخازن بار دیگر پر میشوند، تولید پایین میآید و فشار بر بودجه و دینار همزمان تشدید میشود. مسیرهای سوریه و ترکیه بخشی از بار را میگیرند، اما در کوتاهمدت ظرفیت جایگزینی صادرات جنوب را ندارند.
چه چیزی این تحلیل را تغییر میدهد؟
تز این مقاله آن است که عراق با یک شوک دوگانه روبهروست: کاهش کیفیت درآمد نفتی در سمت بودجه و افزایش هزینه تجارت و ارز در سمت معیشت. اگر صادرات برای چند ماه بالاتر از ۳.۳ میلیون بشکه در روز تثبیت شود، تخفیف نفت بصره و هزینه بیمه به سطح عادی برگردد، شکاف نرخ رسمی و آزاد کوچک شود و ذخایر بانک مرکزی دیگر کاهش نیابد، باید نتیجه گرفت که این شوک مهار شده است.
در مقابل، باقیماندن صادرات زیر سطح پیش از جنگ، تداوم تخفیفهای بزرگ، افزایش فاصله ارزی یا انتشار آمار رسمی از افت ذخایر، نشان میدهد بحران از مرحله اختلال حملونقل عبور کرده و به محدودیت پایدار مالی تبدیل شده است.
برای ایران نیز پیامد روشن است، اما نباید آن را بیش از شواهد گسترش داد. محدودیت هرمز به تهران اهرم مذاکره میدهد، در عین حال هزینه اقتصادی آن به همسایهای منتقل میشود که بازار، مسیر تجاری و سیاست داخلیاش با ایران درهمتنیده است. فشار بیشتر بر بغداد میتواند تقاضا برای بازگشایی مسیر را بالا ببرد؛ همچنین میتواند دولت عراق را به ساخت کریدورهایی سوق دهد که در بلندمدت ارزش گلوگاهی هرمز را کاهش میدهند.
به این ترتیب، مسئله عراق فقط میزان زیان امسال نیست. جنگ یک ضعف ساختاری را عیان کرده است: کشوری با ذخایر عظیم نفت، هنوز درآمد دولت و تأمین کالای روزمرهاش به عبور مطمئن از یک آبراه وابسته است. بازگشت چند نفتکش خبر خوبی است، اما تا زمانی که هزینه فروش، مسیر جایگزین و بازار ارز عادی نشدهاند، نمیتوان آن را پایان بحران دانست.
بهروزرسانی ۲۸ سپتامبر: مسیرهای جایگزین صادرات
الجزیره گزارش داده بغداد پس از اختلال طولانی در هرمز، تلاش برای افزایش صادرات از مسیر خط لوله عراق–ترکیه و بررسی گزینههای سوریه و اردن را سرعت داده است. صادرات واقعی عراق در سپتامبر حدود ۲.۵ میلیون بشکه در روز گزارش شده، در حالی که ظرفیت اسمی حدود ۴.۲ میلیون بشکه است؛ پیش از بحران، صادرات نزدیک ۳.۵ میلیون بشکه در روز بود.
طبق گزارش، عراق قصد دارد انتقال زمینی نفت از جنوب به کرکوک را از حدود ۲۵۰ هزار بشکه در روز به ۷۵۰ هزار بشکه افزایش دهد تا حجم بیشتری از طریق خط لوله به جیهان برسد. با این حال کارشناسان نقلشده در گزارش تأکید میکنند این مسیرها هنوز جایگزین کامل هرمز نیستند. از نظر تحلیلی، بحران فعلی ضعف دیرینه عراق در تنوعبخشی مسیر صادرات را آشکار کرده است.
تایملاین بحران صادرات نفت عراق در رونما
- پیش از بحران: عراق بخش اصلی صادرات نفت خود را از پایانههای جنوبی خلیج فارس و از مسیر هرمز انجام میداد؛ در نتیجه هر اختلال در تنگه مستقیماً به درآمد دولت منتقل میشد.
- ۲۴ سپتامبر: رونما در تحلیل «۱۰ میلیارد دلار برای دور زدن هرمز» توضیح داد که عراق، اردن، ترکیه، عربستان و امارات همگی بهدنبال افزایش ظرفیت مسیرهای جایگزین هستند؛ اما هیچکدام بهتنهایی جایگزین کامل هرمز نیستند.
- ۲۶ سپتامبر: رونما در مطلب «اقتصاد عراق میان دو گلوگاه جنگ ایران گیر افتاده است» فشار بر بودجه، حقوق کارکنان و تجارت خارجی را بررسی کرد.
- ۲۸ سپتامبر: گزارش تازه الجزیره جزئیات بیشتری از تلاش بغداد برای افزایش استفاده از خط عراق–ترکیه، انتقال نفت جنوب به کرکوک و بررسی مسیرهای سوریه و اردن منتشر کرد.
- همان روز: رونما گزارش داد صادرات هفت تولیدکننده اصلی خاورمیانه به ۱۲.۸ میلیون بشکه در روز رسیده است؛ نشانهای از بازیابی منطقهای که برای عراق هنوز کامل نیست.
پیشینه: چرا عراق بیش از دیگران آسیبپذیر است؟
اقتصاد عراق بهطور سنگین به درآمد نفت متکی است و بخش بزرگی از صادرات جنوب کشور به امنیت هرمز وابسته بوده است. گزارش الجزیره میگوید عراق در سپتامبر ظرفیت اسمی صادرات ۴.۲ میلیون بشکه در روز داشته اما متوسط صادرات واقعی حدود ۲.۵ میلیون بشکه بوده؛ پیش از بحران این رقم نزدیک ۳.۵ میلیون بشکه در روز بود. این اختلاف میان ظرفیت و صادرات واقعی، همان شکافی است که بحران هرمز ایجاد کرده است.
مسیرهای جایگزین دقیقاً چه هستند؟
ترکیه/جیهان: خط عراق–ترکیه فعال است و برنامه بغداد افزایش نفت منتقلشده از جنوب به کرکوک برای تزریق به این مسیر است. الجزیره گزارش کرده انتقال زمینی فعلی حدود ۲۵۰ هزار بشکه در روز است و هدف اعلامشده رساندن آن به ۷۵۰ هزار بشکه است.
سوریه: از نظر جغرافیایی امکان اتصال عراق به مدیترانه وجود دارد، اما وضعیت زیرساخت، امنیت و سرمایهگذاری این گزینه را به راهحل فوری تبدیل نمیکند.
اردن/عقبه: پروژه بصره–عقبه سالهاست مطرح است. مزیت آن دسترسی مستقیم به دریای سرخ است، اما هزینه ساخت و زمان اجرای آن به این معناست که نمیتواند بحران جاری را در کوتاهمدت حل کند.
چندمنبعی: جمعبندی شواهد
الجزیره: بغداد عملاً بهدنبال تنوعبخشی است، اما کارشناسان نقلشده تأکید میکنند هرمز هنوز تنها مسیر با ظرفیت کافی برای پوشش نیاز مالی عراق است.
آژانس بینالمللی انرژی: در گزارش آوریل ۲۰۲۶ ثبت کرده بود که پس از افت شدید عبور از هرمز، صادرات از مسیرهای جایگزین منطقه—از جمله خط عراق–ترکیه—افزایش یافت؛ اما این رشد فقط بخشی از افت صادرات خلیج فارس را جبران کرد.
پرونده رونما: نتیجه ثابت این پوششها این است که «دور زدن هرمز» برای عراق پروژه تنوعبخشی است، نه جایگزینی سریع. هر مسیر تازه بخشی از ریسک دریایی را کم میکند، ولی ریسکهای جدیدی مانند امنیت زمینی، ظرفیت محدود، سیاست ترانزیت و هزینه سرمایه ایجاد میکند.
چه چیزی تحلیل را تغییر میدهد؟
اگر صادرات پایدار از جیهان واقعاً به حدود ۷۵۰ هزار بشکه در روز برسد، پروژه بصره–عقبه وارد فاز اجرایی شود و عراق بتواند بخشی از نفت جنوب را بدون هزینه سنگین حمل زمینی به شمال منتقل کند، وابستگی بغداد به هرمز بهطور معنادار کاهش مییابد. تا قبل از آن، مسیرهای جایگزین نقش ضربهگیر دارند، نه جایگزین کامل.
منابع
- خبرگزاری Reuters
- منبع رسمی International Monetary Fund (IMF)
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی Al Jazeera English — فشار جنگ ایران بر اقتصاد عراق — ۲۶ سپتامبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵