
۱۱۴۹ شرکت بزرگ استرالیا مالیات ندادند؛ ATO روی AI و انتقال سود متمرکز شد
گزارش تازه اداره مالیات استرالیا میگوید ۲۷ درصد شرکتهای بزرگ در سال مالی ۲۰۲۴-۲۵ مالیات شرکتی نپرداختند؛ سهم شرکتهای بدون مالیات در عین حال به کمترین سطح از آغاز گزارشدهی رسیده است.

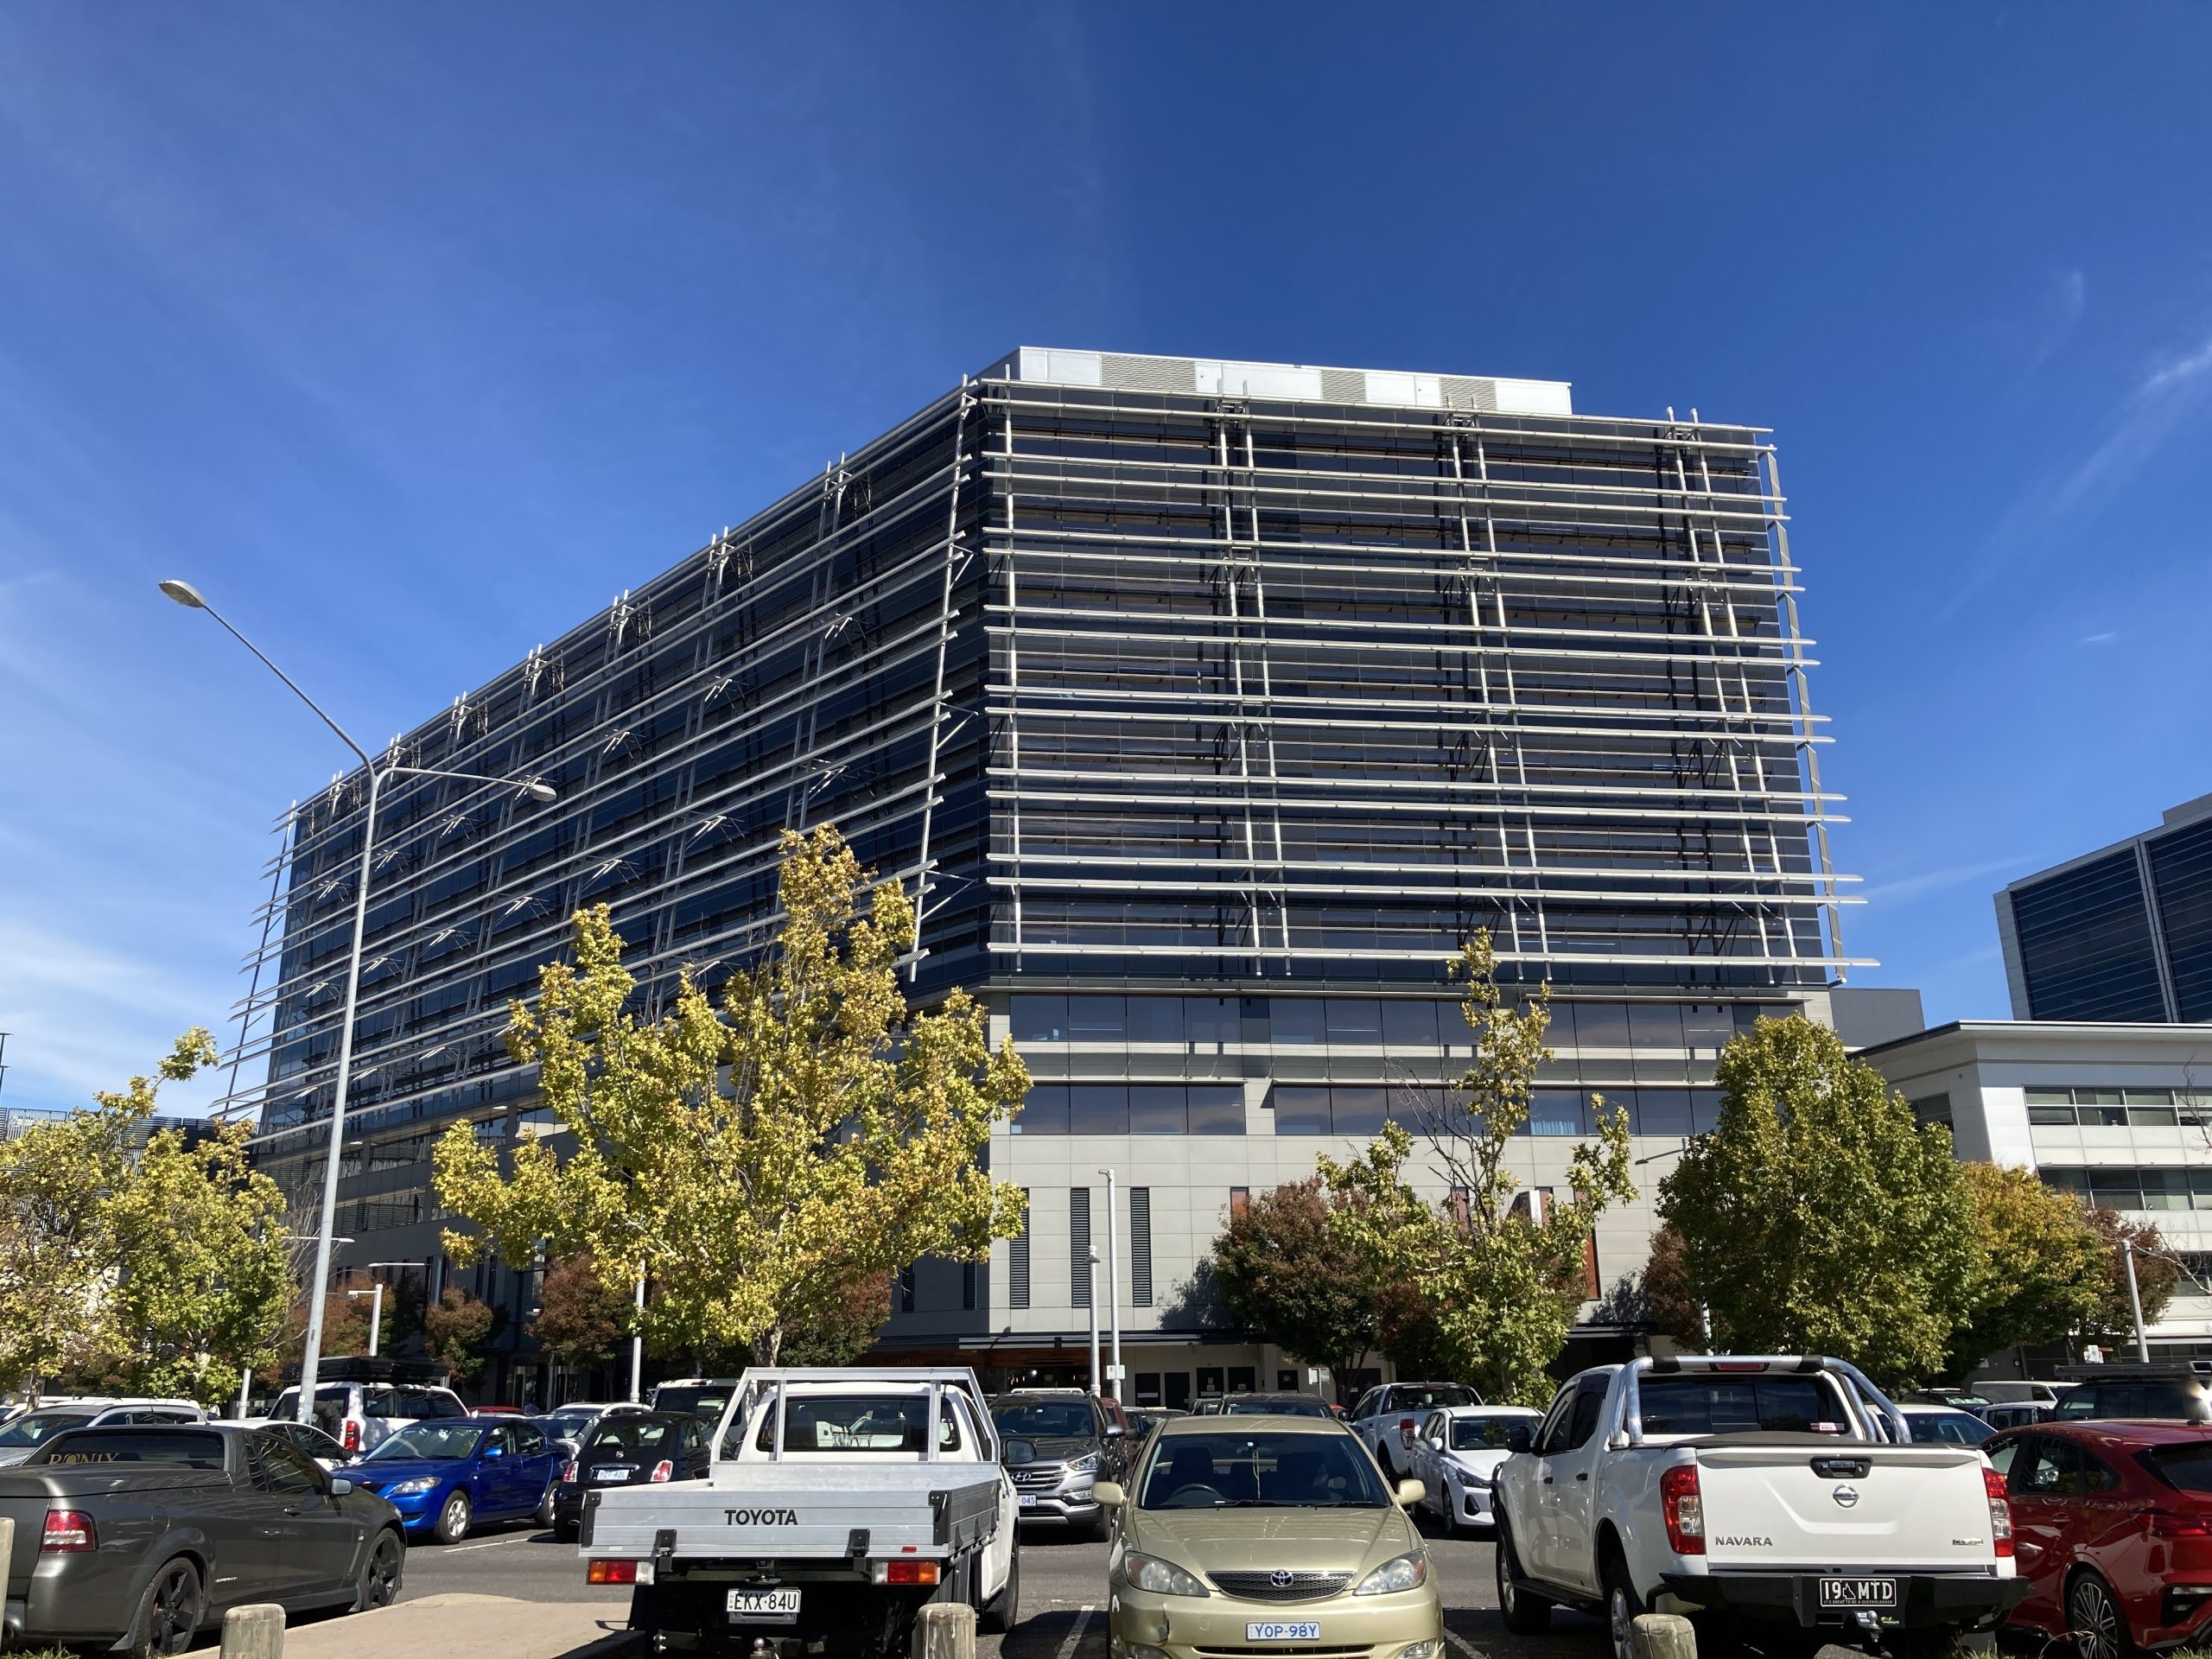
ساختمان اداره مالیات استرالیا در کانبرا؛ گزارش شفافیت شرکتی تازه ATO جزئیات مالیات شرکتهای بزرگ را منتشر کرده است.
۱۱۴۹ شرکت بزرگ، معادل ۲۷ درصد شرکتهای مشمول گزارش شفافیت مالیاتی استرالیا، در سال مالی ۲۰۲۴-۲۵ مالیات شرکتی نپرداختهاند. این عدد در نگاه اول بزرگ است، اما خود اداره مالیات استرالیا، ATO، هشدار داده «مالیات صفر» بهخودیخود به معنی فرار مالیاتی یا تخلف نیست.
در این خبر بینالمللی میخوانید
گزارش دهم شفافیت شرکتی ۴۲۹۹ بنگاه را پوشش میدهد. ۳۱۵۰ شرکت، معادل ۷۳ درصد، مالیات پرداخت کردهاند و سهم شرکتهای بدون مالیات به پایینترین سطح از زمان آغاز این گزارشها در ۲۰۱۳-۱۴ رسیده است؛ آن زمان ۳۶ درصد شرکتها مالیات نمیپرداختند.
تصویر عددی گزارش
| شاخص | مقدار |
|---|---|
| شرکتهای پوششدادهشده | ۴۲۹۹ |
| شرکتهای بدون مالیات شرکتی | ۱۱۴۹ یا ۲۷٪ |
| شرکتهای مالیاتپرداز | ۳۱۵۰ یا ۷۳٪ |
| کل مالیات قابل پرداخت | ۸۷.۵ میلیارد دلار استرالیا |
| کاهش نسبت به سال قبل | ۸.۲ میلیارد دلار، معادل ۸.۶٪ |
| مالیات بخش معدن، انرژی و آب | ۳۵.۹ میلیارد دلار، ۴۱.۱٪ کل |
چرا یک شرکت ممکن است قانونی مالیات صفر داشته باشد؟
زیان حسابداری، زیانهای انباشته سالهای قبل، اعتبارها و کسورات مالیاتی یا ساختار زمانی درآمد و هزینه میتواند بدهی مالیاتی یک شرکت را به صفر برساند. میشل سمز، معاون موقت ATO، گفته نتیجه مالیاتی صفر لزوماً نشانه تخلف نیست، اما این پروندهها همچنان زیر بررسی میمانند زیرا افکار عمومی انتظار دارد شرکتهای بزرگ سهم منصفانه خود را بپردازند.
همین تمایز اهمیت دارد: گزارش شفافیت یک ابزار غربالگری است، نه فهرست متخلفان. عدد ۱۱۴۹ باید با مدل کسبوکار، سود مشمول مالیات و استفاده از زیانها یا اعتبارها خوانده شود.
تمرکز تازه ATO: شرکتهای دیجیتال، ابر و دیتاسنتر
بخش مهمتر گزارش شاید جهت آینده بازرسی باشد. ATO میگوید بر شرکتهایی که از تأمین مالی برونمرزی، هابهای بازاریابی خارجی و پرداختهای حق امتیاز به شرکتهای مرتبط استفاده میکنند تمرکز دارد. رشد هوش مصنوعی، خدمات ابری و صنعت میزبانی داده نیز باعث شده مدلهای دیجیتال زیر ذرهبین بیشتری قرار گیرند.
منطق اداره مالیات روشن است: اگر زیرساخت، مشتری و فعالیت اقتصادی معناداری در استرالیا وجود دارد، باید بررسی شود چه بخشی از سود واقعاً در این کشور مشمول مالیات است. پرداخت بزرگ به شرکت مرتبط خارجی میتواند سود مشمول مالیات داخلی را کاهش دهد و همین تراکنشها هدف اصلی حسابرسی انتقال سود هستند.
سیستم جهانی حداقل مالیات چه نقشی دارد؟
استرالیا همراه حدود ۱۴۰ کشور به چارچوب حداقل مالیات جهانی OECD پیوسته که نرخ حداقل ۱۵ درصد را برای سود شرکتهای چندملیتی هدف میگیرد. نرخ اسمی مالیات شرکتها در استرالیا ۳۰ درصد است، اما مسئله اصلی برای شرکتهای جهانی محل ثبت سود و استفاده از ساختارهای برونمرزی است، نه فقط نرخ اسمی.
نتیجه کارزار ضد اجتناب مالیاتی تا امروز
ATO میگوید «Tax Avoidance Taskforce» از زمان ایجاد در ۲۰۱۶ حدود ۳۶ میلیارد دلار استرالیا درآمد مالیاتی اضافی از شرکتهای چندملیتی و کسبوکارهای بزرگ دولتی و خصوصی وصول کرده است. در هر مقطع نیز حدود ۱۰۰ تا ۱۵۰ بررسی و حسابرسی فعال جریان دارد.
این ارقام نشان میدهد دولت استرالیا پرونده را فقط با انتشار نام شرکتها پیش نمیبرد؛ شفافیت عمومی، حسابرسی تخصصی و قواعد انتقال سود همزمان استفاده میشوند.
معدن و انرژی هنوز ستون اصلی درآمد مالیاتیاند
بخش معدن، انرژی و آب با وجود کاهش ۲۵.۸ درصدی نسبت به سال قبل، ۳۵.۹ میلیارد دلار یا ۴۱.۱ درصد کل مالیات قابل پرداخت این جمعیت شرکتی را تأمین کرده است. مالیات شرکتی نفت و گاز ۱۰.۶ میلیارد دلار بوده و مالیات اجاره منابع نفتی، PRRT، بیش از ۲۶ درصد افزایش یافته و به ۱.۸۷ میلیارد دلار رسیده است.
این تمرکز، بودجه استرالیا را نسبت به قیمت کالاهای پایه و سود شرکتهای منابع طبیعی حساس نگه میدارد. افت قیمت مواد خام میتواند حتی در صورت بهبود انضباط مالیاتی، درآمد شرکتی دولت را کاهش دهد.
آنچه باید در گزارش بعدی دید
دو شاخص کلیدیاند: آیا سهم شرکتهای بدون مالیات از ۲۷ درصد پایینتر میرود، و آیا بازرسی مدلهای AI و دیتاسنتر به وصول مالیات یا تغییر ساختار معاملات مرتبط منجر میشود. همچنین اجرای حداقل مالیات جهانی تعیین میکند شرکتهای چندملیتی تا چه حد میتوانند سود را میان حوزههای قضایی جابهجا کنند.

گزارش و راستیآزمایی خبرهای ایران و جهان؛ هر ادعا با منبع و تاریخ.
مطالب مرتبط
 استرالیا · ۱۹ مهر ۱۴۰۵
وزیر انرژی استرالیا واردات گازوئیل روسیه را رد کرد
 استرالیا · ۱۵ مهر ۱۴۰۵
رأی اقلیمی دیوان عالی استرالیا؛ مجوز توسعه معدن ماونت پلزنت باطل شد
 استرالیا · ۱۳ مهر ۱۴۰۵