
چرا نفت با وجود جنگ ارزانتر شد؟
نفت برنت پس از جهش اولیه با بازیابی صادرات خاورمیانه و آزادسازی ذخایر گروه هفت پایین آمد. این افت نشانه پایان ریسک جنگ نیست؛ بازار میان افزایش عرضه فوری و آسیبپذیری هرمز، پالایشگاهها و بیمه کشتیرانی قیمتگذاری میکند.
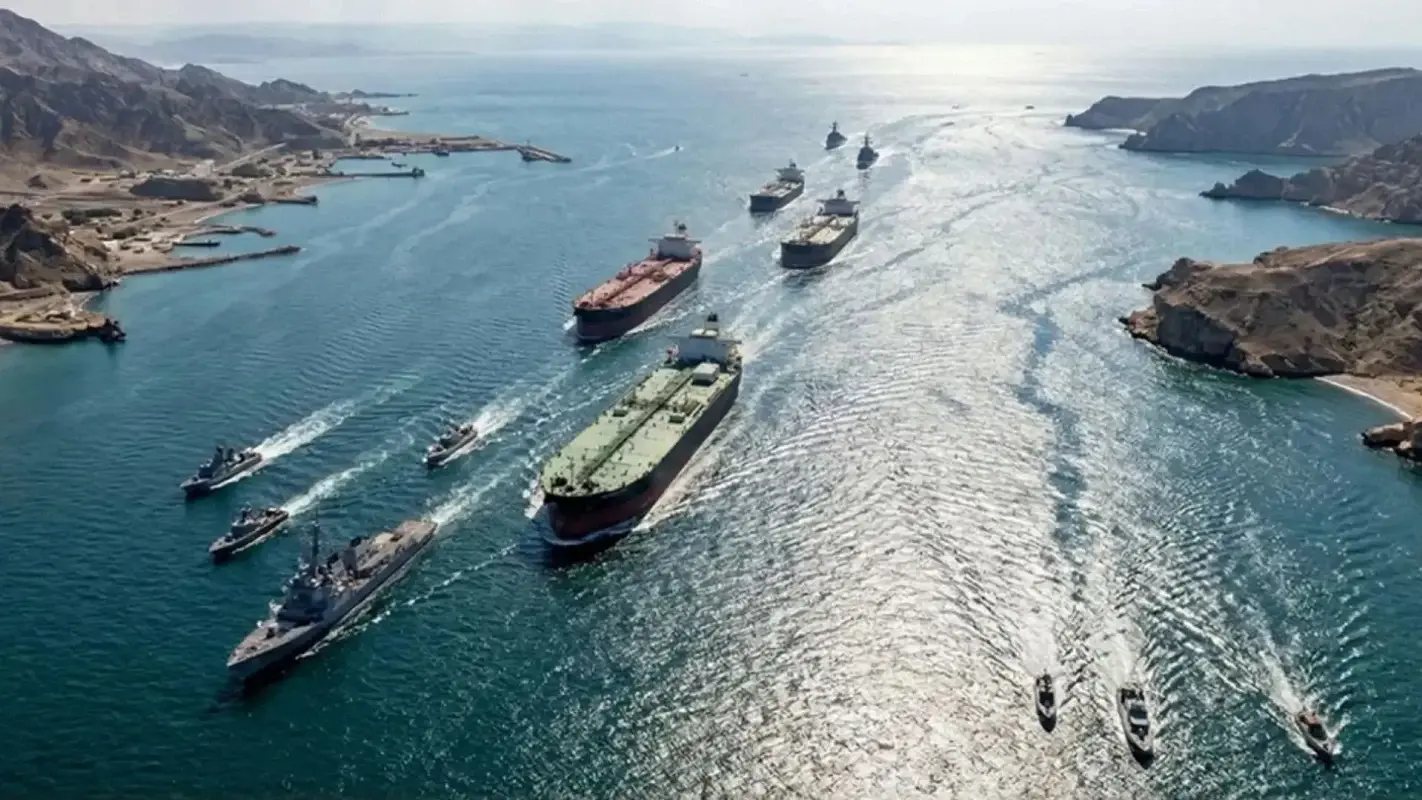
نفتکشها در مسیر تنگه هرمز؛ تصویر آرشیوی مرتبط با بحث آزادی کشتیرانی. منبع: GZT.
نفت برنت روز دوشنبه ۵ اکتبر پس از آنکه در معاملات اولیه تا ۳.۱ درصد بالا رفته بود، جهت عوض کرد و قرارداد دسامبر با افت ۱.۹ درصدی در ۱۰۰.۳۲ دلار برای هر بشکه بسته شد؛ پایینترین قیمت تسویه از ۲۲ سپتامبر. عامل اصلی این چرخش، کاهش ناگهانی تنش نبود، بلکه رسیدن همزمان دو علامت عرضه به بازار بود: بازیابی بخشی از صادرات خاورمیانه و برنامه گروه هفت برای آزادسازی ۱۰۰ میلیون بشکه از ذخایر اضطراری.
در این تحلیل اقتصادی میخوانید
بازار نفت در این مرحله به یک پرسش عملی پاسخ میدهد: آیا بشکههای بیشتری در هفتههای آینده به پالایشگاهها میرسد؟ پاسخ موقت مثبت شده است، اما این با پاسخ به پرسش بزرگتر ــ آیا امنیت هرمز و زیرساختهای انرژی بازگشته؟ ــ یکسان نیست.
چه چیزی نسبت به ابتدای روز تغییر کرد؟
دادههای اولیه ردیابی کشتیها نشان داد صادرات نفت خاورمیانه در چهار روز از هفت روز پایانی سپتامبر از سطح پیش از جنگ عبور کرده است. این دادهها موقتی و قابل بازبینیاند، اما برای معاملهگران علامت مهمی بود: اختلال مسیرها الزاماً به معنای افت همیشگی حجم صادرات نیست و تولیدکنندگان توانستهاند بخشی از جریان را با مسیر، زمانبندی و عملیات بارگیری متفاوت جبران کنند.
همزمان، آزادسازی ذخایر گروه هفت عرضهای فوریتر از افزایش تولید ایجاد میکند. عربستان نیز قیمت رسمی فروش نفت عرب لایت به مشتریان آسیایی را برای نوامبر سه دلار در هر بشکه کاهش داد. کنار هم قرار گرفتن این سه علامت ــ صادرات بیشتر، ذخایر اضطراری و تخفیف فروش ــ حقبیمه کمبود فوری را از قیمت کم کرد.
چرا افت قیمت به معنی پایان بحران نیست؟
قیمت نقدی و آتی نفت، میانگین ریسکها را وزن میکند؛ نه اینکه درباره صلح یا جنگ حکم صادر کند. کشتیها ممکن است عبور کنند اما با حقبیمه جنگی بیشتر، خاموشکردن سامانههای شناسایی یا تغییر مسیر. پالایشگاهها نیز ممکن است نفت خام داشته باشند اما با کمبود فرآوردههایی مانند دیزل روبهرو شوند. بنابراین بازیابی حجم صادرات میتواند قیمت نفت خام را پایین بیاورد، در حالی که هزینه واقعی حملونقل و سوخت برای مصرفکننده همچنان بالا بماند.
تصمیم هفت صادرکننده اوپکپلاس برای ثابت نگهداشتن تولید در نوامبر نیز دو پیام دارد. از یک سو، عرضه رسمی بیشتر نمیشود؛ از سوی دیگر، تولیدکنندگان ظاهراً افت روز دوشنبه را هنوز نشانه سقوط تقاضا نمیدانند. بازار اکنون بیش از تصمیم اسمی تولید، به توان تحویل واقعی بشکهها نگاه میکند.
چه کسانی سود میبرند و چه کسانی نه؟
کشورهای واردکننده انرژی و صنایع حملونقل از کاهش نفت خام سود میبرند، بهویژه اگر افت قیمت چند هفته دوام بیاورد. دولتهای مصرفکننده نیز برای مهار تورم سوخت فرصت میگیرند. اما تولیدکنندگانی که برای جبران ریسک امنیتی تخفیف میدهند یا هزینه اسکورت و بیمه میپردازند، الزاماً درآمد خالص بیشتری ندارند.
برای ایران، پایینآمدن قیمت جهانی همزمان با محدودیت صادرات، درآمد ارزی را از دو مسیر تحت فشار قرار میدهد. برای عربستان و دیگر صادرکنندگان خلیج فارس، بازیابی جریان صادرات مزیت دارد، اما تخفیف قیمت و هزینه حفاظت از زیرساختها بخشی از این منفعت را میبلعد.
اثر بر تورم نیز خطی نیست. کاهش قیمت نفت خام با وقفه به بنزین و دیزل منتقل میشود و نرخ ارز، مالیات، یارانه و ظرفیت پالایش میتواند این انتقال را متوقف کند. بنابراین افت برنت الزاماً به کاهش فوری هزینه زندگی نمیانجامد؛ مخصوصاً در اقتصادهایی که پول ملی ضعیف شده یا واردات فرآورده محدود است.
قویترین استدلال مخالف
میتوان گفت افت یکروزه بیش از آنکه نشانه تغییر بنیادی باشد، واکنش معاملهگران به آزادسازی ذخایر و اصلاح موقعیتهای سوداگرانه است. این اعتراض معتبر است. اگر صادرات بازیابیشده پایدار نباشد، حملات به کشتیها ادامه یابد یا ذخایر اضطراری نتواند کمبود فرآورده را جبران کند، حقبیمه جنگ بهسرعت بازمیگردد.
چه دادهای مسیر بازار را روشن میکند؟
- حجم واقعی بارگیری و تحویل نفت خاورمیانه، نه فقط حرکت ثبتشده کشتیها؛
- جزئیات زمانبندی و ترکیب آزادسازی ۱۰۰ میلیون بشکه گروه هفت؛
- نرخ بیمه جنگی و تعداد کشتیهای عبوری از هرمز و بابالمندب؛
- ذخایر تجاری نفت و دیزل و حاشیه سود پالایشگاهها؛
- قیمت رسمی فروش عربستان و تصمیم بعدی اوپکپلاس در اول نوامبر.
اگر صادرات برای چند هفته نزدیک سطح پیش از جنگ بماند و ذخایر فرآورده بازسازی شود، افت قیمت میتواند ساختاریتر شود. اگر تنها حجم نفت خام بهبود یابد اما امنیت مسیرها و ظرفیت پالایش همچنان آسیبپذیر باشد، کاهش فعلی بیشتر یک تنفس موقت است تا پایان بحران.
افت قیمت را با چه مبنایی باید مقایسه کرد؟
مقایسه باید میان قراردادهای همسررسید و زمانهای همسان انجام شود. افت از اوج معاملات روز با کاهش نسبت به قیمت تسویه روز قبل یکسان نیست. همچنین اعلام آزادسازی ذخیره، عرضه تحویلشده در همان روز محسوب نمیشود. برای نسبتدادن تغییر قیمت به آن تصمیم، باید زمان خبر، برنامه تحویل و سایر علامتهای همزمان بازار را کنار هم دید؛ متن حاضر وزن احتمالی این عوامل را توضیح میدهد، نه سهم عددیِ جداگانه هرکدام را.
منابع
- خبرگزاری Reuters
- منبع تکمیلی MarketWatch — Crude oil prices reverse early gains to settle at two-week low — ۵ اکتبر ۲۰۲۶
- منبع تکمیلی Al Jazeera / Reuters — Middle East oil exports surpass pre-war levels despite tensions — ۵ اکتبر ۲۰۲۶
- خبرگزاری Associated Press (AP)
- منبع تکمیلی EnergyNow — Oil slips as exports rise and G7 releases reserves — ۵ اکتبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرخبرنگار شبکه بانکی با تمرکز بر اعتبار، تسهیلات، نرخ سود و کیفیت دارایی بانکها. اثر تصمیمهای بانکی بر بنگاه و خانوار را پیگیری میکند.
مطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵