
بانک انگلستان در آستانه چرخش؟ بازار افزایش نرخ را جدی گرفت
رأی ۶ به ۳ برای حفظ نرخ ۳.۷۵ درصدی، همراه با فشار تورمی انرژی، احتمال افزایش نرخ در نوامبر را دوباره وارد قیمتگذاری بازار کرده است؛ اما این سناریو هنوز تصمیم بانک انگلستان نیست.
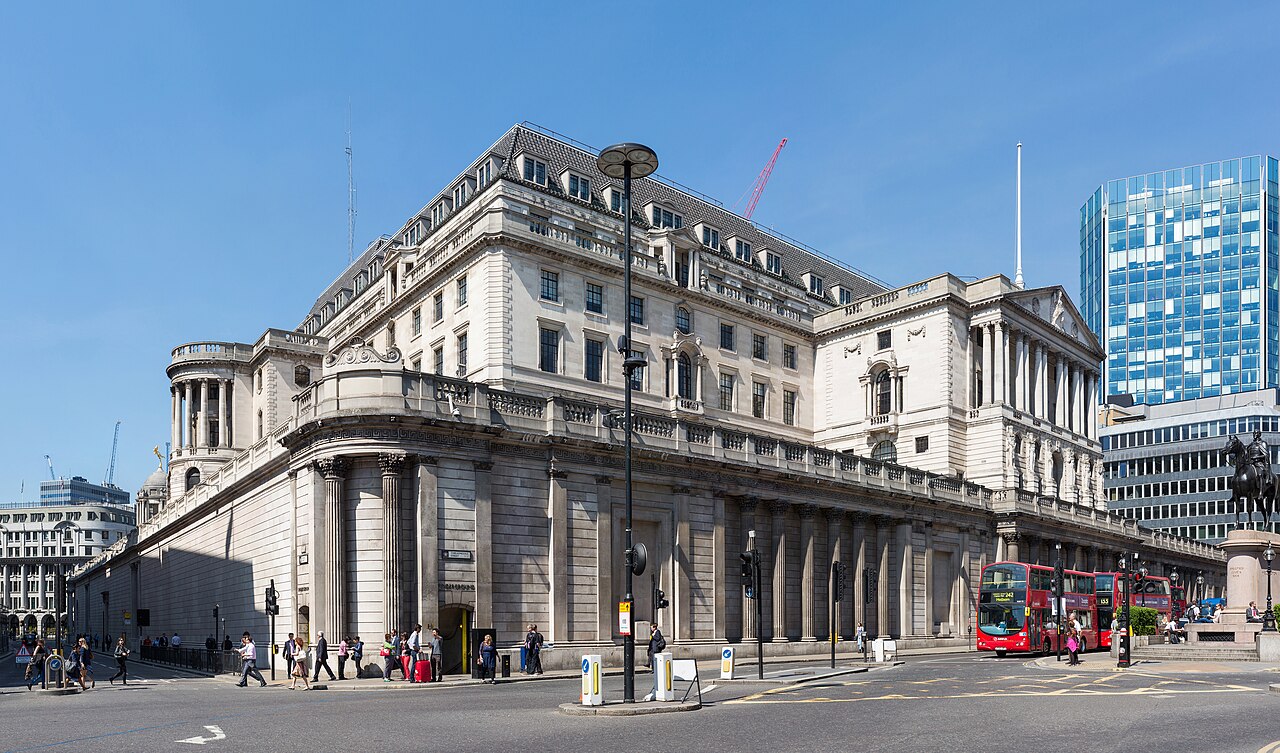
ساختمان بانک انگلستان در لندن؛ تصویر آرشیوی. عکس: David Iliff / Wikimedia Commons، مجوز CC BY-SA 3.0.
بحث بریتانیا دیگر فقط درباره زمان کاهش بعدی نرخ بهره نیست؛ بازار احتمال بازگشت به افزایش نرخ را جدی گرفته است. رأی ۶ به ۳ بانک انگلستان برای حفظ نرخ ۳.۷۵ درصدی نشان داد سه عضو همین حالا افزایش را لازم میدانند و شوک انرژی میتواند مسیر سیاست پولی را از «مکث» به «انقباض دوباره» ببرد.
در این خبر اقتصادی میخوانید
چه اتفاقی افتاده است؟
بانک انگلستان در نشست سپتامبر با رأی ۶ به ۳ نرخ بهره را در ۳.۷۵ درصد ثابت نگه داشت. سه عضو کمیته سیاست پولی خواستار افزایش ۲۵ واحد پایهای تا ۴ درصد شدند؛ شکافی که نشان میدهد نگرانی درباره ماندگاری تورم در داخل کمیته جدیتر شده است. یک روز بعد، Barclays و UBS Global Research پیشبینی کردند که افزایش نرخ میتواند از نشست نوامبر آغاز شود.
این پیشبینی هنوز تصمیم بانک مرکزی نیست. تفاوت میان «انتظار تحلیلگران»، «قیمتگذاری بازار» و «تصمیم رسمی» در این پرونده مهم است: بانک انگلستان فقط گفته آماده اقدام در صورت لزوم است و نشست بعدی کمیته سیاست پولی برای ۵ نوامبر برنامهریزی شده است.
چه چیزی مسیر نرخ بهره را برگرداند؟
عامل اصلی، بازگشت فشار تورمی از مسیر انرژی است. تورم مصرفکننده بریتانیا در اوت به ۳.۱ درصد رسید و بانک مرکزی انتظار دارد در فصلهای آینده بالاتر برود. در صورت ماندگاری قیمتهای بالای انرژی، خطر انتقال شوک اولیه به دستمزدها، قیمت خدمات و انتظارات تورمی افزایش مییابد؛ همان چیزی که بانک مرکزی از آن با عنوان آثار دور دوم یاد میکند.
در مقابل، هنوز شواهد قاطعی از انتقال گسترده هزینه انرژی به قیمتگذاری داخلی دیده نمیشود و شرایط مالی نیز از قبل انقباضی است. همین دوگانگی توضیح میدهد چرا اکثریت کمیته فعلاً صبر کردهاند، در حالی که اقلیت سهنفره افزایش فوری را ترجیح داده است.
آنچه میدانیم
نرخ بانکی بریتانیا ۳.۷۵ درصد است. تصمیم سپتامبر با رأی ۶ به ۳ برای حفظ نرخ تصویب شد. تورم اوت ۳.۱ درصد بود و ریسکهای تورمی از نگاه بانک انگلستان به سمت بالا متمایل شدهاند. Barclays افزایش نرخ در نوامبر را پیشبینی کرده و UBS نیز نوامبر و سپس فوریه ۲۰۲۷ را در سناریوی پایه خود برای افزایش نرخ قرار داده است. قیمتگذاری بازار نیز احتمال افزایش در نوامبر را حدود دو سوم نشان میدهد.
آنچه هنوز نمیدانیم
هنوز مشخص نیست شوک انرژی تا نوامبر چه اندازه دوام میآورد و آیا به دستمزدها و قیمت خدمات منتقل میشود. همچنین میان مؤسسات بزرگ اجماع کامل وجود ندارد؛ برخی سناریوها همچنان توقف طولانیتر نرخ را محتمل میدانند. بنابراین پیشبینی افزایش نوامبر را نباید بهعنوان تصمیم از پیش گرفتهشده بانک انگلستان خواند.
تأثیر مستقیم بر بازار
افزایش احتمال نرخ بالاتر مستقیماً روی اوراق دولتی بریتانیا، پوند، نرخ وام مسکن و ارزشگذاری سهام اثر میگذارد. منحنی نرخ کوتاهمدت بریتانیا پیش از این نیز صعودی شده و بانک انگلستان گفته انتقال افزایش نرخهای بازار به هزینه وام خانوارها و شرکتها سریع بوده است. نرخ اعلامی وام مسکن ثابت دوساله حدود ۹۵ واحد پایه بالاتر از پیش از شوک اخیر انرژی قرار گرفته است.
برای سهام، نرخ بالاتر نرخ تنزیل جریان نقدی آینده را افزایش میدهد و معمولاً فشار بیشتری بر شرکتهای بدهکار یا حساس به مصرف وارد میکند. در مقابل، برخی بانکها میتوانند از حاشیه سود بالاتر بهره ببرند، هرچند افزایش نکول یا ضعف تقاضای وام میتواند بخشی از آن را خنثی کند. جهت همزمان بازارهای اصلی را میتوان در نقشه بازار رونما دنبال کرد.
این تغییر انتظارات در همان هفتهای رخ داده که بازار سهام اروپا نیز زیر فشار نرخهای بالاتر و خبرهای شرکتی عقب نشسته است. رونما در گزارش افت بورس اروپا و فشار بر خودرو و مخابرات این زمینه بازار را بررسی کرده است.
پیشینه؛ از کاهش نرخ تا احتمال بازگشت انقباض
بانک انگلستان در فاصله اوت ۲۰۲۴ تا دسامبر ۲۰۲۵ نرخ بهره را طی چند مرحله پایین آورد و آن را به ۳.۷۵ درصد رساند. اما شوک تازه انرژی مسیر کاهش تورم را پیچیده کرده است. تصمیم سپتامبر نشان داد بانک مرکزی هنوز افزایش را قطعی نمیداند، ولی دیگر احتمال آن را نیز حاشیهای تلقی نمیکند. همزمان برنامه کاهش ترازنامه ادامه دارد و بانک قصد دارد موجودی اوراق دولتی خریداریشده برای سیاست پولی را طی یک برنامه چندساله به صفر برساند.
مسیر بعدی؛ سه متغیر قابلرصد
- تورم و قیمت انرژی: دوام افزایش نفت، گاز و برق و اثر آن بر تورم ماههای سپتامبر و اکتبر مهمترین ورودی تصمیم نوامبر است.
- دستمزد و قیمت خدمات: ظهور آثار دور دوم در دستمزدها و خدمات میتواند اعضای بیشتری از کمیته را به سمت افزایش نرخ ببرد.
- قیمتگذاری بازار نرخ: تغییر احتمال ضمنی افزایش نرخ و حرکت بازده اوراق کوتاهمدت نشان خواهد داد معاملهگران تا چه حد سناریوی نوامبر را جدی میگیرند.
منابع
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- خبرگزاری Reuters
- منبع تکمیلی Bank of England — September 2026 Monetary Policy Summary and Minutes — ۱۷ سپتامبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵