
صندوق بینالمللی پول به دولتهای ثروتمند هشدار داد: رشد اقتصادی بهتنهایی بدهی آمریکا را مهار نمیکند
مدیر صندوق بینالمللی پول در نشست بانکوک هشدار داد بدهی بالای آمریکا و دیگر اقتصادهای ثروتمند با رشد اقتصادی بهتنهایی مهار نمیشود؛ گزارش مالی صندوق خواستار اصلاح بودجه و حمایت هدفمند از آسیبپذیران شد.
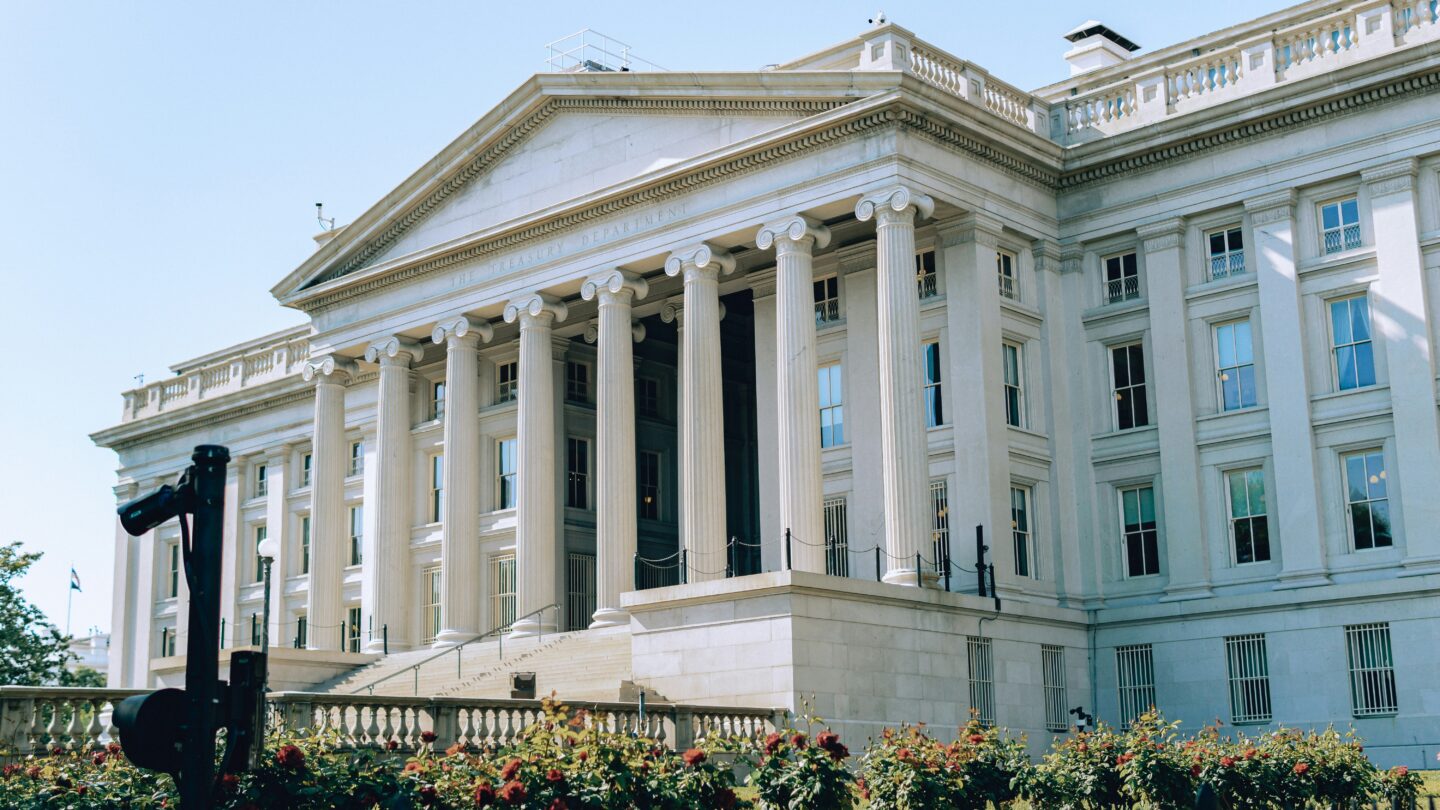
ساختمان وزارت خزانهداری آمریکا در واشینگتن؛ تصویر آرشیوی ۲۰۲۵، عکس: Anthony Roberts / Unsplash.
صندوق بینالمللی پول چهارشنبه ۱۴ اکتبر ۲۰۲۶ همزمان با نشست سالانه خود در بانکوک از دولتهای بزرگ خواست برای مهار بدهی و کسری بودجه فقط به رشد اقتصادی تکیه نکنند. کریستالینا جورجیوا، مدیرعامل صندوق، درباره آمریکا گفت بدهی فدرال بیش از ۴۰ تریلیون دلار است و رشد، هرچند به بهبود نسبت بدهی کمک میکند، بهتنهایی با سرعت کافی شکاف مالی را کاهش نمیدهد. این موضع یک توصیه و ارزیابی سیاستی صندوق است، نه مصوبه الزامآور دولت آمریکا یا پیشبینی سقوط قریبالوقوع بازار اوراق.
در این خبر اقتصادی میخوانید
چه چیزی در گزارش و نشست امروز تازه است؟
در نشست خبری «پایش مالی» یا Fiscal Monitor که چهارشنبه منتشر شد، رودریگو والدس، مدیر دپارتمان امور مالی صندوق، تأکید کرد خطرهای بودجهای افزایش یافتهاند: بدهی بالاست، نرخهای بهره بیشتر شده و تعهدهای هزینهای دولتها ادامه دارد. او هشدار داد پیامدهای بیانضباطی مالی در اقتصادهای بزرگ پشت مرزهای همان کشورها نمیماند و از کانال بازار سرمایه به دیگر اقتصادها منتقل میشود. در سخنان جداگانه جورجیوا درباره دستورکار جهانی نیز از کاهش ذخایر مالی و انرژی، ماندگاری تورم و تفاوت عملکرد اقتصادهای بهرهمند از رونق هوش مصنوعی با واردکنندگان انرژی سخن رفته است.
رویترز از نشست بانکوک گزارش داد جورجیوا ضمن اشاره به شناخت مقامهای خزانهداری آمریکا از مسئله بدهی، خواستار تدابیری در درآمد یا هزینه دولت شد. او همچنین اقتصاد چین را به تقویت تقاضای داخلی بهجای اتکای بیش از اندازه به صادرات توصیه کرد. این دو توصیه یکسان نیستند: مسئله اصلی واشینگتن کسری بودجه و هزینه تأمین مالی است، در حالی که برای پکن ترکیب تقاضا و صادرات در مرکز بحث قرار دارد.
بدهی ۴۰ تریلیون دلاری چه معنایی دارد؟
رقم بیش از ۴۰ تریلیون دلار، به گزارش رویترز و آسوشیتدپرس، اشاره به موجودی بدهی دولت فدرال آمریکا دارد و نباید با کسری بودجه یک سال، پرداخت بهره سالانه یا اندازه تولید ناخالص داخلی خلط شود. اگر دولت در هر سال بیش از درآمد خود خرج کند، برای پوشش فاصله معمولاً وام میگیرد؛ هزینه بدهیهای قبلی نیز با نرخهای بهره تازه بر بودجه فشار میآورد. رشد اقتصادی قویتر میتواند درآمد مالیاتی را افزایش دهد و نسبت بدهی به تولید را پایین بیاورد، اما اگر کسری پایه و هزینه بهره همچنان بالا بمانند، موجودی بدهی ممکن است حتی در دوره رشد مثبت افزایش یابد.
| مفهوم | معنا | خطای رایج |
|---|---|---|
| موجودی بدهی دولت | کل تعهدهای انباشته در یک مقطع | برابر دانستن آن با کسری یک سال |
| کسری بودجه | فاصله درآمد و هزینه در یک دوره | فرض کاهش خودکار با رشد تولید |
| هزینه بهره | پرداخت مربوط به تأمین مالی بدهی | نادیده گرفتن اثر تمدید اوراق با نرخ بالاتر |
| نسبت بدهی به تولید | مقیاسی برای سنجش بار بدهی نسبت به اقتصاد | تعبیر آن بهعنوان مهلت یا آستانه قطعی بحران |
چرا هزینه بدهی کشورهای ثروتمند به کشورهای کمدرآمد میرسد؟
وقتی دولتهای بزرگ اوراق بدهی بیشتری منتشر میکنند و بازده لازم برای جذب خریداران افزایش مییابد، هزینه استقراض در بازارهای جهانی نیز میتواند بالا برود. سرمایهگذار بازده اوراق آمریکا و کشورهای پیشرفته را یکی از معیارهای مقایسه با اوراق اقتصادهای نوظهور قرار میدهد. اگر بازده مرجع افزایش یابد، وامگیرندگان پرریسکتر معمولاً ناچارند بهره بالاتری پیشنهاد کنند، ارزش ارز آنها ممکن است تحت فشار قرار گیرد و بازپرداخت بدهی خارجی سختتر شود. البته این نتیجه برای همه کشورها به یک اندازه نیست و به سررسید بدهی، سهم ارز خارجی، ذخایر ارزی و اعتبار سیاست مالی وابسته است.
آسوشیتدپرس گزارش داده در کشورهای کمدرآمد، هزینه خدمات بدهی میتواند فضای بودجهای برای سلامت، آموزش و زیرساخت را محدود کند. از این منظر صندوق فقط به کاهش یک عدد در ترازنامه دولتهای ثروتمند اشاره نمیکند؛ بحث بر سر زنجیرهای از پیامدهاست که از بازار اوراق به خدمات عمومی در کشور دیگر میرسد. این انتقال یک سازوکار اقتصادی قابل بررسی است، نه تضمین وقوع بحران در یک کشور معین.
واقعیت، موضع صندوق و پرسشهای باز
واقعیت مستند: نشست رسمی صندوق در ۱۴ اکتبر برگزار شد؛ مدیران این نهاد درباره افزایش ریسک مالی، بالا بودن بدهی و هزینه بهره هشدار دادند و خواستار بازبینی سیاست مالی شدند. موضع سیاستی صندوق: دولتها باید اصلاح درآمدها، کارایی هزینهها و مدیریت مالی عمومی را در اولویت بگذارند و به حمایتهای گسترده و بدون زمان پایان تکیه نکنند. این توصیه نسخه واحدی برای همه کشورها نیست. صندوق تأکید کرده حمایت از خانوارهای نیازمند باید هدفمند، موقت، شفاف و محدود به توان مالی باشد.
آنچه هنوز نتیجه قطعی نیست: از سخنان امروز نمیتوان نتیجه گرفت واشینگتن در روزهای آینده الزاماً مالیات را افزایش میدهد، هزینهای مشخص را حذف میکند یا بازار اوراق آمریکا حتماً دچار بحران خواهد شد. مسیر عملی سیاست مالی به تصمیم کنگره، دولت و واکنش اقتصاد وابسته است. به همین ترتیب، پیشنهاد صندوق برای اصلاح مالیات به معنی توصیه افزایش ساده و یکسان نرخ مالیات برای همه نیست؛ گزارش در بخشی از بررسی خود بر کاهش کژکارکردهای مالیاتی و تقویت فعالیت اقتصادی تأکید دارد.
اثر جنگ انرژی و رونق فناوری بر معادله بدهی
جورجیوا در نشست دستورکار جهانی گفت اقتصاد جهان همزمان از دو نیروی متفاوت اثر میگیرد: اختلال عرضه انرژی که رشد را کاهش و هزینهها را افزایش میدهد، و تقاضا برای سرمایهگذاری مرتبط با هوش مصنوعی که به فعالیت بخشی از اقتصادها شتاب میدهد. این دو نیرو آثار برابر یا توزیع یکسان ندارند. صادرکنندگان انرژی خارج از منطقه جنگ و اقتصادهای متصل به زنجیره تأمین فناوری ممکن است عملکرد بهتری داشته باشند؛ کشورهای واردکننده انرژی یا محروم از موج سرمایهگذاری فناوری بیشتر در معرض فشارند. برای بودجه دولتها نیز افزایش قیمت انرژی میتواند هزینه یارانه و حمایت اجتماعی را بالا ببرد و همزمان درآمد واقعی خانوار را تضعیف کند.
رونما پیشتر در گزارش آغاز نشست بانکوک و محورهای بدهی، انرژی و هوش مصنوعی زمینه رویداد را تشریح کرد و در هشدار پیشین صندوق درباره بدهی و ریسک رونق هوش مصنوعی به خطرهای بازار پرداخت. نکته تازه گزارش امروز، تأکید مستقیم مدیران صندوق بر ضرورت اقدام بودجهای دولتهای بزرگ و اثر عبور ریسک از مرز آنهاست.
چه چیزی را در هفتههای آینده باید دید؟
شاخصهای عملی برای آزمودن هشدار صندوق شامل نرخ بازده اوراق بلندمدت و کوتاهمدت آمریکا، میزان انتشار اوراق، صورتحساب هزینه بهره بودجه، تصمیمهای مالی کنگره و شرایط بازپرداخت بدهی کشورهای کمدرآمد است. اگر بازده اوراق بالا بماند و دولتها بدون اصلاح، کسری بیشتری ثبت کنند، فشار تمدید بدهی میتواند تشدید شود. اگر رشد، درآمد مالیاتی و کاهش کسری همزمان بهتر شوند، تصویر قابل مدیریتتر خواهد شد. برای ارزیابی درست، تغییر نرخ بهره را باید در کنار میزان بدهیِ در حال سررسید و ساختار هزینه دولت دید، نه بهصورت جداگانه.
منابع
- خبرگزاری Reuters
- خبرگزاری Associated Press (AP)
- منبع رسمی International Monetary Fund (IMF)
- منبع رسمی U.S. Department of the Treasury
- منبع تکمیلی رویترز، اظهارات صندوق درباره بدهی آمریکا و اصلاحات مالی، ۱۴ اکتبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵