نرخ وام مسکن شناور در سوئد بالا رفت؛ لنسفورسکرینگار ۴٫۱۹ و سوئدبانک ۴٫۱۴ درصد
لنسفورسکرینگار نرخ سهماههٔ وام مسکن را به ۴٫۱۹ و سوئدبانک نرخ لیستی وام شناور را به ۴٫۱۴ درصد رساند؛ بانک مرکزی نرخ بهره را ۲ درصد کرده است.
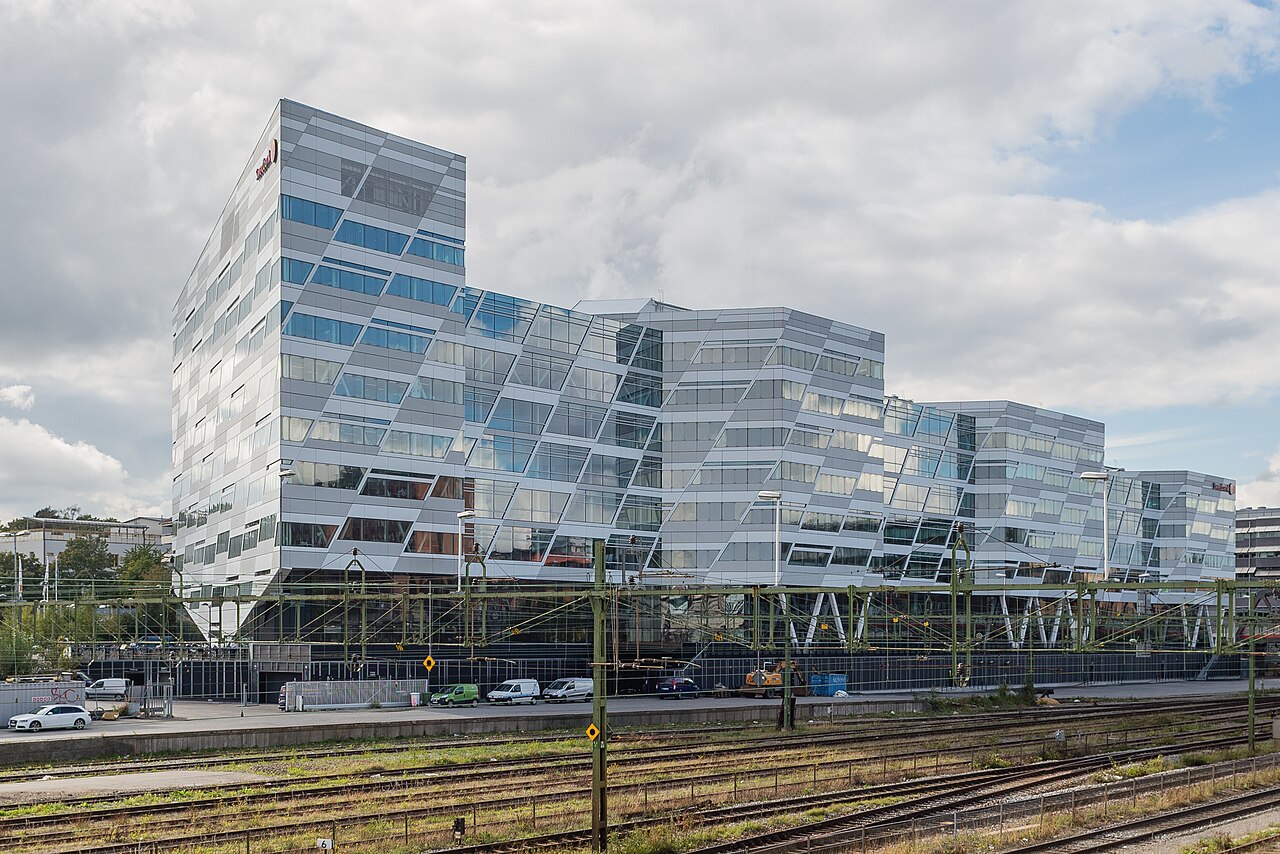
دفتر مرکزی سوئدبانک در سوندبیبری، تصویر آرشیوی ۲۰۱۴؛ عکس: Arild Vågen / Wikimedia Commons، CC BY-SA 4.0. تصویر مربوط به اعلام نرخ وام در نوامبر ۲۰۲۶ نیست.
دو بانک سوئدی پس از افزایش نرخ بهرهٔ بانک مرکزی، نرخ لیستی وام مسکن شناور را بالا بردهاند. بانک وام لنسفورسکرینگار نرخ سهماههٔ خود را از ۶ نوامبر ۰٫۲۵ واحد درصد افزایش داد و به ۴٫۱۹ درصد رساند. سوئدبانک نیز نرخ لیستی وام شناور را ۰٫۲۵ واحد درصد بالا برد و به ۴٫۱۴ درصد رساند و نرخ سپردههای پسانداز را هم به همین اندازه افزایش داد؛ این تغییر از ۱۶ نوامبر اجرا میشود.
در این خبر اقتصادی میخوانید
بانک مرکزی چه تصمیمی گرفت؟
بانک مرکزی سوئد (ریکسبانک) در ۴ نوامبر نرخ بهرهٔ سیاستی را ۰٫۲۵ واحد درصد افزایش داد و آن را به ۲ درصد رساند؛ نرخ جدید از ۱۱ نوامبر اعمال میشود. بیانیهٔ این بانک میگوید فعالیت اقتصادی قویتر در کنار افزایش هزینهها بر اثر اختلال در عرضه باعث میشود تورم در ادامه همچنان بالا برود.
وامگیرندگان چه تغییری میبینند؟
بر اساس اطلاعیهٔ لنسفورسکرینگار، فقط نرخ سهماهه تغییر کرد و نرخهای بلندمدتتر ثابت ماندند: یکساله ۳٫۷۴ درصد، دوساله ۳٫۹۹، سهساله ۴٫۱۰، چهارساله ۴٫۱۹، پنجساله ۴٫۲۹، هفتساله ۴٫۵۰ و دهساله ۴٫۶۰ درصد. سوئدبانک نیز گفته است نرخهای ثابت دیگر را تغییر نداده است. همهٔ این ارقام نرخ لیستیاند.
برای تصور اندازهٔ اثر، یک محاسبهٔ ساده کمک میکند: ۰٫۲۵ واحد درصد روی وامی دو میلیون کرونی در سال حدود ۵ هزار کرون، یعنی نزدیک ۴۱۷ کرون در ماه، بهرهٔ بیشتر پیش از کسر مالیات است.
خلاصهٔ ماجرا این است: بانک مرکزی نرخ را ۰٫۲۵ واحد بالا برد و بانکها همان مقدار را به نرخ وام شناور منتقل کردند؛ نرخهای ثابت بلندمدت فعلاً دستنخورده ماندهاند.
منابع
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی اطلاعیهٔ بانک وام لنسفورسکرینگار، ۵ نوامبر ۲۰۲۶
- منبع تکمیلی بیانیهٔ بانک مرکزی سوئد دربارهٔ افزایش نرخ بهره به ۲ درصد، ۴ نوامبر ۲۰۲۶
- منبع تکمیلی گزارش دربارهٔ افزایش نرخ سوئدبانک و لنسفورسکرینگار، ۵ نوامبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرتازهترینها در اقتصاد
تحلیلها و خبرهای تازهی همین دسته را دنبال کنید.
از مهمترین خبرها و تحلیلها عقب نمانید
خلاصه خبرها و تحلیلهای رونما را هر روز در ایمیل خود دریافت کنید.