

هشدار IMF؛ بدهی بالا و ریسک رونق هوش مصنوعی
مدیرعامل صندوق بینالمللی پول هشدار داده بدهی سنگین و تمرکز سرمایهگذاری هوش مصنوعی، دولتها و بازارها را در برابر شوک آسیبپذیرتر کردهاند؛ بااینحال، شواهد هنوز از بحران قطعی فناوری حکایت ندارند.
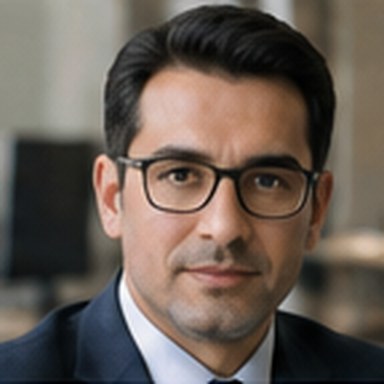
کریستالینا جورجیوا، مدیرعامل صندوق بینالمللی پول، در کمیسیون اروپا در بروکسل، ۸ سپتامبر ۲۰۲۶؛ عکس: اتحادیه اروپا / Xavier Lejeune / CC BY 4.0
کریستالینا جورجیوا، مدیرعامل صندوق بینالمللی پول، از دولتها خواست پیش از نشستهای سالانه بانکوک مهار بدهی را به تأخیر نیندازند. هشدار تازه او فقط درباره کسری بودجه نیست: تمرکز سرمایهگذاری هوش مصنوعی در چند شرکت و بازار میتواند افت سود را به شوکی گستردهتر تبدیل کند.
در این خبر اقتصادی میخوانید
سخنرانی ۷ اکتبر جورجیوا در سنگاپور، سه مسئله را در یک قاب قرار داد: بدهی عمومی سنگین، هزینه بالای استقراض و رونق سرمایهگذاری در زیرساخت هوش مصنوعی. این پیوند مهم است، زیرا هر سه در دورهای شکل گرفتهاند که جنگهای خاورمیانه و اوکراین، انرژی و تورم را تحت فشار نگه داشته و فضای دولتها برای مقابله با شوک بعدی را محدود کرده است.
این سخنان تصمیم تازه یا برنامه الزامآور صندوق نیست. جورجیوا دستور کار سیاستی این نهاد را پیش از نشستهای سالانه صندوق بینالمللی پول و بانک جهانی در بانکوک ترسیم کرده است؛ نشستهایی که از ۱۲ تا ۱۸ اکتبر برگزار میشوند. تمایز میان هشدار و سیاست اجرایی اهمیت دارد: توصیه صندوق زمانی اثر عملی پیدا میکند که دولتها آن را در بودجه، مالیات، حمایت اجتماعی، تنظیمگری یا سیاست پولی خود ترجمه کنند.
چرا بدهی دوباره در مرکز هشدار قرار گرفته است؟
آخرین گزارش مالی کامل صندوق که در آوریل ۲۰۲۶ منتشر شد، بدهی عمومی جهان در سال ۲۰۲۵ را اندکی کمتر از ۹۴ درصد تولید ناخالص داخلی برآورد کرد و گفت در مسیر فعلی این نسبت تا سال ۲۰۲۹ به ۱۰۰ درصد میرسد. این پیشبینی تاریخدار است و نباید با رقم نهایی سالهای آینده اشتباه گرفته شود، اما جهت خطر را نشان میدهد: بخش بزرگتری از بودجه دولتها صرف بهره میشود و منابع کمتری برای خدمات عمومی یا مقابله با بحران باقی میماند.
فشار برای کشورهای کمدرآمد ملموستر است. وقتی نرخ بهره بالا میماند، دولت ممکن است میان بازپرداخت بدهی و هزینههایی مانند سلامت، آموزش یا حمایت غذایی انتخاب کند. در اقتصادهای ثروتمند نیز بدهی ارزان گذشته با سررسیدشدن اوراق به بدهی گرانتر تبدیل میشود. به همین دلیل، مسئله فقط اندازه بدهی نیست؛ نرخ تأمین مالی، سررسیدها، ارز بدهی و توان مالیاتی کشور تعیین میکنند کدام اقتصاد زودتر آسیبپذیر میشود.
رونما پیشتر هشدار صندوق درباره هزینه بدهی آمریکا و بریتانیا را بررسی کرده بود. تفاوت سخنرانی تازه در گستردهترشدن مسئله است: جورجیوا اکنون فشار بدهی را کنار نابرابری، جنگ و تمرکز سرمایهگذاری فناوری قرار میدهد.
هوش مصنوعی چگونه از موتور رشد به کانال ریسک تبدیل میشود؟
سرمایهگذاری در تراشه، مرکز داده، شبکه برق و خدمات ابری فعلاً یکی از موتورهای رشد و سود شرکتهاست. صندوق نیز این اثر مثبت را انکار نمیکند. مدافعان این موج میگویند هزینههای سنگین امروز میتواند ظرفیت تولید، بهرهوری و نوآوری فردا را بالا ببرد؛ همانطور که راهآهن، برق و مخابرات پس از دوره ساخت گسترده به زیرساخت عمومی اقتصاد تبدیل شدند.
هشدار از جایی آغاز میشود که سرمایهگذاری، ارزشگذاری سهام و تأمین مالی در شمار محدودی از شرکتهای بسیار بزرگ ابری—یا «هایپراسکیلرها»—متمرکز شده است. اگر درآمد حاصل از هوش مصنوعی دیرتر از انتظار برسد یا سود این شرکتها کمتر از پیشبینی باشد، مسئله فقط افت قیمت چند سهم فناوری نخواهد بود. بدهی شرکتها، تأمینکنندگان مراکز داده، تولیدکنندگان تراشه، شرکتهای برق و سرمایهگذارانی که در بازار سهام آمریکا وزن بالایی دارند میتوانند شوک را منتقل کنند.
گزارش ثبات مالی آوریل صندوق برآورد کرده بود که هزینه سرمایهای مرتبط با هوش مصنوعی تا سال ۲۰۲۹ ممکن است به حدود ۳.۴ تریلیون دلار برسد. خود گزارش در عین حال تأکید داشت که درآمد و جریان نقدی شرکتهای بزرگ تاکنون با سرمایهگذاری آنها همراه بوده است. بنابراین شواهد موجود از یک بحران قطعی سخن نمیگویند؛ بحث بر سر آسیبپذیریای است که در صورت ناامیدی از سود، بدهی بیشتر یا اصلاح شدید ارزش سهام فعال میشود.
رشد هست، اما منافع آن جغرافیای محدودی دارد
جورجیوا گفت هفت اقتصاد از ۱۰ اقتصاد پیشرو در تجارت مرتبط با هوش مصنوعی در منطقه آسیا و اقیانوسیه قرار دارند. سهم این منطقه از فعالیت اقتصادی جهان نیز از ۲۵ درصد در سال ۱۹۹۱—آخرین باری که نشستهای سالانه در بانکوک برگزار شد—به ۴۳ درصد رسیده است. این اعداد نشان میدهند چرا میزبان امسال برای روایت صندوق اهمیت نمادین دارد.
بااینحال، قرارگرفتن بخش عمده زنجیره تراشه، داده و خدمات ابری در چند اقتصاد به این معناست که بسیاری از کشورها هزینههای انرژی و تغییر بازار کار را تجربه میکنند، بدون آنکه سهم بزرگی از سرمایهگذاری یا درآمد فناوری به دست آورند. این همان سازوکاری است که میتواند شکاف میان کشورها و نیز نابرابری درون کشورها را افزایش دهد.
نسخه سیاستی چرا ساده نیست؟
صندوق از دولتها میخواهد کسری و بدهی را کنترل کنند و در صورت لزوم سیاست پولی را برای مهار تورم محدود نگه دارند، اما همزمان بر حمایت هدفمند از گروههای آسیبپذیر، آموزش نیروی کار، رقابت و امنیت انرژی تأکید میکند. این دو هدف همیشه بدون اصطکاک جمع نمیشوند. کاهش سریع هزینه عمومی میتواند رشد و خدمات اجتماعی را ضعیف کند؛ تأخیر در تعدیل نیز هزینه بهره و ریسک بازار را بالا میبرد.
قویترین استدلال مخالف سیاست ریاضتی این است که سرمایهگذاری عمومی در برق، مهارت و زیرساخت دیجیتال برای توزیع منافع هوش مصنوعی ضروری است و کاهش بودجه در زمان نامناسب، کشورها را بیشتر عقب میاندازد. پاسخ محتاطانه این است که ترکیب بودجه مهمتر از کاهش مکانیکی آن است: حذف حمایتهای فراگیر و کماثر با قطع سرمایهگذاری مولد یا شبکه ایمنی اجتماعی یکسان نیست.
چه چیزهایی باید تا نشست بانکوک رصد شود؟
- گزارشهای تازه: چشمانداز اقتصاد جهانی و گزارش کامل ثبات مالی که در جریان نشستهای سالانه منتشر میشوند، نشان خواهند داد برآورد رشد، تورم و ریسکهای بازار چگونه تغییر کرده است.
- پاسخ دولتها: مشخص خواهد شد آیا اقتصادهای پربدهی برنامه عددی برای کاهش کسری ارائه میکنند یا هشدار صندوق در سطح بیانیه باقی میماند.
- سود و بدهی شرکتهای فناوری: ادامه رشد درآمد و جریان نقدی شرکتهای بزرگ، نگرانی درباره شوک هوش مصنوعی را تضعیف میکند؛ افزایش اهرم مالی همراه با افت سود آن را تقویت خواهد کرد.
این تحلیل زمانی تغییر میکند که بهرهوری و درآمد ناشی از هوش مصنوعی بهطور گستردهتر و سریعتر از هزینه سرمایهگذاری رشد کند، مالکیت منافع فناوری از چند اقتصاد فراتر رود و نسبت بدهی عمومی جهان زودتر از مسیر فعلی تثبیت شود. تا آن زمان، پیام سخنرانی تازه این نیست که بحران حتمی است؛ بلکه این است که دولتها برای جذب شوک احتمالی، فضای مالی کمتری از آنچه رونق بازارها نشان میدهد در اختیار دارند.
منابع
- خبرگزاری Associated Press (AP)
- منبع رسمی International Monetary Fund (IMF)
- منبع رسمی World Bank
اعتبارسنجی
پیوند تأیید همین خبرتحلیلگر بازار کالاها با تمرکز بر طلا، مس و فلزات صنعتی. در تحلیل قیمت، موجودی، تقاضای چین، دلار و ریسک ژئوپلیتیک را همزمان بررسی میکند.
مطالب مرتبط
 اقتصاد کلان · ۱۱ آبان ۱۴۰۵
همتی از مدیران بانکها خواست پولشویی در شعب را جدی بگیرند
 اقتصاد کلان · ۱۱ آبان ۱۴۰۵
تورم نقطهای مهر یک واحد درصد کم شد، اما قیمتها در یک ماه ۴٫۴ درصد بالا رفت
 استانها · ۱۱ آبان ۱۴۰۵