وام شرکتهای سوئدی گرانتر شد؛ نرخ بهره در ۷ صنعت از ۱۱ صنعت افزایش یافت
گزارش ۱۱ نوامبر اداره آمار سوئد: نرخ بهره وام در هفت گروه صنعتی از یازده گروه افزایش یافته و نرخ اعتبار شرکتهای کوچک و بزرگ یکسان نیست.
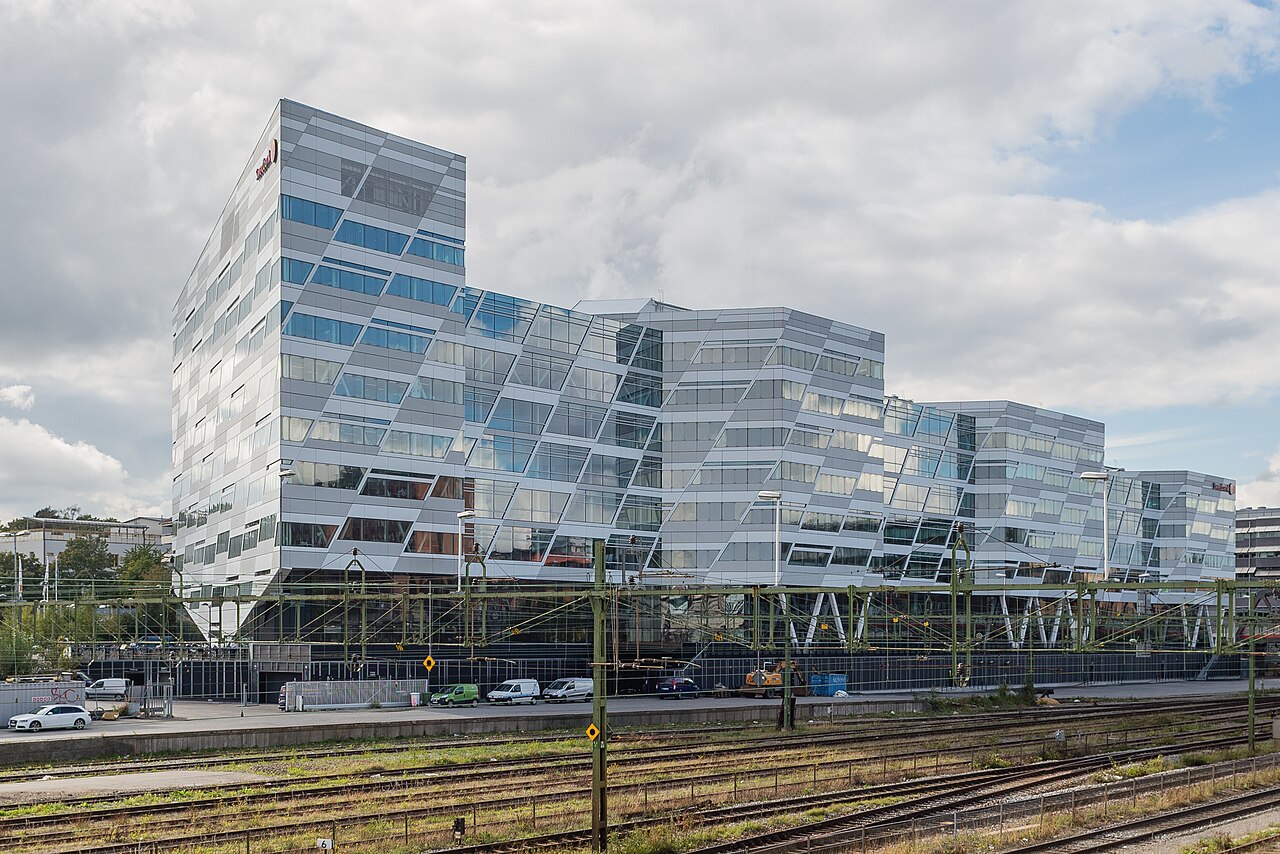
دفتر مرکزی سوئدبانک در سوندبیبری، تصویر آرشیوی ۲۰۱۴؛ عکس: Arild Vågen / Wikimedia Commons، CC BY-SA 4.0. تصویر مربوط به اعلام نرخ وام در نوامبر ۲۰۲۶ نیست.
آنچه باید بدانیم: اداره آمار سوئد (SCB) چهارشنبه ۱۱ نوامبر ۲۰۲۶، ساعت ۰۸:۰۲ به وقت سوئد، گزارش تازه پایگاه اعتبارات شرکتی KRITA را منتشر کرد. این گزارش نشان میدهد نرخ سود وام شرکتها در هفت گروه از یازده گروه صنعتی در سپتامبر نسبت به اوت افزایش یافته است. در سه گروه تغییر نداشته و در یک گروه پایین آمده است. تفاوت هزینه تأمین مالی میان شرکتهای بزرگ، کسبوکارهای کوچک و بخشهای مختلف اقتصاد همچنان چشمگیر است. دادهها مربوط به سپتامبر ۲۰۲۶ هستند، نه تصمیم نرخ بهره بانک مرکزی در نوامبر.
در این خبر اقتصادی میخوانید
گزارش در مقطع مهمی منتشر شده است: بانک مرکزی سوئد (ریکسبانک) در ۴ نوامبر تصمیم گرفت نرخ سیاستی را از ۱٫۷۵ به ۲ درصد افزایش دهد؛ این تصمیم تازه از ۱۱ نوامبر اجرا میشود. بنابراین تغییر نرخهای وام ثبتشده در سپتامبر را نمیتوان نتیجه افزایش نوامبر دانست. دادههای تازه تصویر جزئیتری از شرایط اعتباری پیش از اثرگذاری تصمیم جدید بانک مرکزی ارائه میکنند.
کدام صنایع بیشترین و کمترین نرخ بهره را دارند؟
طبق جدول رسمی SCB، نرخ متوسط وام در بخش «اطلاعات و ارتباطات» در سپتامبر ۴٫۶۳ درصد بوده؛ بالاترین رقم در میان گروههای گزارششده. در بخش «انجمنهای مالکیت آپارتمان» یا bostadsrättsföreningar این نرخ ۲٫۹۳ درصد ثبت شده است؛ کمترین نرخ این جدول. این ارقام میانگینهای آماری برای گروههای وامگیرنده هستند و به معنی پیشنهاد یکسان بانکها به همه متقاضیان نیستند.
نرخ وام گروه ساختوساز ۴٫۱۹ درصد، گروه تجارت ۳٫۶۸ درصد، صنعت ۳٫۶۷ درصد و حملونقل ۳٫۹۱ درصد ثبت شده است. تفاوتها میتوانند از نوع وام، ریسک اعتباری، وثیقه، ساختار بدهی و شرایط قراردادها اثر بگیرند. خود گزارش فقط تغییرهای ثبتشده را نشان میدهد و علت دقیق تغییر سود هر شرکت را اثبات نمیکند.
بازار املاک چه وضعیتی دارد؟
سه گروه بزرگ از نظر حجم وام، همه با املاک و ساختمان مرتبطاند. حجم اعتبارات بخش «املاک مسکونی» در پایان سپتامبر حدود ۷۲۰ میلیارد کرون، بخش «املاک اداری و تجاری» نزدیک ۶۷۴ میلیارد کرون و انجمنهای مالکیت آپارتمان حدود ۵۷۲ میلیارد کرون بوده است. سهم آنها از کل وامهای گزارششده بهترتیب ۲۴٫۳، ۲۲٫۷ و ۱۹٫۳ درصد است.
نرخ متوسط وام املاک مسکونی از ۳٫۰۸ درصد در اوت به ۳٫۰۹ درصد در سپتامبر رسید. در املاک اداری و تجاری از ۳٫۴۲ به ۳٫۴۴ درصد افزایش یافت و برای انجمنهای مالکیت آپارتمان از ۲٫۹۰ به ۲٫۹۳ درصد بالا رفت. رشدهای اندک نرخ سود وقتی بر بدهیهای بزرگ اعمال میشوند میتوانند به هزینه مالی محسوس تبدیل شوند، اما رقم واقعی پرداخت هر مالک یا انجمن به ترکیب و سررسید قراردادهایش بستگی دارد.
تفاوت شرکتهای بزرگ، متوسط و خرد چقدر است؟
متوسط نرخ وام شرکتهای بزرگ در سپتامبر ۳٫۳۳ درصد بود؛ در اوت ۳٫۳۱ درصد ثبت شده بود. نرخ گروه شرکتهای کوچک و متوسط از ۳٫۶۰ به ۳٫۶۲ درصد رسید. در مقابل، نرخ ثبتشده برای شرکتهای بسیار کوچک از ۳٫۷۴ به ۳٫۷۳ درصد کاهش یافت. پس در همان ماه که اکثر گروههای صنعتی افزایش هزینه اعتبار را تجربه کردند، وضعیت همه اندازههای کسبوکار یکسان نبود.
اختلاف ۰٫۴۰ واحد درصدی میان متوسط نرخ شرکتهای بزرگ و شرکتهای بسیار کوچک در سپتامبر به معنای آن نیست که دو بنگاه با شرایط کاملاً مشابه حتماً چنین اختلافی میبینند. این مقایسه گروههای آماری متفاوت است و ممکن است ترکیب قراردادها و وثیقه در آنها یکسان نباشد.
آیا وامگیری شرکتها کند شده است؟
رشد سالانه موجودی وام شرکتهای بزرگ در سپتامبر ۵٫۳۶ درصد بود؛ در اوت ۴٫۹۰ درصد ثبت شده بود. این شاخص برای شرکتهای کوچک و متوسط از ۳٫۵۲ به ۳٫۸۱ درصد افزایش یافت، اما در شرکتهای بسیار کوچک از ۴٫۸۸ به ۴٫۶۸ درصد کاهش پیدا کرد. ارقام نشان میدهند افزایش نرخ میانگین لزوماً همزمان با کاهش موجودی وام در همه گروهها رخ نداده است.
در سطح صنایع نیز نرخ رشد سالانه وام در ۹ گروه مثبت و در دو گروه منفی بود. رشد موجودی وام بخش اطلاعات و ارتباطات ۱۴٫۳۶ درصد و بخش خدمات دیگر ۲۸٫۹۷ درصد ثبت شد؛ در مقابل رشد اعتبارات تجارت منفی ۵٫۳۰ درصد بود. این دادهها بهتنهایی نشاندهنده افزایش یا کاهش سرمایهگذاری واقعی نیستند؛ تقاضای نقدینگی، تجدید قراردادها و بازپرداخت بدهی نیز بر موجودی وام اثر میگذارند.
چرا گزارش سپتامبر امروز منتشر شده است؟
KRITA پایگاه اعتباری است که SCB به سفارش بانک مرکزی سوئد تهیه میکند. بانکها و مؤسسات پولی فعال در سوئد دادههای وامهای پرداختنشده را گزارش میکنند و پس از گردآوری، پردازش و کنترل آماری، آمار تجمیعی منتشر میشود. تاریخ مرجع این گزارش پایان سپتامبر است؛ ۱۱ نوامبر تاریخ انتشار داده محسوب میشود، نه تاریخ وقوع تغییر نرخ وام در بازار.
گزارش شامل مؤسسات پولی، شرکتهای غیرمالی، موجودی اعتبار، نرخهای ثبتشده و رشد سالانه اعتبارات است. روش گروهبندی بر اساس یک طبقهبندی آماری ویژه و مبتنی بر استاندارد صنعتی سوئد انجام میشود. بنابراین نتایج برای مقایسه گروههای کلی مفیدند، نه تشخیص شرایط تکتک شرکتها.
آیا افزایش نرخ سیاستی نوامبر در این اعداد دیده میشود؟
خیر. ریکسبانک روز ۴ نوامبر افزایش ۰٫۲۵ واحد درصدی نرخ سیاستی را اعلام کرد و اجرای آن از ۱۱ نوامبر آغاز شده است. نرخهای متوسط وام در این گزارش مربوط به سپتامبر، یعنی پیش از هر دو تاریخ، هستند. اثر تغییرات نرخ سیاستی بر قراردادهای شرکتها میتواند به سرعت تجدید قرارداد، شرایط بانک، نرخ ثابت یا شناور و ارزیابی ریسک اعتباری بستگی داشته باشد. نمیتوان بدون دادههای ماههای بعد ادعا کرد که افزایش نرخ نوامبر به طور کامل یا یکسان به همه کسبوکارها منتقل شده است.
برای شرکتهای بدهکار، رصد قراردادهای با سررسید نزدیک و سناریوهای هزینه مالی اهمیت دارد. برای سیاستگذاران نیز تفاوت مسیر اعتبار در تجارت، صنعت و بخش مسکن میتواند نشانهای برای بررسی دقیقتر شرایط تأمین مالی باشد. اما این گزارش شواهد مستقیمی درباره تعداد ورشکستگیها یا تصمیم سرمایهگذاری ماههای آینده ارائه نمیکند.
گزارش بعدی چه زمانی میآید و چه چیزی باید بررسی شود؟
اداره آمار سوئد انتشار بعدی دادههای KRITA را برای ۱۱ دسامبر ۲۰۲۶ اعلام کرده است. در آن زمان میتوان روند نرخهای اعتباری و رشد موجودی وام را با دورههای بعدی مقایسه کرد. برای ارزیابی اثر افزایش نرخ سیاستی نوامبر، دادههایی لازم است که ماههای پس از اجرای تصمیم بانک مرکزی را پوشش دهند.
مهمترین پرسشها این است که آیا هزینه وام برای شرکتهای کوچک نسبت به بنگاههای بزرگ سریعتر تغییر میکند، آیا تقاضای وام املاک و ساختوساز کند میشود، و آیا تفاوت بخشهای صنعتی پایدار میماند. اینها پرسشهای قابل پیگیریاند و هنوز نتیجه قطعی گزارش حاضر نیستند.
تصویر شاخص: دفتر مرکزی سوئدبانک در سوندبیبری، عکس آرشیوی ۲۰۱۴؛ مرتبط با صنعت بانکداری سوئد، نه تصویری از رویداد انتشار گزارش SCB.
منابع
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی اداره آمار سوئد (SCB) ـ گزارش اعتبارات و نرخهای وام سپتامبر ۲۰۲۶، منتشرشده ۱۱ نوامبر ساعت ۰۸:۰۲
- منبع تکمیلی SCB ـ معرفی پایگاه آماری KRITA و روش گزارشدهی بانکها
- منبع تکمیلی بانک مرکزی سوئد ـ تصمیم ۴ نوامبر، نرخ ۲ درصد از ۱۱ نوامبر
اعتبارسنجی
پیوند تأیید همین خبرگزارش و راستیآزمایی خبرهای ایران و جهان؛ هر ادعا با منبع و تاریخ.
تازهترینها در اقتصاد
تحلیلها و خبرهای تازهی همین دسته را دنبال کنید.
از مهمترین خبرها و تحلیلها عقب نمانید
خلاصه خبرها و تحلیلهای رونما را هر روز در ایمیل خود دریافت کنید.