
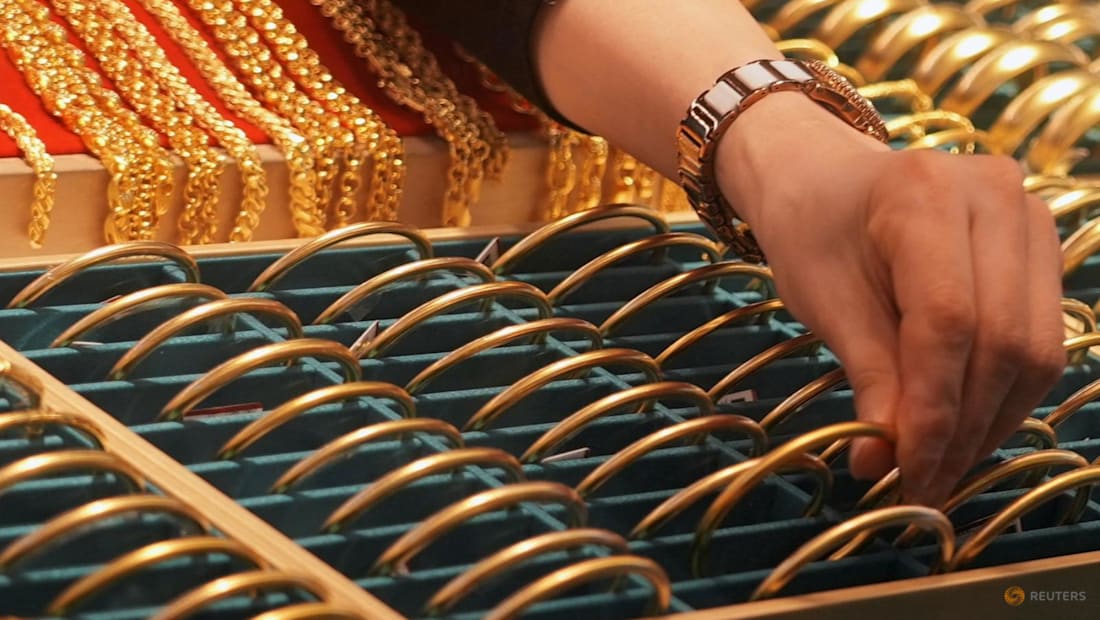
واردات هزار تن طلا به چین؛ خریدار اصلی کیست؟
رکورد واردات طلای چین چه معنایی دارد؟ این تحلیل خرید خصوصی، ذخایر رسمی و افت اوراق خزانه آمریکا را جدا میکند و ادعای «فرار از دلار» را با دادهها میسنجد.
لید: چین در هشت ماه نخست ۲۰۲۶ بیش از هزار تن طلا وارد کرده و همزمان موجودی گزارششده اوراق خزانه آمریکا در دست سرمایهگذاران چینی به پایینترین سطح از ۲۰۰۸ رسیده است. کنار هم گذاشتن این دو عدد، روایت «فرار چین از دلار» را جذاب میکند؛ اما این روایت سه سبد متفاوت را در یک قاب میریزد: خرید خانوار و صندوقهای طلا، خرید رسمی بانک مرکزی و تغییر ترکیب داراییهای دلاری. تز این تحلیل این است که جهش طلا بیش از آنکه سند جایگزینی فوری دلار باشد، نشانه همزمان تقاضای پناهگاهی داخلی و تنوعبخشی تدریجی ذخایر است.
در این خبر اقتصادی میخوانید
- ۱آنچه باید از ابتدا جدا بماند
- ۲عدد بزرگ دقیقاً چه میگوید؟
- ۳سنجش ادعاها: کدام گزاره دوام میآورد؟
- ۴تقاضای خصوصی: پناه از رکود، نه فقط سیاست ارزی
- ۵بانک مرکزی: تنوعبخشی واقعی، جایگزینی فوری نه
- ۶اوراق آمریکا: افت مهم است، تفسیر مستقیم خطرناک
- ۷تز رونما: دو بیمهنامه روی یک روند
- ۸ضدتحلیل: شاید داده رسمی اندازه واقعی را کوچک نشان دهد
فهرست تحلیل
آنچه باید از ابتدا جدا بماند
- واقعیت تثبیتشده: واردات طلای چین در هشت ماه نخست سال از هزار تن گذشته و ارزش آن به ۱۵۸.۸ میلیارد دلار رسیده است.
- واقعیت تثبیتشده: بانک مرکزی چین نیز خرید رسمی طلا را ادامه داده، اما اندازه این خرید فقط بخشی از کل طلای واردشده است.
- ادعای رایج: کاهش اوراق خزانه آمریکا و افزایش خرید طلا یعنی پکن در حال جایگزینکردن دلار با طلاست.
- تفسیر رونما: دادهها از تنوعبخشی و افزایش تقاضای بیمهای حمایت میکنند، نه از فروپاشی نقش دلار یا تبدیل همه واردات تجاری به ذخیره رسمی.
عدد بزرگ دقیقاً چه میگوید؟
بر پایه دادههای گمرکی، چین در هشت ماه نخست ۲۰۲۶ بیش از هزار تن طلا وارد کرده است. ارزش این واردات ۱۵۸.۸ میلیارد دلار بوده؛ در حالی که کل واردات سال ۲۰۲۵، ۸۸۶ تن به ارزش ۹۶.۵ میلیارد دلار بود. مقایسه ارزش دلاری بدون توجه به جهش قیمت طلا گمراهکننده است، اما مقایسه وزن هم افزایش واقعی حجم را نشان میدهد: فقط در دو سوم سال، مقدار واردات از کل سال قبل عبور کرده است.
این رقم با «خرید بانک مرکزی چین» برابر نیست. طلا از مسیرهای تجاری برای بانکها، پالایشگران، فروشندگان شمش، صندوقهای قابل معامله و مصرفکنندگان وارد میشود. بخشی در جواهرات جذب میشود و بخشی به شکل شمش، سکه یا واحد صندوق در ترازنامه خانوار و نهاد مالی مینشیند. بنابراین جمله «پکن هزار تن طلا خرید» اگر منظور از پکن دولت باشد، نادرست است.
سنجش ادعاها: کدام گزاره دوام میآورد؟
| ادعا | شواهد قابل اتکا | حکم |
|---|---|---|
| چین در هشت ماه بیش از هزار تن طلا وارد کرده است. | داده گمرکی؛ حجم هشتماهه از کل ۸۸۶ تن سال ۲۰۲۵ بیشتر است. | درست |
| تمام این طلا را بانک مرکزی چین خریده است. | خریدهای رسمی ماهانه بانک مرکزی دهها تن است، نه هماندازه کل واردات تجاری. | نادرست |
| افت اوراق خزانه آمریکا یعنی چین همان مقدار را به طلا تبدیل کرده است. | داده خزانهداری محل نگهداری نهایی را کامل نشان نمیدهد و داراییهای دلاری دیگری نیز وجود دارد. | اغراقآمیز |
| تقاضای خصوصی چین محرک مهم بازار است. | رشد شمش و سکه، ورود پول به صندوقهای طلا و ضعف همزمان جواهرات این گزاره را تقویت میکند. | درست اما ناقص |
| طلا در ذخایر چین در حال جایگزینکردن دلار است. | سهم طلا رو به افزایش است، اما مقیاس و کارکرد داراییهای دلاری همچنان متفاوت و بزرگتر است. | اثباتنشده |
| این موج، صعود بعدی قیمت طلا را تضمین میکند. | قیمت به نرخ واقعی، دلار، ریسک ژئوپلیتیک و جریان صندوقهای جهانی نیز وابسته است. | نادرست |
تقاضای خصوصی: پناه از رکود، نه فقط سیاست ارزی
دادههای انجمن طلای چین برای سال ۲۰۲۵ یک چرخش روشن در ترکیب مصرف را نشان میدهد. مصرف کل طلا ۹۵۰.۱ تن بود و ۳.۶ درصد کاهش کرد، اما خرید شمش و سکه ۳۵.۱ درصد رشد کرد و به ۵۰۴.۲ تن رسید. در مقابل، مصرف جواهرات ۳۱.۶ درصد افت کرد و به ۳۶۳.۸ تن رسید. این واگرایی مهم است: خانوار چینی لزوماً طلای بیشتری برای زینت نخریده؛ بیشتر به طلای سرمایهای پناه برده است.
شورای جهانی طلا نیز در ژانویه ۲۰۲۶ رشد ۳۸ تنی موجودی صندوقهای طلای چین و در ژوئیه افزایش دوباره موجودی را ثبت کرده است. تا پایان ژوئیه، موجودی این صندوقها به حدود ۲۸۲ تن رسیده بود. همزمان برداشت عمدهفروشی از بورس طلای شانگهای در برخی ماهها ضعیف ماند و تقاضای جواهرات نرم بود. پس یک پاسخ واحد برای «تقاضای چین» وجود ندارد: سرمایهگذار مالی، خریدار شمش و مصرفکننده جواهر رفتارهای متفاوتی دارند.
چرا طلای سرمایهای جذاب شده است؟ اقتصاد چین با بازده پایین سپرده، رکود طولانی املاک و اعتماد متزلزل به بخشی از بازار سهام روبهروست. در چنین محیطی، طلا برای خانوار نقش دارایی خارج از چرخه اعتباری داخلی را پیدا میکند. این انگیزه با نگرانی از تحریمهای مالی یا رقابت واشنگتن و پکن همجهت است، اما از آن ناشی نمیشود. ژئوپلیتیک میتواند تقاضا را تشدید کند؛ موتور خصوصی آن، ترکیبی از حفظ ثروت و کمبود گزینههای مورد اعتماد است.
بانک مرکزی: تنوعبخشی واقعی، جایگزینی فوری نه
خرید رسمی نیز واقعی است. بانک مرکزی چین در ژوئیه ۲۰ تن به ذخایر خود افزود و خرید ماهانه برای بیستویکمین ماه پیاپی ادامه یافت؛ خرید در اوت نیز شتاب گرفت. تداوم این روند نشان میدهد طلا برای ذخایر رسمی، دارایی حاشیهای نیست. مزیت طلا برای بانک مرکزی روشن است: تعهد یک دولت خارجی نیست، ریسک توقیف آن با داراییهای ثبتشده در نظام مالی غرب یکسان نیست و تنوع ترازنامه را بالا میبرد.
اما طلا جایگزین کامل اوراق خزانه نیست. اوراق دلاری بازار عمیق، نقدشوندگی روزانه، درآمد بهره و کاربرد وثیقهای دارد؛ طلا بهره نمیدهد، حمل و نگهداری میخواهد و فروش بزرگ آن میتواند بر بازار اثر بگذارد. بانک مرکزی همچنین برای مدیریت نرخ ارز و تجارت خارجی به داراییهای نقد و قابل مداخله نیاز دارد. بنابراین معنای خرید طلا کاهش ریسک تمرکز است، نه لزوماً خروج از نظام دلاری.
اوراق آمریکا: افت مهم است، تفسیر مستقیم خطرناک
موجودی گزارششده اوراق خزانه آمریکا در دست چین در ژوئیه ۲۰۲۶ به حدود ۶۱۸ میلیارد دلار رسید؛ کمترین سطح از اوت ۲۰۰۸ و بسیار پایینتر از اوج بیش از ۱.۳ تریلیون دلاری سال ۲۰۱۳. این روند با فرض تنوعبخشی سازگار است. اما خود وزارت خزانهداری آمریکا درباره تفسیر کشوری دادهها هشدار میدهد: آمار بر محل نگهداری اوراق نزد متولیان مالی متکی است و اگر دارایی چین از طریق بلژیک، لوکزامبورگ یا حوزه دیگری نگهداری شود، ممکن است به همان حوزه نسبت داده شود.
افزون بر این، «دارایی دلاری» فقط اوراق خزانه نیست. اوراق نهادهای فدرال، سهام، سپردهها و ابزارهای دیگر نیز در سبد سرمایهگذاران چینی قرار میگیرند. بنابراین افت عدد رسمی خزانهداری نه جعلی است و نه بیاهمیت؛ اما تبدیل آن به معادله یکبهیک «فروش دلار، خرید طلا» شواهدی ندارد.
تز رونما: دو بیمهنامه روی یک روند
آنچه دیده میشود دو تقاضای همزمان است. خانوار و سرمایهگذار چینی برای بیمهکردن ثروت در برابر ضعف داراییهای داخلی به طلا روی آوردهاند. دولت نیز برای کاهش ریسک ژئوپلیتیک ذخایر، سهم طلا را بالا میبرد. این دو مسیر در بازار به یک نتیجه میرسند ــ تقاضای بیشتر ــ اما علت، بازیگر و پیامدشان یکی نیست.
تز قابل ابطال این تحلیل چنین است: تا وقتی خرید رسمی چین فقط کسری از واردات کل باشد، جریان صندوقها و شمش خصوصی قوی بماند و داراییهای دلاری چین در چند طبقه ادامه داشته باشد، «پناه از رکود و تنوعبخشی» توضیح بهتری از «جایگزینی دلار» است. اگر شواهد بعدی نشان دهد بخش غالب واردات مستقیماً به ذخایر رسمی منتقل شده، چین داراییهای دلاری را در همه طبقات و نه فقط اوراق خزانه کاهش داده و سهم دلار در تسویه تجارتش سریعاً افت کرده، این تز باید کنار گذاشته شود.
ضدتحلیل: شاید داده رسمی اندازه واقعی را کوچک نشان دهد
قویترین ضدتحلیل این است که چین ممکن است خرید رسمی را کامل و بهموقع افشا نکند. سابقه وقفههای طولانی در گزارش ذخایر طلا و امکان انتقال طلا از نهادهای دولتی به بانک مرکزی، فاصله میان خرید واقعی و اعلام رسمی را محتمل میکند. اگر چنین باشد، سهم دولت در موج واردات بیش از چیزی است که داده ماهانه میگوید و روایت دلارزدایی وزن بیشتری پیدا میکند.
این اعتراض معتبر است، اما هنوز اثبات نیست. برای پذیرفتن آن باید شکاف میان تولید داخلی، واردات، صادرات، مصرف خصوصی و تغییر موجودی نهادی با دادههای مستقل توضیح داده شود. صرف اینکه پکن میتواند کمتر گزارش کند، مجوز تبدیل کل شکاف به ذخیره پنهان بانک مرکزی نیست.
نقطه کور: مالک نهایی کیست؟
بزرگترین نقطه کور، مسیر مالکیت پس از ورود است. آمار گمرک مرز را میبیند، نه ترازنامه نهایی را. طلا ممکن است در بانک تجاری بماند، وارد صندوق شود، به شمش خرد تبدیل شود یا به ذخیره رسمی منتقل گردد. مسیر هنگکنگ، سوئیس، بریتانیا و عرضه داخلی چین نیز تصویر ماهانه را جابهجا میکند. بدون داده مالک نهایی، نسبت دقیق «خانوار به دولت» نامعلوم میماند.
نقد خصمانه: آیا اهمیت ژئوپلیتیک کمرنگ شده است؟
منتقد میتواند بگوید جداکردن تقاضای خصوصی از سیاست دولت مصنوعی است: کنترل سرمایه، هدایت بانکها و پیام سیاسی خرید رسمی، رفتار خانوار را شکل میدهد. همچنین پس از مسدودشدن بخشی از ذخایر روسیه، هر افزایش طلای بانک مرکزی چین معنایی فراتر از مدیریت معمول ذخایر دارد.
پاسخ این است که ژئوپلیتیک حذف نشده؛ فقط از ادعای بزرگتر تفکیک شده است. افزایش مقاومت در برابر تحریم با «پایان دلار» یکی نیست. اگر این دو را مساوی بگیریم، نه تنها اندازه تغییر را بیش از واقع میبینیم، بلکه علت جهش شمش و صندوق در داخل چین را نیز اشتباه تشخیص میدهیم.
سه سناریوی مشروط
۱. تنوعبخشی آرام؛ سناریوی پایه
شرط: خرید رسمی ماهانه ادامه یابد، واردات بالا بماند و موجودی اوراق خزانه بهتدریج کاهش پیدا کند. نشانه: رشد صندوقها و شمش در کنار کاهش محدود داراییهای دلاری. پیامد: حمایت ساختاری از طلا بدون گسست در نظام دلاری؛ نوسان قیمت جهانی همچنان به نرخ بهره آمریکا وابسته میماند.
۲. شتاب ژئوپلیتیک
شرط: تحریم مالی تازه، بحران تایوان یا محدودیت بر دسترسی چین به داراییهای خارجی. نشانه: جهش خرید رسمی، کاهش همزمان چند طبقه دارایی دلاری و افزایش تسویه غیردلاری تجارت. پیامد: پرمیوم امنیتی بالاتر برای طلا و فشار بیشتر بر بازار اوراق، هرچند اندازه بازار دلار مانع جایگزینی سریع میشود.
۳. عقبنشینی تقاضای پناهگاهی
شرط: تثبیت املاک و سهام چین، افزایش بازده واقعی داخلی یا افت تنشهای ژئوپلیتیک. نشانه: خروج پول از صندوقهای طلا، افت فروش شمش و کاهش واردات، حتی اگر بانک مرکزی خرید محدود را ادامه دهد. پیامد: آشکار میشود بخش بزرگی از رکورد ۲۰۲۶ چرخهای و خصوصی بوده، نه تصمیم واحد دولتی.
اثر برای ایران: کانال قیمت، نه رابطه مستقیم
برای ایران، اثر قابل دفاع عمدتاً غیرمستقیم است. تقاضای پایدار چین میتواند یکی از پایههای قیمت جهانی طلا باشد و از این مسیر بر ارزش طلای داخلی اثر بگذارد؛ اما قیمت طلا در ایران همزمان به نرخ ارز، ریسک سیاسی، حباب سکه و سیاست عرضه وابسته است. بنابراین نمیتوان هر افزایش قیمت داخلی را به خرید چین نسبت داد. سیگنال مهمتر برای ناظر ایرانی، شکاف میان اونس جهانی و قیمت مبتنی بر دلار داخلی است: اولی فشار تقاضای جهانی را نشان میدهد، دومی ریسک ریال و انتظارات داخلی را.
جمعبندی
رکورد واردات طلای چین یک تحول واقعی و مهم است، اما برچسب «فرار از دلار» چند پدیده را فشرده میکند. شواهد از سه گزاره حمایت میکند: خانوار چینی طلای سرمایهای بیشتری میخواهد؛ بانک مرکزی بهطور پیوسته ذخیره طلا را افزایش میدهد؛ و موجودی گزارششده اوراق خزانه آمریکا کاهش یافته است. چیزی که هنوز ثابت نشده، اتصال مکانیکی این سه گزاره به یک برنامه فوری برای جایگزینی دلار است. تا زمانی که مالک نهایی واردات و کل سبد دارایی خارجی چین روشنتر نشود، حکم دقیقتر «تنوعبخشی و بیمهگری» است، نه «خروج قطعی».
منابع
- خبرگزاری Reuters
- منبع رسمی U.S. Department of the Treasury
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی Financial Times — واردات بیش از هزار تن طلای چین در هشت ماه نخست ۲۰۲۶ — ۲۲ سپتامبر ۲۰۲۶
- منبع تکمیلی Financial Times — افت موجودی گزارششده اوراق خزانه آمریکا نزد چین — ۱۸ سپتامبر ۲۰۲۶
- منبع تکمیلی شورای جهانی طلا — بهروزرسانی بازار طلای چین — ۱۴ سپتامبر ۲۰۲۶
- منبع تکمیلی شورای جهانی طلا — خرید رسمی و صندوقهای طلا در ژوئیه — ۱۴ اوت ۲۰۲۶
- منبع تکمیلی شورای جهانی طلا — شروع قدرتمند بازار چین در ۲۰۲۶ — ۱۲ فوریه ۲۰۲۶
- منبع تکمیلی Reuters via CNA — تداوم خرید طلای بانک مرکزی چین — ۷ فوریه ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵