۸۵ همت جذب صندوقهای طلا در برابر نوسان بورس؛ سرمایهگذاران ایران چه ریسکی را معامله میکنند؟ | تحلیل
۸۵ همت جذب پول صندوقهای طلا در برابر نوسان بورس؛ بررسی تفاوت جریان نقدینگی، بازده و اثر اونس و دلار بدون توصیه سرمایهگذاری.
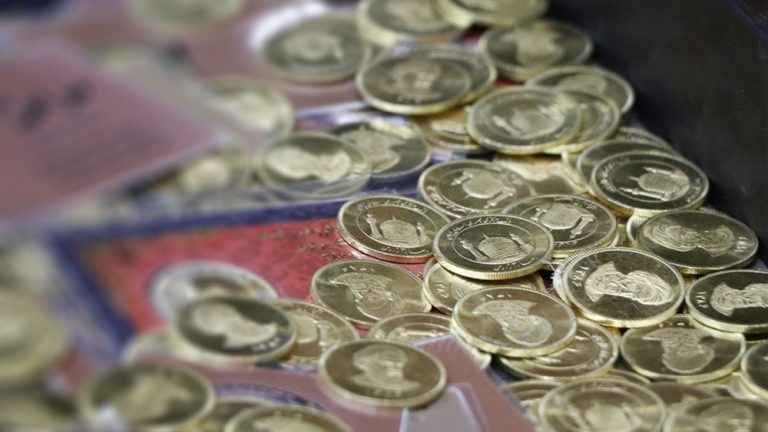
سکه بهار آزادی ایران؛ عکس آرشیوی ۲۰۲۰ امین یاری / موج نیوز، مجوز CC BY 4.0؛ عکس قیمت امروز نیست.؛ برش افقی ۱۶:۹
در گزارشی منتشرشده در ۱۸ آبان ۱۴۰۵، جذب حدود ۸۵ هزار میلیارد تومان پول حقیقی در صندوقهای طلای بورس از ابتدای سال مطرح شده است. همزمان، بورس تهران در روزهای اخیر بین رشدهای پرشتاب آغاز بازار و عقبنشینی بعدی نوسان کرده است. آیا رشد علاقه به طلا نشانه فرار دائمی از سهام است؟ برای پاسخ باید جریان پول، بازده، ارزش دارایی و ریسک ارز را جداگانه دید.
در این تحلیل اقتصادی میخوانید
۸۵ همت دقیقاً چه چیزی را اندازه میگیرد؟
«پول حقیقی جذبشده» با سود سرمایهگذاران، ارزش کل صندوقها و تقاضای روزانه بازار فرق دارد. اگر سرمایهگذار واحد صندوق بخرد، پول میان طرفین معامله جابهجا میشود؛ شاخص خالص ورود پول حقیقی بسته به تعریف ارائهدهنده، تغییر مالکیت و جریان نقدینگی را نشان میدهد، نه لزوماً خلق ثروت جدید. اگر تعریف رسمی شاخص و مجموعه صندوقهای محاسبهشده منتشر نشود، مقایسه آن با یک رقم مشابه در بازار سهام میتواند خطا ایجاد کند.
برای فهم روند باید مقدار خالص ورود، تعداد واحدهای صندوق، خالص ارزش داراییها (NAV)، ارزش معاملات و بازده واحدها در دوره یکسان کنار هم قرار گیرند. یک صندوق ممکن است ورود سرمایه داشته باشد اما بازده منفی ثبت کند؛ یا ارزش دارایی آن با افزایش قیمت طلا بزرگ شود بدون آنکه به همان اندازه سرمایه جدید جذب کرده باشد.
دو موتور قیمت طلا؛ اونس و دلار
در بازار ایران، قیمت ریالی طلا به بهای جهانی طلا و نرخ تبدیل ارز وابستگی مهمی دارد؛ با این حال ترکیب دارایی صندوق، حباب گواهی سپرده، هزینه نگهداری و عرضه و تقاضای واحدها نیز موثر است. در هفته ۱۱ تا ۱۵ آبان، گزارش بازار از افزایش قیمت اونس جهانی پس از سه هفته افت و کاهش حدود ۱٫۱ درصدی دلار در بازار داخلی حکایت دارد. این دو نیرو در جهت متفاوت عمل میکنند: اونس بالاتر میتواند ارزش دلاری دارایی را بالا ببرد، ولی دلار پایینتر بخشی از رشد ریالی را خنثی کند.
بنابراین بیان «طلا جهانی رشد کرد، پس همه صندوقهای طلا در ایران باید سود داده باشند» نادرست است. برای یک ارزیابی قابل اتکا باید تغییر قیمت در آغاز و پایان بازه یکسان و تفاوت قیمت تابلو با NAV هر صندوق محاسبه شود.
چرا شاخص سهام میتواند گمراهکننده باشد؟
گزارشهای روزهای اخیر بورس تهران نشان دادهاند که رشد پرقدرت دقایق نخست الزاماً در پایان روز حفظ نشده است. شاخص کل به اندازه شرکتهای بزرگ حساس است؛ سهام کوچکتر و شاخص هموزن ممکن است مسیر دیگری داشته باشند. همچنین خروج پول از صندوقهای درآمد ثابت الزاماً به معنی ورود آن به سهام یا طلا نیست؛ وجه نقد میتواند به حسابهای بانکی یا ابزارهای دیگری برود.
برای تحلیل رفتار سرمایهگذار باید بازده سهام، طلا، سپرده و ارز را در افق زمانی مشترک با تعدیل ریسک بسنجیم. مقایسه جریان ورودی تجمعی صندوقهای طلا از ابتدای سال با افت شاخص بورس در یک صبح، دو بازه نامتجانس را به هم میدوزد و تصویری نادرست میسازد.
ریسکهای متفاوت طلا و سهام
صندوق طلا در مقابل ریسک کاهش ارزش پول ملی میتواند حساسیت بالاتری به نرخ ارز داشته باشد، اما در معرض ریزش اونس، کاهش ارز، اختلاف قیمت بازار با خالص ارزش دارایی و ریسک نقدشوندگی است. سهام نیز علاوه بر شرایط کلان و نرخ بهره، به سودآوری شرکت، صادرات، قیمت خوراک، بدهی، محدودیت تولید و سیاستهای دولت وابسته است. هیچیک از این ابزارها ذاتاً در همه دورهها «امنتر» یا «پربازدهتر» نیستند.
منابع
- منبع اصلی تسنیم ـ دادههای صندوقهای طلا و فلزات گرانبها، ۱۸ آبان
- منبع تکمیلی تسنیم ـ شاخصها و ورود پول سهام، ۱۳ آبان
- منبع تکمیلی تسنیم ـ نوسان شاخص و جریان پول، ۱۲ آبان
اعتبارسنجی
پیوند تأیید همین خبرخبرنگار بازار ارز و طلا با تمرکز بر دلار، طلا، سکه، نقدینگی و پیوند قیمتهای داخلی با بازار جهانی. گزارشهای او بر محرکهای کوتاهمدت و ریسکهای سیاستی تمرکز دارد.
تازهترینها در بازارها
تحلیلها و خبرهای تازهی همین دسته را دنبال کنید.
از مهمترین خبرها و تحلیلها عقب نمانید
خلاصه خبرها و تحلیلهای رونما را هر روز در ایمیل خود دریافت کنید.