

تحلیل آینده امنیت انرژی ایران در افق ۲۰۳۰؛ از وابستگی به نفت تا گذار به گاز و تجدیدپذیرها
امنیت انرژی ایران, آینده انرژی ایران, تحلیل نفت ایران, تحلیل گاز ایران, تجدیدپذیرهای ایران, گذار انرژی ایران, تحریم و انرژی ایران, افق ۲۰۳۰ ایران, ژئوپلیتیک انرژی,ایران, IEA Iran, OPEC Iran, ناترازی گاز ایران, LNG ایران, یارانه انرژی ایران
بزرگترین تهدید امنیت انرژی ایران نه کاهش ذخایر، که «عدم تطابق میان الگوی مصرف داخلی، ساختار صادرات و روندهای جهانی» است. در غیاب اصلاحات ساختاری، ایران تا ۲۰۳۰ با کاهش شدید سهم خود در بازارهای جهانی انرژی، تشدید ناترازی گاز در فصول سرد، و افزایش آسیبپذیری اقتصادی روبهرو خواهد شد.
در این تحلیل اقتصادی میخوانید
- ۱تحلیل آینده امنیت انرژی ایران در افق ۲۰۳۰؛ از وابستگی به نفت تا گذار به گاز و تجدیدپذیرها
- ۲چکیده رونما
- ۳فهرست مطالب
- ۴مقدمه عمیق
- ۵مسئله اصلی؛ وابستگی ساختاری، نه کمبود منابع
- ۶داده و آمار؛ واقعیتهای کلیدی انرژی ایران
- ۷تاریخچه بحران انرژی ایران؛ از ملیشدن نفت تا تحریمهای فلجکننده
- ۸چرا و چگونه وابستگی ساختاری شکل گرفت؟
تحلیل آینده امنیت انرژی ایران در افق ۲۰۳۰؛ از وابستگی به نفت تا گذار به گاز و تجدیدپذیرها
چکیده رونما
واقعیت: ایران با داشتن دومین ذخایر گاز جهان (۳۲٫۱ تریلیون مترمکعب، BP Statistical Review 2025) و چهارمین ذخایر نفت (۱۵۵ میلیارد بشکه، OPEC Annual Report 2025)، از نظر منابع هیدروکربوری در جایگاه ممتاز جهانی قرار دارد. اما وابستگی ساختاری بودجه به درآمدهای نفتی، تحریمها، فرسودگی زیرساختها و عقبماندگی از گذار جهانی انرژی، امنیت انرژی این کشور را در افق ۲۰۳۰ با چالشهای جدی مواجه کرده است.
سناریوی تحلیلی: مسیر آینده امنیت انرژی ایران به تعامل سه متغیر کلیدی وابسته است: (۱) شدت و تداوم تحریمها، (۲) سرعت گذار جهانی به سوی انرژیهای تجدیدپذیر، و (۳) توان داخلی برای اصلاح ساختار مصرف و سرمایهگذاری در فناوریهای جدید. بسته به ترکیب این متغیرها، ایران میتواند تا ۲۰۳۰ وارد یکی از سه مسیر «بحران فرسایشی»، «گذار دیرهنگام»، یا «اصلاح ساختاری با تکیه بر گاز» شود.
فهرست مطالب
مقدمه عمیق
انرژی، رگ حیات اقتصاد مدرن و عنصر تعیینکننده قدرت ملی در قرن بیست و یکم است. برای ایران، این گزاره با شدت بیشتری صادق است. نفت و گاز نه تنها منبع اصلی درآمد ارزی و تأمینکننده بودجه دولت هستند، بلکه ابزار ژئوپلیتیک، اهرم نفوذ منطقهای و نماد حاکمیت ملی نیز محسوب میشوند. اما جهان انرژی در حال تحولی بنیادین است. گذار به سوی انرژیهای تجدیدپذیر، کاهش تقاضای نفت در کشورهای توسعهیافته، افزایش رقابت در بازار گاز الانجی، و تشدید فشارهای اقلیمی، همگی معادلاتی را که ایران برای دههها بر اساس آنها برنامهریزی کرده بود، دگرگون کردهاند.
بر اساس آخرین گزارش IEA World Energy Outlook 2025، تقاضای جهانی نفت تا سال ۲۰۳۰ به اوج خود میرسد و سپس وارد فاز کاهش تدریجی میشود. همزمان، سهم انرژیهای تجدیدپذیر در تأمین برق جهان از ۲۸٪ در سال ۲۰۲۵ به بیش از ۴۵٪ در سال ۲۰۳۰ خواهد رسید. OPEC World Oil Outlook 2025 نیز سناریوی مشابهی را با تفاوتهایی در زمانبندی ارائه میدهد. این روندها برای ایران که صادرات نفت ستون فقرات اقتصاد آن است، یک هشدار استراتژیک جدی محسوب میشوند.
در این گزارش، ابتدا واقعیتهای عینی درباره وضعیت کنونی انرژی ایران (ذخایر، تولید، مصرف، صادرات، زیرساختها) بر اساس دادههای معتبر جهانی ارائه میشود. سپس سناریوهای تحلیلی برای افق ۲۰۳۰ ترسیم میگردند که در آنها تعامل متغیرهایی مانند تحریم، سرمایهگذاری، فناوری و روندهای جهانی بررسی میشود. تأکید میشود: سناریوها پیشبینی قطعی نیستند، بلکه ابزاری برای درک محدوده احتمالات و تصمیمگیری راهبردی هستند.
مسئله اصلی؛ وابستگی ساختاری، نه کمبود منابع
واقعیت: ایران از نظر منابع هیدروکربوری در موقعیتی ممتاز قرار دارد. طبق آخرین آمار BP Statistical Review of World Energy 2025، ایران با ۳۲٫۱ تریلیون مترمکعب، پس از روسیه (۴۷٫۸ تریلیون) دومین ذخایر اثباتشده گاز جهان را در اختیار دارد. ذخایر نفت ایران نیز ۱۵۵ میلیارد بشکه برآورد میشود که چهارمین ذخایر بزرگ جهان پس از ونزوئلا، عربستان و کانادا است (OPEC).
اما این وفور منابع به امنیت انرژی ترجمه نشده است. واقعیت متناقض ایران این است که با وجود دومین ذخایر گاز جهان، در فصول سرد سال با ناترازی شدید گاز (کمبود گاز برای مصارف خانگی و صنعتی) مواجه است. بر اساس گزارش IEA Iran Country Profile، ناترازی گاز ایران در سال ۲۰۲۵ حدود ۲۰۰ میلیون مترمکعب در روز برآورد شده است. به عبارت دیگر، مشکل ایران کمبود منبع نیست؛ مشکل «مدیریت، سرمایهگذاری و فناوری» است.
سناریوی تحلیلی: در افق ۲۰۳۰، این شکاف میان «ظرفیت بالقوه» و «عملکرد بالفعل» میتواند به بزرگترین تهدید امنیت انرژی ایران تبدیل شود. در سناریوی بدبینانه، تداوم تحریمها، فرسودگی زیرساختها، رشد مصرف داخلی (به ویژه در بخش گاز) و کاهش قیمت نفت در بازارهای جهانی، ایران را با کاهش شدید درآمدهای ارزی، ناترازی مزمن انرژی و وابستگی بیشتر به واردات (به ویژه بنزین و گاز در فصول سرد) مواجه میکند. در سناریوی خوشبینانه، اصلاحات ساختاری و جذب سرمایهگذاری میتواند ایران را به یک قطب پایدار انرژی تبدیل کند، اما حتی در این سناریو نیز ایران با چالش «گذار جهانی از نفت» مواجه خواهد بود.
داده و آمار؛ واقعیتهای کلیدی انرژی ایران
این دادهها تصویر روشنی را نشان میدهند: ایران از نظر منابع در جایگاه فوقالعادهای قرار دارد، اما ناترازی گاز در فصول سرد و وابستگی شدید بودجه به نفت دو نقطه آسیبپذیری اصلی هستند. همچنین سهم ناچیز تجدیدپذیرها (کمتر از ۱٪ از سبد انرژی) در کشوری با چنین پتانسیل بالای خورشیدی، یک فرصت تاریخی از دست رفته است.
تاریخچه بحران انرژی ایران؛ از ملیشدن نفت تا تحریمهای فلجکننده
واقعیت: تاریخ انرژی ایران، تاریخ وابستگی و شوکهای بیرونی است. ملیشدن صنعت نفت در سال ۱۳۳۰، انقلاب ۱۳۵۷، جنگ تحمیلی، و سپس تحریمهای بینالمللی (از ۱۹۹۵ به بعد) همگی نقاط عطفی بودند که ساختار انرژی ایران را شکل دادند. بر اساس تحلیل U.S. EIA Country Analysis، صنعت نفت ایران پس از هر دوره تحریم، با تأخیر و هزینه بالا بازسازی شده است.
دوره ۲۰۱۲-۲۰۱۵ (تحریمهای هستهای) یکی از شدیدترین شوکها بود. تولید نفت ایران از ۳٫۶ میلیون بشکه در روز (۲۰۱۱) به ۲٫۷ میلیون بشکه (۲۰۱۳) سقوط کرد (OPEC). پس از برجام (۲۰۱۶)، تولید به ۳٫۸ میلیون بشکه افزایش یافت، اما با خروج آمریکا از برجام در ۲۰۱۸ و بازگشت تحریمها، دوباره سقوط کرد. این الگوی «تحریم-بازسازی-تحریم-بازسازی» ایران را در موقعیت واکنشی و همیشه عقبمانده از روندهای جهانی قرار داده است.
سناریوی تحلیلی: این الگوی تاریخی نشان میدهد که حتی در صورت رفع تحریمها، ایران برای بازگشت به سهم پیشین خود در بازار جهانی نفت به ۵ تا ۱۰ سال زمان و سرمایهگذاری ۱۰۰ تا ۱۵۰ میلیارد دلاری نیاز دارد (IEA Energy Investment 2025). در غیاب چنین سرمایهگذاری، سناریوی محتملتر تداوم وضعیت کنونی یا حتی بدتر شدن آن است.
چرا و چگونه وابستگی ساختاری شکل گرفت؟
واقعیت: وابستگی اقتصاد ایران به نفت ریشه در تصمیمات توسعه پس از دهه ۱۳۴۰ دارد. مدل «نفت در برابر توسعه» که در آن درآمدهای نفتی جایگزین مالیاتهای داخلی شد، ساختاری ایجاد کرد که در آن دولت بدون نیاز به پاسخگویی مالیاتی، بودجه خود را تأمین میکرد. بر اساس گزارش World Bank Iran Economic Monitor، بیش از ۶۰٪ درآمدهای ارزی و ۴۰-۵۰٪ بودجه دولت مستقیماً به نفت وابسته است.
این وابستگی دو پیامد عمده داشته است: (۱) شکنندگی در برابر شوکهای قیمت نفت و تحریمها، (۲) بیتوجهی به توسعه بخشهای غیرنفتی و انرژیهای تجدیدپذیر. در حوزه گاز نیز الگوی مشابهی وجود دارد: یارانههای سنگین انرژی (بیش از ۷۰ میلیارد دلار در سال بر اساس IMF Subsidies Database) باعث شده مصرف سرانه انرژی ایران ۲ تا ۳ برابر میانگین جهانی باشد، بدون آنکه بهرهوری متناسبی داشته باشد.
سناریوی تحلیلی: در افق ۲۰۳۰، اگر این الگوی مصرف پرمصرف و ناکارآمد ادامه یابد، ایران حتی با وجود دومین ذخایر گاز جهان، به واردکننده خالص گاز در فصول سرد تبدیل خواهد شد. این سناریوی «ونزوئلایی شدن» انرژی ایران نام دارد؛ جایی که وفور منابع به جای قدرت، به آسیبپذیری تبدیل میشود.
تحلیل ژئوپلیتیک انرژی ایران
واقعیت: ایران در قلب کمربند انرژی جهان قرار دارد. همسایگی با کشورهای حاشیه خلیج فارس، دسترسی به تنگه هرمز، همسایگی با ترکیه (کریدور گاز به اروپا) و پاکستان و هند (بازارهای بزرگ آسیایی) موقعیت ممتازی به ایران داده است. بر اساس EIA Strait of Hormuz Analysis، روزانه ۲۰-۲۵ میلیون بشکه نفت (حدود یک پنجم مصرف جهانی) از هرمز عبور میکند.
اما ایران نتوانسته از این موقعیت بهرهبرداری مناسب کند. پروژه خط لوله صلح (Iran-Pakistan-India) به دلیل تحریم و فشار آمریکا متوقف شد. خط لوله ایران-عراق-سوریه و ایران-عمان-قطر نیز با موانع سیاسی و مالی روبهرو بودهاند. در مقابل، قطر با استفاده از منابع میدان مشترک پارس جنوبی، به بزرگترین صادرکننده LNG جهان تبدیل شده است، در حالی که ایران همچنان در حال واردات بنزین و گاز در برخی فصول است.
سناریوی تحلیلی: در افق ۲۰۳۰، دو کریدور انرژی میتوانند ژئوپلیتیک منطقه را تغییر دهند: (۱) کریدور شمال-جنوب (روسیه به هند از طریق ایران) که در صورت توافق، ایران را به هاب انرژی تبدیل میکند، و (۲) کریدور شرق-غرب (گاز ترکمنستان و آذربایجان به اروپا از طریق ایران). تحقق هر یک از این کریدورها نیازمند رفع تحریمها و سرمایهگذاری ۵۰-۱۰۰ میلیارد دلاری است.
اثر اقتصادی وابستگی به نفت
واقعیت: نفت ستون فقرات اقتصاد ایران است، اما این ستون ترک خورده است. بر اساس دادههای IMF، هر بار که قیمت نفت ۱۰ دلار کاهش مییابد، درآمد ارزی ایران حدود ۱۰ میلیارد دلار و تولید ناخالص داخلی حدود ۲-۳٪ کاهش مییابد. تحریمها نیز اثر مشابهی دارند: هر سال تحریم، حدود ۳۰-۵۰ میلیارد دلار به اقتصاد ایران هزینه تحمیل میکند.
این وابستگی، سیاستگذاری اقتصادی را فلج کرده است. دولت مجبور است بودجه را بر اساس قیمت فروش نفت تنظیم کند، اما به دلیل تحریم و نوسانات، نمیتواند روی درآمدهای نفتی حساب باز کند. نتیجه: کسری بودجه مزمن، استقراض از بانک مرکزی، و تورم بالا (بیش از ۳۰٪ در سالهای اخیر).
سناریوی تحلیلی: در افق ۲۰۳۰، کاهش تقاضای جهانی نفت (طبق سناریوهای IEA و IRENA) میتواند درآمدهای نفتی ایران را به طور ساختاری کاهش دهد. در سناریوی بدبینانه، ایران با «شوک بودجهای دائمی» مواجه میشود که مجبور به کاهش شدید هزینههای جاری یا افزایش فشار مالیاتی است. هر دو گزینه از نظر سیاسی و اجتماعی پرهزینه هستند.
اثر منطقهای و جهانی انرژی ایران
واقعیت: ایران از طریق اوپک و اوپک پلاس بر بازار جهانی نفت تأثیر میگذارد. بر اساس OPEC، سهم ایران از تولید اوپک حدود ۱۰-۱۲٪ (بدون تحریم) است. هرگونه نوسان در تولید یا صادرات ایران، بر قیمت نفت تأثیر مستقیم دارد. همچنین ایران از طریق تنگه هرمز، امنیت عرضه انرژی جهان را تحت تأثیر قرار میدهد.
در سطح منطقهای، ایران با ترکمنستان (مناقشه بر سر میادین مشترک گازی و بدهیهای گازی)، آذربایجان (رقابت بر سر خطوط لوله و منابع دریای خزر)، عربستان و امارات (رقابت در بازار نفت و گاز) روابط پیچیده انرژی دارد. در عین حال، ایران، روسیه و قطر به عنوان سه دارنده بزرگ ذخایر گاز جهان، میتوانند نوعی «اوپک گازی» تشکیل دهند، اما تاکنون چنین همکاری معناداری شکل نگرفته است.
سناریوی تحلیلی: در افق ۲۰۳۰، نقش ایران در بازار جهانی انرژی به دو عامل بستگی دارد: (۱) آینده تحریمها، و (۲) سرعت گذار جهانی به انرژیهای تجدیدپذیر. در سناریوی خوشبینانه، ایران میتواند با تکیه بر گاز (به عنوان «سوخت پل» در گذار انرژی) و توسعه LNG، جایگاه خود را در بازارهای آسیایی حفظ کند. در سناریوی بدبینانه، ایران حاشیهنشین بازار انرژی میشود و درآمدهای ارزی آن به زیر ۲۰ میلیارد دلار در سال سقوط میکند.
ضدتحلیل؛ ظرفیتهای نادیده گرفته شده
واقعیت: با وجود تمام چالشها، ایران دارای ظرفیتهای عظیم و تاکنون نادیده گرفته شده نیز هست. اول: پتانسیل انرژی تجدیدپذیر. بر اساس Global Solar Atlas (World Bank) و Global Wind Atlas، ایران جزو ۱۰ کشور اول جهان از نظر پتانسیل خورشیدی و جزو ۲۰ کشور اول از نظر پتانسیل بادی است. ظرفیت نصبشده فعلی (۱٫۲ گیگاوات) در مقایسه با پتانسیل (بیش از ۱۰۰ گیگاوات) ناچیز است.
دوم: موقعیت ترانزیتی. ایران میتواند به هاب انرژی منطقه تبدیل شود و از طریق ترانزیت گاز روسیه، ترکمنستان و آذربایجان به پاکستان، هند، عمان و حتی اروپا، درآمد ارزی پایدار کسب کند. سوم: صنعت پتروشیمی. ایران با تکیه بر خوراک ارزان گاز، میتواند به قطب پتروشیمی منطقه تبدیل شود و ارزش افزوده بالایی ایجاد کند.
سناریوی تحلیلی: برخی تحلیلگران (Oxford Institute for Energy Studies) معتقدند تصویر بدبینانه از آینده انرژی ایران، نقش این ظرفیتها را نادیده میگیرد. در سناریوی «تغییر مسیر»، ایران میتواند با اجرای اصلاحات ساختاری (حذف تدریجی یارانه انرژی، جذب سرمایه خارجی در تجدیدپذیرها، توسعه LNG، و تبدیل شدن به هاب ترانزیتی) نه تنها امنیت انرژی خود را تأمین کند، بلکه به یک صادرکننده متنوع و پایدار تبدیل شود. تحقق این سناریو نیازمند اراده سیاسی، سرمایهگذاری ۲۰۰-۳۰۰ میلیارد دلاری در دهه آینده و رفع تحریمهاست.
سناریوهای محتمل برای امنیت انرژی ایران در افق ۲۰۳۰
تأکید: سناریوهای زیر پیشبینی قطعی نیستند. آنها ابزاری برای درک محدوده احتمالات هستند. وقوع هر سناریو به تعامل تحریم، سرمایهگذاری، فناوری، قیمت نفت و تصمیمات داخلی بستگی دارد.
سناریوی اول: بحران فرسایشی (احتمال: ۴۵-۵۵٪)
تداوم تحریمها با شدت متوسط. نرخ سرمایهگذاری در صنعت نفت و گاز پایین میماند (کمتر از ۵ میلیارد دلار در سال). مصرف داخلی انرژی (به ویژه گاز) همچنان رشد میکند. ناترازی گاز در زمستان به ۳۰۰-۴۰۰ میلیون مترمکعب در روز میرسد. ایران مجبور به واردات گاز از ترکمنستان و روسیه با قیمت بالا میشود. صادرات نفت بین ۱ تا ۱٫۵ میلیون بشکه در روز نوسان میکند. درآمدهای ارزی برای تأمین نیازهای اساسی کافی نیست. سهم تجدیدپذیرها کمتر از ۵٪ میماند. این سناریو محتملترین مسیر در غیاب تغییرات اساسی است.
سناریوی دوم: گذار دیرهنگام اما تدریجی (احتمال: ۳۰-۴۰٪)
رفع نسبی تحریمها (مثلاً توافق موقت هستهای) و افزایش سرمایهگذاری خارجی (۱۰-۲۰ میلیارد دلار در سال). ایران صادرات نفت را به ۲٫۵-۳ میلیون بشکه در روز میرساند. همزمان، فشارهای داخلی (ناترازی گاز و هزینه بالای یارانه) دولت را به سمت اصلاح تدریجی قیمت انرژی و سرمایهگذاری در تجدیدپذیرها سوق میدهد. سهم تجدیدپذیرها تا ۲۰۳۰ به ۱۰-۱۵٪ میرسد. ایران موفق میشود اولین پروژههای LNG خود را راهاندازی کند. اما همچنان وابستگی به نفت کاهش چشمگیری پیدا نمیکند و اقتصاد در برابر شوکهای قیمت نفت آسیبپذیر باقی میماند.
سناریوی سوم: اصلاح ساختاری و تنوعبنی (احتمال: ۱۰-۱۵٪)
رفع کامل تحریمها و توافق جامع هستهای. سرمایهگذاری گسترده خارجی (بیش از ۳۰ میلیارد دلار در سال) در نفت، گاز، پتروشیمی و تجدیدپذیرها. اصلاح اساسی یارانه انرژی (با بستههای جبرانی برای اقشار آسیبپذیر). سهم تجدیدپذیرها تا ۲۰۳۰ به ۲۵-۳۰٪ میرسد. ایران به هاب ترانزیت گاز منطقه تبدیل میشود. وابستگی بودجه به نفت به زیر ۲۵٪ کاهش مییابد. این سناریو خوشبینانهترین و کماحتمالترین است، اما از نظر فنی و اقتصادی امکانپذیر است.
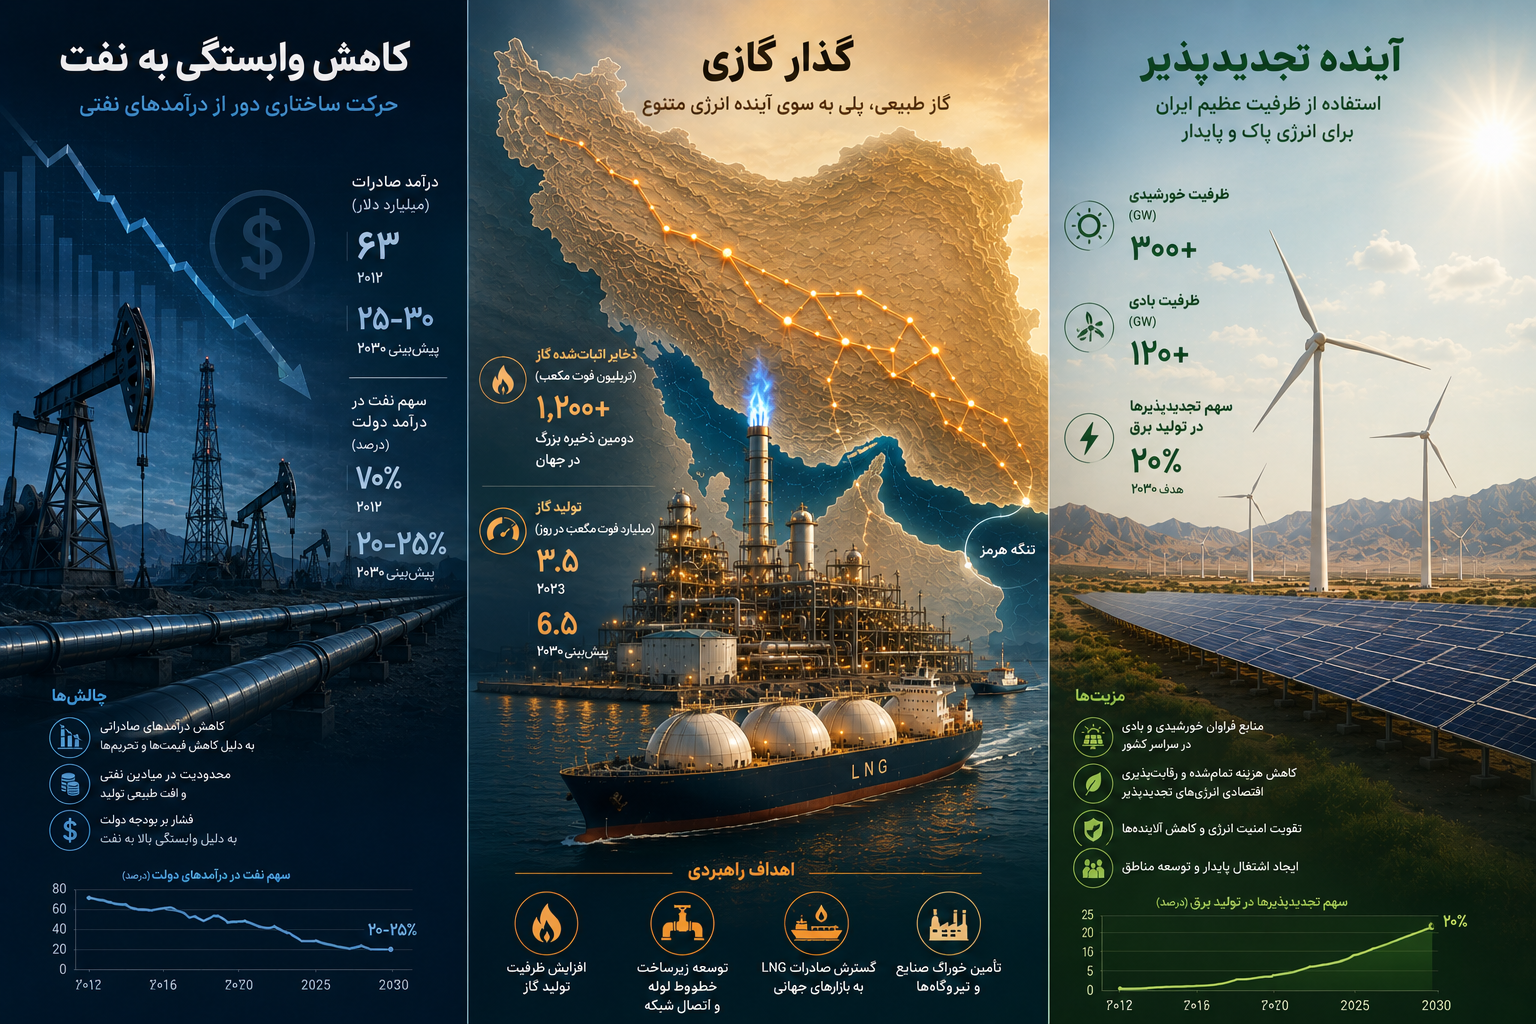
راهکار عملی؛ بازتعریف امنیت
بر اساس تحلیل رونما، پنج راهکار عملی برای بهبود امنیت انرژی ایران در افق ۲۰۳۰ قابل شناسایی است:
- کاهش شدت انرژی: با سرمایهگذاری ۵۰ میلیارد دلاری در بهینهسازی مصرف (برق، گاز، بنزین)، میتوان مصرف انرژی را ۳۰-۴۰٪ کاهش داد و معادل ۱۵ میلیارد دلار در سال صرفهجویی کرد. این ارزانترین و مؤثرترین راهکار است.
- توسعه تجدیدپذیرها: با سرمایهگذاری ۳۰-۵۰ میلیارد دلاری، میتوان تا ۲۰۳۰ ۲۰-۳۰ گیگاوات انرژی خورشیدی و بادی نصب کرد و ناترازی برق را به طور کامل حل کرد.
- توسعه LNG: با سرمایهگذاری ۵۰-۷۰ میلیارد دلاری در پروژههای LNG (حداقل ۲-۳ فاز پارس جنوبی به LNG تبدیل شود)، ایران میتواند وارد بازار جهانی گاز شود و درآمد ارزی پایدار ایجاد کند.
- اصلاح یارانه انرژی: اجرای طرح تدریجی ۵-۷ ساله برای افزایش قیمت حاملهای انرژی به ۵۰-۷۰٪ قیمت فوب خلیج فارس، همراه با بستههای جبرانی نقدی و غیرنقدی برای اقشار آسیبپذیر.
- دیپلماسی انرژی: استفاده از ظرفیت ترانزیتی برای تبدیل ایران به هاب انرژی منطقه (توافق با روسیه، ترکمنستان، آذربایجان، پاکستان، هند، عمان و عراق).
تأکید: تحقق این راهکارها نیازمند اراده سیاسی، سرمایهگذاری ۲۰۰-۳۰۰ میلیارد دلاری در دهه آینده، رفع تحریمها یا کاهش چشمگیر آنها، و پذیرش هزینههای کوتاهمدت اصلاحات است.
شاخصهای قابل رصد (برای تشخیص مسیر تحقق سناریوها)
شاخصهای ماهانه
- میزان صادرات نفت ایران (میلیون بشکه در روز) – دادههای تانکرها (Reuters, TankerTrackers)
- قیمت نفت برنت و تخفیف نفت ایران نسبت به برنت
- نرخ ارز در بازار آزاد و رسمی
- وضعیت ناترازی گاز (مقدار خاموشی و قطعی صنایع در زمستان)
شاخصهای سالانه
- حجم سرمایهگذاری خارجی در بخش انرژی (دادههای FDI، UNCTAD)
- سهم تجدیدپذیرها در سبد برق (IRENA، وزارت نیرو)
- مقدار صادرات و واردات گاز (IEA، گزارشهای داخلی)
- شدت انرژی ایران (مصرف به ازای GDP، محاسبه خود یا World Bank)
- سهم درآمدهای نفتی از بودجه (IMF، بانک مرکزی ایران)
جمعبندی رونما
امنیت انرژی ایران در افق ۲۰۳۰ در نقطه عطفی قرار دارد. واقعیت این است که ایران با داشتن دومین ذخایر گاز و چهارمین ذخایر نفت جهان، از نظر منابع در موقعیتی ممتاز است. اما واقعیت دیگر این است که وابستگی ساختاری به نفت، ناترازی گاز، یارانههای سنگین و عقبماندگی از گذار جهانی انرژی، این موقعیت ممتاز را به یک آسیبپذیری مزمن تبدیل کرده است.
سناریوی محتمل (با احتمال ۴۵-۵۵٪) «بحران فرسایشی» است: تداوم تحریم، کمبود سرمایهگذاری، ناترازی مزمن، و کاهش تدریجی سهم ایران در بازارهای جهانی. اما سناریوهای جایگزین نیز وجود دارند: «گذار دیرهنگام» (۳۰-۴۰٪) و حتی «اصلاح ساختاری» (۱۰-۱۵٪).
مسئله اصلی آینده انرژی ایران، «کمبود منبع» نیست. مسئله «مدیریت، سرمایهگذاری و اراده سیاسی» است. در غیاب اصلاحات ساختاری، حتی وفور منابع نیز نمیتواند ایران را از شوکهای آینده حفظ کند. اما با تصمیمات درست، ایران نه تنها میتواند امنیت انرژی خود را تأمین کند، بلکه به یک بازیگر پایدار و تأثیرگذار در بازارهای جهانی انرژی تبدیل شود. انتخاب، همچنان در دست تصمیمگیران ایران است.
سوالات متداول
آیا ایران واقعاً دومین ذخایر گاز جهان را دارد؟
پاسخ کوتاه: بله. طبق BP Statistical Review 2025، ایران با ۳۲٫۱ تریلیون مترمکعب پس از روسیه در رتبه دوم جهان قرار دارد.
پاسخ بلند: این ذخایر عمدتاً در میدان مشترک پارس جنوبی (با قطر) متمرکز شده است. اما توسعه این میدان به سرمایهگذاری و فناوری پیشرفته نیاز دارد. ایران به دلیل تحریم و کمبود سرمایه، در توسعه فازهای پیشرفته پارس جنوبی از قطر عقب مانده است.
چرا با وجود دومین ذخایر گاز، ناترازی گاز داریم؟
پاسخ کوتاه: به دلیل رشد مصرف داخلی (به خصوص خانگی و نیروگاهی) بیشتر از رشد تولید.
پاسخ بلند: مصرف گاز ایران به دلیل یارانه سنگین و مصرف ناکارآمد، سالانه ۵-۷٪ رشد میکند. در حالی که تولید گاز رشد سالانه ۲-۴٪ دارد. در زمستان، مصرف به اوج میرسد و تولید نمیتواند پاسخگو باشد. نتیجه: قطع گاز صنایع و در برخی مناطق، قطع گاز خانگی.
آیا ایران میتواند به قطب انرژی تجدیدپذیر تبدیل شود؟
پاسخ کوتاه: بله، از نظر پتانسیل طبیعی کاملاً امکانپذیر است.
پاسخ بلند: ایران میانگین تابش خورشیدی ۴٫۵-۵٫۵ کیلوواتساعت بر مترمربع دارد که جزو بالاترینها در جهان است. همچنین کریدورهای بادی مناسبی دارد. اما تحقق این پتانسیل نیازمند سرمایهگذاری ۳۰-۵۰ میلیارد دلاری و رفع تحریمها برای دسترسی به فناوری و تجهیزات است.
واردات بنزین ایران چقدر است؟
پاسخ کوتاه: در برخی مقاطع (مانند سالهای تحریم) ایران مجبور به واردات بنزین شده است.
پاسخ بلند: ایران پس از تکمیل پالایشگاه ستاره خلیج فارس، به خودکفایی بنزین رسید. اما فرسودگی پالایشگاهها و افزایش مصرف، ممکن است در آینده دوباره ایران را به واردکننده بنزین تبدیل کند.
تأثیر تحریم بر صنعت نفت ایران چیست؟
پاسخ کوتاه: کاهش تولید و صادرات، فرسودگی زیرساختها، و خروج شرکتهای خارجی.
پاسخ بلند: تحریمها باعث کاهش تولید نفت ایران از ۳٫۸ میلیون بشکه به ۲-۳ میلیون بشکه در روز شده است. همچنین سرمایهگذاری در پروژههای جدید متوقف شده و فناوریهای پیشرفته (مانند ازدیاد برداشت) در دسترس نیست.
آیا ایران میتواند به صادرکننده LNG تبدیل شود؟
پاسخ کوتاه: در تئوری بله، اما در عمل نیازمند سرمایهگذاری و رفع تحریم است.
پاسخ بلند: ایران هیچ ترمینال LNG ندارد در حالی که قطر با تکیه بر میدان مشترک، بزرگترین صادرکننده LNG جهان است. ساخت هر ترمینال LNG حدود ۱۰-۱۵ میلیارد دلار هزینه دارد و ۵-۷ سال زمان میبرد. بدون سرمایهگذاری خارجی و رفع تحریم، این پروژه قابل اجرا نیست.
بزرگترین خریداران نفت ایران کدامند؟
پاسخ کوتاه: چین، ترکیه، سوریه، ونزوئلا و برخی کشورهای دیگر.
پاسخ بلند: در دوره تحریم، بیش از ۸۰٪ نفت صادراتی ایران به چین میرود (با تخفیف ۱۰-۳۰ دلاری). ترکیه نیز بخشی از نفت و گاز ایران را خریداری میکند. بقیه به کشورهای دوست مانند سوریه و ونزوئلا ارسال میشود.
آیا ایران عضو اوپک است؟
پاسخ کوتاه: بله، ایران از بنیانگذاران اوپک در سال ۱۹۶۰ است.
پاسخ بلند: ایران در اوپک نقش فعالی دارد و در توافق اوپک پلاس با روسیه نیز مشارکت میکند. اما به دلیل تحریم، سهم ایران از تولید اوپک کمتر از ظرفیت واقعی آن است.
آینده قیمت نفت چه تأثیری بر ایران دارد؟
پاسخ کوتاه: حیاتی. هر ۱۰ دلار کاهش قیمت نفت، حدود ۱۰ میلیارد دلار درآمد ارزی ایران را کاهش میدهد.
پاسخ بلند: وابستگی بودجه ایران به نفت باعث شده هر نوسان قیمت، مستقیماً بودجه، تورم و رفاه عمومی را تحت تأثیر قرار دهد. در سناریوی کاهش بلندمدت قیمت نفت (به دلیل گذار انرژی)، ایران با یک شوک بودجهای دائمی مواجه خواهد شد.
بهترین سناریو برای انرژی ایران چیست؟
پاسخ کوتاه: سناریوی «اصلاح ساختاری و تنوعبنی» که در آن وابستگی به نفت کاهش مییابد.
پاسخ بلند: در این سناریو، ایران با رفع تحریمها، جذب سرمایهگذاری، اصلاح یارانه، توسعه تجدیدپذیرها و تبدیل شدن به هاب ترانزیت گاز، امنیت انرژی پایدار و متنوعی ایجاد میکند. اما تحقق این سناریو نیازمند اراده سیاسی و پذیرش هزینههای کوتاهمدت است.
منابع
- IEA World Energy Outlook 2025
- BP Statistical Review of World Energy 2025
- OPEC World Oil Outlook 2025
- U.S. EIA – Iran Country Analysis
- IMF – Iran Islamic Republic of: Selected Issues
- World Bank – Iran Overview & Energy
- IRENA – Renewable Energy Statistics & Iran Profile
- Global Solar Atlas (World Bank / IFC)
- Reuters – Energy & Iran Oil Exports Coverage
- CSIS – Energy & Geopolitics in the Middle East
- Oxford Institute for Energy Studies
- EIA – Strait of Hormuz Analysis
منابع
- خبرگزاری Reuters
- منبع رسمی International Monetary Fund (IMF)
- منبع رسمی World Bank
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی BP Statistical Review 2025
- منبع تکمیلی OPEC Annual Report 2025
- منبع تکمیلی IEA World Energy Outlook 2025
- منبع تکمیلی OPEC World Oil Outlook 2025
- منبع تکمیلی BP Statistical Review of World Energy 2025
- منبع تکمیلی IEA Iran Country Profile
- منبع تکمیلی U.S. EIA
- منبع تکمیلی IRENA 2025
- منبع تکمیلی Global Solar Atlas (World Bank)
- منبع تکمیلی U.S. EIA Country Analysis
- منبع تکمیلی IEA Energy Investment 2025
- منبع تکمیلی World Bank Iran Economic Monitor
- منبع تکمیلی CSIS
- منبع تکمیلی EIA Strait of Hormuz Analysis
- منبع تکمیلی Global Wind Atlas
- منبع تکمیلی Oxford Institute for Energy Studies
- منبع تکمیلی World Bank – Iran Overview & Energy
اعتبارسنجی
پیوند تأیید همین خبرنویسنده اقتصادی Economic Writerr متمرکز بر تحلیل بازارها، سیاستهای پولی و اثر تصمیمات اقتصادی بر زندگی روزمره.
مطالب مرتبط
 انرژی · ۱۱ آبان ۱۴۰۵
عارف: زمستان امسال گاز کم داریم و مشترکان پرمصرف گاز گرانتر میخرند
 اروپا · ۱۱ آبان ۱۴۰۵
سود رایانایر را پیشخرید سوخت نجات داد؛ هزینه جنگ ایران سال آینده به بلیت و دستمزد میرسد
 اقتصاد · ۱۱ آبان ۱۴۰۵
اثر اجتماعی مصرف انرژی
واقعیت: ایران یکی از انرژیخوارترین کشورهای جهان است. بر اساس IEA، شدت انرژی ایران (میزان انرژی مصرفی به ازای واحد GDP) حدود ۳ برابر میانگین جهانی است. این یعنی ایران برای تولید هر واحد ثروت، سه برابر کشورهای اروپایی انرژی مصرف میکند. دلیل اصلی، یارانههای سنگین انرژی است که قیمت بنزین، گاز و برق را بسیار پایینتر از قیمت تمام شده نگه داشته است.
یارانه انرژی یک «بمب ساعتی اقتصادی» است. بر اساس IMF، یارانه انرژی ایران حدود ۷۰ میلیارد دلار در سال (بیش از ۱۵٪ تولید ناخالص داخلی) برآورد میشود. این یارانه به طور نامتناسبی به نفع مصرفکنندگان پردرآمد و صنایع انرژیبر است، در حالی که فقرا سهم ناچیزی از آن میبرند. هرگونه اصلاح یارانه انرژی (گران کردن بنزین، گاز و برق) با اعتراضات اجتماعی گسترده مواجه شده است (مانند آبان ۱۳۹۸).
سناریوی تحلیلی: در افق ۲۰۳۰، دولت ایران با یک «سهگانه ناممکن» مواجه است: کاهش یارانه انرژی غیرممکن است (به دلیل واکنش اجتماعی)، ادامه یارانه غیرممکن است (به دلیل فشار بودجه)، و واردات انرژی (برای جبران ناترازی) نیز هزینههای ارزی سنگینی دارد. این سهگانه، بزرگترین چالش اجتماعی-اقتصادی انرژی ایران در دهه آینده خواهد بود.