
بورس اروپا ریخت؛ خودرو و مخابرات زیر فشار
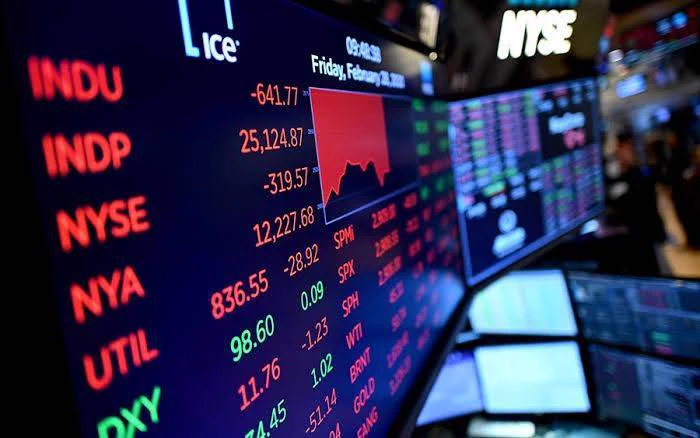
بورس اروپا در پایان هفته زیر فشار سهام خودرو و مخابرات افت کرد؛ STOXX 600 حدود ۱.۱ درصد پایین آمد، فولکسواگن ۵.۶ درصد ریخت و بازار دوباره نرخ بهره، نفت و چشمانداز سود شرکتها را قیمتگذاری کرد.
بورس اروپا ریخت؛ خودرو و مخابرات زیر فشار
بازار سهام اروپا جمعه را با افت گسترده به پایان رساند؛ شاخص STOXX 600 حدود ۱.۱ درصد پایین آمد و در سطح ۶۳۵.۴۵ واحد بسته شد. فشار اصلی از سهام خودروسازی و مخابرات آمد؛ همزمان سرمایهگذاران اثر نرخهای بهره بالاتر، نوسان نفت و چشمانداز سود شرکتهای بزرگ را دوباره قیمتگذاری کردند.
در این خبر بینالمللی میخوانید
افت جمعه تقریباً تمام رشد دو جلسه قبل را پس گرفت و بازده هفتگی شاخص پاناروپایی را به منفی ۰.۶ درصد رساند. در بازارهای ملی نیز فشار فروش محسوس بود: FTSE 100 لندن ۱.۵ درصد و DAX آلمان ۱.۶ درصد کاهش یافتند. این حرکت نشان میدهد که پس از یک هفته پرخبر برای بانکهای مرکزی و بازار انرژی، تحمل سرمایهگذاران در برابر خبرهای منفی شرکتی کمتر شده است.
خودروسازان در مرکز فروش
شاخص خودرو و قطعات اروپا ۳.۴ درصد افت کرد. سهام فولکسواگن ۵.۶ درصد پایین آمد؛ بزرگترین کاهش روزانه آن از سپتامبر ۲۰۲۵. شرکت چشمانداز خود را کاهش داده و حدود ۱۰ میلیارد یورو اقلام یکباره مرتبط با سهمش در پورشه، هزینههای تعدیل نیروی کار و ضعف بازار چین را مطرح کرده است. سهام پورشه نیز ۴.۹ درصد افت کرد.
اهمیت این بخش فقط به دو سهم محدود نیست. صنعت خودروی اروپا همزمان با هزینه سرمایه بالاتر، رقابت شدید در چین و فشار بر حاشیه سود روبهرو است. بنابراین کاهش چشمانداز یک خودروساز بزرگ میتواند به سرعت به بازنگری ارزشگذاری کل گروه منجر شود؛ بهویژه زمانی که نرخهای بدون ریسک و بازده اوراق در سطوح بالاتری قرار گرفتهاند.
مخابرات هم به موج فروش پیوست
سهام مخابراتی اروپا ۳.۳ درصد افت کرد که شدیدترین کاهش روزانه این گروه از آوریل ۲۰۲۵ بود. Airtel Africa با افت ۱۱.۳ درصدی در میان ضعیفترین نمادهای شاخص قرار گرفت. عامل اصلی، گزارش مربوط به احتمال کوچکتر شدن عرضه اولیه سهام Airtel Money در لندن بود. Orange نیز پس از کاهش رتبه تحلیلی ۵.۸ درصد پایین آمد.
در بخش غذا و نوشیدنی، شاخص مربوط ۱.۹ درصد عقب نشست و نستله ۲.۶ درصد کاهش یافت. در مقابل، LPP پس از اعلام رشد ۶۴ درصدی سود خالص فصل دوم، ۸ درصد صعود کرد. این واگرایی نشان میدهد فروش جمعه کاملاً یکدست نبود و بازار همچنان به کیفیت سود و خبرهای اختصاصی شرکتها واکنش تفکیکی نشان میدهد.
آنچه میدانیم
STOXX 600 در پایان معاملات ۱.۱ درصد افت کرد و هفته را ۰.۶ درصد پایینتر به پایان رساند. خودرو و قطعات با افت ۳.۴ درصد و مخابرات با افت ۳.۳ درصد دو کانون اصلی فشار بودند. سهام انرژی نیز با وجود نوسان نفت ۰.۷ درصد کاهش یافت. در سطح شاخصهای ملی، افت DAX و FTSE 100 از یک درصد فراتر رفت.
آنچه هنوز نمیدانیم
هنوز روشن نیست افت جمعه آغاز یک موج اصلاحی پایدار در سهام اروپا باشد. بخشی از فشار به خبرهای خاص شرکتها مربوط است و بخشی دیگر به بازقیمتگذاری نرخ بهره و انرژی. برای تشخیص تغییر روند باید دید آیا ضعف بازار در جلسات بعدی به بخشهای دفاعی، بانکها و شرکتهای با ترازنامه قوی نیز سرایت میکند یا خیر.
چرا الان مهم است؟
بازارها در حال سنجش این پرسشاند که افزایش اخیر نرخها صرفاً واکنشی پیشگیرانه به شوک انرژی است یا شروع یک دوره طولانیتر سیاست پولی انقباضی. فدرال رزرو نرخ بهره را افزایش داده و بانک انگلستان نیز با وجود ثابت نگه داشتن نرخ، درباره ریسک تورمی هشدار داده است. در چنین محیطی، ارزشگذاری سهام به تغییرات بازده اوراق حساستر میشود.
در آمریکا نیز عبور بازده اوراق خزانهداری ۱۰ساله از محدوده ۵ درصد به یکی از نقاط تمرکز بازار تبدیل شده است. رونما پیشتر در گزارش فشار بازده ۵ درصدی بر والاستریت این کانال انتقال را بررسی کرده است. برای دنبالکردن همزمان جهت بازارهای اصلی، نقشه بازار رونما نیز تصویر سریعتری از وضعیت داراییها میدهد.
تأثیر خبر بر بازار
پیام مستقیم معاملات جمعه افزایش حساسیت سهام اروپا به ترکیب «نرخ بهره بالا + انرژی گران + تعدیل چشمانداز سود» است. این ترکیب بهطور معمول برای شرکتهای چرخهای و سرمایهبر دشوارتر است، زیرا هم هزینه تأمین مالی را بالا میبرد و هم میتواند تقاضای مصرفکننده را محدود کند. با این حال، عملکرد مثبت برخی نمادها نشان میدهد سرمایهگذاران هنوز میان شرکتها تفکیک قائل میشوند و فروش به مرحله فرار عمومی از ریسک نرسیده است.
مسیر بعدی؛ سه متغیر قابلرصد
- بازده اوراق: تثبیت یا ادامه رشد بازده اوراق دولتی آمریکا و اروپا مستقیماً بر نرخ تنزیل سهام اثر میگذارد.
- قیمت نفت: کاهش پایدار نفت میتواند بخشی از نگرانی تورمی را تخفیف دهد؛ جهش دوباره آن فشار بر سیاست پولی و هزینه شرکتها را تشدید میکند.
- چشمانداز سود شرکتها: اگر کاهش پیشبینی فولکسواگن به شرکتهای بیشتری سرایت کند، بازار با مسئلهای فراتر از نوسان روزانه نرخ و نفت روبهرو خواهد شد.
پیشینه
معاملات این هفته زیر سایه تصمیمهای بانکهای مرکزی و شوک انرژی قرار داشت. بازار سهام اروپا در دو جلسه پیش از جمعه بخشی از افتها را جبران کرده بود، اما فشار فروش پایان هفته آن رشد را تقریباً پاک کرد. همزمان بخش سلامت و بیمه در مقیاس هفتگی عملکرد مقاومتری داشتند، در حالی که بانکها و خودروسازان در میان ضعیفترین گروهها قرار گرفتند.
منابع
- خبرگزاری Reuters
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 اروپا · ۱۱ آبان ۱۴۰۵
سود رایانایر را پیشخرید سوخت نجات داد؛ هزینه جنگ ایران سال آینده به بلیت و دستمزد میرسد
 اروپا · ۱۱ آبان ۱۴۰۵
ایلیانا یوتووا با حدود ۵۸ درصد آرا در دور دوم انتخابات بلغارستان پیروز شد
 بریتانیا · ۱۱ آبان ۱۴۰۵