
بازده ۱۰ساله آمریکا به ۵.۱۶٪ رسید؛ هزینه پول جهش کرد
بازده اوراق ۱۰ساله خزانهداری آمریکا در معاملات ۲۴ سپتامبر به حدود ۵.۱۶ درصد و بازده ۳۰ساله به ۵.۴۴ درصد رسید. رشد اقتصادی قوی، تورم، انرژی گران، نرخهای بالاتر فدرال رزرو و نگرانی بدهی دولت، هزینه استقراض را در سراسر اقتصاد بالا بردهاند.
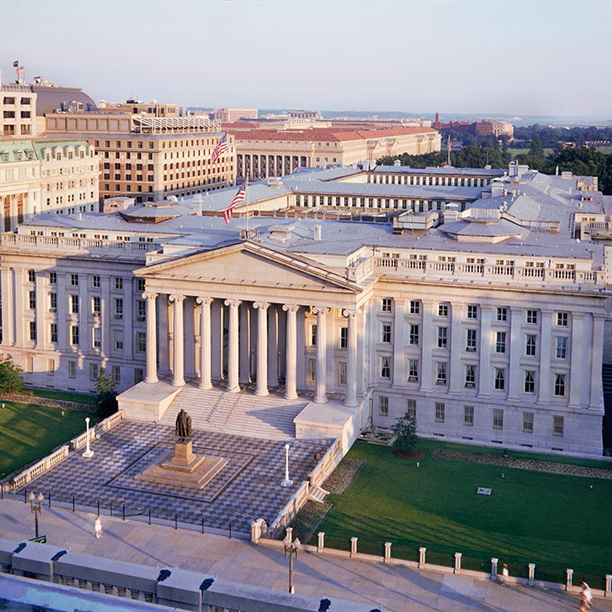
ساختمان وزارت خزانهداری آمریکا در واشینگتن. منبع تصویر: U.S. Department of the Treasury.
بازار اوراق خزانه آمریکا دوباره وارد محدودهای شده که برای سرمایهگذاران فقط یک عدد تاریخی نیست؛ هزینه پول در کل اقتصاد جهانی را بالا میبرد. بازده اوراق ۱۰ساله در معاملات پنجشنبه به حدود ۵.۱۶ درصد رسید و بازده ۳۰ساله تا حدود ۵.۴۴ درصد بالا رفت؛ سطحی که برای اوراق ۳۰ساله از ۲۰۰۴ دیده نشده بود. همزمان، نرخ وام مسکن ۳۰ساله آمریکا به ۷.۱۲ درصد رسیده و فشار بر مسکن، سهام و تأمین مالی شرکتها بیشتر شده است.
در این خبر اقتصادی میخوانید
علت این جهش یک عامل واحد نیست. اقتصاد آمریکا هنوز قویتر از چیزی است که بازار برای کاهش تورم انتظار داشت، قیمت انرژی بالاست، فدرال رزرو هفته گذشته نرخ بهره را دوباره افزایش داده و دولت آمریکا نیز با حجم بالای استقراض روبهروست. نتیجه این ترکیب ساده است: سرمایهگذار برای نگهداری بدهی بلندمدت دولت آمریکا بازده بیشتری میخواهد.
| سررسید | بازده رسمی ۲۳ سپتامبر | وضعیت |
|---|---|---|
| ۲ ساله | ۴.۸۵٪ | حساس به انتظار نرخ بهره فدرال رزرو |
| ۵ ساله | ۴.۹۹٪ | نزدیک مرز ۵٪ |
| ۷ ساله | ۵.۰۵٪ | بالای ۵٪ |
| ۱۰ ساله | ۵.۱۱٪ | بالاترین محدوده از ۲۰۰۷ |
| ۲۰ ساله | ۵.۴۵٪ | فشار شدید در انتهای منحنی |
| ۳۰ ساله | ۵.۴۰٪ | در معاملات ۲۴ سپتامبر تا حدود ۵.۴۴٪ |
اعداد جدول، نرخهای رسمی پایان روز وزارت خزانهداری در ۲۳ سپتامبر هستند. در معاملات روز بعد، بازده ۱۰ساله باز هم بالاتر رفت و رویترز آن را حدود ۵.۱۵۸ درصد گزارش کرد؛ بازده ۳۰ساله نیز تا ۵.۴۴۴ درصد صعود کرد.
چرا اوراق فروخته میشوند؟
قیمت اوراق و بازده آنها در جهت مخالف حرکت میکنند. وقتی سرمایهگذاران اوراق را میفروشند، قیمت پایین میآید و بازده بالا میرود. فروش اخیر از چند مسیر همزمان تغذیه شده است.
اول، دادههای اقتصادی هنوز از رشد نسبتاً قدرتمند آمریکا حکایت دارند. شاخص فعالیت کسبوکار S&P Global در سپتامبر به بالاترین سطح از ژوئیه ۲۰۲۱ رسید و شاخص قیمت نهادههای تولید نیز به نزدیکی اوج چهار ساله صعود کرد. برای بازار اوراق، این ترکیب یعنی رشد قویتر همراه با فشار قیمتی بیشتر؛ وضعیتی که احتمال کاهش سریع نرخ بهره را پایین میآورد.
دوم، انرژی دوباره به مسئله تورمی تبدیل شده است. نفت برنت روز چهارشنبه حوالی ۱۰۱ دلار معامله شد و هزینه دیزل آمریکا نیز بالا مانده است. انرژی گران فقط قبض سوخت را افزایش نمیدهد؛ از حملونقل تا تولید و توزیع کالا، هزینه را در سراسر زنجیره اقتصاد بالا میبرد.
سوم، فدرال رزرو در ۱۶ سپتامبر نرخ بهره را ۰.۲۵ واحد درصد افزایش داد و دامنه هدف نرخ فدرالفاند را به ۳.۷۵ تا ۴ درصد رساند. تقریباً همه سیاستگذاران نیز حداقل یک افزایش دیگر تا پایان سال را محتمل دانستهاند. پس از دادههای تازه، قراردادهای آتی نرخ بهره احتمال افزایش دیگری در نشست ۲۷ و ۲۸ اکتبر را حدود ۷۰ درصد قیمتگذاری کردند.
اما داستان فقط فدرال رزرو نیست
اگر تمام جهش بازده ناشی از انتظار برای نرخ بهره بود، باید بخش کوتاهمدت منحنی بیشترین فشار را میگرفت. آنچه بازار را نگرانتر کرده، جهش در اوراق بلندمدت است؛ بهویژه ۲۰ و ۳۰ساله. این بخش بیشتر از اینکه صرفاً نرخ جلسه بعد فدرال رزرو را منعکس کند، به انتظارات بلندمدت درباره تورم، رشد، حجم بدهی دولت و میزان بازدهی که سرمایهگذار برای قفلکردن پول خود برای دههها مطالبه میکند مربوط است.
بازده ۳۰ساله در ۲۴ سپتامبر به بالاترین سطح بیش از دو دهه رسید. رویترز گزارش کرده سرمایهگذاران برای نگهداری بدهی بلندمدت آمریکا به دلیل ترکیب رشد قوی، بدهی بالا و هزینه انرژی بیشتر، جبران بیشتری مطالبه میکنند. در همین حال خزانهداری آمریکا برای تأمین کسری بودجه باید حجم بزرگی از اوراق را در بازار عرضه کند؛ عرضه بیشتر در شرایطی که تقاضا محتاطتر شده، فشار صعودی بیشتری بر بازده ایجاد میکند.
۵ درصد دیگر آن «دیوار» سابق نیست
برای سالها، ۵ درصد روی اوراق ۱۰ساله یک آستانه روانی مهم بود. بازار تصور میکرد عبور از آن بهسرعت به سهام، وام و اقتصاد ضربه میزند. حالا این سطح چند بار لمس یا شکسته شده و بازار هنوز فرو نریخته است. همین موضوع باعث شده بعضی مدیران سرمایهگذاری بپرسند آیا آستانه درد جدید بالاتر رفته است.
رویترز در تحلیلی تازه گزارش کرده برخی سرمایهگذاران حتی سناریوی ۵.۵ تا ۶ درصد را بهعنوان نقطهای که میتواند واقعاً ارزشگذاری سهام و هزینه سرمایه را بههم بزند، بررسی میکنند. این به معنای پیشبینی قطعی بازده ۶ درصدی نیست؛ بلکه نشان میدهد بازار دیگر ۵ درصد را پایان راه نمیبیند.
دلیل این تغییر تا حدی ساختاری است. اقتصاد آمریکا امروز سهم بیشتری از شرکتهای فناوری، هوش مصنوعی، خدمات و صنایع کمسرمایهتر دارد. بسیاری از این شرکتها با ترازنامههای قوی و سود بالا میتوانند مدتی نرخهای بالاتر را تحمل کنند. اما تحملپذیری بیشتر به معنای بیاثر بودن نرخهای ۵ درصدی نیست.
اثر واقعی را بازار مسکن زودتر نشان داده است
بازار مسکن یکی از جاهایی است که جهش بازده اوراق تقریباً بدون واسطه دیده میشود. نرخ متوسط وام مسکن ثابت ۳۰ساله در هفته منتهی به ۱۸ سپتامبر به ۷.۱۲ درصد رسید؛ بالاترین سطح از مه ۲۰۲۴. این نرخ نسبت به هفته قبل ۱۵ واحد پایه بالا رفت.
طبق داده انجمن بانکداران وام مسکن آمریکا، حجم کل درخواستهای وام ۱.۵ درصد افت کرد، تقاضای تأمین مالی مجدد ۳ درصد پایین آمد و سهم وامهای با نرخ شناور به ۹.۸ درصد رسید. این تغییر نشان میدهد خانوارها برای فرار از هزینه اولیه بالای وامهای ثابت، بیشتر به گزینههای متغیر روی آوردهاند.
برای خریدار مسکن، فرق میان وام ۶ درصدی و ۷.۱۲ درصدی فقط یک درصد روی کاغذ نیست. روی وامهای بزرگ، این اختلاف میتواند صدها دلار به قسط ماهانه اضافه کند و توان خرید را پایین بیاورد. بنابراین بازار اوراق اکنون مستقیماً وارد مسئله «قدرت خرید» خانوار آمریکایی شده است.
سهام چرا از اوراق ۵ درصدی میترسد؟
اوراق خزانه معیار «نرخ بدون ریسک» در سیستم مالی جهان است. وقتی دولت آمریکا برای ۱۰ سال بیش از ۵ درصد بازده میدهد، سرمایهگذار برای خرید سهام باید انتظار بازده بیشتری داشته باشد. این مسئله بهخصوص برای سهام رشدی و شرکتهایی که بخش بزرگی از ارزششان به سودهای سالهای آینده وابسته است مهم است.
نرخ تنزیل بالاتر، ارزش فعلی آن سودهای آینده را پایین میآورد. در نتیجه، حتی اگر سود شرکتها تغییر نکند، بالا رفتن بازده اوراق میتواند ارزشگذاری سهام را فشرده کند. همین منطق درباره املاک تجاری، پروژههای زیرساختی و خریدهای اعتباری نیز صدق میکند.
با این حال، بازار سهام تاکنون بهطور کامل تسلیم نرخهای بالا نشده است. سود شرکتها، سرمایهگذاری در هوش مصنوعی و رشد اقتصادی قوی بخشی از فشار را خنثی کردهاند. این همان تعادلی است که فعلاً بازار در حال آزمودن آن است: تا کجا رشد میتواند نرخ بهره بالاتر را تحمل کند؟
دلار، طلا و بازارهای نوظهور
بازده بالاتر اوراق آمریکا معمولاً تقاضا برای داراییهای دلاری را بیشتر میکند. وقتی سرمایهگذار میتواند روی اوراق دولتی آمریکا بازده بالاتر بگیرد، بخشی از سرمایه جهانی از بازارهای پرریسکتر خارج و به دلار و اوراق خزانه منتقل میشود. این حرکت میتواند فشار بیشتری بر ارزها و بدهی کشورهای نوظهور وارد کند.
برای طلا، رابطه پیچیدهتر است. نرخ بهره واقعی و بازده اوراق بالاتر معمولاً هزینه فرصت نگهداری طلای بدون سود را افزایش میدهد و به زیان قیمت طلاست؛ اما همزمان جنگ، تورم و نگرانی درباره بدهی دولتها میتواند تقاضای پناهگاه امن را بالا نگه دارد. بنابراین در شرایط فعلی، طلا میان دو نیروی متضاد قرار دارد.
برای بازار ایران چه معنایی دارد؟
اثر این جهش بر ایران مستقیم و یکبهیک نیست. نرخ دلار و طلا در بازار ایران بیش از هر چیز به ریسک سیاسی، عرضه ارز، سیاست داخلی و انتظارات تورمی وابسته است. اما بازده بالاتر آمریکا میتواند از مسیر تقویت دلار جهانی و فشار بر قیمت داراییهای ریسکی، یک لایه خارجی به این معادله اضافه کند.
برای طلای داخلی نیز باید دو متغیر را جدا دید: قیمت جهانی طلا و نرخ ارز داخل ایران. حتی اگر بازده اوراق آمریکا به طلا فشار نزولی وارد کند، افزایش نرخ ارز داخلی میتواند آن اثر را خنثی یا معکوس کند. به همین دلیل ترجمه مکانیکی «بازده بالا = طلای ایران پایین» اشتباه است.
بازار حالا دقیقاً به چه چیز نگاه میکند؟
چهار متغیر تعیینکنندهاند: دادههای تورم و اشتغال، قیمت نفت و انرژی، حراجهای بعدی خزانهداری و لحن فدرال رزرو پیش از نشست اکتبر. اگر دادهها همچنان رشد قوی و تورم چسبنده نشان دهند، بازده ۱۰ساله میتواند بالای ۵ درصد تثبیت شود و فشار بر وام، سهام و اعتبار شرکتی بیشتر شود.
در مقابل، افت محسوس قیمت انرژی، کاهش تورم یا نشانه روشن از کندشدن اقتصاد میتواند بخشی از فروش اوراق را معکوس کند. بنابراین عدد ۵ درصد بهخودیخود تعیینکننده نیست؛ مسئله اصلی مدت ماندگاری بازده در این محدوده و این است که آیا سرمایهگذاران شروع میکنند ۵.۵ یا حتی ۶ درصد را بهعنوان سطح عادی بعدی قیمتگذاری کنند یا نه.
منابع
- منبع اصلی Al Jazeera Arabic — بازده اوراق دوباره به سطوح ۲۰۰۷ رسید؛ فشار نرخهای بلندمدت بالا ماند — ۲۴ سپتامبر ۲۰۲۶
- خبرگزاری Reuters
- منبع رسمی U.S. Department of the Treasury
- منبع تکمیلی Federal Reserve — افزایش نرخ بهره به محدوده ۳.۷۵ تا ۴ درصد در ۱۶ سپتامبر
- منبع تکمیلی Mortgage Bankers Association — نرخ وام مسکن ۷.۱۲ درصد و افت درخواستها
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵