
بورس تهران میان جنگ و تورم چه چیزی را قیمتگذاری میکند؟
افت همزمان شاخص کل و هموزن بورس تهران یک علامت هشدار است، اما نه یک پاسخ ساده. در اقتصادی با تورم بالا، افت ریال، فشار نفتی و ریسک جنگ، باید میان قیمت اسمی سهام، ارزش واقعی دارایی و حقبیمه سیاسی بازار تفاوت گذاشت.
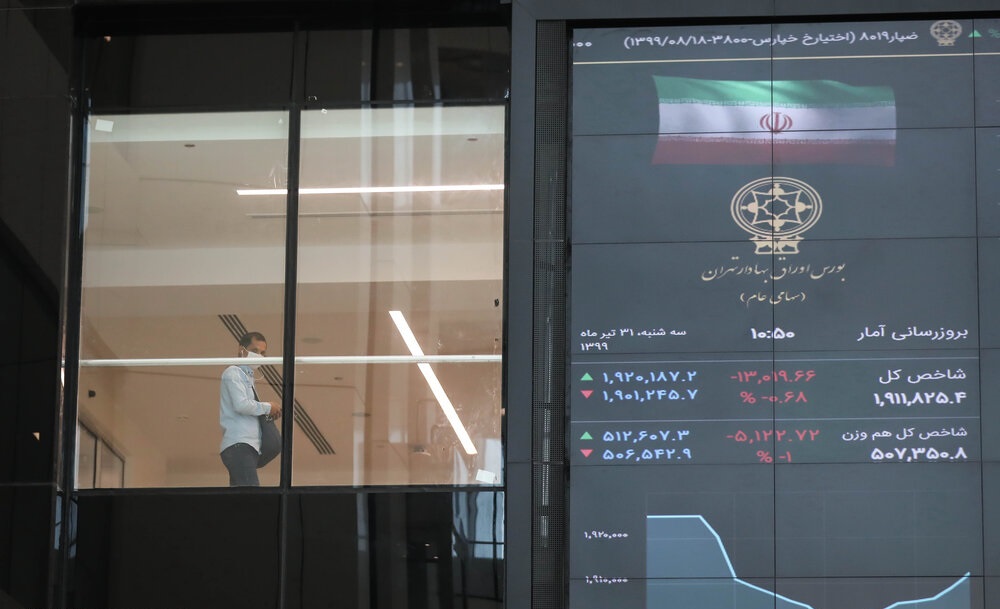
فضای بورس تهران؛ تصویر آرشیوی مربوط به اوت ۲۰۲۰ و نه جلسه معاملاتی ۲۶ سپتامبر ۲۰۲۶. عکس: Maryam Kamyab / Mehr News Agency، از طریق Wikimedia Commons، CC BY 4.0.
افت تازه بورس تهران را میتوان بهسادگی «ترس از جنگ» نامید، اما چنین توضیحی بیش از حد راحت است. بازار سهام ایران همزمان زیر فشار تورم بسیار بالا، افت ریال، محدودشدن درآمد نفتی و تغییر روزانه احتمال توافق یا تشدید درگیری با آمریکا حرکت میکند. در چنین اقتصادی، خود شاخص بورس دیگر دماسنج سادهای برای سلامت اقتصاد نیست. پرسش مهمتر این است: سرمایهگذار ایرانی دقیقاً چه چیزی را قیمتگذاری میکند؛ سود شرکتها، کاهش ارزش پول، ریسک جنگ یا امکان دسترسی به نقدینگی؟
در این تحلیل اقتصادی میخوانید
- ۱شاخص اسمی با ثروت واقعی یکی نیست
- ۲بازار هنوز حافظه تعطیلی ۸۰ روزه را دارد
- ۳محاصره نفتی چگونه به تالار بورس میرسد؟
- ۴آیا رد پیشنهاد ایران عامل افت بود؟ هنوز نمیدانیم
- ۵تورم چرا بورس را هم پناهگاه میکند و هم آسیبپذیر؟
- ۶ضدتحلیل: شاید شاخص تهران بیش از حد سیاسی خوانده میشود
- ۷پنج شاخصی که باید رصد کرد
- ۸جمعبندی
در تازهترین جلسه معاملاتی، شاخص کل و شاخص هموزن هر دو پایین آمدند. همجهتی این دو شاخص مهم است، چون نشان میدهد فشار فروش صرفاً به چند شرکت بزرگ محدود نبوده است. با این حال، یک روز قرمز بهتنهایی نه رکود را اثبات میکند و نه رابطه مستقیم با یک خبر سیاسی مشخص. برای فهم حرکت باید ساختار بازاری را دید که در سال ۲۰۲۶ پس از طولانیترین تعطیلی تاریخ خود دوباره باز شد و از آن زمان زیر سایه جنگ و مذاکره فعالیت میکند.
شاخص اسمی با ثروت واقعی یکی نیست
مرکز مطالعات الجزیره در بررسی اقتصاد جنگی ایران نشان میدهد ریال در بازار موازی طی اوت و سپتامبر بهسرعت تضعیف شده و تورم نقطهبهنقطه به سطوح بسیار بالا رسیده است. در چنین محیطی، حتی اگر قیمت ریالی یک سهم بالا برود، بازده واقعی سرمایهگذار پس از تعدیل با تورم یا دلار میتواند منفی باشد.
بخشی از شرکتهای بورسی دارایی فیزیکی یا درآمد صادراتی دارند. کاهش ارزش ریال میتواند ارزش اسمی فروش و دارایی آنها را بالا ببرد. در مقابل، شرکتهایی که به واردات مواد اولیه و قطعات وابستهاند از همان افت ریال ضربه میخورند. بنابراین «بورس بالا رفت» و «اقتصاد بهتر شد» دو گزاره متفاوتاند؛ همانطور که افت یک روزه شاخص نیز لزوماً به معنی کاهش فوری تولید نیست.
بازار هنوز حافظه تعطیلی ۸۰ روزه را دارد
بورس تهران در ۱۹ مه، پس از حدود ۸۰ روز توقف ناشی از جنگ، معاملات را از سر گرفت. گزارش الجزیره از آن بازگشایی نشان میداد بخشی از نمادهای بزرگ و صنایع آسیبدیده هنوز در مراحل اولیه به بازار برنگشته بودند و بازگشایی بهصورت کنترلشده انجام شد.
این تجربه یک ریسک رفتاری مهم ساخته است: سرمایهگذار میداند در بحران شدید ممکن است امکان خروج از بازار محدود شود. در نتیجه او فقط ارزش شرکت را قیمتگذاری نمیکند؛ احتمال دسترسی به پول خود در بحران بعدی را هم وارد تصمیم میکند. این همان ریسک نقدشوندگی است که میتواند حساسیت بورس تهران به اخبار سیاسی را بالا ببرد.
محاصره نفتی چگونه به تالار بورس میرسد؟
الجزیره در ۲۵ سپتامبر گزارش داد دهها نفتکش حامل نفت ایران در آبهای خلیج فارس متوقف ماندهاند و نفتکشهای خالی نیز برای بازگشت با مشکل روبهرو هستند. گزارش تأکید میکند فشار فقط بر فروش نفت نیست؛ محدودیت ذخیرهسازی میتواند به کاهش تدریجی تولید منجر شود و بر صنعت و معدن نیز اثر بگذارد.
مسیر انتقال روشن است: درآمد نفتی کمتر یعنی دسترسی سختتر به ارز؛ کمبود ارز بر نرخ بازار و هزینه واردات اثر میگذارد؛ افت تولید انرژی به زنجیره نفت، پتروشیمی، حملونقل و صنایع انرژیبر منتقل میشود؛ و در نهایت انتظار درباره بودجه، نرخ ارز و سیاستهای حمایتی تغییر میکند.
اما اثر برای همه شرکتها یکسان نیست. صادرکنندهای که هنوز امکان فروش خارجی دارد ممکن است از ریال ضعیفتر در حسابهای اسمی سود ببرد، در حالی که شرکت وارداتمحور آسیب میبیند. به همین دلیل افت هموزن در کنار شاخص کل مهم است: دامنه فشار را بهتر نشان میدهد، هرچند علت آن را اثبات نمیکند.
آیا رد پیشنهاد ایران عامل افت بود؟ هنوز نمیدانیم
دونالد ترامپ ۲۶ سپتامبر پیشنهاد هفتروزه ایران برای بازگشایی هرمز را رد کرد. طبیعی است چنین خبری بتواند ریسک تشدید تنش را در ذهن سرمایهگذار بالا ببرد. تجربه ماههای قبل هم نشان داده بازارهای ایران به تغییر چشمانداز مذاکره واکنش سریع دارند.
با این حال، همزمانی با رابطه علّی یکی نیست. برای نسبتدادن افت یک جلسه مستقیماً به این خبر، به داده دقیق زمان موج فروش، جریان پول، رفتار صنایع و بازار ارز در همان ساعات نیاز است. بدون آن، توضیحهای رقیب همچنان معتبرند: اصلاح فنی پس از رشد، جابهجایی نقدینگی میان سهام و طلا و ارز، یا نیاز سرمایهگذاران به پول نقد.
تورم چرا بورس را هم پناهگاه میکند و هم آسیبپذیر؟
در اقتصادی که پول ملی سریع ارزش از دست میدهد، مردم معمولاً به داراییهایی مثل طلا، ارز، ملک و سهام پناه میبرند. همین رفتار میتواند بدون بهبود بنیاد شرکتها تقاضای اسمی برای سهام ایجاد کند. اما بورس پناهگاه کامل تورم نیست: شرکتها با هزینه دستمزد، مواد اولیه، انرژی و تأمین مالی روبهرو هستند و اگر قیمت فروش نتواند با هزینهها حرکت کند، سود واقعی فرسوده میشود.
مرکز مطالعات الجزیره وضعیت ایران را بیشتر «مدیریت یک بحران ممتد» میبیند تا ثبات پولی. ابزارهایی مانند تجارت با چین، طلا، رمزارز و شبکههای مالی موازی فشار را کاهش میدهند، اما شکاف بنیادی ارز و اعتماد را از بین نمیبرند. برای بورس، نتیجه این است که قیمتها میان دو نیرو گیر میکنند: فرار از ریال به دارایی و ترس از افت سود واقعی شرکتها.
ضدتحلیل: شاید شاخص تهران بیش از حد سیاسی خوانده میشود
یک نقد جدی این است که بورس تهران بازاری داخلی و محدود از جریان آزاد سرمایه جهانی است و مقررات، صندوقهای بزرگ و بازیگران نهادی بر آن اثر قابل توجه دارند. بنابراین هر حرکت شاخص را نباید «نظرسنجی لحظهای درباره جنگ» دانست. محدودیتهای معاملاتی و ترکیب مالکیت میتوانند به اندازه خبر سیاسی بر قیمت اثر بگذارند.
برای همین، تز «بازقیمتگذاری ریسک جنگ» فقط وقتی قویتر میشود که در چند جلسه نشانههای همجهت ببینیم: ادامه افت هموزن، خروج پایدار نقدینگی، تضعیف بیشتر ریال، فشار بر شرکتهای صادراتی یا انرژیمحور و نبود نشانه معتبر از کاهش تنش. اگر افت سریع متوقف شود و صنایع رفتار متفاوتی نشان دهند، توضیح اصلاح کوتاهمدت وزن بیشتری میگیرد.
پنج شاخصی که باید رصد کرد
- ریال: آیا افت پول ملی همزمان با فشار فروش سهام تشدید میشود؟
- شاخص هموزن: آیا ضعف بازار گسترده میماند؟
- نفت و ذخیرهسازی: آیا محدودیت صادرات به تولید و درآمد ارزی ضربه بیشتری میزند؟
- مذاکرات: آیا رد طرح هفتروزه پایان مسیر است یا نسخه تازهای شکل میگیرد؟
- سود شرکتها: گزارشهای دورهای چه تصویری از تولید، فروش و حاشیه سود میدهند؟
جمعبندی
افت تازه بازار یک علامت واقعی از افزایش فشار فروش است، بهویژه چون شاخص کل و هموزن همزمان پایین آمدهاند. اما معنای آن فقط در زمینه اقتصاد جنگی روشن میشود: ریالی که ارزشش کاهش یافته، تورمی که بازده اسمی را میبلعد، نفتی که فروشش محدود شده و مذاکراتی که حقبیمه ریسک را جابهجا میکند.
بنابراین سؤال دقیق پس از یک افت بزرگ این نیست که «چرا امروز بورس ریخت؟»؛ سؤال این است که کدام ریسک در جلسات بعدی پایدار میماند و کدام فقط واکنش کوتاهمدت بازار است.
منابع
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵