
حراج مسکن استرالیا؛ نرخ فروش اولیه به ۴۸.۲٪ رسید
نرخ اولیه فروش حراجهای مسکن استرالیا به ۴۸.۲ درصد رسید؛ در برابر ۶۷.۴ درصد یک سال قبل. همزمان نرخ نقدی RBA به ۴.۶۰ درصد افزایش یافته، اما تعطیلات نیز حجم حراجها را پایین آورده است.
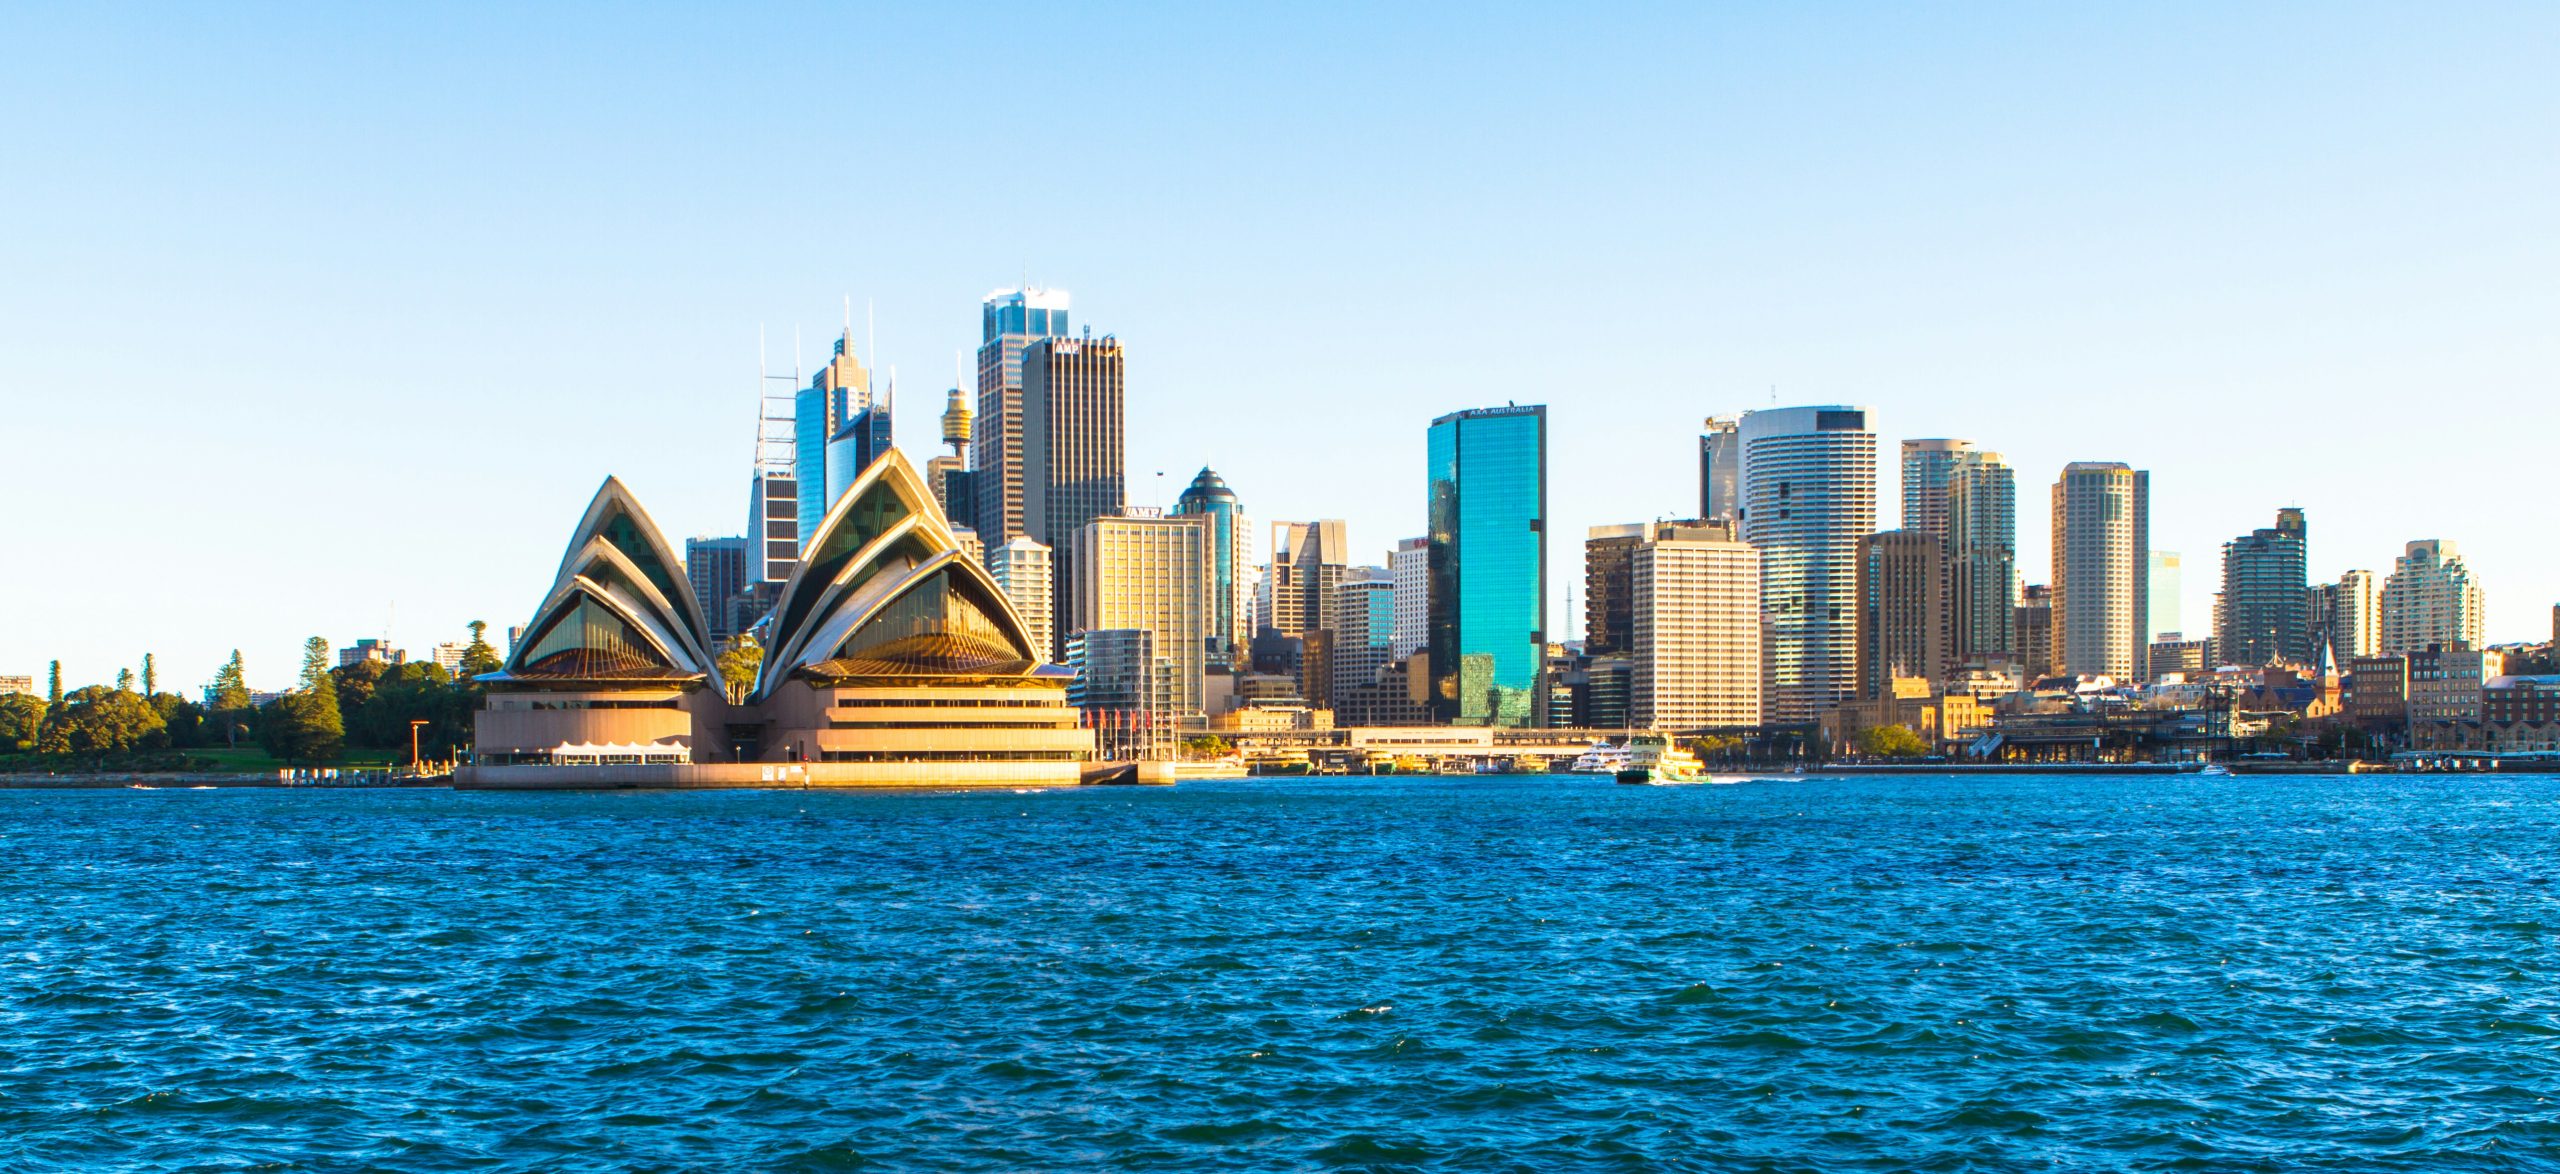
نمای سیدنی؛ بانک مرکزی استرالیا نرخ نقدی را به ۴.۶۰ درصد افزایش داده است.
نرخ اولیه فروش خانههای عرضهشده در حراجهای پایتختهای استرالیا به ۴۸.۲ درصد رسید؛ پایینترین سطح در حدود سه ماه و دومین نتیجه ضعیف سال ۲۰۲۶. این افت همزمان با افزایش نرخ نقدی بانک مرکزی استرالیا به ۴.۶۰ درصد رخ داده، اما تعطیلات طولانی در چند ایالت نیز حجم حراجها را پایین آورده و اجازه نمیدهد همه ضعف این هفته فقط به نرخ بهره نسبت داده شود.
در این خبر بینالمللی میخوانید
چه چیزی در بازار حراج تغییر کرد؟
برآورد اولیه Cotality برای حراجهای شنبه نشان میدهد نرخ فروش به ۴۸.۲ درصد رسیده است؛ در حالی که در زمان مشابه سال ۲۰۲۵ این نرخ ۶۷.۴ درصد بود. دادههای گردآوریشده برای هفته گذشته ۱٬۲۲۳ حراج در پایتختها را نشان میدهد؛ ۱۲.۸ درصد کمتر از هفته قبل و ۳۷.۵ درصد کمتر از یک سال پیش.
ضعف در همه شهرها یکسان نبود. در بریزبن فقط ۲۵.۶ درصد حراجهای گزارششده به فروش منجر شد. این نرخ در آدلاید ۴۱.۵ درصد و در کانبرا ۴۱.۷ درصد بود. سیدنی و ملبورن همچنان بالاتر از ۵۰ درصد ماندند. بنابراین عدد ملی بیشتر از آنکه یک بازار یکنواخت را نشان دهد، ترکیبی از شرایط متفاوت شهری است.
چرا این عدد باید با احتیاط خوانده شود؟
نرخ ۴۸.۲ درصد «اولیه» است و با دریافت نتایج کاملتر ممکن است بازبینی شود. از طرف دیگر، تعطیلات طولانی در چند ایالت و قلمرو و همزمانی با فینال لیگ راگبی در سیدنی، تعداد حراجها را کاهش داد. حجم پایینتر میتواند ترکیب نمونه را تغییر دهد و مقایسه هفتگی را دشوارتر کند.
با این حال، مقایسه سالانه جهت بازار را روشنتر میکند: نرخ اولیه امسال ۱۹.۲ واحد درصد پایینتر از زمان مشابه سال قبل است و حجم حراجهای بهاری نیز طبق دادههای نقلشده از Cotality حدود ۳۱ درصد کمتر از ۲۰۲۵ بوده است. این دو شاخص با هم تصویری از تقاضای محتاطتر ارائه میکنند، هرچند بهتنهایی معادل شاخص قیمت مسکن نیستند.
نرخ ۴.۶۰ درصد چگونه به بازار مسکن منتقل میشود؟
بانک مرکزی استرالیا در ۲۹ سپتامبر نرخ نقدی را ۲۵ واحد پایه افزایش داد و به ۴.۶۰ درصد رساند. خود RBA در بیانیه همان روز نوشت که قیمت مسکن در بیشتر پایتختها کاهش یافته و وامهای جدید مسکن نیز بهطور محسوسی پایین آمدهاند. رونما پیشتر در مطلب «استرالیا نرخ بهره را به بالاترین سطح ۱۵ ساله رساند» این تغییر سیاست را پوشش داده بود.
مکانیزم انتقال روشن است: نرخ نقدی روی هزینه تأمین مالی بانکها و سپس نرخ وام مسکن اثر میگذارد. افزایش نرخ وام میتواند ظرفیت استقراض خریدار را کاهش دهد و فاصله میان قیمت مورد انتظار فروشنده و بودجه خریدار را بیشتر کند. اما زمان و شدت این انتقال ثابت نیست؛ نوع وام، زمان بازقیمتگذاری و شرایط اعتباری بانکها بر سرعت اثرگذاری تفاوت ایجاد میکند.
این همان کانالی است که در بازارهای دیگر نیز دیده میشود: افزایش نرخهای معیار، هزینه پول را بالا میبرد و بر داراییهای حساس به تأمین مالی فشار میآورد. رونما در بررسی جهش هزینه پول در بازار اوراق آمریکا نیز همین سازوکار کلی را از زاویه بازار بدهی بررسی کرده است.
آیا ۴۸.۲ درصد یک کف جدید است؟
نه. نتیجه این هفته دومین نرخ اولیه ضعیف سال است. در اواخر ژوئن نیز دادههای حراج به محدوده زیر ۵۰ درصد رسیده بود؛ ABC در آن مقطع نرخ اولیه ۴۹.۲ درصد را برای بازارهای اصلی گزارش کرد و Cotality انتظار داشت نرخ نهایی پایینتر بیاید. بنابراین داده تازه نشانه ادامه ضعف است، نه یک رکورد بیسابقه.
آنچه هنوز مشخص نیست
نرخ فروش حراج یک شاخص سریع از تعادل خریدار و فروشنده است، اما برای نتیجهگیری درباره کل بازار کافی نیست. بازار مسکن استرالیا شامل فروشهای خارج از حراج نیز میشود و تغییر قیمتها باید با شاخصهای ماهانه ارزش مسکن، تعداد وامهای جدید، حجم معاملات و موجودی فایلهای فروش سنجیده شود.
در کوتاهمدت سه داده اهمیت بیشتری دارند: نرخ نهایی حراجهای همین هفته پس از تکمیل گزارشها، شاخص قیمت مسکن اکتبر، و داده وامهای جدید. اگر ضعف نرخ فروش با افت بیشتر قیمت و اعتبار مسکن همراه شود، شواهد قویتری از انتقال سیاست پولی به تقاضای مسکن شکل میگیرد. اگر نرخهای نهایی یا حجم معاملات بازگردند، بخشی از ضعف این هفته را باید به تقویم تعطیلات نسبت داد.
منابع
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی AAP / Benalla Ensign — Auctions flop as home buyers digest rising rates — ۴ اکتبر ۲۰۲۶
- منبع تکمیلی Briefs — Australian auction market hits three-month clearance low — ۴ اکتبر ۲۰۲۶
- منبع تکمیلی Reserve Bank of Australia — Monetary Policy Decision — ۲۹ سپتامبر ۲۰۲۶
- منبع تکمیلی ABC News — Sydney and Melbourne record weak auction clearance results — ۲۸ ژوئن ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرتحلیلگر سیاست پولی و بازار ارز ایران با تمرکز بر بانک مرکزی، پایه پولی و بازار بینبانکی. هدف او توضیح سازوکار انتقال سیاست به نرخ ارز، تورم و اعتبار است.
مطالب مرتبط
 استرالیا · ۱۹ مهر ۱۴۰۵
وزیر انرژی استرالیا واردات گازوئیل روسیه را رد کرد
 استرالیا · ۱۵ مهر ۱۴۰۵
رأی اقلیمی دیوان عالی استرالیا؛ مجوز توسعه معدن ماونت پلزنت باطل شد
 استرالیا · ۱۰ مهر ۱۴۰۵