
دلار نفتی هند و فشار بر روپیه؛ مداخله بانک مرکزی چه چیزی را حل میکند؟
هند از ۱۲ اکتبر دلار واردات نفت سه شرکت بزرگ را از مسیر ویژه میدهد. تحلیل ۳۶۰ رونما توضیح میدهد فشار بر روپیه کجا منتقل میشود و پیام آن برای سیاست ارزی ایران چیست.
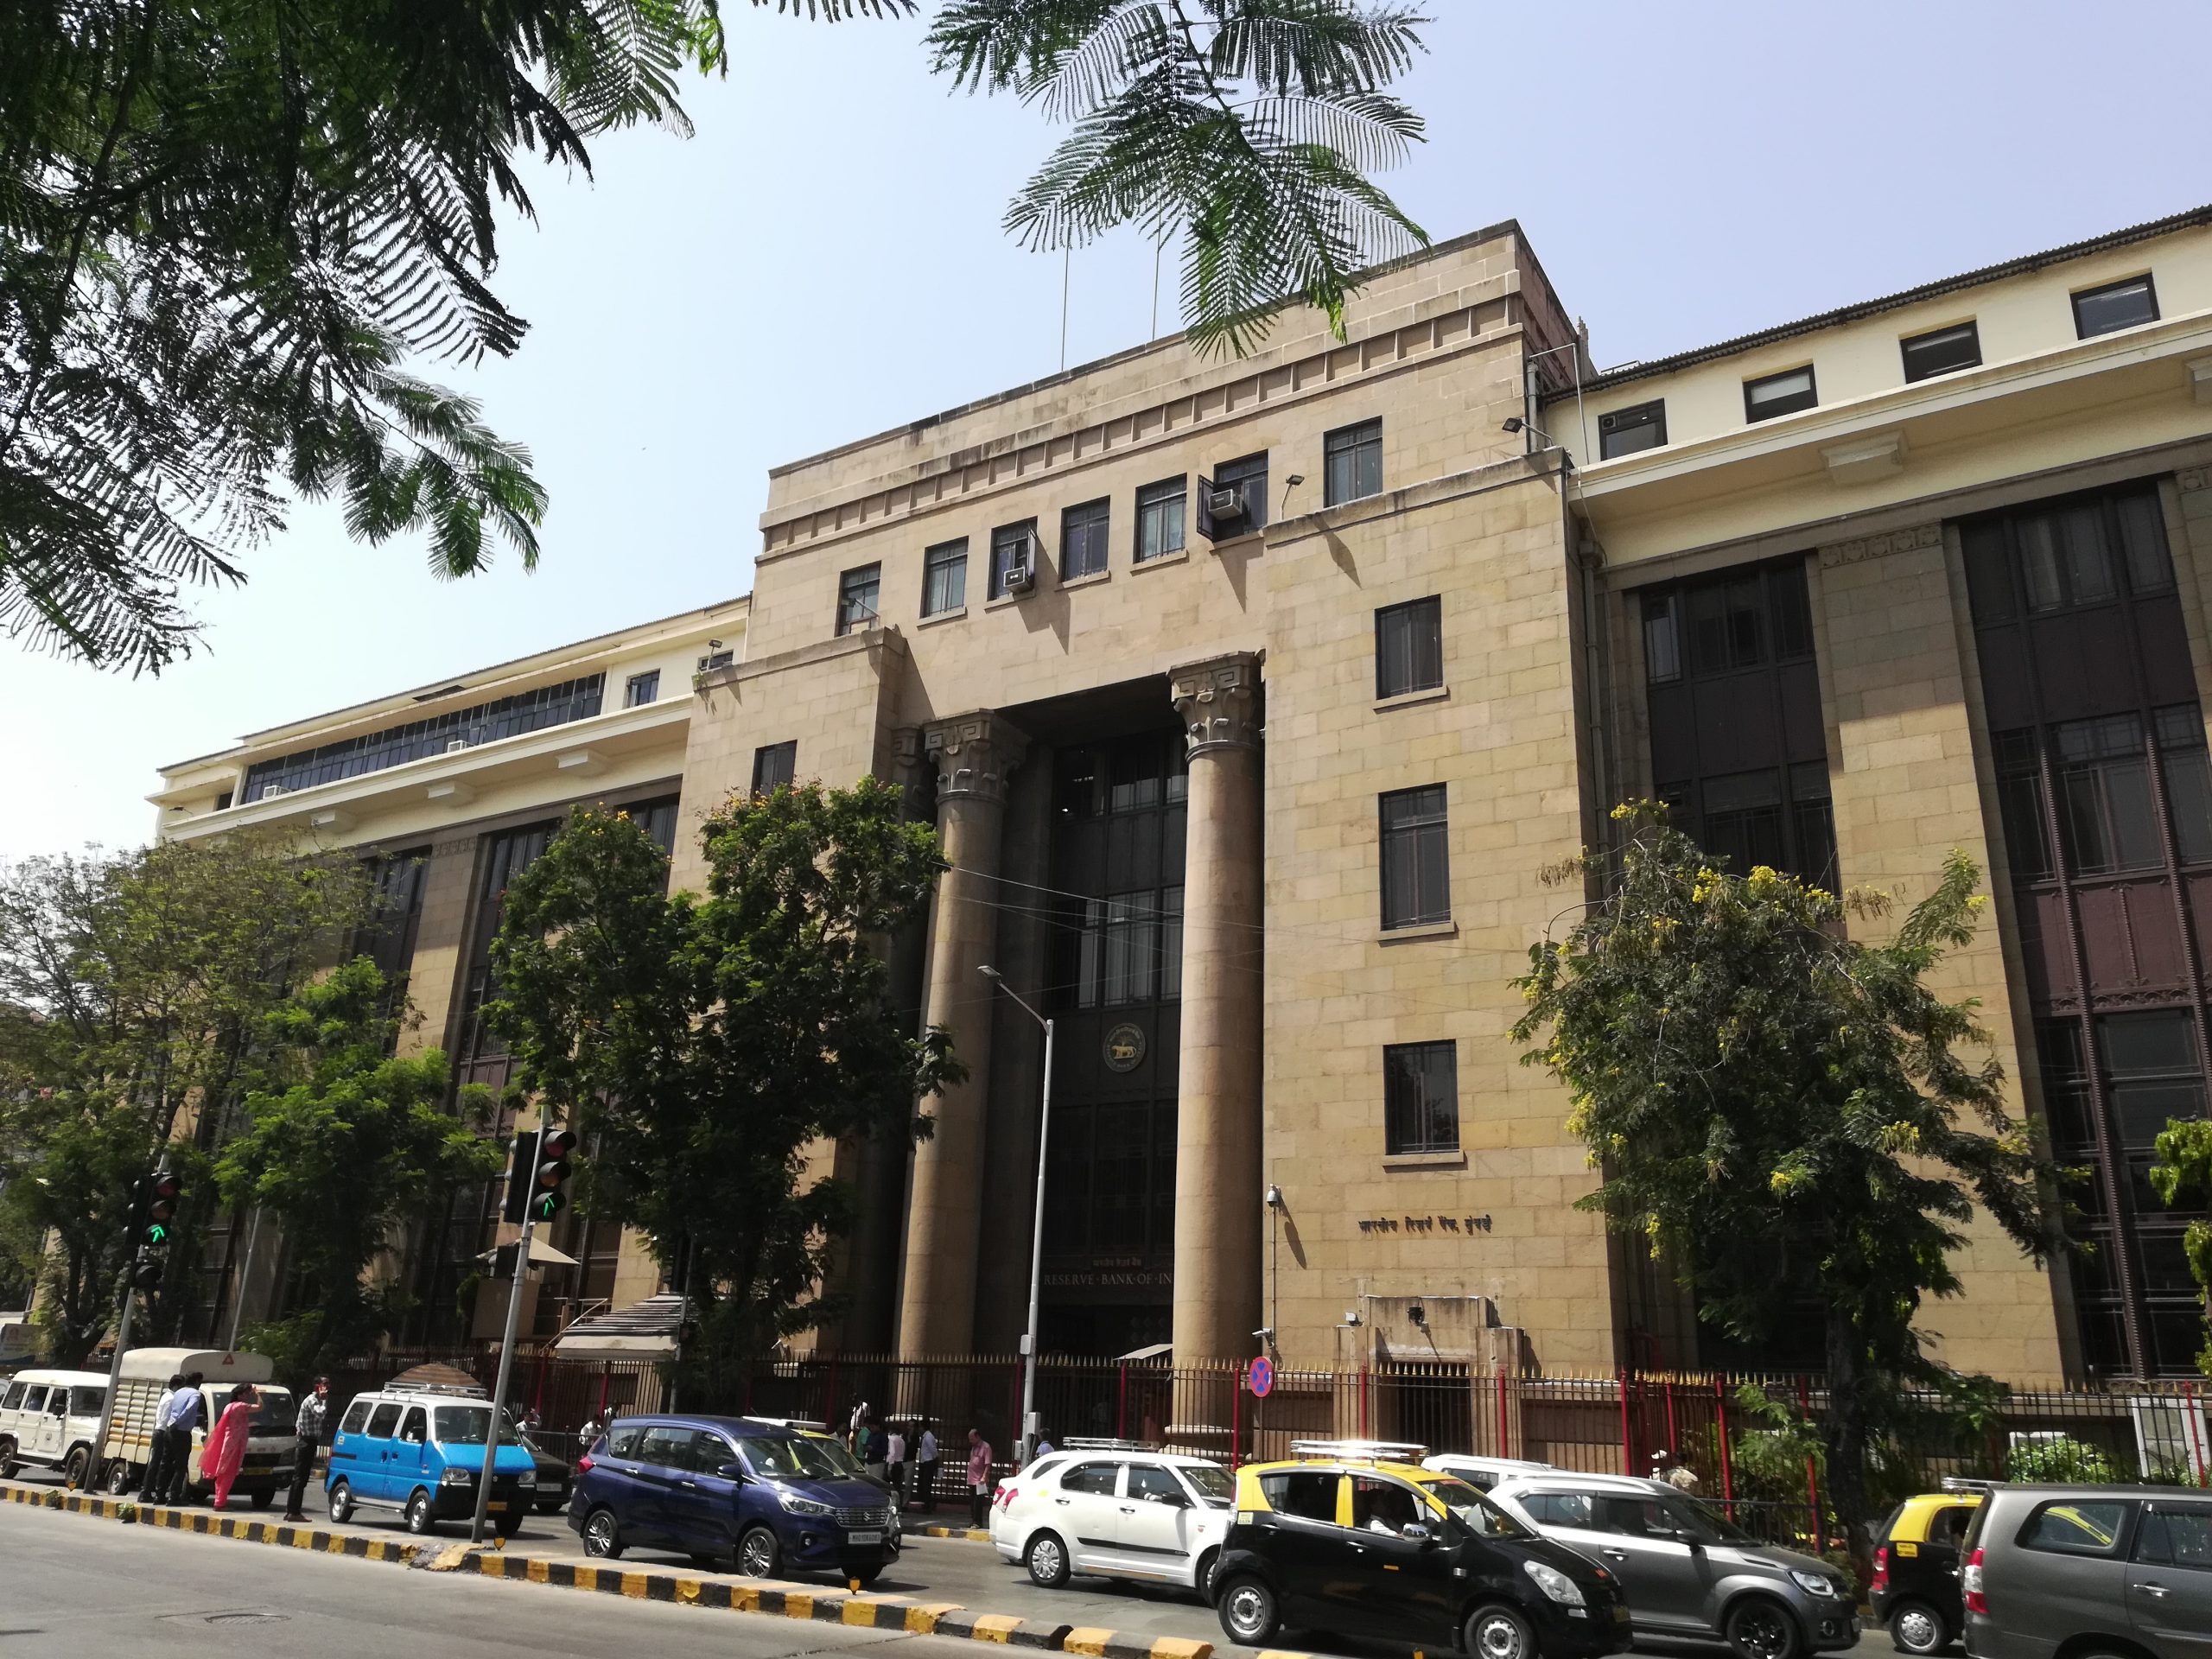
ساختمان بانک مرکزی هند در بمبئی؛ تصویر آرشیوی ۲۶ فوریهٔ ۲۰۲۰. عکس: Anurag Vijay 03 / Wikimedia Commons (CC BY-SA 4.0)
بانک مرکزی هند روز شنبه ۱۰ اکتبر ۲۰۲۶ اعلام کرد از دوشنبه ۱۲ اکتبر، دلار مورد نیاز روزانه سه شرکت دولتی بزرگ نفت را از مسیر ویژه و بانکهای تعیینشده تأمین میکند. همزمان قواعد معاملات مشتقه ارزی را سختتر کرده است. این تصمیم در نگاه اول دفاع از روپیه است، اما در واقع آزمونی برای یک پرسش مهمتر محسوب میشود: آیا با انتقال تقاضای ارز از بازار آزاد به ترازنامه بانک مرکزی، فشار اقتصاد ناشی از جهش قیمت انرژی کاهش مییابد یا فقط محل نمایش آن عوض میشود؟
در این خبر اقتصادی میخوانید
اقدام تازه هند نه اعلام تثبیت نرخ ارز است و نه تضمین کاهش قیمت نفت. بانک مرکزی درباره اجرای ترتیبات از ۱۲ اکتبر سخن گفته و هنوز نتیجه عملی روزهای پس از آغاز آن در دسترس نیست. برای بررسی منصفانه باید «اعلام تصمیم»، «اجرای آن» و «اثر بازار» را جداگانه سنجید.
دقیقاً چه تصمیمی گرفته شد؟
طبق متن اطلاعیه منتسب به بانک مرکزی هند، یک پنجره اختصاصی فروش دلار برای Indian Oil، Hindustan Petroleum و Bharat Petroleum باز خواهد شد. بانک مرکزی از طریق بانک یا بانکهای منتخب، نیاز روزانه دلاری این سه شرکت را پوشش خواهد داد. این سازوکار از ۱۲ اکتبر آغاز میشود و تا اطلاع ثانوی ادامه دارد؛ حجم روزانه تخصیص، قیمت معامله و نام بانکهای واسطه در متن کوتاه اطلاعیه مشخص نشده است.
همزمان در بخش معاملات مشتقه، امکان بازگشایی برخی قراردادهای ارزیِ لغوشده محدود شده و سقف انجام بعضی معاملات بدون ارائه پشتوانه واقعی ارزی از ۱۰۰ میلیون به ۵ میلیون دلار کاهش یافته است. برای دسته مشخصی از قراردادهای پوشش ریسک مرتبط با خرید ارز در حساب جاری نیز «ذخیره ریسک ارز» معادل ۲۰ درصد ارزش اسمی قرارداد مقرر شده است. این الزام را نباید با سپردهگذاری ۲۰ درصدی برای تمام خریدهای نقدی دلار یا تمام مشتریان یکی گرفت.
به گزارش بازار در پایان معاملات جمعه ۹ اکتبر، هر دلار حدود ۹۶.۷۳ روپیه بود؛ نزدیک به کمترین ارزش تاریخی گزارششده برای روپیه. گزارشهای مالی همچنین از کاهش محسوس ذخایر ارزی هند در هفتههای اخیر حکایت دارند. این دو شاخص توضیح میدهند چرا بانک مرکزی تصمیم گرفته هم تقاضای دلاری واردکنندگان عمده را مدیریت کند و هم بخشی از معاملات اهرمی یا فاقد پوشش واقعی را محدود سازد.
مکانیزم اقتصادی؛ تقاضای دلار حذف میشود یا جابهجا؟
وقتی نفت گران میشود، شرکت واردکننده برای پرداخت صورتحساب دلاری خود به ارز بیشتری نیاز دارد. اگر چند شرکت بزرگ همزمان در بازار نقدی خریدار باشند، فشار خرید میتواند نرخ ارز را بالا ببرد و انتظارات کاهش ارزش پول ملی را تشدید کند. پنجره اختصاصی بانک مرکزی این تقاضای متمرکز را از بازار معمول خارج میکند و در کوتاهمدت امکان کاهش نوسان را به وجود میآورد.
اما نیاز واقعی به دلار ناپدید نمیشود. INFERENCE: اگر تأمین دلار نهایتاً با کاهش ذخایر ارزی بانک مرکزی انجام شود و قیمت نفت بالا بماند، هزینه واردات همچنان بر حساب خارجی اقتصاد سنگینی میکند. این سیاست میتواند زمان بخرد، جریان سفارشها را منظم کند و از هجوم مقطعی جلوگیری کند؛ نمیتواند با یک تصمیم اداری نفت بیشتری تولید کند یا کسری پایدار تجارت انرژی را از میان بردارد.
اینجا تفاوت «نرخ ارز روی تابلو» و «سلامت تراز پرداختها» اهمیت دارد. آرامتر شدن بازار نقدی الزاماً به معنی افزایش عرضه واقعی ارز به کشور نیست. برای داوری درباره موفقیت اقدام باید هم نرخ و نوسان روپیه و هم تغییر ذخایر، هزینه پوشش ریسک، قیمت داخلی فرآوردههای نفتی و حساب جاری را کنار هم دید.
چرا سختگیری در مشتقات همزمان انجام شد؟
معامله مشتقه دو کاربرد متفاوت دارد: صادرکننده یا واردکننده میتواند با آن ریسک تغییر نرخ ارز را پوشش دهد؛ معاملهگر نیز میتواند بدون نیاز تجاری واقعی روی افزایش یا کاهش نرخ شرط ببندد. بانک مرکزی هند میخواهد به ادعای خود انضباط و مدیریت ریسک را تقویت کند، اما مرز میان کاهش سفتهبازی و افزایش هزینه بیمه ارزی ظریف است.
CLAIM: هدف اعلامشده نهاد ناظر ایجاد محیط منظم و شفاف است. DISPUTED: درباره میزان تأثیر واقعی محدودیت معاملات بر تقاضای سفتهبازانه، بدون داده معاملاتی پس از اجرای مقررات نمیتوان حکم قطعی داد. از یک سو کاهش موقعیتهای بیپشتوانه شاید نوسان را کم کند؛ از سوی دیگر اگر محدودیتها نقدشوندگی بازار را کاهش دهند، هزینه پوشش ریسک برای فعالان واقعی تجارت میتواند بالا برود.
جزئیات قراردادهای مشمول، معافیتها و نحوه محاسبه ذخیره ریسک تعیین میکند اثر سیاست برای بنگاهها یکسان باشد یا خیر. بنابراین از اعداد ۵ میلیون دلار و ۲۰ درصد نباید نتیجه گرفت که هر پوشش ریسکی در هند محدود یا ممنوع شده است.
هزینه و فایده برای بازیگران مختلف
دولت و بانک مرکزی: در کوتاهمدت ممکن است از تشدید آشفتگی بازار بکاهند، اما مسئولیت تأمین ارز پرمصرفترین واردکنندگان را مستقیمتر به دوش میگیرند. اگر فشار خارجی طولانی شود، ذخایر و اعتبار سیاستگذار آزموده خواهد شد.
شرکتهای نفتی: دسترسی قابلپیشبینیتر به دلار میتواند برنامهریزی پرداختها را آسان کند. بااینحال هزینه خرید نفت و قیمت جهانی آن مستقل از این سازوکار باقی میماند؛ تضمینی برای کاهش هزینه نهایی پالایشگاه یا قیمت مصرفکننده نیست.
واردکنندگان دیگر: حذف یک خریدار بزرگ از بازار نقدی ممکن است به سود آنها باشد؛ ولی قواعد سختتر مشتقات ممکن است ابزار پوشش ریسک برخی بنگاهها را گرانتر کند. خانوارها: اگر سیاست نوسان ارز و انتقال آن به قیمت کالاها را محدود کند، اثر غیرمستقیم مثبت خواهد داشت، اما میزان و زمان این اثر هنوز نامعلوم است.
آیا این اقدام سابقه دارد؟
هند در بحران ارزی سال ۲۰۱۳ نیز از ترتیبات ویژه برای نیاز ارزی شرکتهای نفتی و ابزارهای جذب ارز استفاده کرد. شباهت تاریخی نشان میدهد مداخله هدفمند ابزار تازهای نیست؛ تفاوت مهم اکنون بستر هزینههای بالای انرژی، فشار ژئوپلیتیک و وضعیت امروز بازارهای مالی است. تجربه گذشته بهتنهایی تضمین موفقیت مداخله جدید نیست.
از منظر ایران چه درسی دارد؟
تجربه هند برای ایران بهویژه از زاویه تمایز میان تخصیص ارز، عرضه واقعی ارز و شفافیت هزینه قابل توجه است. در ایران نیز هر سیاستی که دسترسی یک گروه به ارز را از مسیر ویژه برقرار کند ممکن است فشار کوتاهمدت یک بازار را کاهش دهد، اما موفقیت بلندمدت آن به منشأ تأمین، میزان ذخایر قابلاستفاده، امکان نقلوانتقال بینالمللی، قیمتگذاری، نظارت و سازوکار جلوگیری از رانت بستگی دارد.
این مقایسه به معنای توصیه نسخهبرداری از مدل هند نیست. ساختار بازار ارز، تحریمها، محدودیت پرداخت خارجی، نرخهای چندگانه و ظرفیت نهادهای دو کشور متفاوتاند. بنابراین نمیتوان تصور کرد که تأسیس یک «پنجره ویژه» در ایران همان نتایج هند را ایجاد میکند. تحلیل مرتبط رونما درباره نقدینگی و شاخصهای پولی ایران نیز یادآور میشود که یک شاخص یا یک مداخله، بهتنهایی کل ثبات پولی را توضیح نمیدهد.
سه سناریو و آزمون واقعی سیاست
سناریوی نخست، آرامش کوتاهمدت: اگر تقاضای شرکتهای نفتی از بازار نقدی کنار برود و واردکنندگان دیگر با تقاضای ناگهانی مواجه نشوند، نوسان روپیه ممکن است کاهش پیدا کند. سناریوی دوم، انتقال فشار: اگر قیمت نفت همچنان بالا بماند، فشار میتواند به کاهش ذخایر و افزایش هزینه تأمین ارز منتقل شود. سناریوی سوم، هزینه جانبی: اگر محدودیت مشتقات نقدشوندگی بازار را کاهش دهد، بخشی از بنگاههای واقعی ممکن است پوشش ریسک گرانتری بخواهند. اینها احتمالاند، نه پیشبینی قطعی.
UNKNOWN: در زمان نگارش، نتیجه اجرای پنجره از دوشنبه ۱۲ اکتبر، حجم فروش روزانه دلار، نرخ تخصیص، تغییر واقعی ذخایر ناشی از این ابزار و اثر خالص بر نرخ ارز مشخص نیست. دادههای مربوط به هفتههای گذشته توصیف شرایط پیش از اجرا هستند و نباید بهعنوان نتیجه سیاست تازه معرفی شوند.
معیار داوری در هفته پیش رو نه صرفاً عدد لحظهای دلار/روپیه، بلکه همزمان تغییر نوسان بازار نقدی، ذخایر بانک مرکزی، هزینه قراردادهای پوشش ریسک و قیمت واردات انرژی خواهد بود. نقطه قوت تصمیم هند شاید ایجاد فرصت برای مدیریت شوک باشد؛ ضعف بالقوه آن این است که شوک واقعیِ هزینه نفت را با انتقال کانال تأمین دلار حل نمیکند.
منابع
- خبرگزاری Reuters
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی بازنشر متن اطلاعیه بانک مرکزی هند، شماره ۲۰۲۶–۲۰۲۷/۱۳۰۶، ۱۰ اکتبر ۲۰۲۶
- منبع تکمیلی Business Standard — جزئیات پنجره دلاری و قواعد مشتقات، ۱۰ اکتبر ۲۰۲۶
- منبع تکمیلی Reuters، بازنشر در MarketScreener — واکنش بازار و نگرانی درباره ذخایر، ۱۰ اکتبر ۲۰۲۶
- منبع تکمیلی دفتر اطلاعرسانی دولت هند — سازوکار قبلی جذب ارز و سوآپ، ۲۴ اوت ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵