
برنت از ۱۱۱ دلار گذشت؛ ریسک ایران و هرمز نفت را به اوج پنجماهه رساند
قرارداد دسامبر نفت برنت در معاملات ۲۰ اکتبر ۲۰۲۶ به ۱۱۱٫۳۰ دلار رسید؛ جهشی که بازار آن را به نااطمینانی ایران، اختلال کشتیرانی هرمز و شکنندگی عرضه خلیج فارس پیوند میدهد.
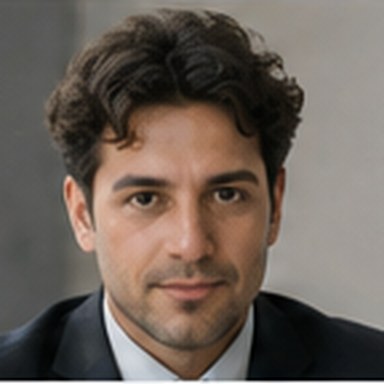
نقشه توپوگرافی تنگه هرمز، مارس ۲۰۲۶؛ منبع: OpenStreetMap / Wikimedia Commons، مجوز CC BY 4.0. این نقشه وضعیت لحظهای تردد کشتیها را نشان نمیدهد.
قرارداد آتی دسامبر نفت برنت روز سهشنبه ۲۰ اکتبر ۲۰۲۶ در میانه معاملات اروپا به ۱۱۱٫۳۰ دلار برای هر بشکه رسید؛ ۱٫۶ درصد بالاتر از روز قبل و نزدیک به بالاترین سطح پنج ماه گذشته. قرارداد دسامبر نفت خام وستتگزاس اینترمدیت آمریکا نیز در همان مقطع ۲٫۱ درصد رشد کرد و به ۱۰۰٫۶۴ دلار رسید.
در این خبر اقتصادی میخوانید
این اعداد قیمت لحظهای قراردادهای آتیاند، نه قیمت تسویه نهایی روزانه و نه قیمت فروش نفت ایران. با این حال، عبور همزمان هر دو شاخص از ۱۰۰ دلار نشان میدهد بازار انرژی بار دیگر برای ریسک تردد از تنگه هرمز و احتمال طولانیشدن تنش ایران حق بیمه بالایی مطالبه میکند.
بازار دقیقاً چه چیزی را قیمتگذاری کرد؟
برنت دسامبر در ساعتهای مختلف معاملات اروپا میان ۱۱۱٫۲۵ تا ۱۱۱٫۳۰ دلار گزارش شد. اختلاف پنج سنتی دو گزارش، تناقض نیست؛ هر کدام تصویری از یک دقیقه متفاوت بازار سریع آتی است. مبنای مقایسه نیز قرارداد یکسان دسامبر و قیمت روز قبل است. برنت در مقطع ثبتشده ۱۳٫۷ درصد بالاتر از ابتدای اکتبر بود و برای بالاترین بستهشدن از ۱۹ مه حرکت میکرد، اما تا پایان جلسه هنوز نمیشد «قیمت پایانی» را قطعی دانست.
عامل فوری، نگرانی از کندشدن بازیابی جریان انرژی از خلیج فارس بود. دادههای شرکت رهگیری کپلر که والاستریت ژورنال نقل کرده، میانگین هفتروزه جریان نفت از تنگه هرمز را معادل ۸۲ درصد سطح مبنا نشان میدهد. همان گزارش میگوید شمار عبور نفتکشها در روز یکشنبه ۱۴ فروند بوده، در حالی که پیشتر ۵۰ عبور ثبت میشد.
این دو سنجه هممعنا نیستند: «درصد حجم نفت نسبت به خط مبنا» مقدار بار را میسنجد و «تعداد عبور نفتکش» شمار سفرها را. نفتکشهای بزرگتر یا بارگیری متفاوت میتوانند باعث شوند تعداد عبورها با حجم نفت جابهجاشده یک نسبت ثابت نداشته باشد. بنابراین کاهش تعداد کشتیها را نباید مستقیماً به همان درصد کاهش عرضه تبدیل کرد.
موضع تهران چگونه به ریسک بازار اضافه شد؟
محمدرضا عارف، معاون اول رئیسجمهور ایران، در دیدار با میخائیل میشوستین، نخستوزیر روسیه، گفت تهران برای حفظ امنیت خود «راهی جز اعمال حاکمیت بر تنگه هرمز» ندارد. او همزمان گفت عبور امن و صلحآمیز کشتیهای کشورهای دوست باید ممکن باشد و آمریکا را مسئول شرایط موجود دانست.
این موضع بهخودیخود میزان صادرات یا تعداد عبور کشتیها را تعیین نمیکند؛ اما برای معاملهگران یک علامت سیاسی است که گزینشیشدن مسیرها و نااطمینانی درباره قواعد عبور میتواند ادامه یابد. بازار نفت معمولاً فقط کمبود بالفعل را قیمتگذاری نمیکند؛ احتمال اختلال، هزینه بیمه، کرایه نفتکش و خطر تأخیر نیز به قیمت قرارداد اضافه میشود.
در سوی دیگر، بازیابی نسبی عرضه همچنان جریان دارد. آژانس بینالمللی انرژی در گزارش ۱۴ اکتبر خود برآورد کرد صادرات نفت خام تولیدکنندگان خلیج فارس در سپتامبر با افزایش ۴٫۴ میلیون بشکه در روز به ۱۳٫۹ میلیون بشکه در روز رسید؛ رقمی بیش از ۷۵ درصد سطح پیش از جنگ. کل جریان نفت از هرمز نیز در همان ماه ۳٫۷ میلیون بشکه در روز افزایش یافت و به ۱۰٫۹ میلیون بشکه در روز رسید. این داده ماهانه نشان میدهد مسیر کاملاً متوقف نیست، اما حملات تازه به زیرساخت و نفتکشها روند بازگشت را شکننده کرده است.
اثر مستقیم بر اقتصاد ایران دوطرفه است
برای ایران، نفت بالای ۱۱۱ دلار الزاماً به معنای رشد درآمد ارزی نیست. درآمد نفتی حاصل ضرب قیمت در حجم قابل فروش است و از آن باید تخفیف، کرایه حمل، بیمه، هزینه نقلوانتقال پول و ریسک وصول را کم کرد. اگر محدودیت فیزیکی صادرات یا محاصره دریایی حجم فروش را پایین نگه دارد، افزایش قیمت جهانی ممکن است فقط بخشی از افت مقدار را جبران کند.
از سوی دیگر، قیمت بالاتر انرژی و کرایه حمل برای واردات ایران هزینهساز است. مواد اولیه، ماشینآلات، کالاهای واسطهای و حتی اقلامی که مستقیماً نفتی نیستند، با کشتی و شبکه لجستیک بینالمللی جابهجا میشوند. افزایش بیمه جنگ و زمان سفر میتواند قیمت تمامشده واردات را بالا ببرد و از مسیر نرخ ارز و هزینه تولید، فشار تورمی را تشدید کند. شدت این اثر به مدت اختلال، دسترسی به ارز و امکان استفاده از مسیرهای جایگزین بستگی دارد.
تفاوت میان قیمت کاغذی و بازار فیزیکی نیز مهم است. آژانس بینالمللی انرژی گزارش کرد قیمت نفت فیزیکی «نورث سی دیتد» در سپتامبر ۲۶٫۱۷ دلار در هر بشکه افزایش یافت و به میانگین ۱۱۶٫۸۹ دلار رسید؛ در زمان نگارش گزارش حدود ۱۳۴ دلار معامله میشد. به گفته آژانس، رکورد کرایه حمل و هزینه نفت خام، حاشیه پالایشگاههای اروپا و آسیا را کاهش داده است. یعنی فشار اصلی فقط در تابلوی معاملات آتی دیده نمیشود؛ تحویل واقعی و پالایش نیز گرانتر شده است.
چه چیزی میتواند مسیر قیمت را عوض کند؟
سناریوی کاهش قیمت به چند نشانه قابل اندازهگیری وابسته است: افزایش پایدار حجم عبوری هرمز، رشد شمار نفتکشها بدون حمله تازه، کاهش کرایه و بیمه، و توافقی که امکان صادرات مطمئنتر را فراهم کند. صرف اعلام مذاکره یا یک روز افزایش عبور برای اثبات عادیشدن بازار کافی نیست.
سناریوی صعودی زمانی تقویت میشود که حملات جدید، افت دوباره جریان هفتروزه، آسیب به خطوط لوله جایگزین یا کاهش موجودیهای روی خشکی ثبت شود. آژانس بینالمللی انرژی موجودی مشاهدهشده جهانی را در پایان سپتامبر ۵۰۹ میلیون بشکه پایینتر از سطح پایان فوریه برآورد کرده است؛ حاشیه امن کمتر، حساسیت قیمت به هر اختلال تازه را بیشتر میکند.
در نتیجه، جهش امروز را نمیتوان فقط به یک سخنرانی یا یک حمله نسبت داد. زنجیره اثر چنین است: نااطمینانی ایران و هرمز، ریسک حملونقل و بیمه را بالا میبرد؛ جریان فیزیکی و هزینه تحویل را تحت فشار میگذارد؛ معاملهگران برای احتمال کمبود حق بیمه بیشتری در قراردادها میپردازند؛ و این فشار به قیمت سوخت، حملونقل و تورم وارداتی منتقل میشود.
برای سنجش ادامه روند، مهمترین متغیرها قیمت تسویه قرارداد دسامبر برنت و WTI، میانگین هفتروزه حجم نفت عبوری از هرمز، شمار واقعی نفتکشها، نرخ کرایه مسیرهای خلیج فارس و هر تصمیم اجرایی تازه از سوی تهران و واشینگتن است. قیمت ۱۱۱٫۳۰ دلار فقط یک نقطه زمانی از معاملات ۲۰ اکتبر است و نباید به عنوان نرخ ثابت یا تضمین مسیر آینده خوانده شود.
پیشتر رونما در گزارشی درباره انتقال سرمایه و تولید نفت به قاره آمریکا در پی جنگ ایران توضیح داده بود که طولانیشدن ریسک خاورمیانه چگونه میتواند نقشه عرضه جهانی را تغییر دهد.
منابع
- منبع اصلی Barron's — قیمت قراردادهای دسامبر برنت و WTI و تغییر ماهانه — ۲۰ اکتبر ۲۰۲۶
- منبع تکمیلی The Wall Street Journal — قیمت میانروزی و داده کپلر درباره جریان و عبور نفتکشها — ۲۰ اکتبر ۲۰۲۶
- منبع تکمیلی آژانس بینالمللی انرژی — گزارش بازار نفت اکتبر ۲۰۲۶ — ۱۴ اکتبر ۲۰۲۶
- منبع تکمیلی تسنیم — متن اظهارات محمدرضا عارف درباره تنگه هرمز — ۱۹ اکتبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرتحلیلگر بازارهای نوظهور با تمرکز بر ارز، اوراق و جریان سرمایه. ریسک سیاسی، بدهی خارجی و حساسیت بازارها به نرخ بهره آمریکا را در کنار هم میسنجد.
مطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵