
ریزش رئال بعد از پیروزی لولا: بازار از رأی ترسید یا از بدهی؟
رئال برزیل و بورس سائوپائولو پس از پیروزی لولا در دور دوم یکی از تندترین ریزشهای سال را دیدند. تحلیل رونما: چه بخشی از این افت برگشت یک شرطبندی شلوغ بود و چه بخشی نگرانی واقعی دربارهی بدهی و سیاست مالی؟
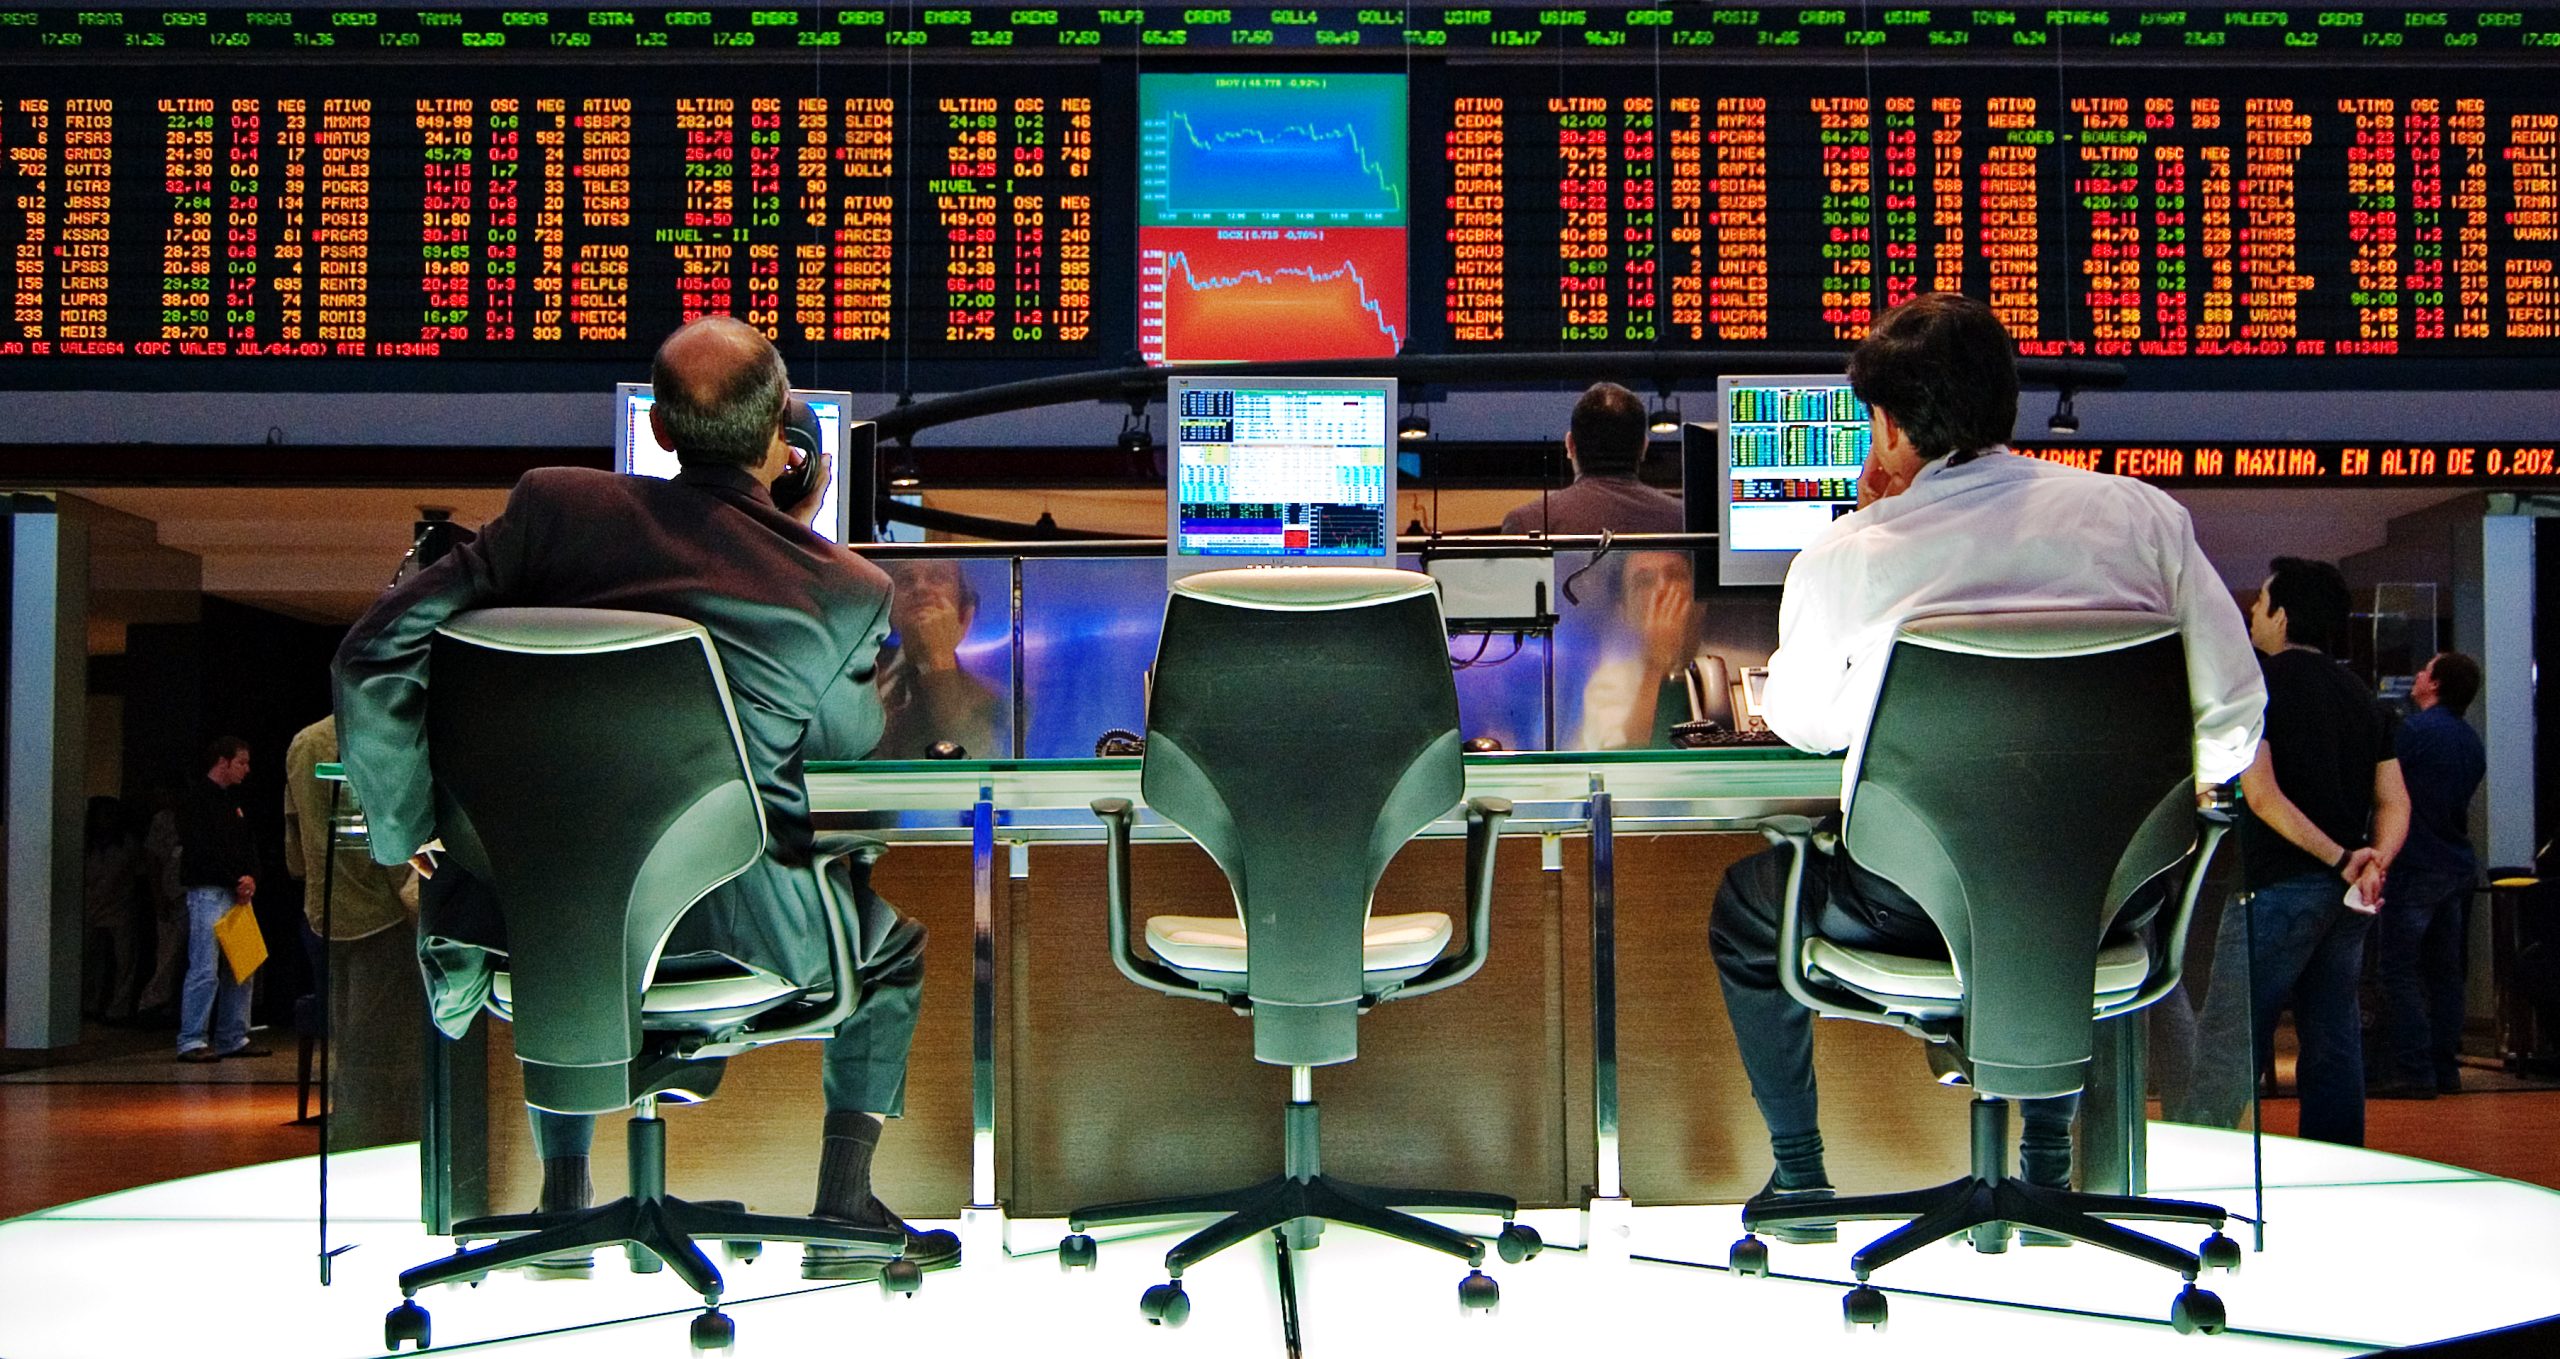
بورس سائوپائولو (Bovespa)، تصویر آرشیوی. عکس: Rafael Matsunaga / Wikimedia Commons، مجوز CC BY 2.0.
دوشنبه ۴ آبان ۱۴۰۵ (۲۶ اکتبر ۲۰۲۶)، یک روز پس از پیروزی لولا داسیلوا در دور دوم انتخابات برزیل، رئال در معاملات نقدی حدود ۱۲ درصد در برابر دلار افت کرد و معاملات بورس سائوپائولو پس از سقوط شاخص متوقف شد. پرسش این تحلیل یک چیز است: این ریزش بیشتر برگشت یک شرطبندی شلوغ روی پیروزی رقیب بود، یا رأی بازار به توان دولت برای مهار بدهی؟ جواب هر دو نیست، اما سهم هر کدام تعیین میکند چه چیزی را باید رصد کرد.
در این تحلیل اقتصادی میخوانید
در یک نگاه
- رئال بسته به منبع و ساعت اندازهگیری بین بیش از ۸ تا ۱۲ درصد افت کرد و شاخص سهام بین ۱۰ تا نزدیک به ۱۷ درصد؛ این ارقام یکی نیستند و همه از یک نقطهی زمانی نمیآیند.
- بازار پیش از دور دوم روی پیروزی فلاویو بولسونارو و سیاست مالی سختتر موضع گرفته بود؛ بخش بزرگی از ریزش، بستن همین موضعهاست.
- بدهی عمومی برزیل بیش از ۸۰ تا ۸۲ درصد تولید ناخالص داخلی است و تیم لولا هدف مازاد بودجهی حدود ۱٫۳ درصد را تا ۲۰۳۰ مطرح کرده است.
- خزانهی برزیل حراجهای بدهی برنامهریزیشده برای ۵ تا ۷ آبان را لغو کرد؛ نشانهای که ریزش را از «تسویهی موضع» جدا و به ریسک تأمین مالی نزدیک میکند.
- تعیینکنندهی مسیر بعدی، انتخاب وزیر دارایی و چارچوب مالی تازه است، نه خود نتیجهی انتخابات.
اول ببینیم ریزش دقیقاً چقدر بود
گزارشهای همان روز عددهای متفاوتی دادهاند. تفاوتها بیشتر از آنکه تناقض باشند، از زمان و ابزار اندازهگیری میآیند: بازار نقدی در برابر قراردادهای آتی، لحظهی بازگشایی در برابر لحظهای دیگر از روز.
| شاخص | عدد گزارششده | توضیح منبع |
|---|---|---|
| رئال در برابر دلار | حدود ۱۲ درصد | معاملات نقدی؛ گزارش یک خبرگزاری بینالمللی همراه با یک شبکهی خبری |
| رئال در برابر دلار | بیش از ۸ درصد | دلار هنگام بازگشایی ۸٫۶۴ درصد گرانتر و در حدود ۵٫۴۲ ریال؛ یک رسانهی منطقهای |
| رئال در برابر دلار | بیش از ۱۰ درصد | یک رسانهی مالی؛ بدون ساعت اندازهگیری |
| شاخص بووسپا | ۱۰ درصد افت نسبت به بستهشدن قبلی | همین افت سازوکار توقف ۳۰ دقیقهای معاملات را فعال کرد |
| قراردادهای آتی بووسپا | نزدیک به ۱۵ درصد | رسیدن به سقف نوسان روزانه و توقف موقت؛ بورس سپس سقف نوسان را به ۲۰ درصد گسترد |
| بووسپا | نزدیک به ۱۷ درصد | یک رسانهی مالی؛ بدون توضیح زمان و ابزار |
یک رسانهی اسپانیاییزبان، به نقل از گزارشهای منطقه، آن را شدیدترین افت رئال از سال ۱۹۹۹ خوانده است؛ رونما این مقایسه را مستقل راستیآزمایی نکرده است. اینکه کدام عدد «درست» است مهم نیست؛ مهم این است که همهی آنها در یک مرتبهی بزرگی میگنجند: ریزش دورهی بازار برزیل را به یک شوک واقعی تبدیل کرد.
محاسبهی رونما: پیش از دور دوم، سهام برزیل نزدیک به ۷ درصد و رئال حدود ۵ درصد نسبت به پیش از دور اول تقویت شده بودند. اگر افت ۱۰ تا ۱۷ درصدی شاخص را روی آن بنشانیم، سهام حدود ۴ تا ۱۱ درصد زیر سطح پیش از دور اول میرود؛ و افت ۸ تا ۱۲ درصدی رئال، آن را حدود ۴ تا ۸ درصد زیر همان سطح میگذارد. چون عددها از نقاط اندازهگیری متفاوت آمدهاند، این حساب فقط مرتبهی بزرگی را نشان میدهد: ریزش نهفقط رشد اخیر را پس گرفت، که از آن هم فراتر رفت.
بازار روی چه چیزی شرط بسته بود
پس از دور اول در ۱۳ مهر، که فلاویو بولسونارو در آن پیش افتاد، شاخص سهام برزیل بنا به گزارشها حدود ۷٫۷ درصد بالا رفت. نظرسنجی از ۷۳ مدیر صندوق نشان داده بود ۸۰ درصد آنها در صورت پیروزی لولا افتی بیش از ۵ درصد انتظار دارند؛ یعنی خود بازار ریسک را میدانست. یک تحلیلگر بانک سوئیسی گفته است بازار «بهطور گسترده برای پیروزی بولسونارو موضع گرفته بود». یک پژوهشگر ارشد در یک مرکز مطالعاتی آمریکایی هم توضیح داده معاملهگران دارند شرطهایی را میبندند که روی پیروزی بولسونارو و سیاست مالی سختتر ساخته شده بود. نرخهای بهرهی آتی هم بر پایهی هزینهی استقراض پایینتر در دورهی بولسونارو قیمتگذاری شده بود.
استنباط رونما: وقتی هم نظرسنجی مدیران و هم تحلیلگران میگویند «همه میدانستند»، شدت ریزش را باید بیشتر با شلوغی معامله توضیح داد تا با خبر جدید. جمعیت زیادی در یک طرف قایق بود و همزمان میخواست پیاده شود.
اما این فقط تسویهی موضع نیست
اگر ریزش صرفاً بستن شرطبندی بود، انتظار میرفت بازار سریعتر آرام شود. چند نشانه میگویند بخشی از ماجرا ریسک واقعی است. بدهی عمومی از ۸۰ تا ۸۲ درصد تولید ناخالص داخلی گذشته است و مخارج اجباری مانند بازنشستگی توان پسانداز دولت را محدود میکند. تیم لولا هدف مازاد بودجهی حدود ۱٫۳ درصد تولید ناخالص داخلی تا ۲۰۳۰ را گفته، اما یک تحلیلگر مؤسسهای پژوهشی میگوید لولا از کاهش هزینهها سخن گفته و جزئیاتش را نداده است. تحلیلگری از یک شرکت مدیریت دارایی میگوید سرمایهگذاران «چارچوب مالی بازنگریشدهای» میخواهند که مازاد اولیهی کافی برای تثبیت بدهی بسازد.
نشانهی محکمتر کار خزانه است: حراجهای بدهی ۵ تا ۷ آبان لغو شد. دولتی که نمیخواهد در بازار آشفته قرض کند، خودش هم ریسک را جدی میگیرد. در کنار آن، کنگرهای که گزارشها آن را در دست مخالفان میدانند، توان لولا برای تصویب هر بستهی مالی را محدود میکند.
چه چیزی تصویر را عوض میکند
وقتی ریزش به دو بخش «موضعبندی» و «ریسک مالی» تقسیم میشود، هر کدام نشانهی رصد خودش را دارد. سازوکار اول در چند روز آینده با برگشت بازار یا ماندگاری افت آزمون میشود؛ سازوکار دوم با تصمیمهای سیاسی.
| اگر دیده شود | تفسیر محتمل | چرا |
|---|---|---|
| بازگشت بخشی از افت تا پایان هفته | سهم تسویهی موضع بیشتر بوده | خبر ساختاری تازهای نیامده، پس فشار فروش باید فروکش کند |
| انتخاب وزیر دارایی معتبر برای بازار و اعلام چارچوب مالی | ریسک مالی کاهش مییابد | سرمایهگذاران صراحتاً چارچوب بازنگریشده میخواهند |
| تداوم لغو حراجها یا بازگشت پرهزینهی خزانه به بازار | ریسک تأمین مالی جدی است | هزینهی استقراض دولت را نشان میدهد |
| تلاش بولسونارو برای ابطال انتخابات به جایی برسد | ریسک سیاسی افزوده میشود | گزارشها از عدم پذیرش نتیجه میگویند؛ مسیر قضایی هنوز روشن نیست |
رونما برای این سناریوها احتمال عددی نمیدهد؛ مبنای قابلدفاعی برای آن وجود ندارد. این تحلیل توصیهی خریدوفروش هم نیست.
آنچه هنوز نمیدانیم
قیمت پایانی روز، حاشیهی دقیق پیروزی، موضع بانک مرکزی و نرخ بهره، هیچکدام در منابع خواندهشده نیامده است. واحد عدد «۳٫۱ درصد» برای قراردادهای آتی نرخ بهره هم در گزارش مشخص نیست و ما از آن نتیجه نگرفتهایم. سخنی از خود لولا یا تیم او دربارهی ریزش بازار هم دیده نشد.
جمعبندی رونما
پشتوانهی قویتر: بخش بزرگی از ریزش، تسویهی موضعهایی بود که روی پیروزی بولسونارو بسته شده بود؛ اما لغو حراجهای بدهی و خواستهی علنی سرمایهگذاران برای چارچوب مالی نو، نشان میدهد بخشی از آن ریسک واقعی بدهی است.
نامعلوم: نسبت این دو بخش، وزیر دارایی آینده، محتوای بستهی مالی، و اینکه کنگرهی مخالف همراهی میکند یا نه.
چه شاهدی نتیجه را تغییر میدهد: برگشت سریع بازار، معرفی وزیر دارایی و چارچوب مالی، و از سرگیری حراجهای خزانه.
شاید برای شما هم سوال باشد:
رئال برزیل پس از انتخابات چقدر افت کرد؟
بسته به منبع و زمان اندازهگیری بین بیش از ۸ تا حدود ۱۲ درصد در برابر دلار. عدد ۱۲ درصد برای معاملات نقدی گزارش شده و لزوماً قیمت پایانی روز نیست.
چرا معاملات بورس سائوپائولو متوقف شد؟
گزارشها میگویند افت ۱۰ درصدی شاخص نسبت به بستهشدن قبلی سازوکار توقف را فعال کرد و معاملات ۳۰ دقیقه متوقف ماند. بورس بعد سقف نوسان روزانه را به ۲۰ درصد گسترد.
آیا ریزش یعنی بازار اقتصاد لولا را رد کرده؟
نه الزاماً. بازار پیش از انتخابات روی پیروزی رقیب موضع گرفته بود و بخشی از افت بستن همین موضعهاست. بخش دیگر نگرانی دربارهی بدهی و سیاست مالی است که با تصمیمهای بعدی روشنتر میشود.
مهمترین رویداد بعدی برای بازار برزیل چیست؟
انتخاب وزیر دارایی و اعلام چارچوب مالی، در کنار وضعیت حراجهای خزانه و رفتار نتیجهنپذیرفتن بولسونارو.
منابع و راستیآزمایی رونما
ارقام از سه گزارش خواندهشده آمده و با هم برابر نیستند؛ تفاوتها در جدول بالا ثبت شده است. «محاسبهی رونما» و «استنباط رونما» برداشت و حساب ما روی ارقام منبع است و رقم رسمی نیست. گزارش یک روزنامهی کانادایی بهدلیل محدودیت دسترسی خوانده نشد. حاشیهی پیروزی، قیمت پایانی، موضع بانک مرکزی و واکنش رسمی دولت لولا تأیید نشد.
منابع
- خبرگزاری Reuters
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی الجزیره و رویترز — Brazil's real sinks after Lula's re-election victory — ۲۶ اکتبر ۲۰۲۶
- منبع تکمیلی مرکوپرس — Brazil's real plunges more than 8% and São Paulo stocks slump after Lula's victory — ۲۶ اکتبر ۲۰۲۶
- منبع تکمیلی کوارتز — Brazil stocks and real post historic losses after Lula's surprise win — ۲۶ اکتبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
کاربران بایننس پس از بزرگترین هک رمزارزی ثبتشده ۳٫۶ میلیارد دلار خالص برداشت کردند
 اقتصاد · ۱۱ آبان ۱۴۰۵