
وزارت اقتصاد عرضه عمومی پنج نماد اوراق دولت را برای ۵ آبان اعلام کرد
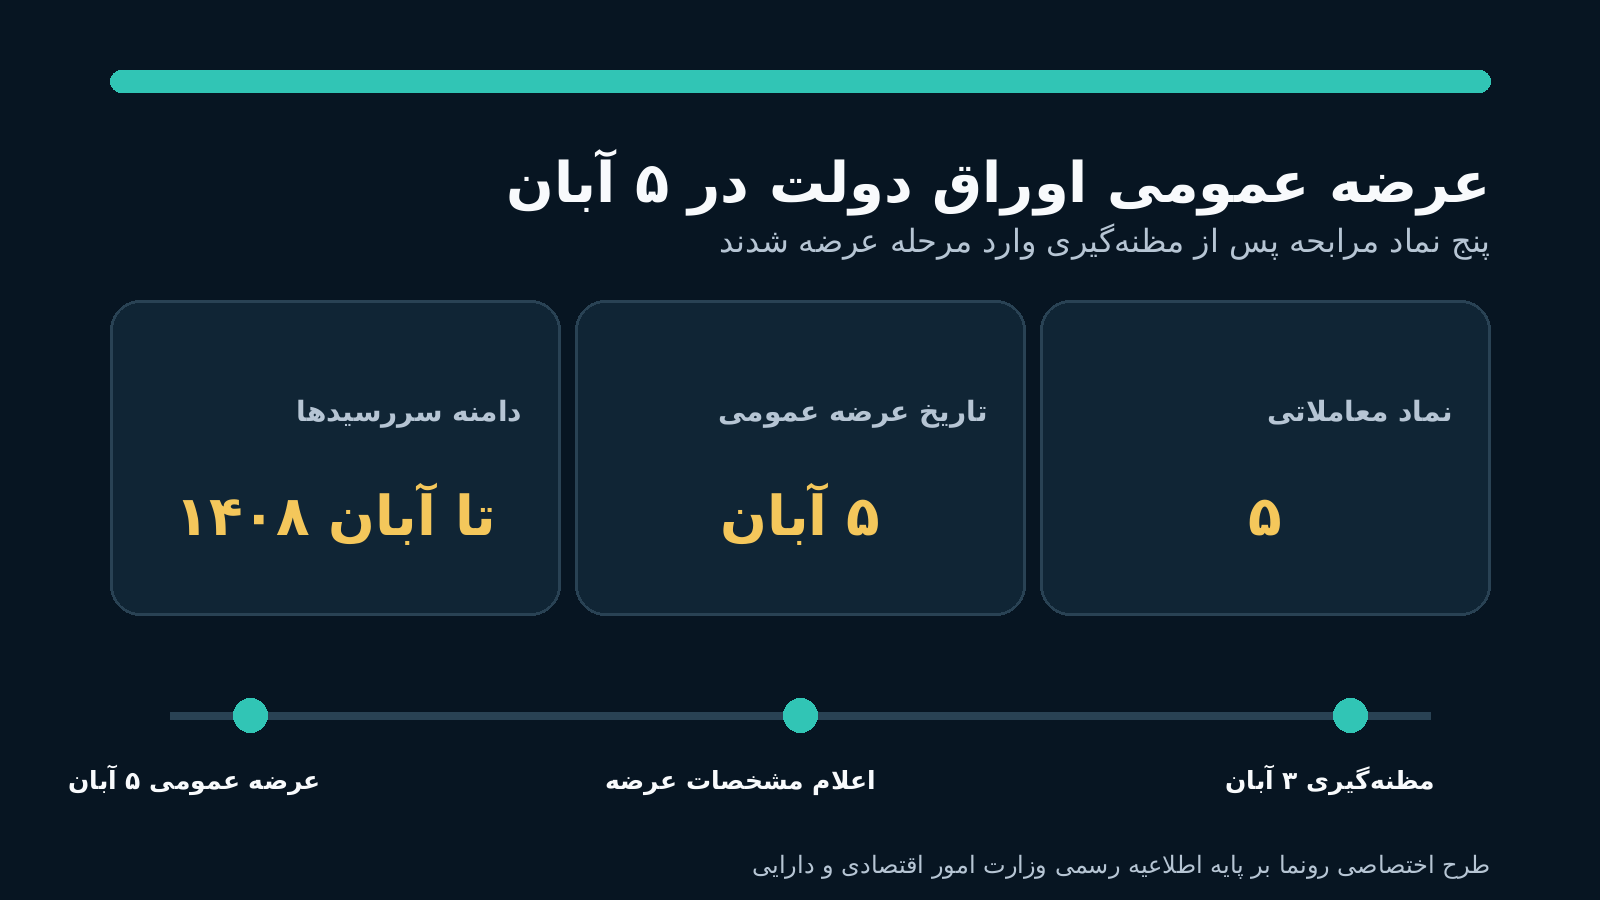
اطلاعیه رسمی وزارت اقتصاد از عرضه عمومی پنج نماد اوراق مرابحه دولت در ۵ آبان ۱۴۰۵ خبر میدهد؛ سررسیدها از مهر ۱۴۰۶ تا آبان ۱۴۰۸ است و فروش قطعی پس از اعلام نتیجه مشخص میشود.
طرح اختصاصی رونما بر پایه اطلاعیه رسمی وزارت امور اقتصادی و دارایی
وزارت امور اقتصادی و دارایی در اطلاعیهای که آخرین بار دوشنبه ۴ آبان ۱۴۰۵ بهروزرسانی شده، عرضه عمومی پنج نماد اوراق مرابحه دولت را برای سهشنبه ۵ آبان اعلام کرده است. این مرحله پس از مظنهگیری روز یکشنبه ۳ آبان انجام میشود و سررسید اوراق از مهر ۱۴۰۶ تا آبان ۱۴۰۸ امتداد دارد.
در این خبر اقتصادی میخوانید
نکته مهم این است که اطلاعیه فعلی، مشخصات عرضه را نشان میدهد؛ نه نتیجه نهایی فروش. میزان واقعی تأمین مالی دولت، نرخ بازده مؤثر و ترکیب خریداران فقط پس از انتشار نتیجه معاملات قابل ارزیابی خواهد بود.
پنج نماد و دامنه قیمتهای تعیینشده
جدول رسمی وزارت اقتصاد نمادهای «اراد۲۹۸»، «اراد۲۹۹»، «اراد۳۰۹»، «اراد۳۱۳» و «اراد۳۱۴» را در بر میگیرد. سررسید کوتاهترین نماد ۲۷ مهر ۱۴۰۶ و سررسید بلندترین نماد ۲۸ آبان ۱۴۰۸ درج شده است.
| نماد | تاریخ سررسید | حداقل قیمت تعیینشده (ریال) |
|---|---|---|
| اراد۳۰۹ | ۲۰ آذر ۱۴۰۷ | ۷۹۹٬۶۷۰ |
| اراد۲۹۸ | ۶ مهر ۱۴۰۷ | ۸۱۷٬۲۲۰ |
| اراد۲۹۹ | ۲۷ مهر ۱۴۰۶ | ۹۰۰٬۴۲۰ |
| اراد۳۱۳ | ۱۴ آبان ۱۴۰۸ | ۷۳۹٬۴۲۰ |
| اراد۳۱۴ | ۲۸ آبان ۱۴۰۸ | ۷۴۰٬۸۸۰ |
تفاوت قیمتهای تعیینشده با ارزش اسمی و فاصله زمانی تا سررسید، در کنار نرخ سود اسمی هر ورقه، بازده مؤثر سرمایهگذار را شکل میدهد. بنابراین مقایسه ساده قیمت دو نماد بدون درنظرگرفتن کوپن و سررسید میتواند گمراهکننده باشد.
این عرضه چه اثری بر بازار پول دارد؟
فروش اوراق یکی از مسیرهای تأمین مالی کسری بودجه از بازار است. هرچه دولت بتواند منابع بیشتری را از طریق اوراق جذب کند، فشار مستقیم برای استفاده از منابع بانکی کمتر میشود؛ اما نرخهای بازده بالا نیز هزینه خدمت بدهی دولت را در سالهای بعد افزایش میدهد و ممکن است برای سپردهها، صندوقهای درآمد ثابت و تأمین مالی بنگاهها رقیب بسازد.
در نخستین حراج اوراق دولتی سال ۱۴۰۵، گزارشهای بازار از مطالبه بازدهی حدود ۳۸ تا ۴۰ درصدی حکایت داشت؛ عددی بسیار بالاتر از نرخهای اسمی رایج. این سابقه نشان میدهد که نتیجه عرضه ۵ آبان را باید با تمرکز بر بازده مؤثر و حجم فروش خواند، نه فقط تعداد نمادها.
چه دادههایی هنوز باید منتشر شود؟
برای سنجش موفقیت این مرحله، چهار داده تعیینکننده است: حجم قطعی فروش هر نماد، نرخ بازده تا سررسید، سهم بانکها و نهادهای بازار سرمایه از خرید، و خالص تأمین مالی دولت پس از کسر بازپرداخت اصل و سود اوراق قبلی. تا زمانی که نتیجه رسمی منتشر نشده، نمیتوان گفت همه حجم پذیرفتهشده به فروش رسیده یا دولت چه مقدار منابع تازه جذب کرده است.
بانک مرکزی نیز در اعلام نتیجه حراج قبلی توضیح داده بود که پیشنهادهای بانکها و مؤسسات اعتباری را برای تصمیمگیری به وزارت اقتصاد میفرستد و خودِ کارگزاری بانک مرکزی تعهدی برای خرید اوراق در بازار اولیه ندارد. این تفکیک، مسئولیت تعیین سفارشهای برنده را از نقش اجرایی بانک مرکزی جدا میکند.
منابع
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی وزارت امور اقتصادی و دارایی — اطلاعیه عرضه عمومی اوراق دولت مورخ ۱۴۰۵/۰۸/۰۵ — بهروزرسانی ۴ آبان ۱۴۰۵
- منبع تکمیلی ایبنا — نتیجه بیستمین حراج اوراق مالی اسلامی دولتی و اعلام حراج ۵ آبان — ۲ آبان ۱۴۰۵
- منبع تکمیلی اکوایران — روایت نخستین حراج اوراق دولتی در سال ۱۴۰۵ و بازده مورد مطالبه بازار — خرداد ۱۴۰۵
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵