چرا بازار نفت دوباره مازاد دارد اما گازوئیل هنوز گران است؟ معمای گزارش تازه آژانس انرژی
گزارش ۱۳ نوامبر آژانس بینالمللی انرژی از بازگشت مازاد نفت خام خبر میدهد؛ اما ذخایر خشکی و عرضه گازوئیل هنوز زیر فشارند. اثر این شکاف بر ایران و جهان چیست؟
لید | پایان کمبود نفت خام، نه پایان بحران انرژی
آژانس بینالمللی انرژی در گزارش ماهانه منتشرشده در ۱۳ نوامبر ۲۰۲۶ اعلام کرده است که جریان عرضه جهانی نفت در اکتبر برای نخستین بار از آغاز جنگ ایران از تقاضا پیشی گرفته است. در همان گزارش، تصویر دیگری دیده میشود: ذخایر نفت روی خشکی همچنان کاهش یافته، قیمت گازوئیل در اروپا بسیار بالاتر از دوره پیش از جنگ مانده و حمل محموله از خلیج فارس به آسیا همچنان پرهزینه است. این دو وضعیت ظاهراً متضاد، کلید فهم بازار امروزند. مازاد تولید و عرضه در یک ماه به معنای بازسازی انبارهای خالیشده، امنیت مسیرهای کشتیرانی یا فراوانی سوخت آماده مصرف نیست. پرسش اصلی دیگر فقط این نیست که چه تعداد بشکه تولید میشود، بلکه این است که کدام بشکه در چه زمانی، از چه مسیری و پس از عبور از چه پالایشگاهی به مصرفکننده میرسد.
در این تحلیل اقتصادی میخوانید
- ۱لید | پایان کمبود نفت خام، نه پایان بحران انرژی
- ۲آنچه باید بدانیم | شش عدد برای فهم خبر
- ۳شرح رویداد | گزارش ۱۳ نوامبر دقیقاً چه تغییری ثبت کرد؟
- ۴چرا اکنون؟ | بازگشت محمولهها سریعتر از بازگشت مصرف
- ۵پیشینه | هشت ماه اختلال چه چیزی را فرسوده کرد؟
- ۶بازیگران و منافع | چه کسی از بازگشت بشکهها بهره میبرد؟
- ۷ادامه این تحلیل مخصوص عضو ویژه است
آنچه باید بدانیم | شش عدد برای فهم خبر
بر اساس متن آزاد گزارش رسمی آژانس، عرضه جهانی نفت در اکتبر نسبت به سپتامبر روزانه ۲٫۳ میلیون بشکه بیشتر شد و به ۱۰۵٫۴ میلیون بشکه در روز رسید. صادرات نفت کشورهای حاشیه خلیج فارس بهجز عمان در اکتبر ۱۸٫۴ میلیون بشکه در روز برآورد شد که هنوز ۲۶ درصد پایینتر از سطح پیش از جنگ است. موجودی مشاهدهشده نفت جهان طی اکتبر ۵۲ میلیون بشکه افزایش یافت، اما نفت نگهداریشده روی آب ۸۶ میلیون بشکه بیشتر شد و ذخایر روی خشکی به کاهش ادامه داد. مجموع موجودی مشاهدهشده جهان از آغاز جنگ، با وجود رشد اکتبر، ۴۶۲ میلیون بشکه کمتر شده است. قیمت شاخص نفت خام «دریای شمال دِیتِد» از اوج ۱۳۶ دلار در اوایل اکتبر به حدود ۹۳ دلار هنگام نگارش گزارش رسید؛ این قیمت را نباید با قیمت لحظهای قرارداد آتی برنت یکی گرفت. در مقابل، بهای گازوئیل اروپا نزدیک ۱۸۰ دلار بهازای هر بشکه و ۷۷ درصد بالاتر از پیش از جنگ گزارش شده است. تمام این ارقام تخمینها یا اندازهگیریهای آژانس در زمان انتشارند، نه داده قطعی تغییرناپذیر.
شرح رویداد | گزارش ۱۳ نوامبر دقیقاً چه تغییری ثبت کرد؟
آژانس در ارزیابی نوامبر خود افزایش تولید و صادرات پس از ماههای اختلال را ثبت کرده است. عرضه جهان در سپتامبر حدود سه میلیون بشکه در روز و در اکتبر ۲٫۳ میلیون بشکه دیگر افزایش یافت. به روایت این نهاد، جریان نفت خام صادراتی از خلیج فارس در اکتبر به روزانه ۱۵ میلیون بشکه رسید که معادل ۸۲ درصد سطح پیش از جنگ است. همین بهبود، آژانس را به بازنگری رو به بالا در برآورد عرضه فصل چهارم سال ۲۰۲۶، به میزان ۳٫۳ میلیون بشکه در روز، رسانده است. برآورد آژانس برای تقاضای جهانی کل سال ۲۰۲۶، ۱۰۲٫۳ میلیون بشکه در روز است؛ این رقم را نباید مستقیماً از عرضه ماه اکتبر کم کرد و حاصل را مازاد واقعی آن ماه نامید، زیرا یکی میانگین سالانه و دیگری مشاهده یک ماه است. ادعای مازاد در فصل چهارم مبتنی بر ترازهای همدورهای مدل آژانس است، نه تفریق ساده دو عدد از بازههای نامتجانس.
چرا اکنون؟ | بازگشت محمولهها سریعتر از بازگشت مصرف
بازار از دو سوی معادله به سمت توازن تازه حرکت کرده است. در طرف عرضه، شماری از صادرکنندگان خلیج فارس توانستهاند جریان محمولههای نفت خام را بالا ببرند؛ در طرف تقاضا، قیمتهای بالا، اخلال در زنجیره پتروشیمی و سوخت و افت مصرف طی ماههای جنگ، استفاده از نفت را محدود کرده است. آژانس اکنون انتظار دارد تقاضای جهانی در مجموع سال ۲۰۲۶ روزانه ۲٫۷ میلیون بشکه کمتر از سال گذشته باشد و در ۲۰۲۷ حدود دو میلیون بشکه در روز رشد کند. بخش عمده افزایش مورد انتظار سال آینده به خوراک پتروشیمی، بهویژه گاز مایع و نفتا، نسبت داده شده است. اینها پیشبینیاند، نه نتیجه قطعی. بازگشت یک نفتکش به چرخه تجارت سریعتر از تعمیر پالایشگاه یا احیای اعتماد شرکتهای بیمه و کشتیرانی رخ میدهد. بنابراین زمانبندی نامتقارن بازگشت عرضه خام و مصرف فرآورده، عامل مهم اختلاف قیمتهاست.
پیشینه | هشت ماه اختلال چه چیزی را فرسوده کرد؟
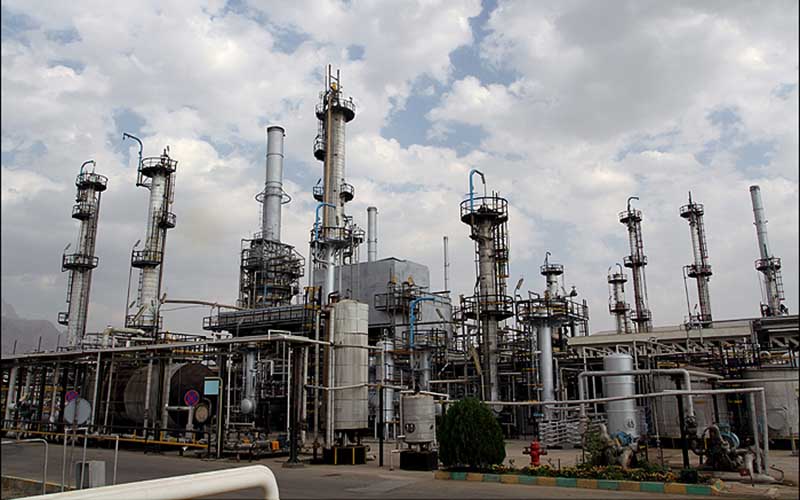
پس از آغاز جنگ در اوایل سال، اختلال در گذرگاههای دریایی، تولید، پالایش و تجارت منطقهای باعث شد نفت از ذخایر موجود مصرف شود و دولتهای عضو آژانس نیز بخشی از ذخایر اضطراری را در اختیار بازار بگذارند. در دورههایی، نفت خام نهفقط بهدلیل کمبود تولید، بلکه بهسبب خطر حمل و محدودیت بارگیری با قیمتهای بالاتر معامله شد. گزارش اکتبر و نوامبر به معنی پاک شدن این آثار نیست. آژانس میگوید موجودی قابل مشاهده جهان از آغاز جنگ ۴۶۲ میلیون بشکه افت کرده و ذخایر روی خشکی به پایینترین سطح دستکم از سال ۲۰۱۶ رسیدهاند. این آمار درباره مجموعه اقلام تعریفشده در روششناسی آژانس است و نباید به «تمام انبارهای دنیا بدون استثنا» تعمیم داده شود. در گذشته نیز امکان داشت وفور نسبی نفت خام با کمبود فرآورده پالایششده همراه شود؛ تفاوت امروز مقیاس اختلال و ریسک امنیت دریایی است.
بازیگران و منافع | چه کسی از بازگشت بشکهها بهره میبرد؟
صادرکنندگان خلیج فارس با افزایش ارسال محموله، در صورت حفظ امنیت مسیرها، فرصت بازسازی درآمد صادراتی پیدا میکنند؛ اما بالا بودن کرایه حمل و خطر توقف دوباره کشتیها بخشی از این منفعت را میبلعد. واردکنندگان بزرگ آسیایی با عرضه بیشتر نفت خام امکان تأمین خوراک پالایشگاه دارند، ولی هزینه حمل و دسترسی به محصولات نهایی همچنان برایشان اهمیت دارد. پالایشگاهها بر اساس نوع نفت خام، ظرفیت واحدهای تبدیل و هزینه انرژی میتوانند از اختلاف قیمت نفت خام و فرآورده نفع ببرند یا متضرر شوند. مصرفکنندگان نهایی، شرکتهای حملونقل و کشاورزان به قیمت گازوئیل حساسترند تا به نمودار نفت خام. دولتهای دارای ذخیره اضطراری نیز باید میان آرامکردن بازار امروز و بازسازی سپر امنیت انرژی فردا تصمیم بگیرند. هیچیک از این منافع یکدست نیست؛ کشور صادرکننده نفت ممکن است در عین حال واردکننده برخی فرآوردهها باشد.
منابع
اعتبارسنجی
پیوند تأیید همین خبرنویسنده اقتصادی Economic Writerr متمرکز بر تحلیل بازارها، سیاستهای پولی و اثر تصمیمات اقتصادی بر زندگی روزمره.
تازهترینها در اقتصاد
تحلیلها و خبرهای تازهی همین دسته را دنبال کنید.
از مهمترین خبرها و تحلیلها عقب نمانید
خلاصه خبرها و تحلیلهای رونما را هر روز در ایمیل خود دریافت کنید.