فروش فصلی CLS سوئد ۸۰ درصد افزایش یافت؛ عرضه حقتقدم ۳۱ میلیون کرونی برای توسعه لیزر پزشکی
Clinical Laserthermia Systems سوئد درآمد سهماهه سوم را پنج میلیون کرون و رشد آن را ۸۰ درصد اعلام کرد. افزایش سرمایه حدود ۳۱ میلیون کرونی نیز به تأمین مالی توسعه محصول اختصاص دارد.
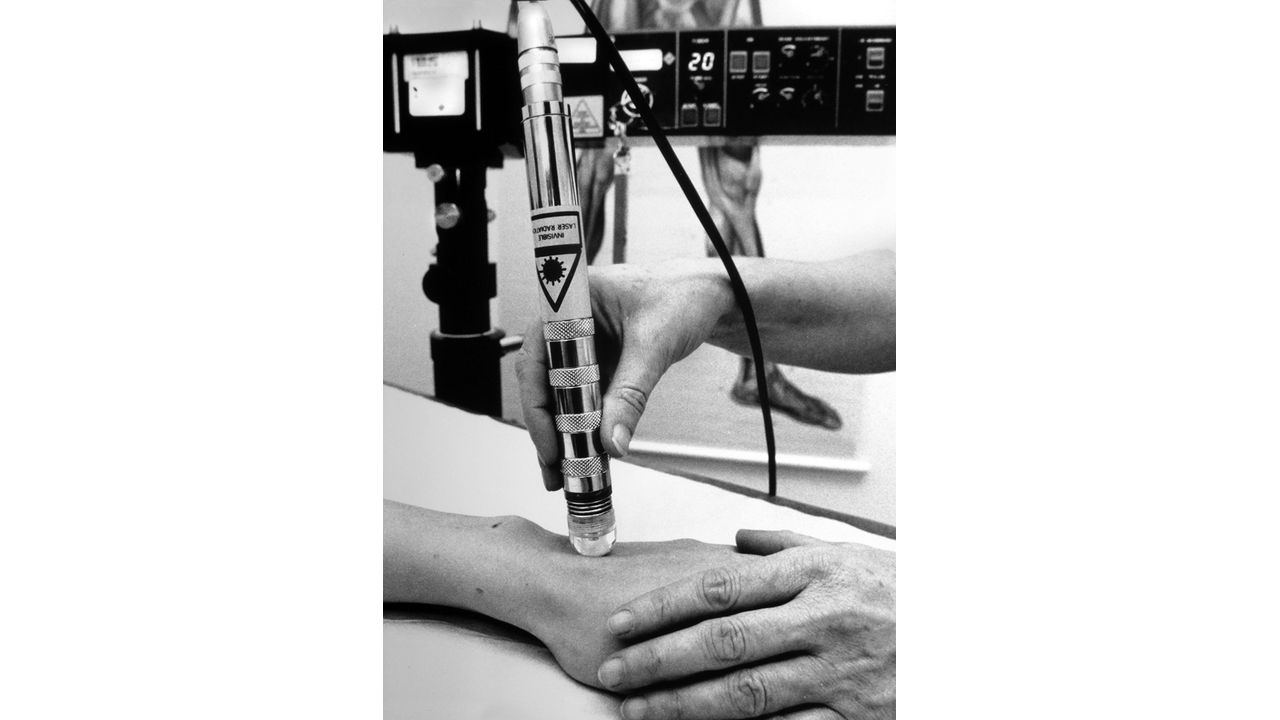
عکس آرشیوی لیزردرمانی در مالمو سال ۱۹۸۸، Jonn Leffmann، CC BY 3.0؛ قاب افقی با زمینه سفید؛ دستگاه شرکت CLS نیست.
Clinical Laserthermia Systems سوئد درآمد سهماهه سوم را پنج میلیون کرون و رشد آن را ۸۰ درصد اعلام کرد. افزایش سرمایه حدود ۳۱ میلیون کرونی نیز به تأمین مالی توسعه محصول اختصاص دارد.
در این خبر اقتصادی میخوانید
آنچه باید بدانیم
Clinical Laserthermia Systems یا CLS در گزارش مالی منتشرشده ۱۳ نوامبر اعلام کرد درآمد فصل سوم سال ۲۰۲۶ به پنج میلیون کرون سوئد رسیده و نسبت به فصل مشابه سال قبل حدود ۸۰ درصد افزایش یافته است. حاشیه سود ناخالص بالاتر از ۶۰ درصد گزارش شده است. این آمار از اطلاعیه خود شرکت است و نشانه قطعی سوددهی خالص یا تغییر قیمت سهام نیست.
چه چیزی فروخته میشود؟
CLS تجهیزات و محصولات مربوط به درمان با لیزر کمتهاجمی را با تمرکز بر کاربردهای جراحی اعصاب توسعه میدهد. در گزارش مدیریت از جریان نسبتاً پایدار تحویل محصولات Prism نام برده شده است. باید میان فروش محصول، تعداد فرایندهای درمانی انجامشده و استفاده گسترده پزشکی تمایز گذاشت؛ افزایش درآمد الزاماً به همان نسبت افزایش بیمارانی که درمان شدهاند را ثابت نمیکند.
رشد ۸۰ درصدی چگونه خوانده میشود؟
رشد درصدی بالا میتواند از پایه فروش نسبتاً کوچک حاصل شود. درآمد پنج میلیون کرونی این فصل به معنای جهش بزرگ در سطح یک شرکت چندمیلیاردکرونی نیست. برای ارزیابی باید مبلغ فروش، حاشیه سود، هزینه توسعه و اندازه بازار بالقوه کنار هم دیده شوند. رشد فصلی همچنین ممکن است به زمان تحویل سفارشها وابسته باشد و در فصل بعد با همان سرعت ادامه نیابد.
حاشیه سود ناخالص بالای ۶۰ درصد
حاشیه سود ناخالص تفاوت میان فروش و هزینه مستقیم کالا یا خدمت را اندازه میگیرد. این معیار، هزینههای تحقیق و توسعه، فروش، اداری و تأمین مالی را بهطور کامل پوشش نمیدهد. بنابراین حاشیه سود ناخالص مثبت و نسبتاً بالا لزوماً به معنای مثبت بودن سود عملیاتی یا جریان نقدی نیست. سرمایهگذار باید صورت سود و زیان و وجه نقد کامل را هم بخواند.
افزایش سرمایه با حق تقدم
در فصل سوم افزایش سرمایه از طریق عرضه واحدهای جدید با مشارکت تعهدهای پذیرهنویسی و تضمین اجرا شد. شرکت گفته حدود ۷۸٫۵ درصد ظرفیت عرضه پوشش داده شده و پیش از هزینههای مرتبط تقریباً ۳۱ میلیون کرون منابع جدید جذب شده است. مبلغ قبل از هزینهها با وجه خالص در دسترس شرکت تفاوت دارد و انتشار اوراق جدید ممکن است مالکیت نسبی سهامداران پیشین را رقیق کند.
هدف مصرف منابع مالی
شرکت تأکید کرده منابع جذبشده برای اجرای برنامه تجاریسازی و توسعه شراکتها اهمیت دارد. هزینه پژوهش، تولید و ورود به بازار پزشکی ممکن است پیش از دریافت درآمد پایدار رخ دهد. حتی عرضه موفق حق تقدم هم تضمین نمیکند منابع شرکت برای تمام مراحل توسعه آینده کافی باشد. باید مهلت دسترسی به پول و تعهدات مالی بعدی را در گزارشهای بعد بررسی کرد.
شراکتها در جراحی اعصاب
مدیریت CLS راهبرد خود را به همکاری با شرکای تجاری در جراحی اعصاب پیوند داده است. وجود شریک میتواند مسیر دسترسی به بیمارستان و آموزش کاربران را تسهیل کند، اما سهم درآمد و نقش خدمات پس از فروش در هر قرارداد متفاوت است. صرف امضای همکاری به معنای نصب دستگاه در بیمارستان مشخص یا تأیید بالینی یک کاربرد درمانی تازه نیست.
پژوهش بالینی و ادعاهای درمانی
در گزارش پس از پایان فصل به مطالعات علمی درباره امکانپذیری و ایمنی برخی کاربردهای لیزر تحت هدایت تصویربرداری اشاره شده است. نتیجه اولیه پژوهش بالینی با توصیه عمومی به درمان یا تأیید همه کاربردهای محصول تفاوت دارد. برای داوری درباره اثربخشی، مقایسه گروه کنترل، تعداد نمونه، عوارض و زمان پیگیری بیماران لازم است. خبر اقتصادی نباید به وعده پزشکی تبدیل شود.
چشمانداز کل سال
CLS همچنان انتظار رشد دو رقمی درآمد در مجموع سال ۲۰۲۶ نسبت به ۲۰۲۵ را اعلام کرده است. این پیشبینی به زمان تحویل، نصب سامانهها و افزایش تعداد رویههای درمانی وابسته است و مدیریت گفته ممکن است میان فصلها نوسان رخ دهد. چشمانداز مشروط، عدد درآمد قطعی پایان سال نیست. همچنین شرکت تحقق برنامه را به تأمین مالی مورد نیاز وابسته دانسته است.
اثر بر بازار سرمایه سوئد
افزایش فروش و عرضه حق تقدم دو خبر متفاوت برای سهامدارند: اولی به تقاضای محصولات و دومی به ساختار سرمایه مرتبط است. برآورد ارزش شرکت به تعداد سهام پس از افزایش سرمایه، قیمت معامله، بدهی و نیاز مالی آینده نیاز دارد. گزارش امروز فاقد مبنایی برای توصیه خرید یا فروش است. رشد ۸۰ درصدی به تنهایی نشانه ارزندگی سهم نیست.
شاخصهای پیگیری
در فصلهای بعد باید تعداد سفارش، زمان تحویل Prism، حاشیه سود، وجه نقد خالص عرضه حق تقدم، نرخ مصرف نقد و نتیجه کارآزماییهای پژوهشی دنبال شود. برای قضاوت درباره پایداری شرکت باید روند چندفصلی و برنامه مالی ترکیب شود. تصویر شاخص مقاله نمونه آرشیوی استفاده از لیزر پزشکی است و محصول Prism شرکت CLS را نشان نمیدهد.
روش ارزیابی و محدودیت نتیجهگیری
افزایش سرمایه از طریق حق تقدم برای شرکت فناوری پزشکی هم فرصت و هم ریسک دارد. منابع جدید میتواند توسعه تجهیزات و همکاری تجاری را تأمین کند، اما انتشار سهام جدید ممکن است سهم نسبی مالکان قبلی را کاهش دهد. ارزش اقتصادی این تصمیم به نحوه مصرف منابع، رشد فروش تحققیافته و هزینههای پژوهشی آینده وابسته است. حاشیه سود ناخالص بالای شصت درصد با سود خالص متفاوت است زیرا هزینه توسعه، فروش و تأمین مالی هنوز باید پرداخت شود. هنگام ارزیابی CLS لازم است تعداد سامانههای نصبشده، سفارشها، قراردادهای توزیع و نرخ مصرف نقد در فصلهای بعد بررسی شود.
مبنای مستند: سند اصلی و منبع تکمیلی. پیوندها برای کنترل مستقیم ادعاها و دادهها در دسترساند.
منابع
- منبع اصلی سند اصلی
- منبع تکمیلی منبع تکمیلی
اعتبارسنجی
پیوند تأیید همین خبرتازهترینها در اقتصاد
تحلیلها و خبرهای تازهی همین دسته را دنبال کنید.
از مهمترین خبرها و تحلیلها عقب نمانید
خلاصه خبرها و تحلیلهای رونما را هر روز در ایمیل خود دریافت کنید.