چرا نفت با وجود ناامنی هرمز ارزانتر میشود؟ معمای نفتکشها و بازار جهانی
با وجود حملات دریایی در تنگه هرمز، برنت صبح ۲۰ نوامبر نزدیک ۹۲ دلار بود و به سوی افت هفتگی حرکت میکرد. تفاوت تعداد عبور کشتیها، حجم نفت صادراتی و هزینه واقعی حمل چه چیزی درباره بازار میگوید؟
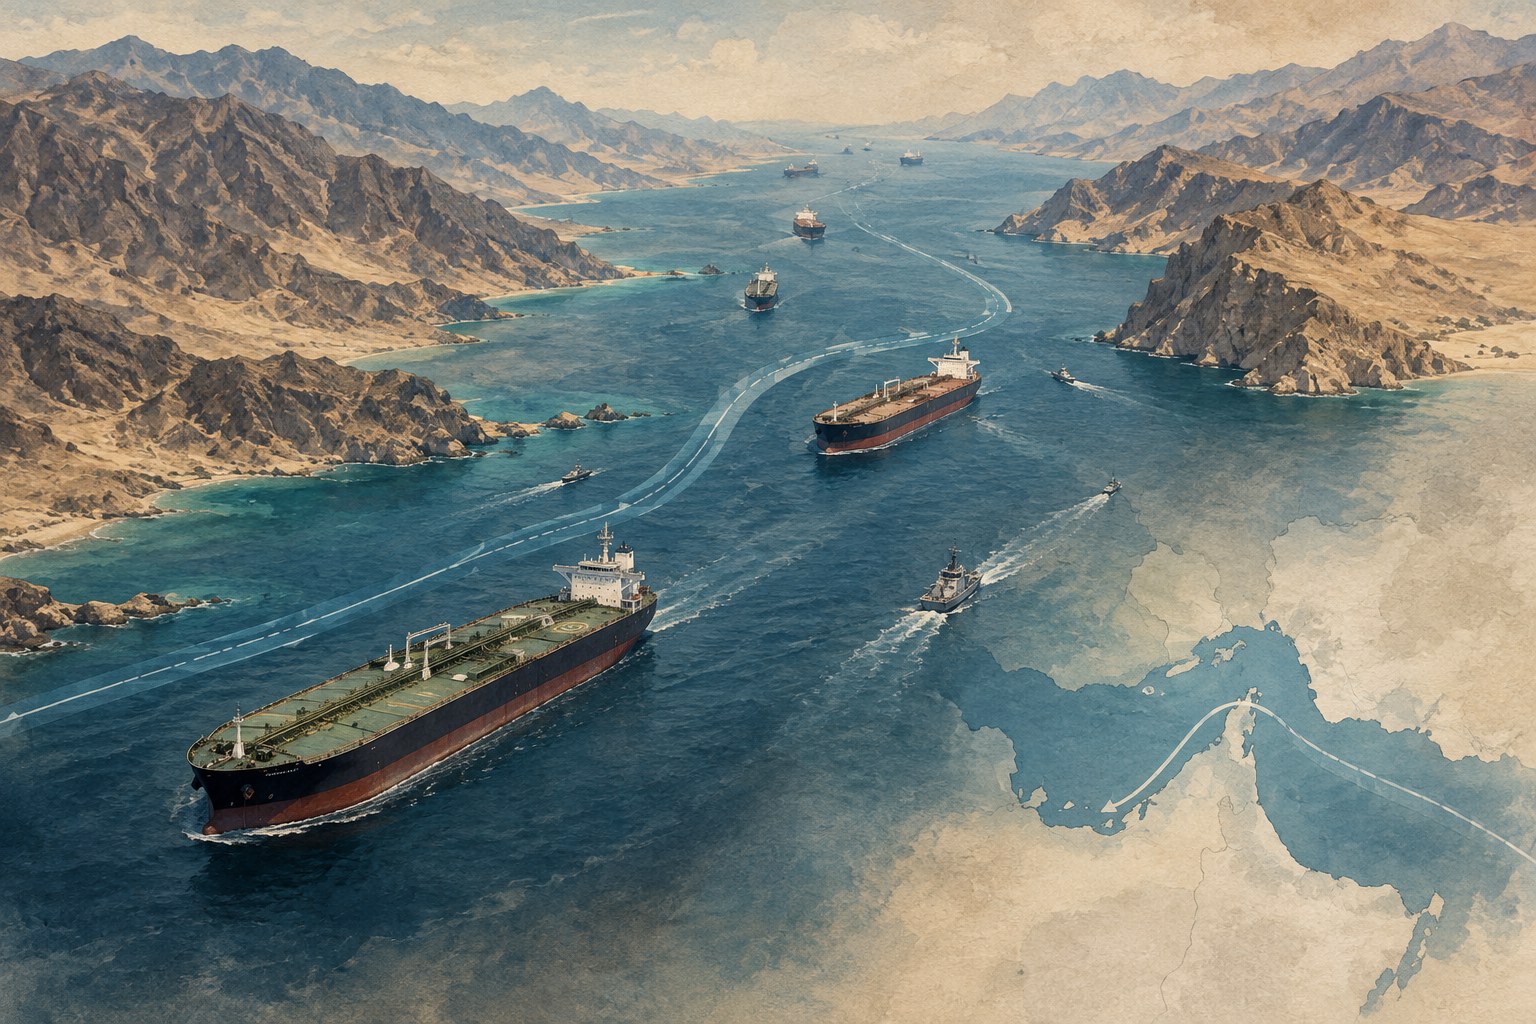
تصویرسازی مفهومی اختصاصی رونما درباره امنیت تردد کشتیها در تنگه هرمز؛ نه تصویر ثبتشده از حادثهای مشخص.
بازار نفت جهان صبح جمعه ۲۰ نوامبر ۲۰۲۶ با وضعیتی ظاهراً متناقض روبهروست: حملات و تهدیدهای دریایی در اطراف تنگه هرمز ادامه دارد، اما نفت برنت بهجای یک جهش پایدار، نزدیک ۹۲ دلار معامله میشود و در مسیر سومین هفته پیاپی کاهش قیمت قرار گرفته است. رویترز قیمت قرارداد آتی برنت را ساعت ۰۱:۱۸ بهوقت گرینویچ ۹۲٫۲۲ دلار برای هر بشکه گزارش کرده؛ رقمی که در مقایسه با همان لحظه روز قبل اندکی افزایش داشت، اما انتظار میرفت افت هفتگی حدود ۳٫۵ درصدی ثبت شود. چرا آبراهی که یکی از حساسترین گلوگاههای انرژی جهان است، دیگر هر بار که خبر تهدید از آن میرسد، بازار را به جهش قیمت وادار نمیکند؟ پاسخ را باید در تفاوت «خطر دریایی»، «تعداد کشتیهای عبوری»، «حجم بشکههای صادراتی» و «قیمتی که خریدار برای رساندن نفت به مقصد میپردازد» جستوجو کرد.
در این تحلیل اقتصادی میخوانید
یک بازار، چند نشانه متضاد
گزارش صبح ۲۰ نوامبر رویترز از رشد محدود قیمت نفت پس از حملات حوثیها به ریاض و گزارش اختلال در تردد نفتکشها خبر میدهد. در همان گزارش تأکید شده است که انتظارات درباره بهبود عرضه نفت و بازگشت جریان محمولهها، اثر نگرانی امنیتی را تا حدی خنثی کردهاند. این دو روند الزاماً همدیگر را نفی نمیکنند: بازار میتواند در یک روز با شنیدن خبر حمله، بخشی از حق بیمه ریسک را به قیمت اضافه کند و در مقیاس هفتگی، به علت فراوانتر شدن نفت قابل خرید، افت کند.
این نکته میان «قیمت لحظهای» و «روند بازار» تمایز میگذارد. رشد ۰٫۳ درصدی برنت در یک ساعت مشخص، نشانه آغاز قطعی روند صعودی جدید نیست؛ همانطور که افت چند هفتهای به معنای امن شدن مسیر کشتیرانی یا از بین رفتن احتمال اختلال ناگهانی نیست. هر دو متغیر باید در چارچوب زمان اندازهگیری و اطلاعات موجود در همان لحظه خوانده شوند.
تنگه هرمز چقدر برای نفت جهان اهمیت دارد؟
بر اساس برگه اطلاعات آژانس بینالمللی انرژی، در سال ۲۰۲۵ روزانه بهطور متوسط نزدیک ۲۰ میلیون بشکه نفت خام و فرآورده نفتی از تنگه هرمز گذشت؛ حدود یکچهارم تجارت دریایی نفت جهان. این حجم را نباید با سهم هرمز از کل تولید یا مصرف جهانی یکی دانست. تقریباً ۱۵ میلیون بشکه از جریان روزانه یادشده نفت خام و میعانات و حدود پنج میلیون بشکه فرآورده بوده است.
مقصد اصلی این نفت، آسیا است. چین، هند، ژاپن و کره جنوبی برای تأمین بخشی از انرژی و خوراک پالایشگاهی خود به محمولههای خلیج فارس وابستهاند. بنابراین تأثیر اختلال هرمز محدود به بازار غرب نیست: حتی کشوری که از این گذرگاه نفت مستقیم کمی وارد میکند، ممکن است از طریق افزایش قیمت جهانی، هزینه حمل، محصولات پتروشیمی یا تغییر مسیر تجارت تحت تأثیر قرار گیرد.
ظرفیت خطوط لوله جایگزین در عربستان و امارات، بنا بر برآورد آژانس، حدود ۳٫۵ تا ۵٫۵ میلیون بشکه در روز است. این ظرفیت بالقوه تمام جریان معمول هرمز را پوشش نمیدهد و استفاده عملی از آن به شرایط خطوط، پایانهها، کیفیت نفت و ایمنی دیگر مسیرهای دریایی وابسته است. پس «امکان دورزدن تنگه» با «بیاهمیت شدن آن» تفاوت بنیادی دارد.
تردد کشتیها زیاد شده؛ آیا بحران تمام شده است؟
لویدز لیست اینتلیجنس در گزارش مورخ ۱۹ نوامبر اعلام کرد که در اکتبر ۲۰۲۶ تعداد ۵۵۰ حرکت کشتیِ غیرمرتبط با ایران از تنگه هرمز ثبت شده، درحالیکه این عدد در سپتامبر ۵۰۴ حرکت بوده است. تعداد عبور نفتکشها و کشتیهای حمل گاز در همین تعریف از ۴۱۹ به ۴۴۲ رسیده است. بنابراین اکتبر از نظر این شاخص پررفتوآمدترین ماه از آغاز درگیریها بود. بااینحال، گزارش از بازگشت کامل همه مسیرها و شرکتها به وضعیت پیش از جنگ سخن نمیگوید.
در مقابل، دادههای بعضی سامانههای ردیابی تعداد بسیار کمتری کشتی را در روزهای اخیر نشان دادهاند و گزارشهایی از خاموش بودن سامانه شناسایی خودکار برخی شناورها وجود دارد. این اختلاف صرفاً اشتباه یکی از منابع نیست؛ ممکن است «حرکت ثبتشده در یک ماه»، «کشتی قابل رهگیری در یک روز»، «کشتی غیرایرانی»، «محموله نفت خام» و «کشتی حمل گاز» در هر مجموعه داده تعریف متفاوتی داشته باشد. عبور یک نفتکش فوقسنگین از نظر تعداد همان یک حرکت است، اما میتواند از نظر حجم محموله با چندین شناور کوچک برابر باشد.
مهمتر آنکه کشتیهای بازرگانی ممکن است از مسیرها یا رویههای متفاوت عبور کنند و بخشی از فعالیتها در داده عمومی رهگیری با تأخیر یا نقص ثبت شود. بنابراین نباید افزایش تعداد ماهانه عبورها را مستقیماً به معنای رفع خطر برای همه شرکتهای کشتیرانی تفسیر کرد.
تفاوت کلیدی: حجم صادرات با شمار کشتی برابر نیست
آژانس بینالمللی انرژی در گزارش ماهانه ۱۳ نوامبر برآورد کرده است که صادرات نفت کشورهای خلیج فارس بهجز عمان در اکتبر به روزانه ۱۸٫۴ میلیون بشکه رسیده؛ رقمی که هنوز ۲۶ درصد کمتر از سطح پیش از جنگ بود. صادرات نفت خام در همان مجموعه کشورها به ۱۵ میلیون بشکه در روز، معادل حدود ۸۲ درصد سطح پیش از جنگ، رسیده است. این آمار مربوط به صادرات کشورهای منطقه است، نه صرفاً میزان عبور ثبتشده از خود تنگه؛ بخشی از نفت از مسیرهای جایگزین یا سازوکارهای حمل متفاوت منتقل میشود.
رویترز در گزارش صبح جمعه به بهبود محمولههای عبوری از هرمز تا حدود سطح پیش از جنگ اشاره کرده است. این گزاره نباید بیتوجه به تفاوت دوره و تعریف آماری با برآورد ۱۸٫۴ میلیون بشکهای آژانس یکی گرفته شود. منبع اول از وضعیت تازهتر جریان محمولهها در یک مسیر سخن میگوید و منبع دوم یک برآورد منطقهای برای ماه اکتبر ارائه میکند. بدون دسترسی به روش و بازه دقیق هر دو محاسبه، نتیجه قطعی «بازگشت کامل هرمز» قابل دفاع نیست.
به بیان ساده، افزایش صادرات یا حرکت کشتیها میتواند بازار جهانی را از کمبود نفت خام دور کند، بیآنکه تنگه واقعاً به یک مسیر کمخطر و عادی تبدیل شده باشد. همین تفکیک، بخش بزرگی از معمای قیمتها را توضیح میدهد.
منابع
اعتبارسنجی
پیوند تأیید همین خبرتازهترینها در اقتصاد
تحلیلها و خبرهای تازهی همین دسته را دنبال کنید.