چرا بانک مرکزی سوئد با وجود کاهش تورم نرخ بهره را افزایش داد؟
اقتصاد سوئد با تناقضی ظاهری روبهروست: تورم در اکتبر به زیر هدف بانک مرکزی رسیده، اما ریکسبانک نرخ بهره را به ۲ درصد افزایش داده است. اریک تدین، رئیس بانک مرکزی، در ۱۹ نوامبر در پارلمان از این تصمیم دفاع کرد و افزایش هزینههای انرژی، سوخت و نیمهرساناها را از دلایل نگرانی درباره تورم آینده دانست. این تحلیل، منطق تصمیم و آثار احتمالی آن بر خانوارها، وام مسکن و رشد اقتصاد سوئد را بررسی میکند.
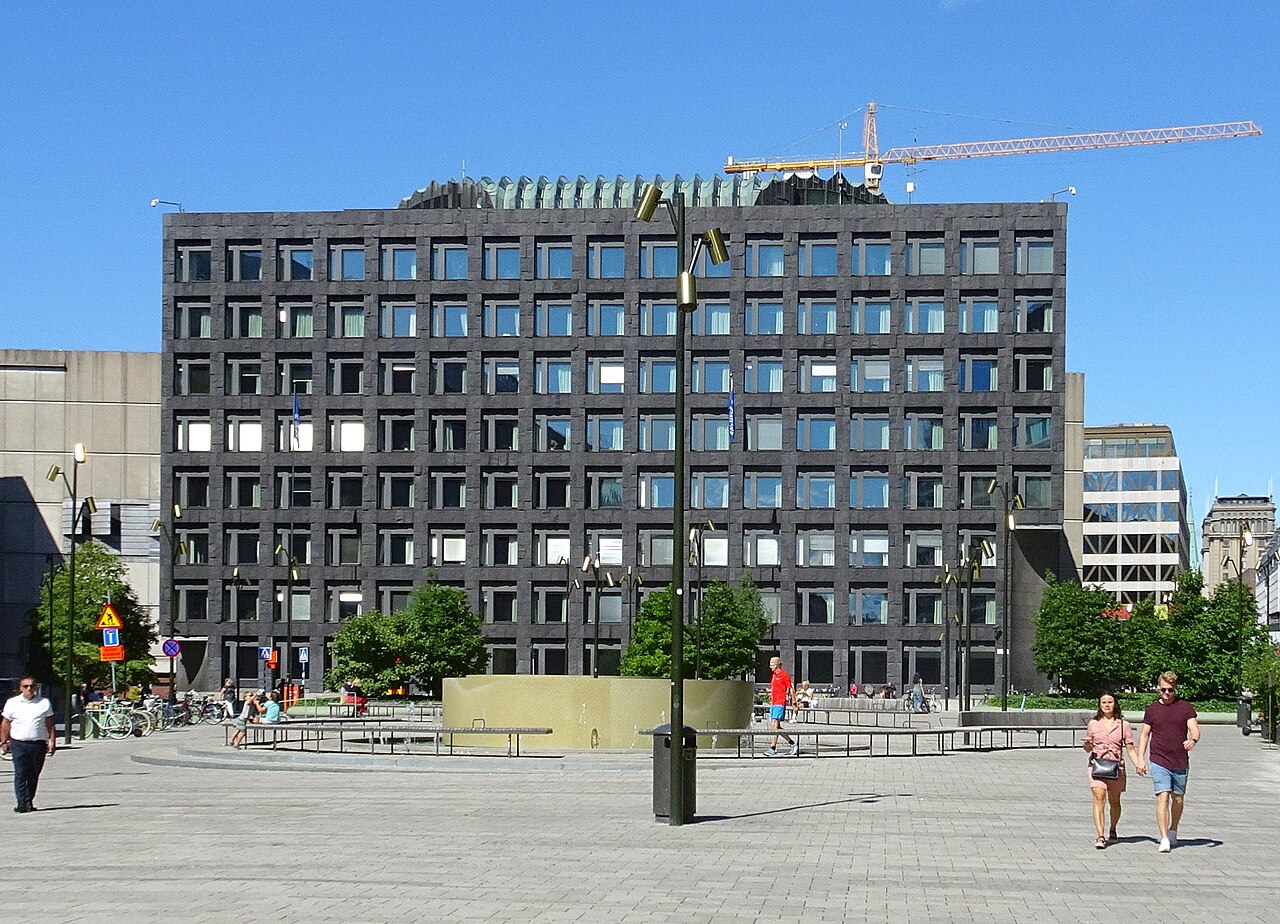
بانک مرکزی سوئد (Sveriges Riksbank) در استکهلم، تصویر آرشیوی ۲۰۲۰؛ عکس: Holger Ellgaard / Wikimedia Commons، مجوز CC BY-SA 4.0. این تصویر از نشست یا تصمیم نرخ بهره در نوامبر ۲۰۲۶ نیست.
اقتصاد سوئد با تناقضی ظاهری روبهروست: تورم در اکتبر به زیر هدف بانک مرکزی رسیده، اما ریکسبانک نرخ بهره را به ۲ درصد افزایش داده است. اریک تدین، رئیس بانک مرکزی، در ۱۹ نوامبر در پارلمان از این تصمیم دفاع کرد و افزایش هزینههای انرژی، سوخت و نیمهرساناها را از دلایل نگرانی درباره تورم آینده دانست. این تحلیل، منطق تصمیم و آثار احتمالی آن بر خانوارها، وام مسکن و رشد اقتصاد سوئد را بررسی میکند.
در این خبر بینالمللی میخوانید
بانک مرکزی برای تورم امروز تصمیم نمیگیرد
بانک مرکزی سوئد (ریکسبانک) در ۴ نوامبر ۲۰۲۶ نرخ بهره سیاستی را ۰٫۲۵ واحد درصد افزایش داد و به ۲ درصد رساند؛ تصمیمی که از ۱۱ نوامبر اجرا شد. این نخستین افزایش نرخ بهره در سه سال گذشته بود. اما در ۱۲ نوامبر، اداره آمار سوئد (SCB) اعلام کرد که تورم سالانه اکتبر بر اساس شاخص KPIF به ۱٫۱ درصد رسیده است؛ کمتر از ۱٫۵ درصد سپتامبر و پایینتر از هدف رسمی ۲ درصد.
در نگاه نخست ممکن است افزایش بهره در دوره کاهش تورم نامتناسب به نظر برسد. تفاوت اساسی این است که سیاست پولی با تأخیر بر تقاضا و قیمتها اثر میگذارد. بانک مرکزی بیش از آنکه در پی تغییر عدد تورم ماه گذشته باشد، میخواهد مسیر تورم ماهها و سال آینده را تحت تأثیر قرار دهد. بنابراین موضوع اصلی، میزان اطمینان به پیشبینی بازگشت فشارهای قیمتی است، نه صرفاً آخرین عدد منتشرشده.
آنچه اریک تدین در پارلمان گفت
اریک تدین، رئیس بانک مرکزی سوئد، ۱۹ نوامبر در کمیته مالی پارلمان توضیح داد که اقتصاد این کشور در حال تقویت است، اما هزینه سوخت، برق و نیمهرساناها در اثر جنگ خاورمیانه و سرمایهگذاری گسترده در هوش مصنوعی بالا رفته است. او افزایش نرخ بهره را بیشتر شبیه کمکردن فشار پدال گاز اقتصاد توصیف کرد تا فشردن ترمز آن.
این توضیح بر دو فرض متکی است: نخست، فعالیت اقتصادی به اندازهای بهبود یافته که بتواند هزینه تأمین مالی بالاتر را تحمل کند؛ دوم، فشار هزینههای فعلی ممکن است در ماههای آینده از تولیدکنندگان به مصرفکنندگان منتقل شود. هر دو فرض قابل آزموناند و هنوز نباید آنها را نتیجه قطعی دانست.
تدین همچنین یادآور شد که برخی سیاستهای موقت، از جمله کاهش مالیات ارزش افزوده مواد غذایی و ارزانترشدن حملونقل عمومی، تورم اندازهگیریشده را پایین نگه داشتهاند و اثر کاهنده آنها در سال آینده به همان اندازه باقی نخواهد ماند. این تفاوت میان تغییرات موقت قیمتها و تورم پایدار برای فهم تصمیم بانک مرکزی اهمیت دارد.
آمار قیمتها چه میگوید؟
بر اساس گزارش قطعی SCB درباره اکتبر، نرخ تورم شاخص عمومی CPI معادل ۰٫۹ درصد، شاخص KPIF معادل ۱٫۱ درصد و شاخص KPIF بدون انرژی تنها ۰٫۱ درصد بوده است. این سه شاخص یک چیز را اندازه نمیگیرند: در KPIF اثر تغییر نرخ وام مسکن ثابت نگه داشته میشود و به همین دلیل معیار هدفگذاری ریکسبانک است.
در مقایسه سالانه، قیمت برق ۱۴٫۳ درصد و سوخت خودرو ۲۵٫۲ درصد افزایش یافته، در حالی که قیمت گروه مواد غذایی و نوشیدنیهای غیرالکلی ۷ درصد کاهش یافته است. این ارقام نشان میدهند کاهش تورم کل میتواند همزمان با فشار قابلتوجه بر برخی هزینههای ضروری خانوار رخ دهد. البته افزایش قیمت یک قلم بهتنهایی ثابت نمیکند که تورم عمومی در ماههای آینده بالا خواهد رفت.
بهبود رشد و تداوم آسیبپذیری بازار کار
تصویر اقتصاد سوئد یکدست نیست. برآورد مقدماتی اداره آمار نشان میدهد تولید ناخالص داخلی در سهماهه سوم ۲۰۲۶ نسبت به سهماهه پیش ۰٫۴ درصد افزایش یافت و در مقایسه با دوره مشابه سال قبل، با تعدیل تقویمی ۲٫۸ درصد رشد کرد. این دادهها اولیهاند و امکان بازنگری دارند.
در مقابل، نرخ بیکاری سپتامبر بر پایه آمار تعدیلشده فصلی و هموارشده ۸٫۷ درصد بود. به این ترتیب، نشانههای بهبود تولید به معنی رفع کامل دشواری بازار کار نیست. اگر هزینه وام و سرمایهگذاری بیش از ظرفیت اقتصاد افزایش یابد، بخشی از بهبود تقاضا میتواند کند شود.
پیامدها برای وام مسکن، اجاره و بودجه خانوار
برای صاحبان وام مسکن با نرخ متغیر، افزایش نرخ سیاستی میتواند در زمان بازنگری قرارداد به رشد هزینه ماهانه بینجامد؛ اما بانکهای تجاری نرخ وام را مستقل و متناسب با هزینه تأمین مالی و رقابت تعیین میکنند. پس نباید تصور کرد هر افزایش ۰٫۲۵ واحدی در نرخ سیاستی لزوماً همان مقدار و در همان روز به همه وامها منتقل میشود.
در بازار اجاره نیز رابطه مستقیم و خودکار وجود ندارد. هزینه تأمین مالی مالکان و شرکتهای ساختمانی ممکن است بر سرمایهگذاری و مذاکرات اجاره اثر بگذارد، ولی سازوکار تعیین اجاره در سوئد متفاوت از تغییر فوری نرخ وام است. از طرف دیگر، اگر بهره سپردهها افزایش یابد، برخی پساندازکنندگان منتفع میشوند. به این ترتیب، سیاست پولی بر خانوار بدهکار و خانوار دارای پسانداز اثر یکسانی ندارد.
افزایش هزینه بازپرداخت بدهی، در صورت انتقال به نرخهای بانکی، میتواند مصرف اختیاری خانوار را محدود کند. در سطح کلان نیز ممکن است تقاضا برای کالاها و خدمات داخلی را کاهش دهد؛ نتیجهای که برای مهار تورم مطلوب است اما اگر شدت بگیرد، به اشتغال و رشد اقتصادی آسیب میزند.
هوش مصنوعی هم فشار تورمی ایجاد میکند؟
اشاره رئیس ریکسبانک به سرمایهگذاری در هوش مصنوعی قابل توجه است. توسعه مراکز داده و زیرساختهای پردازشی میتواند در کوتاهمدت تقاضا برای برق، تراشه، تجهیزات شبکه و خدمات مهندسی را افزایش دهد و در بخشهایی که عرضه محدود است، قیمتها را بالا ببرد.
با این حال، نتیجهگیری درباره اثر نهایی هوش مصنوعی زودهنگام است. همین فناوری ممکن است در میانمدت بهرهوری را بالا ببرد و هزینه تولید برخی خدمات را کم کند. افزایش هزینه سرمایهگذاری و کاهش هزینه ناشی از بهرهوری دو نیرو با جهت متفاوتاند؛ اندازه و زمانبندی آنها تعیین میکند اثر خالص چه باشد.
دو ارزیابی متفاوت از یک تصمیم
از نگاه موافقان افزایش بهره، وقتی رشد اقتصادی تقویت شده و شوکهای هزینهای در راهاند، اقدام پیشگیرانه میتواند مانع تثبیت انتظارات تورمی بالاتر شود. اگر بانک مرکزی دیر واکنش نشان دهد، شاید بعداً به افزایش شدیدتر بهره نیاز پیدا کند. این منطق بر هزینه بیعملی در برابر تورم آینده تأکید دارد.
در سوی دیگر، منتقدان میتوانند به تورم فعلی زیر هدف، تورم بسیار پایین بدون انرژی و نرخ بیکاری همچنان بالا استناد کنند. نرخ بهره بالاتر منشأ جنگ یا اختلال عرضه انرژی را برطرف نمیکند؛ تنها با محدودکردن تقاضا میکوشد مانع گسترش افزایش قیمتها شود. اگر فشار قیمتی فروکش کند، این محدودیت ممکن است بیش از اندازه باشد.
برتری هیچیک از این دو ارزیابی را نمیتوان فقط از دادههای اکتبر نتیجه گرفت. شاخصهای ماههای بعد، وضعیت دستمزدها، هزینه انرژی، مصرف خانوار و سرمایهگذاری شرکتها باید در کنار یکدیگر بررسی شوند.
سه مسیر محتمل برای ۲۰۲۷
مهار تورم همراه با رشد: اگر فشارهای جهانی محدود بمانند و تقاضا به شکلی متعادل رشد کند، ممکن است نرخ بهره فعلی برای کنترل انتظارات کافی باشد و اقتصاد بدون افت شدید رشد به مسیر خود ادامه دهد.
تشدید دوباره تورم: اگر انرژی و سایر نهادههای تولید گرانتر شوند و افزایش هزینهها به قیمت نهایی انتقال یابد، احتمال سختگیرانهتر شدن سیاست پولی وجود دارد؛ اما این صرفاً یک سناریو است، نه تصمیم اعلامشده بانک مرکزی.
کندشدن رشد: اگر خانوارها و شرکتها به نرخهای بالاتر حساستر از انتظار واکنش نشان دهند، بانک مرکزی ممکن است در تصمیمهای بعدی ناچار به بازنگری سرعت سیاست انقباضی شود.
آزمون بعدی در دسامبر
تصمیم نوامبر ریکسبانک را باید تلاشی برای مدیریت ریسک تورم آینده دانست؛ نه واکنشی مستقیم به افزایش تورم اکتبر، زیرا چنین افزایشی در شاخص هدف بانک مرکزی رخ نداده است. پرسش تعیینکننده این است که آیا ریسکهای پیش رو آنقدر بزرگ هستند که هزینه افزایش زودهنگام بهره را توجیه کنند.
جلسه بعدی سیاست پولی بانک مرکزی برای ۱۵ دسامبر برنامهریزی شده و نتیجه آن قرار است ۱۶ دسامبر ۲۰۲۶ اعلام شود. تا آن زمان، دادههای تورم، فعالیت اقتصادی و بازار کار برای سنجش این سیاست اهمیت خواهند داشت.
منابع
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی بانک مرکزی سوئد — سخنان اریک تدین در کمیته مالی پارلمان، ۱۹ نوامبر ۲۰۲۶
- منبع تکمیلی بانک مرکزی سوئد — تصمیم بهره نوامبر ۲۰۲۶، ۴ نوامبر ۲۰۲۶
- منبع تکمیلی اداره آمار سوئد — آمار قطعی تورم اکتبر، ۱۲ نوامبر ۲۰۲۶
- منبع تکمیلی اداره آمار سوئد — شاخص مقدماتی GDP در سهماهه سوم، ۲۹ اکتبر ۲۰۲۶
- منبع تکمیلی اداره آمار سوئد — بازار کار سپتامبر، ۱۶ اکتبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرنویسنده اقتصادی Economic Writerr متمرکز بر تحلیل بازارها، سیاستهای پولی و اثر تصمیمات اقتصادی بر زندگی روزمره.
تازهترینها در سوئد
تحلیلها و خبرهای تازهی همین دسته را دنبال کنید.