
برنت به ۱۱۶٫۷۲ دلار رسید؛ بازار برای بشکههای ازدسترفته پول میدهد یا برای ترس از حمله بعدی؟
برنت جمعه ۲۳ اکتبر با ۱۱۶٫۷۲ دلار بسته شد، اما گزارشها درباره ازدسترفتن واقعی نفت عربستان با هم نمیخوانند. تحلیل اینکه قیمت چه چیزی را میسنجد.
با شواهدی که تا امروز خوانده شد، سنگینی کفه به سمت پریمیوم ریسک است، نه کمبود تأییدشده. اما چون دو گزارش درباره حجم واقعی تولید و صادرات عربستان به نتیجههای مخالف میرسند، این حکم موقت است و با انتشار داده رسمی تولید یا تأیید خسارت به خط لوله و پایانهها باید بازبینی شود.
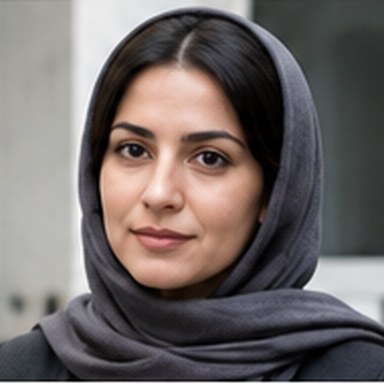
بقایای پرتابهای که در ریاض به خودرویی کنار یک ساختمان مسکونی برخورد کرد. عکس: خبرگزاری فرانسه، از طریق The National
برنت جمعه ۱ آبان ۱۴۰۵ (۲۳ اکتبر ۲۰۲۶) با ۱۱۶٫۷۲ دلار بسته شد؛ بالاترین قیمت پایانی در شش ماه گذشته و سومین هفته پیاپی صعود. محرک این جهش، ادعای حوثیها درباره حمله به تأسیسات آرامکو در ینبع و فرودگاههای عربستان بود. اما گزارشهایی که این هفته درباره همین حملهها منتشر شد دو تصویر کاملاً متفاوت از بازار میدهند: یکی میگوید هیچ بشکهای از دست نرفته، دیگری میگوید تولید و صادرات عربستان ماههاست زیر فشار سنگین است.
در این تحلیل اقتصادی میخوانید
در یک نگاه
- برنت ۲۳ اکتبر با رشد ۳٫۱ درصدی روزانه و ۶٫۲ درصدی هفتگی در ۱۱۶٫۷۲ دلار ایستاد و وستتگزاساینترمدیت ۱۰۳٫۲۷ دلار بسته شد.
- تحلیلگران بانک ژاپنی MUFG میگویند حملهها تولید و صادرات عربستان را بهطور جدی تغییر نداده و قیمت بیشتر «پریمیوم ژئوپلیتیک» را نشان میدهد.
- گزارش دیگری از افت تولید عربستان به ۵٫۹۷ میلیون بشکه در روز در اوت و توقف موقت خط لوله شرقغرب در ۱۲ سپتامبر خبر میدهد؛ این ادعا با گزارش اول سازگار نیست و در منابع خواندهشده سند اولیهای کنارش نبود.
- ادعای آتشسوزی در ینبع و شیبه از طرف حوثیهاست؛ یک منبع آرگوس به گزارشها گفته هر دو سایت سالماند و آرامکو تأیید رسمی نکرده است.
پرسش اصلی: قیمت چه چیزی را میسنجد؟
قیمت نفت میتواند از دو راه بالا برود. راه اول کمبود واقعی است: بشکهای که تولید نمیشود یا به مشتری نمیرسد. راه دوم بیمهی ترس است: معاملهگران و پالایشگران پیش از آنکه چیزی از بین برود، برای احتمال آن پول میپردازند. تفاوت این دو در عمل بزرگ است، چون کمبود واقعی با بازگشت جریان نفت پایان مییابد، اما پریمیوم ترس تا وقتی تهدید هست میماند و با یک خبر بد یا خوب ناگهان جابهجا میشود.
پرسش این تحلیل همین است: جهش برنت در هفتهی گذشته بیشتر کدامیک را نشان میدهد؟ پاسخ برای مخاطب ایرانی هم اهمیت دارد، چون هم درآمد نفتی و هم فشار تورمی در منطقه به این قیمت وصل است.
آنچه این هفته گزارش شد
- ۱۰ اکتبرحمله به فرودگاه بینالمللی ملک خالد در ریاض؛ بر پایه گزارشهای رویترز، سیانبیسی و نیویورکتایمز دستکم ۱۳ نفر کشته و بیش از ۳۰۰ نفر زخمی شدند.
- ۲۱ اکتبرترامپ گفت آمریکا با ایران مذاکره نمیکند و «بهزودی» اتفاقی میافتد. همزمان از گزارش نیویورکتایمز درباره طرح حمله پس از انتخابات میاندورهای ۳ نوامبر سخن گفته شد.
- ۲۲ اکتبربه گزارش یک رسانهی سعودیمحور، دفتر مرکزی آرامکو در ظهران تخلیه شد؛ نخستین تخلیه از آغاز جنگ.
- ۲۳ اکتبرحوثیها در ۴۸ ساعت حمله به وزارت دفاع عربستان، دو فرودگاه و تأسیسات آرامکو در ینبع را ادعا کردند. برنت ۳٫۵۵ دلار بالا رفت و ۱۱۶٫۷۲ دلار بسته شد. وزارت خارجه آمریکا هم سطح هشدار سفر به عربستان را به «بازنگری در سفر» رساند.
- ۲۵ اکتبرسخنگوی ائتلاف به رهبری عربستان گفت پدافند دو پهپاد و یک موشک بالستیک را بر فراز ریاض و ده موشک بالستیک را در جنوب کشور رهگیری کرده است.
دو تصویر ناسازگار از یک بازار
اگر فقط یک گزارش خوانده شود، نتیجه روشن است؛ مشکل از جایی شروع میشود که دو گزارش درباره واقعیت زیر قیمت اختلاف دارند. جدول زیر ادعاها را کنار هم میگذارد.
| موضوع | روایت «بدون کمبود تأییدشده» | روایت «ظرفیت بهشدت آسیبدیده» |
|---|---|---|
| تولید و صادرات عربستان | تحلیلگران MUFG: تولید و صادرات تغییر مهمی نکرده؛ یک گزارش تحلیلی هم میگوید خسارت و کاهش رسمی تولید تأیید نشده است. | تولید از حدود ۱۰٫۵ میلیون بشکه در روز پیش از جنگ به ۵٫۹۷ میلیون در اوت رسیده و در سپتامبر ۸٫۳ میلیون بوده است (به نقل از آژانس بینالمللی انرژی در یک گزارش تحلیلی). |
| تنگه هرمز | MUFG: تولید و صادرات از هرمز نزدیک سطح پیش از درگیری است، هرچند با نرخ حمل بالا. | تردد نفتکش از ۸۵ فروند در روز به چهار فروند رسیده است (همان گزارش). |
| خط لوله شرقغرب | ظرفیت اسمی حدود ۵ میلیون بشکه در روز؛ جریان واقعی ممکن است کمتر باشد. | ظرفیت طراحی ۷ میلیون؛ ۱۲ سپتامبر متوقف و ۲۲ سپتامبر دوباره راهاندازی شد و رسیدن به ظرفیت کامل ممکن است شش هفته یا بیشتر طول بکشد. |
| ینبع و شیبه | حوثیها آتشسوزی ادعا کردهاند؛ منبع آرگوس: هر دو سایت سالماند. | حملهها تهدیدی برای بهبود عرضهاند (به نقل از آژانس بینالمللی انرژی). |
این دو مجموعه عدد را نمیشود همزمان درست دانست. هیچکدام از صفحههای خواندهشده به داده اصلی تولید یا گزارش رسمی آرامکو پیوند نداده بود، و یکی از آنها حتی در تاریخ و شمار کشتهها ناسازگاری داخلی داشت. به همین دلیل، این تحلیل هیچیک از اعداد حجم تولید را بهعنوان واقعیت قطعی نمیپذیرد و فقط آنها را بهعنوان ادعا گزارش میکند.
چرا ینبع و خط لوله شرقغرب مهماند؟
اگر تنگه هرمز عملاً محدود شود، بخش مهمی از امید بازار به نفتی است که از میدانهای شرقی عربستان با خط لوله به ینبع در دریای سرخ میرسد و از آنجا صادر میشود. یکی از گزارشها ظرفیت اسمی این مسیر را حدود ۵ میلیون بشکه در روز میداند و آن را «فرار نسبی» از هرمز میخواند، اما یادآور میشود این مسیر به بندری ختم میشود که در برد موشک و پهپاد قرار دارد. پالایشگاههای سامرف و یاسرف هر کدام حدود ۴۰۰ هزار بشکه در روز ظرفیت دارند و پایانه صادراتی هم همانجاست. بنابراین حتی ادعای حمله به ینبع، بدون تأیید خسارت، میتواند قیمت را حساس کند: بازار میداند مسیر جایگزین باریک است.
نکتهی دوم ظرفیت مازاد است. یکی از خلاصههای بازار میگوید ظرفیت مازاد اوپکپلاس نزدیک ۰٫۲۷ میلیون بشکه در روز است و گلدمنساکس پریمیوم ریسک خاورمیانه را حدود ۲۴ دلار برآورد کرده است. اگر این دو عدد درست باشند، یعنی پشتوانهی کم برای جبران یک وقفهی تازه وجود دارد و بازار برای هر خبر بد واکنش تندتری نشان میدهد. بازار زمانی هم که پشتوانه کم است، پریمیوم بالا را «منطقی» میکند.
مقایسهی تاریخی هم کمک میکند. در حملهی سپتامبر ۲۰۱۹ به ابقیق و خریص، حدود ۵٫۷ میلیون بشکه در روز، یعنی ۵ تا ۶ درصد عرضه جهانی، از مدار خارج شد و برنت در معاملات روزانه ۱۵ تا ۲۰ درصد بالا رفت. اما به گزارش آرامکو تولید در حدود ۱۰ روز بازگشت و قیمت برگشت. یعنی قیمتهایی که بر ترس ساخته میشوند، با ترمیم سریع میتوانند تند فرو بریزند؛ هرچند وضع امروز در مقیاس تنش و سطح قیمت پایه تفاوت دارد.
ضدتحلیل: شاید بازار میداند چیزی که ما نمیبینیم
قویترین اعتراض به تز بالا این است که بازار نفت دادهای دارد که خوانندگان عمومی ندارند: ردیابی نفتکشها، قیمتگذاری رسمی آرامکو و بیمهی حمل. شواهد هم برای این اعتراض هست: آرامکو برای نوامبر قیمت فروش رسمی نفت سبک عربی به آسیا را سه دلار کاهش داد و تخفیفش به پنج دلار زیر شاخص عمان و دوبی رسید؛ عمیقترین فاصله از ژوئن ۲۰۲۰ (به نقل از همان گزارش سعودیمحور). چنین کاهشی معمولاً نشانهی دشواری فروش یا بازتعریف مسیر است، نه فقط ترس.
در مقابل، همین شواهد قاطع نیستند: کاهش قیمت رسمی میتواند به تقاضای ضعیف آسیایی یا هزینهی حمل برگردد و لزوماً کمبود تولید را اثبات نمیکند. همچنین گزارشی که این رقم را آورده، رسانهای با رویکرد سعودی است و به سند اصلی پیوند نداده بود. پس ضدتحلیل جدی است، ولی اثباتشده نیست.
نشانههایی که نتیجه را عوض میکنند
گزارش تحلیلی اول چهار شرط را مطرح میکند که اگر محقق شوند، تصویر عوض میشود: تأیید خسارت به ابقیق، ایستگاههای پمپاژ خط لوله یا پایانههای ینبع؛ اختلال پایدار در تردد نفتکشها در هرمز؛ کاهش رسمی تولید یا صادرات عربستان؛ و مجوز آمریکا برای عملیات پس از انتخابات علیه ایران. تحلیلگر انرژی اسپکتس، امریتا سن، به نقل از همان گزارش میگوید مشتریان دیگر نمیپرسند آیا تشدید رخ میدهد، بلکه میپرسند چه زمانی؛ و شرکتش زمان پس از انتخابات را محتملتر میداند. نشست اوپکپلاس هم ۱ نوامبر (۱۰ آبان) برگزار میشود.
جمعبندی
پشتوانهی قویتر برای این نتیجه هست که قیمت ۱۱۶٫۷۲ دلاری بیش از آنکه کمبود تأییدشده را نشان دهد، هزینهی ترس از حمله به مسیرهای باقیمانده و نبود ذخیرهی مازاد را میپردازد؛ زیرا حتی گزارشهایی که خسارت را مطرح میکنند، برای آتشسوزی ینبع و شیبه تأیید رسمی نیاوردهاند. اما نامعلومترین بخش ماجرا حجم واقعی تولید و صادرات عربستان است، چون دو منبع در این باره عددهای ناسازگار میدهند.
آنچه نتیجه را تغییر میدهد، داده رسمی است: گزارش ماهانه تولید و صادرات عربستان، بیانیه آرامکو درباره ینبع یا ایستگاههای پمپاژ، و تعداد روزانهی عبور نفتکشها از هرمز. تا آن زمان، نوسانهای برنت را باید بیشتر نشانهی ریسک بازار خواند تا شاخص قطعی کمبود.
شاید برای شما هم سوال باشد:
برنت در ۲۳ اکتبر ۲۰۲۶ چند دلار بسته شد؟
برنت با رشد حدود ۳٫۱ درصدی روزانه در ۱۱۶٫۷۲ دلار بسته شد و وستتگزاساینترمدیت ۱۰۳٫۲۷ دلار شد. رشد هفتگی برنت حدود ۶٫۲ درصد گزارش شده است.
آیا حمله حوثیها صادرات نفت عربستان را قطع کرده است؟
در گزارشهای خواندهشده، قطع تأییدشدهای دیده نشد. تحلیلگران MUFG میگویند تولید و صادرات تغییر مهمی نکرده، اما گزارش دیگری از افتهای بزرگتر در ماههای قبل خبر میدهد و این دو روایت با هم سازگار نیستند.
پریمیوم ریسک در قیمت نفت یعنی چه؟
یعنی بخشی از قیمت به خاطر احتمال اختلال آینده است، نه کمبود فعلی. چنین بخشی با بهبود امنیت یا مذاکره میتواند سریع کم شود و با خبر بد دوباره زیاد شود.
چرا خط لوله شرقغرب برای بازار مهم است؟
این خط نفت میدانهای شرقی عربستان را بدون عبور از هرمز به ینبع در دریای سرخ میرساند. اما گزارشها ظرفیت آن را بین حدود ۵ تا ۷ میلیون بشکه در روز میدانند و پایانهاش در برد حمله است.
منابع
- خبرگزاری Reuters
- خبرگزاری AFP
- منبع تکمیلی The National — Oil hits six-month high at $117 after more Houthi attacks on Saudi Arabia — ۲۳ اکتبر ۲۰۲۶ (بهروزرسانی ۲۴ اکتبر)
- منبع تکمیلی Discovery Alert — Houthi Attacks on Saudi Arabia Lift Brent, but No Barrels Are Lost — ۲۵ اکتبر ۲۰۲۶
- منبع تکمیلی House of Saud — Brent Crude Hits $114 While Saudi Arabia Cannot Ship Its Oil — ۲۳ اکتبر ۲۰۲۶ (بهروزرسانی ۲۵ اکتبر)
اعتبارسنجی
پیوند تأیید همین خبرخبرنگار و تحلیلگر بازارها با تمرکز بر بازارهای مالی و انرژی. حوزه پوشش اصلی او استکهلم، سوئد است و گزارشها را با تأکید بر دادههای قابلراستیآزمایی، زمینه محلی و تفکیک روشن خبر از تحلیل تهیه میکند.
مطالب مرتبط
 انرژی · ۱۱ آبان ۱۴۰۵
عارف: زمستان امسال گاز کم داریم و مشترکان پرمصرف گاز گرانتر میخرند
 اروپا · ۱۱ آبان ۱۴۰۵
سود رایانایر را پیشخرید سوخت نجات داد؛ هزینه جنگ ایران سال آینده به بلیت و دستمزد میرسد
 اقتصاد · ۱۱ آبان ۱۴۰۵