
ترکیه مجوز بانک ملت را لغو کرد؛ گره تازه در مسیر پول ایران
ترکیه پس از ۴۴ سال مجوز شعبه استانبول بانک ملت را لغو کرد. تصمیم رسمی یک کانال بانکی ایران را حذف میکند، اما اندازه اثر آن بر تجارت و انتقال پول به حجم عملیات شعبه و مسیرهای جایگزین بستگی دارد.
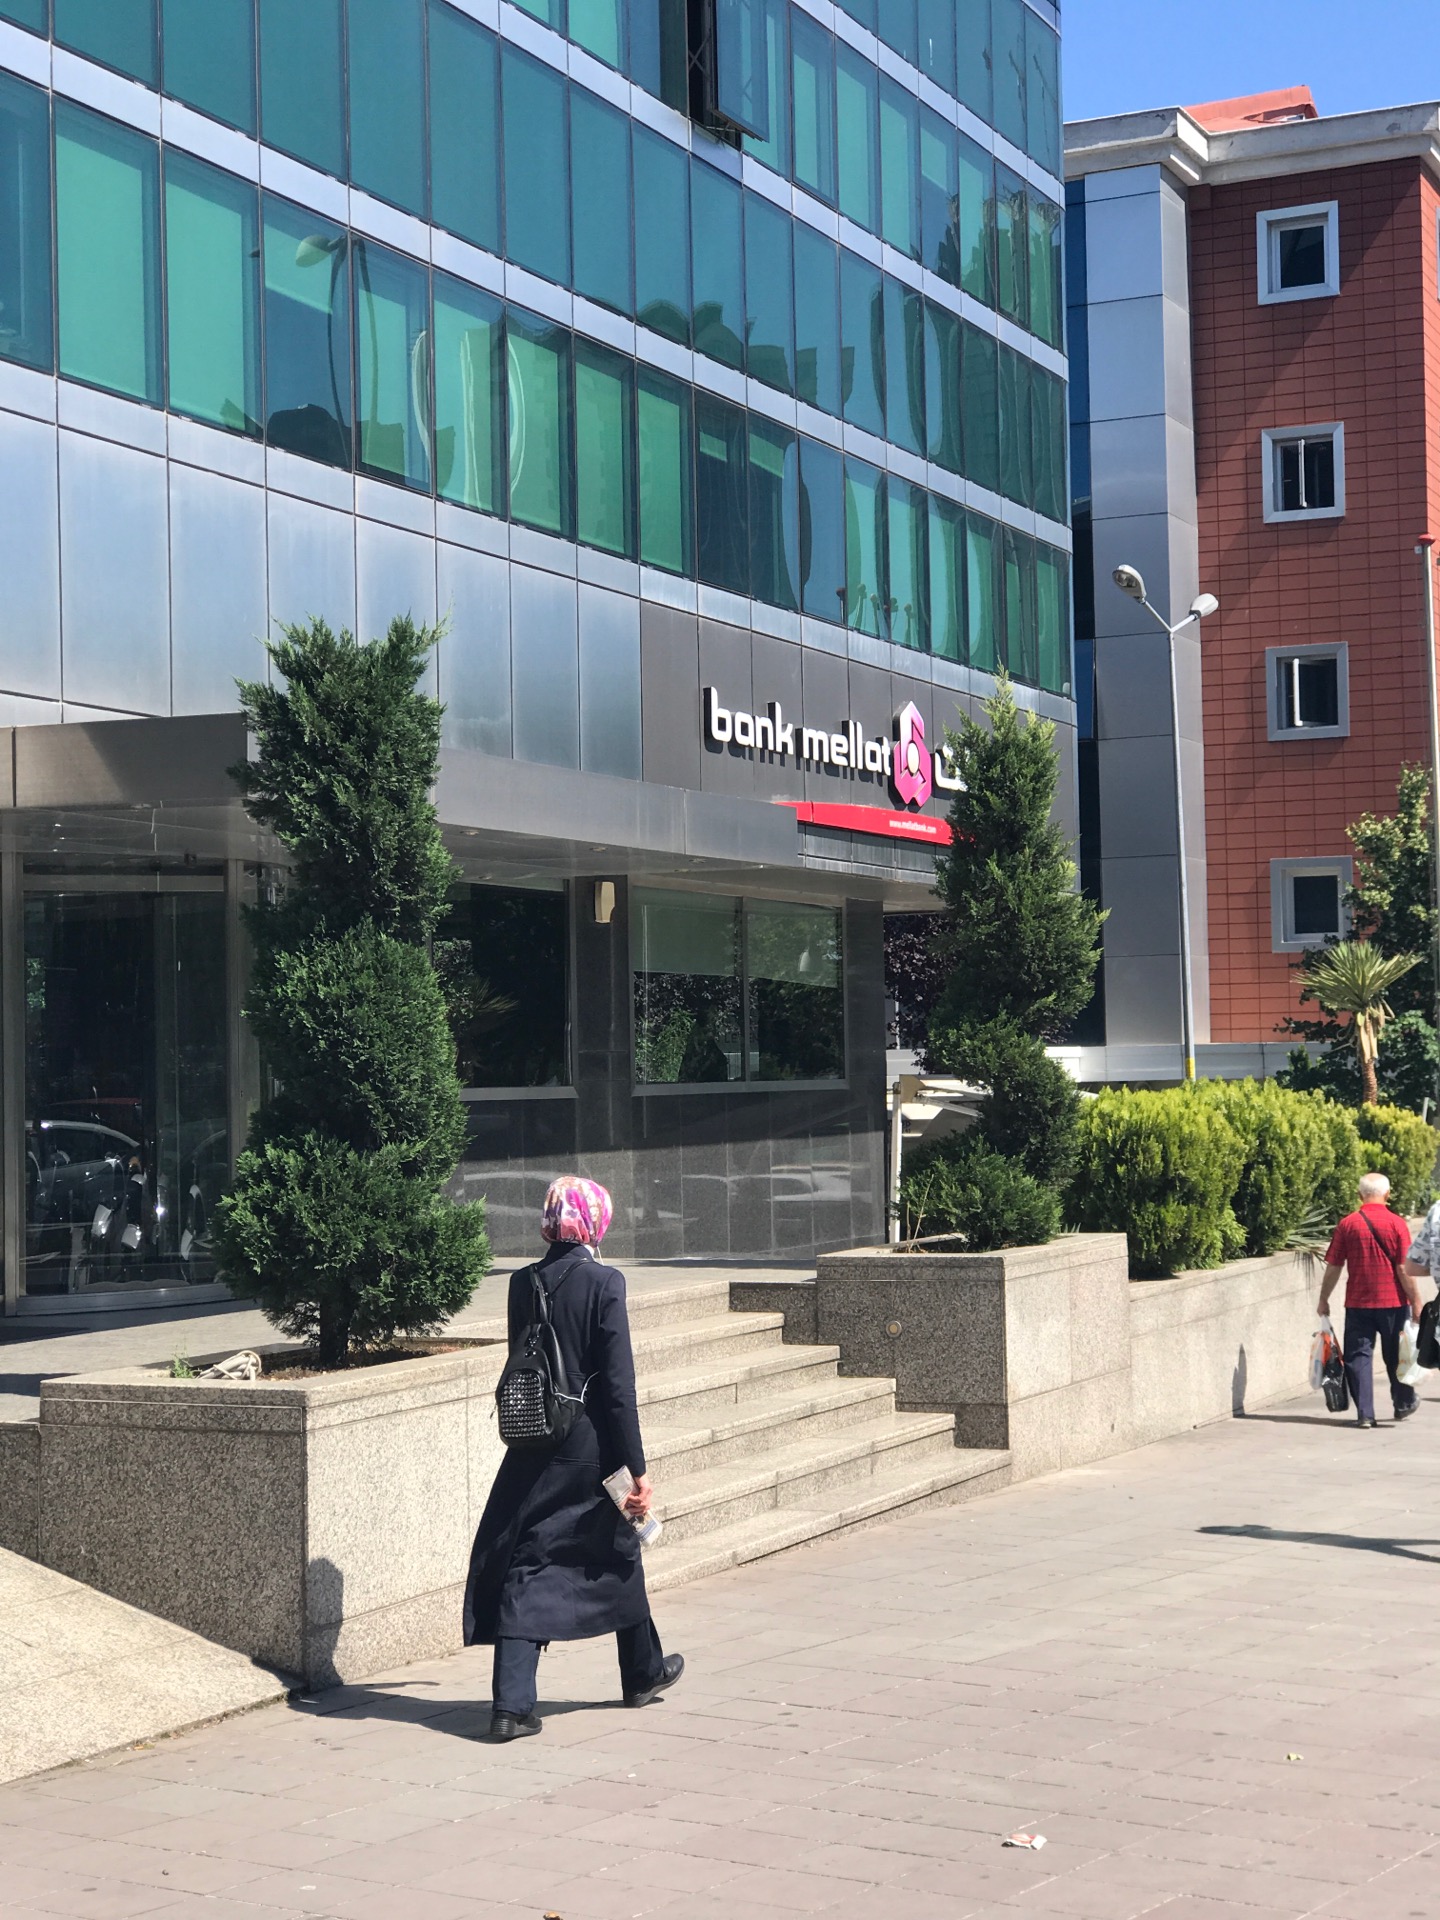
شعبه بانک ملت در استانبول؛ تصویر آرشیوی مرتبط با فعالیت این بانک در ترکیه.
لغو مجوز شعبه استانبول بانک ملت فقط پایان فعالیت یک شعبه ۴۴ ساله نیست؛ تصمیم نهاد ناظر ترکیه یکی از معدود کانالهای رسمی بانکی ایران در همسایه غربی را میبندد. اثر واقعی آن اما به حجم عملیات این شعبه، نحوه تسویه تعهدات و امکان جایگزینی مسیرهای پرداخت بستگی دارد؛ سه متغیری که هنوز کامل روشن نیستند.
در این خبر اقتصادی میخوانید
سازمان تنظیم و نظارت بانکی ترکیه، BDDK، در تصمیم شماره ۱۱۵۷۲ مورخ ۱۸ سپتامبر ۲۰۲۶ مجوز «شعبه مرکزی ترکیه بانک ملت، با دفتر مرکزی در تهران» را لغو کرد. تصمیم در روزنامه رسمی ترکیه در ۱۹ سپتامبر منتشر شد و به بند «ب» از ماده ۷۱ قانون بانکداری شماره ۵۴۱۱ استناد دارد.
چه چیزی واقعاً تغییر کرده است؟
تا پیش از این تصمیم، بانک ملت یک حضور بانکی دارای مجوز در ترکیه داشت که سابقه آن به ۱۹۸۲ بازمیگردد. اکنون مجوز فعالیت شعبه مرکزی استانبول لغو شده است. این تفاوت مهم است: خبر درباره محدودشدن بالقوه یک خدمت یا هشدار سیاسی نیست؛ یک مجوز بانکی موجود رسماً از سوی نهاد ناظر پس گرفته شده است.
با این حال، از متن کوتاه تصمیم نمیتوان نتیجه گرفت که همه پرداختهای ایران و ترکیه مختل شده یا تجارت دو کشور متوقف میشود. تجارت فرامرزی از بانکها، صرافیها، واسطهها و روشهای تسویه مختلف استفاده میکند. آنچه قطعی است حذف یک مسیر رسمی است؛ اندازه جای خالی آن هنوز به داده عملیاتی نیاز دارد.
چرا استناد BDDK مهم است؟
مادهای که BDDK به آن استناد کرده به نهاد ناظر اجازه میدهد در شرایطی که ادامه فعالیت بانک برای حقوق سپردهگذاران یا اعتماد و ثبات نظام مالی خطر ایجاد کند، مجوز را لغو کند یا اقدامات حفاظتی انجام دهد. اما متن منتشرشده توضیح نداده دقیقاً کدام یافته نظارتی درباره بانک ملت به این تصمیم منجر شده است.
این نکته مرز میان «واقعیت» و «تفسیر» خبر است. تصمیم در دورهای گرفته شده که آمریکا فشار اقتصادی بر ایران و شبکههای مالی مرتبط با آن را افزایش داده، اما اطلاعیه رسمی ترکیه تحریمهای آمریکا را علت حقوقی لغو مجوز معرفی نکرده است. بنابراین نسبتدادن قطعی تصمیم BDDK به دستور یا فشار مستقیم واشنگتن، فراتر از سند منتشرشده است.
اثر اقتصادی؛ هزینه جایگزینی یک کانال رسمی
برای فعال اقتصادی، اهمیت خبر در خود ساختمان شعبه نیست؛ در زیرساخت تسویه و انتقال پول است. هر کانال رسمی بانکی که از دسترس خارج شود، مشتریان آن باید حسابها، پرداختها و تعهدات خود را به مسیر دیگری منتقل کنند. اگر جایگزین رسمی و کمهزینه در دسترس نباشد، وابستگی به بانکهای واسطه یا شبکههای غیربانکی بیشتر میشود و میتواند زمان، هزینه و ریسک تطبیق را بالا ببرد.
اما هنوز یک داده کلیدی منتشر نشده: حجم واقعی تراکنشها، سپردهها و تأمین مالی تجاری شعبه استانبول بانک ملت. بدون این ارقام نمیتوان اندازه شوک را به تجارت ایران و ترکیه محاسبه کرد. سابقه ۴۴ ساله بانک اهمیت نهادی تصمیم را نشان میدهد، نه لزوماً سهم کنونی آن از کل مبادلات دو کشور.
آنچه میدانیم
لغو مجوز رسمی است؛ شماره تصمیم، تاریخ و مبنای قانونی آن مشخص شده و مجوز شعبه مرکزی استانبول بانک ملت پایان یافته است. همچنین تصمیم صرفاً یک گزارش رسانهای یا هشدار سیاسی نیست و در چارچوب مقررات بانکی ترکیه ثبت شده است.
آنچه هنوز نمیدانیم
جزئیات یافتههای نظارتی BDDK، جدول زمانی تسویه فعالیت شعبه، وضعیت سپردهگذاران و تعهدات جاری، حجم عملیات مالی شعبه و واکنش حقوقی احتمالی بانک ملت هنوز بهطور کامل منتشر نشده است. همچنین سند موجود نشان نمیدهد آیا این اقدام مقدمه محدودیت علیه دیگر مؤسسات مالی ایرانی در ترکیه خواهد بود یا یک پرونده موردی باقی میماند.
چرا برای ایران مهم است؟
ترکیه یکی از شرکای تجاری و مسیرهای مهم ارتباط اقتصادی ایران با محیط پیرامونی است. در چنین رابطهای، تعداد و کیفیت کانالهای رسمی پرداخت بهاندازه ارزش اسمی تجارت اهمیت دارد. محدودشدن دسترسی یک بانک ایرانی میتواند هزینه انطباق و انتقال پول را برای بخشی از مشتریان بالا ببرد، بهویژه اگر بانکهای جایگزین به دلیل ریسک تحریم یا مقررات داخلی تمایل کمتری به پذیرش تراکنشهای مرتبط با ایران داشته باشند.
در عین حال، نباید از لغو یک مجوز به «قطع روابط بانکی ایران و ترکیه» رسید. برای چنین نتیجهای باید رفتار دیگر بانکهای ترکیه، وضعیت حسابهای کارگزاری و دادههای واقعی تسویه تجارت دو کشور بررسی شود.
مسیر بعدی؛ سه متغیر تعیینکننده
- تسویه شعبه: دستورالعمل BDDK و بانک ملت درباره حسابها، سپردهها، تعهدات و زمان پایان عملیات چه خواهد بود؟
- کانال جایگزین: مشتریان و تجارت ایران و ترکیه از چه بانکها یا سازوکارهای رسمی دیگری برای پرداخت استفاده خواهند کرد و هزینه آن چقدر تغییر میکند؟
- گسترش محدودیت: آیا اقدام مشابهی علیه دیگر بانکها، شرکتهای مالی یا حسابهای مرتبط با ایران در ترکیه دیده میشود یا تصمیم در همین پرونده متوقف میماند؟
منابع
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵