
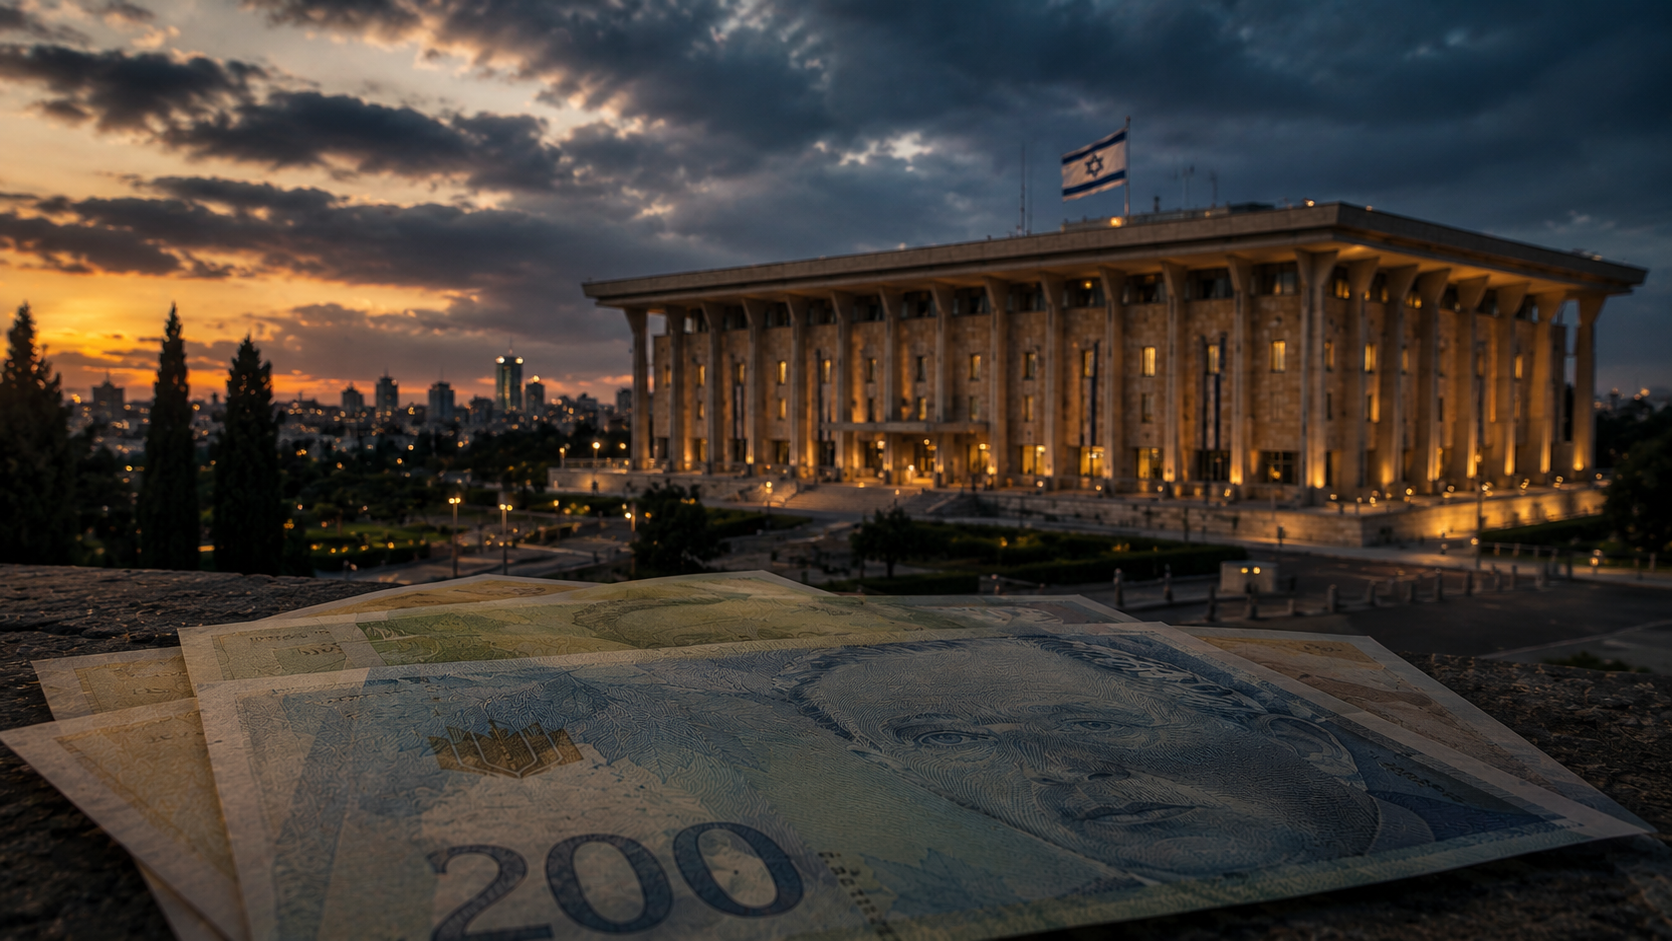
جیپیمورگان: انتخابات اسرائیل میتواند تا ۳ درصد نرخ شِکل را جابجا کند
جیپیمورگان میگوید نتیجه انتخابات اسرائیل در ۲۷ اکتبر میتواند ارزش شِکل را تا ۲–۳ درصد تغییر دهد؛ پیروزی اپوزیسیون احتمالاً شِکل را تقویت و پیروزی نتانیاهو ممکن است آن را تضعیف کند.
چرا انتخابات اسرائیل میتواند شِکِل را تا ۳ درصد جابهجا کند؟
برآورد جیپیمورگان نشان میدهد بازار ارز فقط نتیجه انتخابات را نمیسنجد؛ کیفیت حکمرانی، آینده مناقشه قضایی، ترکیب دولت و روابط خارجی اسرائیل نیز وارد قیمت پول شدهاند
بهروزرسانی: ۷ شهریور ۱۴۰۵ / ۲۹ اوت ۲۰۲۶
جیپیمورگان برآورد کرده است که نتیجه انتخابات ۲۷ اکتبر اسرائیل میتواند ارزش شِکِل را تا حدود ۳ درصد جابهجا کند. در سناریوی پایه این بانک، پیروزی اپوزیسیون میتواند به تقویت ۲ تا ۳ درصدی شِکِل منجر شود؛ در مقابل، تشکیل دوباره دولت به رهبری بنیامین نتانیاهو میتواند حدود ۳ درصد فشار کاهشی بر پول اسرائیل وارد کند. اما عدد ۳ درصد بهتنهایی مهمترین بخش این ارزیابی نیست. مسئله اساسی این است که چرا انتخاباتی که قرار نیست الزاماً سیاست اقتصادی اسرائیل را زیرورو کند، میتواند چنین اثری بر ارزش پول آن داشته باشد.
در این خبر سیاسی میخوانید
- ۱برآورد جیپیمورگان نشان میدهد بازار ارز فقط نتیجه انتخابات را نمیسنجد؛ کیفیت حکمرانی، آینده مناقشه قضایی، ترکیب دولت و روابط خارجی اسرائیل نیز وارد قیمت پول شدهاند
- ۲مسئله اصلی؛ چرا سیاست داخلی وارد قیمت پول شده است؟
- ۳آنچه میدانیم؛ سه سناریوی اصلی جیپیمورگان
- ۴آنچه هنوز نمیدانیم؛ نتیجه انتخابات با نتیجه بازار یکی نیست
- ۵شکاف مهم؛ جیپیمورگان ۳ درصد میبیند، بازار حدود یک درصد
- ۶اما انتخابات تنها نیروی بازار نیست
- ۷بازیگران اصلی؛ چه کسی چه چیزی را قیمتگذاری میکند؟
- ۸بانک اسرائیل؛ سپر نوسان، نه درمان ریسک سیاسی
تز مرکزی روناما: حساسیت شِکِل به انتخابات ۲۰۲۶ بیش از آنکه حاصل انتظار بازار برای تغییر بزرگ در سیاست اقتصادی باشد، نتیجه قیمتگذاری دوباره ریسک سیاسی و نهادی اسرائیل است. سرمایهگذار در حال ارزیابی این است که دولت بعدی چه اثری بر مناقشه اصلاحات قضایی، روابط با متحدان غربی، سیاست در غزه و کرانه باختری، ثبات ائتلاف حاکم و در نهایت پرمیوم ریسک اسرائیل خواهد گذاشت. این تز قطعی نیست. بازار در زمان انتشار ارزیابی جیپیمورگان، حرکتی نزدیک به یک درصد پیرامون انتخابات را قیمتگذاری میکرد؛ بسیار کمتر از دامنه ۲ تا ۳ درصدی سناریوهای این بانک. بنابراین اختلاف اصلی میان «بازار» و «تحلیل جیپیمورگان» است: آیا سرمایهگذاران هنوز ریسک انتخابات را کمتر از واقع برآورد کردهاند، یا جیپیمورگان بیش از اندازه به نتیجه سیاسی وزن داده است؟
مسئله اصلی؛ چرا سیاست داخلی وارد قیمت پول شده است؟
نرخ ارز فقط حاصل تورم، نرخ بهره و تجارت خارجی نیست. وقتی ریسک سیاسی افزایش پیدا میکند، سرمایهگذار ممکن است برای نگهداری داراییهای یک کشور بازده بیشتری مطالبه کند، سرمایه خود را خارج کند یا در برابر کاهش ارزش پول آن کشور پوشش ریسک بگیرد. در چنین وضعیتی، سیاست داخلی مستقیماً به متغیری مالی تبدیل میشود. اهمیت ارزیابی جیپیمورگان در همین نقطه است. این بانک انتظار تغییر عمدهای در سیاست مالی و اقتصادی اسرائیل پس از انتخابات ندارد. با این حال، برای دو نتیجه سیاسی متفاوت، دو جهت متفاوت برای شِکِل در نظر میگیرد. این یعنی عامل تعیینکننده در مدل آن، صرفاً بودجه، مالیات یا نرخ بهره نیست؛ بلکه برداشت بازار از آینده سیاسی و نهادی اسرائیل است.
آنچه میدانیم؛ سه سناریوی اصلی جیپیمورگان
بر اساس گزارش منتشرشده در ۲۷ اوت، جیپیمورگان پیروزی اپوزیسیون به رهبری گادی آیزنکوت را با احتمال ۵۵ درصد سناریوی پایه خود در نظر گرفته است. در این حالت، بانک تقویت حدود ۲ تا ۳ درصدی شِکِل را محتمل میداند. در سوی مقابل، تشکیل دوباره دولت به رهبری بنیامین نتانیاهو میتواند از نگاه این بانک حدود ۳ درصد به شِکِل فشار وارد کند. سناریوی سوم، شکلگیری ائتلافی گسترده یا ادامه مذاکرات پیچیده برای تشکیل دولت است که اثر خالص آن بر شِکِل میتواند بسیار محدودتر باشد.
| سناریوی سیاسی | ارزیابی جیپیمورگان | اثر احتمالی بر شِکِل | منطق تحلیلی |
|---|---|---|---|
| پیروزی اپوزیسیون به رهبری گادی آیزنکوت | سناریوی پایه با احتمال ۵۵ درصد | تقویت حدود ۲ تا ۳ درصد | کاهش بخشی از نگرانیهای سیاسی و نهادی |
| تشکیل دوباره دولت به رهبری بنیامین نتانیاهو | سناریوی جایگزین | تضعیف حدود ۳ درصد | احتمال افزایش دوباره پرمیوم ریسک سیاسی و نهادی |
| ائتلاف گسترده یا تشکیل دشوار دولت | سناریوی میانی | اثر محدودتر | تعدیل احتمالی سیاستها در برابر ادامه نااطمینانی سیاسی |
این اعداد پیشبینی قطعی نرخ ارز نیستند. آنها برآورد واکنش احتمالی بازار در سناریوهای مختلفاند و میتوانند با تغییر نظرسنجیها، قیمتگذاری پیش از انتخابات، ترکیب ائتلاف یا یک تحول امنیتی بزرگ تغییر کنند.
آنچه هنوز نمیدانیم؛ نتیجه انتخابات با نتیجه بازار یکی نیست
نخستین مجهول، خود انتخابات است. احتمال ۵۵ درصدی به معنای قطعیت نیست. علاوه بر آن، نظام سیاسی اسرائیل ائتلافی است؛ بنابراین حتی دانستن تعداد کرسیهای هر حزب نیز لزوماً مشخص نمیکند چه دولتی تشکیل خواهد شد. مجهول دوم این است که چه مقدار از نتیجه مورد انتظار انتخابات پیشاپیش وارد قیمت شِکِل شده است. اگر سرمایهگذاران پیش از رأیگیری احتمال پیروزی یک اردوگاه را بالا ببرند، بخشی از حرکت ارز میتواند قبل از روز انتخابات اتفاق بیفتد. مجهول سوم رفتار دولت پس از تشکیل است. بازار ممکن است به نام نخستوزیر واکنش اولیه نشان دهد، اما واکنش پایدارتر به ترکیب کابینه، سیاست قضایی، بودجه، روابط خارجی و نحوه مدیریت مناقشات امنیتی وابسته خواهد بود.
شکاف مهم؛ جیپیمورگان ۳ درصد میبیند، بازار حدود یک درصد
یکی از مهمترین دادههای این پرونده آن است که بازار در زمان انتشار گزارش، حرکتی نزدیک به یک درصد پیرامون انتخابات را قیمتگذاری میکرد. جیپیمورگان این میزان را پایین میداند. این اختلاف از خود پیشبینی ۳ درصدی مهمتر است. اگر جیپیمورگان درست بگوید، بازار بخشی از ریسک انتخابات را هنوز به اندازه کافی در قیمتها منعکس نکرده است. اگر بازار درست بگوید، اثر سیاسی انتخابات یا از قبل جذب شده یا عوامل بنیادی قدرتمندتری وجود دارند که دامنه واکنش شِکِل را محدود میکنند.
| ارزیابی | دامنه تقریبی | معنای تحلیلی |
|---|---|---|
| قیمتگذاری بازار پیرامون انتخابات | حدود ۱ درصد | انتظار شوک انتخاباتی نسبتاً محدود |
| سناریوی مثبت جیپیمورگان | ۲ تا ۳ درصد | امکان کاهش محسوس پرمیوم ریسک |
| سناریوی منفی جیپیمورگان | حدود ۳ درصد | امکان بازگشت بخشی از نگرانی سیاسی |
بنابراین تیتر دقیق این نیست که «انتخابات حتماً شِکِل را ۳ درصد تغییر میدهد». صورت دقیقتر این است که جیپیمورگان دامنه واکنش بالقوهای را میبیند که از حرکت فعلاً قیمتگذاریشده در بازار بزرگتر است.
اما انتخابات تنها نیروی بازار نیست
شِکِل در ماههای پیش از انتخابات از موقعیت ضعیفی وارد این بحث نشده است. بانک اسرائیل گزارش کرده که شِکِل در سهماهه دوم ۲۰۲۶ حدود ۵.۹ درصد در برابر دلار و حدود ۶.۶ درصد در برابر یورو تقویت شده است. نرخ مؤثر اسمی آن در برابر ارزهای شرکای اصلی تجاری نیز حدود ۶.۱ درصد افزایش یافته است. این داده مهم است، زیرا نشان میدهد حرکت ۲ تا ۳ درصدی انتخاباتی باید در بستری دیده شود که خود ارز پیش از آن نیز حرکتهای قابلتوجهی داشته است. بنابراین نباید هر تغییر بعدی شِکِل را صرفاً به انتخابات نسبت داد. نرخ بهره، جریان سرمایه بخش فناوری، تحولات امنیتی، وضعیت دلار، سیاست مالی و رفتار بانک اسرائیل همگی میتوانند اثر نتیجه انتخابات را تقویت یا خنثی کنند.
بازیگران اصلی؛ چه کسی چه چیزی را قیمتگذاری میکند؟
| بازیگر | هدف | توان اثرگذاری | محدودیت |
|---|---|---|---|
| سرمایهگذاران داخلی و خارجی | حفظ بازده در برابر ریسک | خرید و فروش ارز، سهام، اوراق و انتقال سرمایه | عدم قطعیت درباره نتیجه انتخابات و ائتلاف |
| دولت آینده | تشکیل ائتلاف و اجرای برنامه سیاسی | بودجه، قانونگذاری، سیاست داخلی و خارجی | ساختار چندحزبی و شکنندگی احتمالی ائتلاف |
| بانک اسرائیل | ثبات قیمتها و عملکرد منظم بازار | نرخ بهره، ذخایر ارزی و مداخله در بازار | ناتوانی در حذف ریشه سیاسی افزایش ریسک |
| بخش فناوری | دسترسی به سرمایه و بازارهای جهانی | درآمد ارزی و جریان سرمایه | حساسیت به ریسک کشور و شرایط جهانی |
بانک اسرائیل؛ سپر نوسان، نه درمان ریسک سیاسی
بانک اسرائیل در پایان ژوئیه ۲۰۲۶ حدود ۲۳۸.۸ میلیارد دلار ذخیره ارزی در اختیار داشت؛ رقمی معادل ۳۷.۲ درصد تولید ناخالص داخلی. این حجم ذخایر ظرفیت قابلتوجهی برای مدیریت اختلالهای بازار ایجاد میکند. این ظرفیت صرفاً نظری نیست. بانک مرکزی اعلام کرده است که در ژوئن ۲۰۲۶ حدود ۱.۰۲۷ میلیارد دلار ارز خارجی خرید تا به حفظ عملکرد منظم بازار کمک کند. با این حال، توان مداخله بانک مرکزی نباید با توان حذف ریسک سیاسی اشتباه گرفته شود. بانک مرکزی میتواند بینظمی و حرکتهای افراطی را مهار کند، اما اگر سرمایهگذاران به این نتیجه برسند که پرمیوم ریسک کشور به شکل پایدار تغییر کرده، ابزار پولی نمیتواند علت سیاسی آن تغییر را بهتنهایی از میان ببرد.
درس ۲۰۲۳؛ وقتی سیاست داخلی به بازار ارز رسید
حساسیت شِکِل به سیاست داخلی پدیدهای صرفاً نظری نیست. در سال ۲۰۲۳ مناقشه بر سر تغییرات قضایی با افزایش نگرانی سرمایهگذاران درباره نهادهای اسرائیل همراه شد و شِکِل در همان دوره تحت فشار قرار گرفت. اما مقایسه تاریخی باید با احتیاط انجام شود. سال ۲۰۲۳ فقط سال مناقشه قضایی نبود؛ حمله ۷ اکتبر و آغاز جنگ نیز شوک امنیتی بزرگی ایجاد کرد. بنابراین نمیتوان تمام حرکت شِکِل در آن سال را به یک علت سیاسی نسبت داد. درس قابل دفاعتر این است: بازار اسرائیل قبلاً نشان داده که نسبت به تغییر برداشت سرمایهگذاران از ریسک سیاسی و نهادی حساس است. این سابقه، منطق سناریوی جیپیمورگان را قابل فهم میکند، اما صحت عدد ۳ درصد را اثبات نمیکند.
ضدتحلیل؛ چرا ممکن است اثر انتخابات بسیار کمتر از ۳ درصد باشد؟
قویترین استدلال علیه تز اصلی این است که انتخابات شاید بیش از اندازه در مرکز توجه قرار گرفته باشد. خود جیپیمورگان انتظار تغییر عمدهای در سیاست مالی یا اقتصادی ندارد و ارزیابی کلی ریسک و بازده شِکِل را متعادل میداند. دوم اینکه شِکِل از پشتوانههای بنیادی برخوردار است. بخش فناوری و درآمدهای ارزی آن، ذخایر بالای بانک مرکزی و توان مداخله در بازار میتوانند بخشی از شوک سیاسی را جذب کنند. سوم، نتیجه مورد انتظار میتواند پیش از انتخابات وارد قیمت شود. اگر احتمال پیروزی اپوزیسیون طی هفتههای آینده افزایش یابد و شِکِل همزمان تقویت شود، روز انتخابات ممکن است بخش زیادی از خبر تازه را برای بازار از دست داده باشد. چهارم، انتخابات پایان عدم قطعیت نیست. اگر نتیجه رأیگیری به مذاکرات طولانی و دشوار برای تشکیل دولت منجر شود، واکنش اولیه بازار ممکن است سریعاً تعدیل شود.
نقطه کور؛ سیاست امنیتی میتواند انتخابات را از مرکز بازار کنار بزند
بزرگترین متغیر خارج از مدل ساده انتخاباتی، محیط امنیتی است. در اقتصادی که در سالهای اخیر بارها تحت تأثیر جنگ و تنش منطقهای قرار گرفته، یک تحول بزرگ امنیتی میتواند در چند ساعت اهمیتی بیشتر از چند هفته نظرسنجی انتخاباتی پیدا کند. همین مسئله درباره سیاست پولی جهانی نیز صدق میکند. تغییر شدید ارزش دلار، انتظارات نرخ بهره یا جریان سرمایه جهانی میتواند جهت شِکِل را تغییر دهد، حتی اگر نتیجه انتخابات مطابق سناریوی مورد انتظار باشد.
نقطه ابطال؛ چه چیزی این تحلیل را تضعیف میکند؟
اگر در هفتههای آینده احتمال یک نتیجه انتخاباتی بهطور معناداری افزایش یابد اما شِکِل و سایر شاخصهای ریسک اسرائیل تقریباً بیتفاوت بمانند، فرضیه اهمیت بالای پرمیوم ریسک سیاسی ضعیفتر خواهد شد. آزمون مهمتر پس از انتخابات رخ میدهد. اگر نتیجهای روشن و متفاوت از وضعیت فعلی حاصل شود، اما واکنش شِکِل نزدیک همان یک درصد قیمتگذاریشده بازار باقی بماند، باید پذیرفت که بازار نسبت به جیپیمورگان برآورد دقیقتری داشته یا نتیجه پیشاپیش جذب شده است. برعکس، اگر تغییر احتمالات سیاسی با حرکت همجهت شِکِل و دیگر داراییهای اسرائیلی همراه شود، بدون آنکه شوک خارجی مهم دیگری رخ داده باشد، فرضیه اثرگذاری ریسک نهادی تقویت خواهد شد.
سه سناریوی اصلی پس از انتخابات
تا انتخابات چه چیزهایی را باید دنبال کرد؟
- احتمال تشکیل ائتلاف: تعداد کرسیها بدون توان ساخت اکثریت تصویر کاملی نمیدهد.
- واکنش شِکِل به نظرسنجیهای مهم: نشان میدهد چه مقدار از نتیجه سیاسی پیشاپیش وارد قیمت شده است.
- انتظارات نوسان بازار ارز: نزدیک شدن حرکت مورد انتظار بازار از حدود یک درصد به دامنه بزرگتر، نشانه بازقیمتگذاری ریسک است.
- مواضع احزاب درباره ساختار قضایی: یکی از مستقیمترین کانالهای ریسک نهادی.
- روابط اسرائیل با متحدان غربی: تغییر محسوس در این روابط میتواند برداشت سرمایهگذاران از ریسک کشور را تغییر دهد.
- تحولات امنیتی منطقه: یک شوک بزرگ میتواند انتخابات را موقتاً از مرکز توجه بازار کنار بزند.
- رفتار بانک اسرائیل: نرخ بهره، خرید یا فروش ارز و پیامهای بانک درباره عملکرد بازار اهمیت دارد.
- جریان سرمایه بخش فناوری: تداوم ورود درآمد و سرمایه ارزی میتواند فشارهای سیاسی را تعدیل کند.
بازار در روز انتخابات واقعاً به چه چیزی رأی میدهد؟
برآورد ۳ درصدی جیپیمورگان در ظاهر درباره نرخ ارز است، اما در لایه عمیقتر درباره اعتماد و ریسک است. اگر قرار نباشد سیاست اقتصادی اسرائیل پس از انتخابات بهطور بنیادین تغییر کند، دلیل تفاوت واکنش شِکِل در دو سناریوی سیاسی را باید در جای دیگری جستوجو کرد: کیفیت و ثبات ائتلاف، مسیر مناقشه قضایی، روابط خارجی و برداشت سرمایهگذاران از آینده حکمرانی. با این حال، تبدیل این تحلیل به پیشبینی قطعی اشتباه است. بازار فعلاً حرکت بسیار کوچکتری را قیمتگذاری کرده است. شِکِل در سهماهه دوم سال تقویت قابلتوجهی داشته، بانک اسرائیل ذخایر ارزی بزرگی در اختیار دارد و عوامل امنیتی و جهانی میتوانند بر انتخابات غلبه کنند. بازار در ۲۷ اکتبر فقط تعداد کرسیها را نمیشمارد. پرسش اصلی این خواهد بود که نتیجه انتخابات چه مقدار از ریسک اسرائیل را کم یا زیاد میکند. اگر پاسخ بازار به این پرسش تغییر کند، حرکت شِکِل نتیجه آن خواهد بود؛ نه علت آن.
پرسشهای متداول درباره انتخابات اسرائیل و شِکِل
جیپیمورگان چه میزان تغییر برای شِکِل در نظر گرفته است؟
انتخابات اسرائیل چه زمانی برگزار میشود؟
چرا پیروزی اپوزیسیون برای شِکِل مثبت ارزیابی شده است؟
چرا تشکیل دوباره دولت نتانیاهو میتواند شِکِل را تضعیف کند؟
آیا بازار هم انتظار حرکت ۳ درصدی دارد؟
آیا هر تغییر شِکِل را میتوان به انتخابات نسبت داد؟
بانک اسرائیل چه قدرتی برای کنترل نوسان ارز دارد؟
چرا بخش فناوری برای شِکِل اهمیت دارد؟
مهمترین خطر برای این تحلیل چیست؟
مهمترین نشانه پس از انتخابات چه خواهد بود؟
منابع
- منبع اصلی Haaretz Israel News
اعتبارسنجی
پیوند تأیید همین خبرنویسنده اقتصادی Economic Writerr متمرکز بر تحلیل بازارها، سیاستهای پولی و اثر تصمیمات اقتصادی بر زندگی روزمره.
مطالب مرتبط
 امنیت و ژئوپلیتیک · ۱۱ آبان ۱۴۰۵
ترامپ و جنگ فرسایشی ایران؛ آیا فشار حداکثری علیه آمریکا عمل میکند؟ | تحلیل ۳۶۰
 تحلیل · ۱۱ آبان ۱۴۰۵
خامنهای دستور «پاسخ بدون محدودیت جغرافیایی» داد؛ این تهدید چه چیزی را عوض میکند؟
 ایران · ۱۱ آبان ۱۴۰۵