
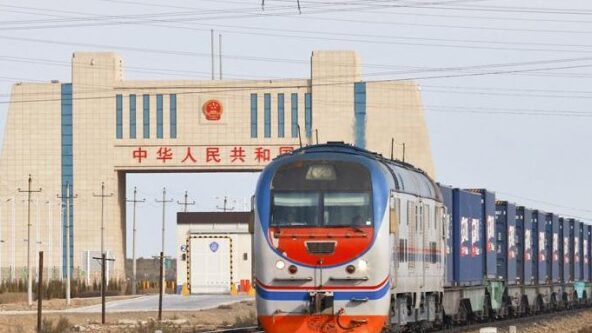
راهآهن چین و ایران زیر فشار تحریم؛ کریدور سودآور یا مسیر پرریسک؟ | تحلیل ۳۶۰
بررسی ۳۶۰ درجه کریدور ریلی ایران و چین پس از تحریم اکتبر ۲۰۲۶: آمار واقعی ترانزیت، منافع تهران و پکن، ریسک آمریکا، نقش قزاقستان و ترکمنستان و سناریوهای پیش رو.
تصویر آرشیوی قطار مسافری در ایستگاه؛ این عکس قطار باری یا محموله مشخص در مسیر چین–ایران را نشان نمیدهد. برش تصویر: ۱۶:۹.
تحلیل ۳۶۰ رونما | ۱۲ اکتبر ۲۰۲۶
در این خبر اقتصادی میخوانید
- ۱آنچه میدانیم؛ آنچه هنوز نمیدانیم
- ۲نقشه منافع: چرا چهار طرف یک موضوع را متفاوت میبینند؟
- ۳ریسک عملیاتی؛ چرا خط روی نقشه کافی نیست؟
- ۴مقایسه با دریا: مسیر ریلی برای چه کالاهایی مزیت دارد؟
- ۵جدول شواهد و مرز قطعیت
- ۶چه کسانی واقعاً برندهاند و چه کسانی هزینه میدهند؟
- ۷سه سناریو تا ماههای آینده
- ۸چه چیزی نتیجه تحلیل را تغییر میدهد؟
پرسش اصلی: آیا اتصال ریلی چین و ایران راهی برای کاستن از فشار تحریمهای آمریکاست یا خود این مسیر اکنون به نقطه آسیبپذیری تازهای تبدیل شده است؟ پاسخ نه «پایان تجارت» است و نه «بیاثر شدن تحریم». کریدور فرصت واقعی دارد و نشانههایی از رشد بار نیز دیده میشود؛ اما دادهها از مسیرهای متفاوت میآیند و تحریم اول اکتبر ۲۰۲۶ ریسک مالی و حقوقی را افزایش داده است.
آنچه میدانیم؛ آنچه هنوز نمیدانیم
وزارت خزانهداری آمریکا در اول اکتبر بخش راهآهن ایران را مشمول مقررات تحریم بخشی قرار داد و راهآهن جمهوری اسلامی ایران، رجا و یک شرکت حملونقل ریلی را تحریم کرد. این اقدام مشخص حقوقی با «مسدودشدن فیزیکی تمام خطوط ریلی ایران» یکی نیست. بهعلاوه، گزارش رسانه قزاقستانی کورسیو با استناد به دادههای ترانزیتی قزاقستان، بار چین به مقصد ایران از مسیر آن کشور را در سال ۲۰۲۵ حدود ۲٫۱ میلیون تن در برابر حدود ۵۲۰۰ تن در ۲۰۲۴ گزارش کرده است. این یک شاخص مهم رشد روی همان مسیر و همان تعریف آماری است، نه رقم کل واردات ایران از چین و نه سند عملکرد پس از تحریم اکتبر ۲۰۲۶.
وزیر حملونقل ریلی ترکمنستان نیز در مه ۲۰۲۶ گفت طی چهار ماه نخست سال، ۲۵ قطار کانتینری از این کشور گذشتهاند که ۱۹ قطار آن در دو مجموعه مسیر روسیه–ایران–روسیه و چین–ایران بودهاند. چون عدد ۱۹ مجموع این دو مسیر است، اعلام آن بهعنوان «۱۹ قطار چین–ایران» نادرست خواهد بود. هنوز سری آماری مستقل و قابل تطبیق از قطار، تناژ، ارزش محموله، زمان حمل و هزینه واقعی ایران–چین برای پس از اول اکتبر در منابع این گزارش در دست نیست.
نقشه منافع: چرا چهار طرف یک موضوع را متفاوت میبینند؟
ایران: بازار، ترانزیت و ارزآوری بالقوه
تهران به مسیر ریلی به چشم حلقهای از اتصال شرق به غرب و شمال به جنوب نگاه میکند. کارکرد مطلوب آن فقط ورود کالا نیست: درآمد خدمات ترانزیت، استفاده از پایانههای داخلی و تبدیل جغرافیا به قدرت چانهزنی نیز اهمیت دارد. اما «عبور بار از ایران» لزوماً به معنای فروش بیشتر محصولات ایرانی یا دریافت ارز قابل انتقال نیست. ارزش تجارت خارجی، درآمد راهآهن و عایدی اقتصادی در داخل سه شاخص جدا هستند.
چین: تنوع مسیر نه تعهد نامحدود
برای پکن، یک گزینه زمینی دیگر میتواند انعطاف زنجیره تأمین را بیشتر کند. بااینحال چین شبکه گستردهای از مسیرهای آسیای مرکزی، روسیه و گذرگاههای دیگر دارد؛ هر محموله را بر اساس مقصد، زمان، قیمت و ریسک انتخاب میکند. شینهوا درباره موفقیت کلی شبکه قطارهای چین–اروپا گزارش داده است، ولی آمار چین–اروپا را نباید آمار چین–ایران جا زد. سند مستقلی از موضع رسمی پکن درباره تصمیم تحریمی اول اکتبر در این بررسی تأیید نشده است؛ از سکوت دادهها نمیتوان رضایت یا مخالفت رسمی را نتیجه گرفت.
آمریکا: اعمال فشار از مسیر شرکت، بانک و بیمه
تحریم خزانهداری فقط پیامی سیاسی نیست؛ تعیین اشخاص هدف و گسترش دامنه ریسک برای مشارکتکنندگان خارجی میتواند بر قرارداد، پرداخت، تأمین قطعات و پوشش بیمه اثر بگذارد. بااینحال، هر معامله یا هر قطار بهطور خودکار و یکسان ممنوع یا متوقف نمیشود؛ بررسی حقوقی به هویت طرفها، ماهیت تراکنش و قواعد قابل اعمال وابسته است. بیانیه دولت آمریکا درباره نتایج اقتصادی و اهداف سیاسی عملیات نیز موضع همان دولت است و نباید بدون ارزیابی مستقل بهعنوان واقعیت اثباتشده نقل شود.
قزاقستان و ترکمنستان: درآمد گذرگاهی و حساسیت به ریسک
این کشورها میتوانند از حق عبور، خدمات گمرکی و بارگیری سود ببرند. در عین حال به انتخاب مشتریان خارجی، کارایی مرزها و روابط مالی بینالمللی وابستهاند. آمار قزاقستان و ترکمنستان گواه عبور کالا در بخشی از شبکه است؛ اما نه حجم کل نهایی ایران و نه سود خالص هر کشور را بهتنهایی مشخص نمیکند.
ریسک عملیاتی؛ چرا خط روی نقشه کافی نیست؟
حمل بار چندمرزی با تغییر عرض خط میان شبکههای چین و کشورهای شوروی سابق و شبکه ایران، انتقال کانتینر یا واگن، تشریفات گمرکی، ظرفیت پایانه، هماهنگی برنامه قطار و دسترسی به لکوموتیو روبهروست. حتی وقتی ریل موجود است، توقف طولانی یا نوسان تعرفه میتواند مزیت زمانی را از بین ببرد. افزون بر این، مالکان کالا هزینه درِ انبار تا درِ انبار را مقایسه میکنند، نه صرفاً کرایه روی ریل.
مقایسه با دریا: مسیر ریلی برای چه کالاهایی مزیت دارد؟
ریل میتواند برای بارهایی که زمان تحویل و دسترسی به بازارهای داخلی اهمیت دارد جذاب شود؛ دریا در بسیاری از بارهای حجیم و کمارزشتر به دلیل مقیاس حمل مزیت دارد. نتیجه به مبدأ و مقصد دقیق، زمان، نوع کالا، موجودی انبار، بیمه، تعرفه و محدودیتهای تحریمی بستگی دارد. بنابراین ادعای «جایگزینی کامل دریا با قطار» پشتوانه ندارد.
جدول شواهد و مرز قطعیت
| داده یا ادعا | چه چیزی را نشان میدهد؟ | چه چیزی را نشان نمیدهد؟ |
|---|---|---|
| تحریم اول اکتبر ۲۰۲۶ | اقدام رسمی آمریکا علیه بخش و چند شرکت ریلی ایران | تعطیلی فیزیکی همه خطوط و همه حملها |
| ۲٫۱ میلیون تن در ۲۰۲۵ | گزارش بار چین به مقصد ایران از مسیر قزاقستان | حجم کل تجارت ریلی دو کشور در ۲۰۲۶ |
| ۱۹ قطار در چهار ماه اول ۲۰۲۶ | مجموع دو مسیر روسیه–ایران–روسیه و چین–ایران از ترکمنستان | تعداد مستقل قطارهای چین–ایران |
| آمار قطارهای چین–اروپا | مقیاس شبکه گسترده چین–اروپا | سهم عبوری از ایران |
| امکان افزایش درآمد ترانزیت | فرصت اقتصادی مشروط به جذب بار | مقدار ارز دریافتی یا سود خالص تحققیافته |
چه کسانی واقعاً برندهاند و چه کسانی هزینه میدهند؟
در وضعیت رونق: اپراتورهای ریلی، صاحبان پایانه، ترانزیتکنندگان و مشتریانی که از زمان کمتر سود میبرند، برندهاند. در وضعیت فشار: شرکتهای وابسته به بانک یا بیمه بینالمللی، صاحبان محمولههای زمانحساس و اپراتورهای در معرض تحریم ممکن است زیان کنند. مصرفکننده ایرانی: تنها در صورتی نفع میبرد که کاهش هزینه و زمان به قیمت یا دسترسی کالا منتقل شود؛ صرف افتتاح مسیر اثباتکننده کاهش قیمت نیست.
سه سناریو تا ماههای آینده
۱. ادامه محدود و پرهزینه
حمل روی برخی مسیرها ادامه مییابد ولی هزینه رعایت تحریم، پرداخت و بیمه بالاتر میرود. نشانه: تداوم قطارهای ثبتشده همراه با رشد کند قراردادهای جدید.
۲. سازگاری و افزایش تدریجی بار
همکاری فنی مرزی، تعرفههای رقابتی و روشهای قانونی تسویه برای برخی طرفها قابل اتکا میشود. نشانه: رشد پایدار تناژ تحویلشده در چند فصل، نه صرف وعده سیاسی.
۳. انحراف بار به مسیرهای دیگر
ریسک حقوقی و بانکی یا اختلال فنی باعث میشود صاحبان کالا به گزینههای جایگزین بروند. نشانه: افت حمل واقعی، قطع همکاری اپراتورها و افزایش زمان یا هزینه مؤثر.
هیچیک از این سناریوها پیشبینی قطعی نیست؛ تفاوت آنها با شاخصهای قابل سنجش روشن میشود.
چه چیزی نتیجه تحلیل را تغییر میدهد؟
برای ارزیابی بعدی باید داده ماهانه تناژ چین به ایران از مسیر قزاقستان و ترکمنستان، شمار قطارهای مستقل چین–ایران، ارزش کالا، هزینه تمامشده حمل، مدت توقف مرزی، وضعیت بیمه و تسویه، و موارد اجرایی تحریم منتشر و با دوره قبل از اکتبر مقایسه شود. اظهار نظر مقامها، بهتنهایی جای این دادهها را نمیگیرد.
پرسشهای متداول درباره راهآهن ایران و چین
۱. آیا آمریکا مسیر ریلی ایران و چین را بسته است؟
سند اول اکتبر ۲۰۲۶ از تحریم بخش و شرکتهای ریلی ایران حکایت دارد، نه دستور به توقف فیزیکی همه قطارها.
۲. آیا بار ریلی چین به ایران واقعاً رشد کرده است؟
داده نقلشده از قزاقستان از رشد شدید بار چین به مقصد ایران در ۲۰۲۵ حکایت میکند؛ برای ۲۰۲۶ و بهویژه پس از تحریم باید داده تازه بررسی شود.
۳. رقم ۲٫۱ میلیون تن دقیقاً به چیست مربوط است؟
بار چین به مقصد ایران از مسیر قزاقستان در سال ۲۰۲۵؛ نه کل تجارت دو کشور.
۴. آیا ۱۹ قطار از چین وارد ایران شدهاند؟
خیر؛ گزارش ترکمنستان ۱۹ قطار را جمع دو مسیر چین–ایران و روسیه–ایران–روسیه اعلام کرده است.
۵. آیا چین رسماً با تحریم جدید مخالفت کرده است؟
برای تصمیم مشخص اول اکتبر، موضع رسمی مستقل و تأییدشده در منابع این تحلیل یافت نشده است.
۶. چرا قزاقستان و ترکمنستان اهمیت دارند؟
بخشی از خطوط اتصال زمینی چین و ایران از شبکه این کشورها میگذرد و عملکرد پایانهها و مرزهایشان بر حمل اثر میگذارد.
۷. آیا قطار از کشتی ارزانتر است؟
نه همیشه؛ قیمت به کالا، حجم، مسیر، بیمه و زمان تحویل وابسته است.
۸. تحریم چه اثری بر پرداخت پول دارد؟
ممکن است بانکها و طرفهای معامله احتیاط بیشتری کنند؛ وضعیت حقوقی هر قرارداد باید بهطور جداگانه بررسی شود.
۹. آیا درآمد ترانزیت به معنی ورود ارز است؟
نه لزوماً؛ پرداخت، تسویه و انتقال واقعی وجوه باید جداگانه احراز شود.
۱۰. چه زمانی میتوان گفت کریدور موفق بوده است؟
وقتی چند دوره داده قابل اعتماد، افزایش بار تحویلشده با هزینه و زمان رقابتی را نشان دهد.
جمعبندی تحریریه
رقابت اصلی صرفاً میان ایران و آمریکا نیست؛ میان امکان جغرافیایی و قابلیت تجاری واقعی است. رشد ثبتشده در مسیر قزاقستان اهمیت دارد، اما تحریم اکتبر میتواند بخشی از منفعت را از طریق هزینههای مالی و حقوقی کاهش دهد. نه بزرگنمایی «شکست تحریم» پذیرفتنی است و نه نتیجهگیری «مرگ راهآهن». معیار داوری، بار واقعی پس از تحریم و هزینه تحویل آن است.
منابع و روش بررسی
اطلاعات رسمی و گزارشهای رسانهای از ادعاها و تحلیل رونما جدا شدهاند. ارقام ناظر به دورهها و مسیرهای متفاوت، قابل جمعزدن مستقیم نیستند.
- وزارت خزانهداری آمریکا، ۱ اکتبر ۲۰۲۶ — سند اصلی تحریم ریلی.
- Kursiv، ۲۵ ژوئن ۲۰۲۶ — گزارش داده ترانزیت چین به ایران از قزاقستان.
- Turkmenportal، ۱۳ مه ۲۰۲۶ — سخنان وزیر حملونقل ریلی ترکمنستان.
- Trend، ۵ اوت ۲۰۲۶ — آمار تجارت ریلی چین و قزاقستان در نیمه نخست ۲۰۲۶؛ صرفاً زمینه شبکه، نه عدد ایران.
- شینهوا، ۲۸ ژوئیه ۲۰۲۶ — مقیاس شبکه چین–اروپا؛ قابل انتساب به ایران نیست.
یادداشت بازبینی: تا پیش از انتشار، تصویر مرتبط و متادیتای انتشار باید کنترل شوند؛ فقدان داده ماهانه پس از تحریم نیز باید صریحاً حفظ شود.
منابع
- منبع رسمی U.S. Department of the Treasury
- منبع تکمیلی Kursiv، ۲۵ ژوئن ۲۰۲۶
- منبع تکمیلی Turkmenportal، ۱۳ مه ۲۰۲۶
- منبع تکمیلی Trend، ۵ اوت ۲۰۲۶
- منبع تکمیلی شینهوا، ۲۸ ژوئیه ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرگزارش و راستیآزمایی خبرهای ایران و جهان؛ هر ادعا با منبع و تاریخ.
مطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵