
فدرال رزرو نرخ بهره آمریکا را به ۳.۷۵ تا ۴ درصد افزایش داد؛ افزایش دیگری در راه است؟
فدرال رزرو در نشست ۱۶ سپتامبر ۲۰۲۶ نرخ بهره معیار آمریکا را ۲۵ واحد پایه افزایش داد و محدوده هدف را به ۳.۷۵ تا ۴ درصد رساند. این نخستین افزایش نرخ از سال ۲۰۲۳ است و در شرایطی انجام میشود که تورم همچنان بالاتر از هدف ۲ درصدی بانک مرکزی قرار دارد. پیشبینیهای تازه سیاستگذاران از احتمال افزایش دیگری تا پایان سال حکایت دارد، اما این پیشبینی تصمیم قطعی جلسه بعد نیست. برای ایران، مهمترین مسیرهای غیرمستقیم اثرگذاری این سیاست، دلار، بازده داراییهای آمریکایی و بازارهای جهانی انرژی و طلاست.
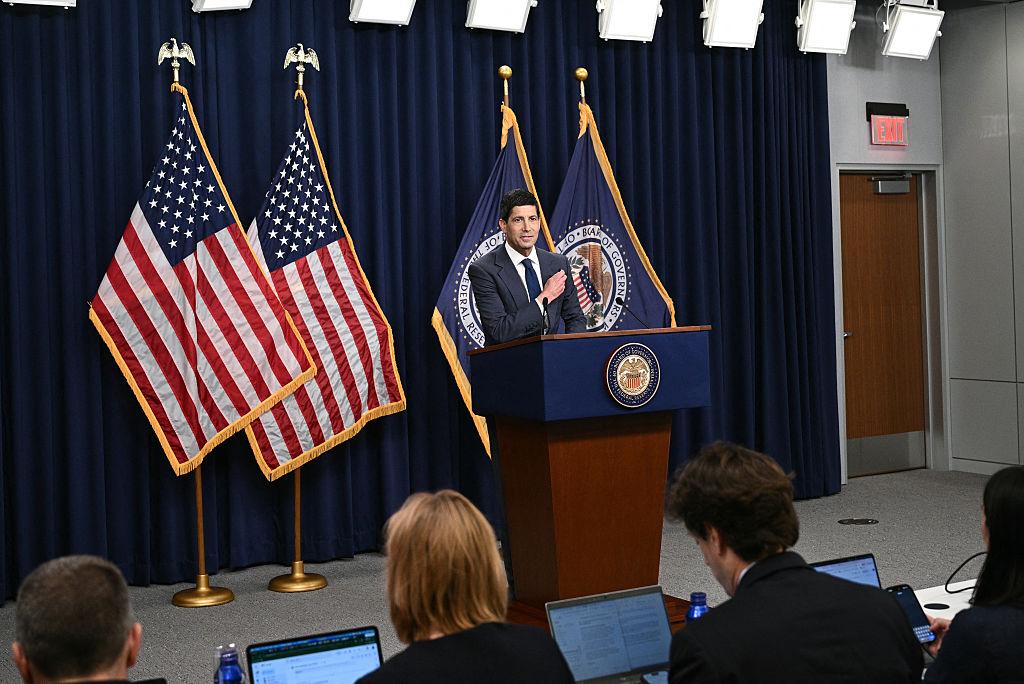
کوین وارش، رئیس فدرال رزرو آمریکا، پس از تصمیم ۱۶ سپتامبر ۲۰۲۶ کمیته بازار باز؛ تصمیمی که بانکهای مرکزی خلیج فارس را نیز به تغییر نرخها واداشت.
فدرال رزرو پس از سه سال نرخ بهره آمریکا را ۲۵ واحد پایه افزایش داد
چرخش فدرال رزرو به سوی سیاست پولی سختتر؛ تورم مسیر نرخ بهره آمریکا را تغییر داد
فدرال رزرو آمریکا روز چهارشنبه ۱۶ سپتامبر ۲۰۲۶ نرخ بهره معیار را ۲۵ واحد پایه افزایش داد و محدوده هدف نرخ وجوه فدرال را از ۳.۵ تا ۳.۷۵ درصد به ۳.۷۵ تا ۴ درصد رساند. این تصمیم در شرایطی گرفته شد که تورم آمریکا همچنان بالاتر از هدف ۲ درصدی بانک مرکزی قرار دارد.در این خبر بینالمللی میخوانید
- ۱فدرال رزرو پس از سه سال نرخ بهره آمریکا را ۲۵ واحد پایه افزایش داد
- ۲فدرال رزرو دقیقاً چه تصمیمی گرفت؟
- ۳چرا فدرال رزرو دوباره نرخ بهره را افزایش داد؟
- ۴بازار کار آمریکا هنوز چه میگوید؟
- ۵پیشبینی تازه FOMC: یک افزایش دیگر تا پایان ۲۰۲۶؟
- ۶از نرخهای نزدیک صفر تا بازگشت افزایش نرخ؛ مسیر ۲۰۲۰ تا ۲۰۲۶
- ۷بازارها به افزایش نرخ بهره چگونه واکنش نشان دادند؟
- ۸چه چیزهایی هنوز معلوم نیست؟
فدرال رزرو آمریکا روز ۱۶ سپتامبر ۲۰۲۶ با رأی یکپارچه کمیته بازار آزاد، نرخ بهره را ۲۵ واحد پایه افزایش داد و محدوده هدف وجوه فدرال را از ۳.۵ تا ۳.۷۵ درصد به ۳.۷۵ تا ۴ درصد رساند. این نخستین افزایش نرخ بهره آمریکا از ژوئیه ۲۰۲۳ است؛ تغییری که پس از دوره کاهش و سپس تثبیت نرخها، سیاست پولی آمریکا را دوباره به سمت انقباض بیشتر برده است.
تصمیم تازه در شرایطی گرفته شد که فشار تورمی در آمریکا دوباره به یکی از نگرانیهای اصلی سیاستگذاران تبدیل شده است. شاخص قیمت مصرفکننده در اوت نسبت به ماه قبل ۰.۴ درصد و نسبت به سال قبل ۳.۴ درصد افزایش یافت. در مقابل، بازار کار هنوز افت شدیدی نشان نمیدهد و نرخ بیکاری در اوت ۴.۱ درصد باقی ماند.
فدرال رزرو دقیقاً چه تصمیمی گرفت؟
کمیته بازار آزاد فدرال محدوده هدف نرخ وجوه فدرال را یکچهارم واحد درصد افزایش داد و به ۳.۷۵ تا ۴ درصد رساند. این تصمیم با رأی ۱۲ به صفر تصویب شد و نخستین افزایش نرخ از ژوئیه ۲۰۲۳ بود.
این تمایز اهمیت دارد: فدرال رزرو نرخ ثابتی را برای همه وامهای اقتصاد آمریکا تعیین نمیکند. نرخ وجوه فدرال نرخ سیاستی کوتاهمدتی است که بر شرایط پولی و از آن مسیر بر طیفی از نرخهای بازار، هزینه تأمین مالی، اوراق، اعتبار و انتظارات سرمایهگذاران اثر میگذارد.
افزایش سپتامبر همچنین پایان یک دوره طولانی بدون افزایش نرخ بود. فدرال رزرو پیش از این در پنج نشست متوالی محدوده ۳.۵ تا ۳.۷۵ درصد را تغییر نداده بود. اکنون مسئله اصلی برای بازارها این نیست که تصمیم ۱۶ سپتامبر چه بود؛ آن بخش روشن است. پرسش مهمتر این است که آیا این افزایش یک اقدام منفرد است یا آغاز مرحله دیگری از افزایش نرخها.
چرا فدرال رزرو دوباره نرخ بهره را افزایش داد؟
دادههای تورم بخش مهمی از پاسخ را روشن میکنند. اداره آمار کار آمریکا اعلام کرد CPI در اوت ۲۰۲۶ نسبت به ماه قبل ۰.۴ درصد افزایش یافته است. نرخ تورم ۱۲ماهه نیز ۳.۴ درصد بود؛ سطحی که همچنان با هدف ۲ درصدی فدرال رزرو فاصله دارد.
ترکیب تورم نیز مهم است. شاخص انرژی در اوت ۲.۱ درصد نسبت به ماه قبل افزایش یافت و در مقایسه با یک سال قبل ۱۶.۳ درصد بالاتر بود. قیمت بنزین در همان ماه ۳.۹ درصد افزایش یافت. در مقابل، تورم هسته که غذا و انرژی را کنار میگذارد، در مقیاس سالانه ۲.۴ درصد بود.
بنابراین فشار قیمت فقط یک عدد واحد نیست. جهش انرژی در افزایش تورم عمومی نقش مهمی داشته، اما تورم هسته نیز هنوز بالاتر از هدف ۲ درصدی بانک مرکزی است. فدرال رزرو در تصمیم تازه خود اعلام کرد اقدام سیاستی جدید باید به بازگشت بهموقعتر تورم به هدف کمک کند.
بازار کار آمریکا هنوز چه میگوید؟
دادههای اشتغال تصویر متفاوتی از دورههای رکودی ارائه میکنند. اقتصاد آمریکا در اوت ۱۶۲ هزار شغل غیرکشاورزی ایجاد کرد و نرخ بیکاری بدون تغییر در ۴.۱ درصد باقی ماند. این وضعیت به فدرال رزرو اجازه میدهد مقابله با تورم را بدون مواجهه همزمان با جهش شدید بیکاری دنبال کند؛ هرچند دادههای ماههای آینده میتوانند این توازن را تغییر دهند.
همین ترکیب، تصمیمگیری را پیچیده میکند: تورم بالاتر از هدف است، اما بازار کار در آخرین دادهها نشانه فروپاشی نشان نمیدهد. از سوی دیگر، افزایش نرخ بهره خود میتواند با تأخیر بر تقاضا، سرمایهگذاری و اشتغال اثر بگذارد. به همین دلیل نتیجه یک نشست بهتنهایی مسیر چند ماه آینده را تعیین نمیکند.
پیشبینی تازه FOMC: یک افزایش دیگر تا پایان ۲۰۲۶؟
پیشبینیهای سهماهه سیاستگذاران فدرال رزرو نشان میدهد ۱۶ نفر از ۱۸ مقام مشارکتکننده در پیشبینیها دستکم یک افزایش ۲۵ واحد پایهای دیگر را تا پایان ۲۰۲۶ پیشبینی میکنند و تنها دو نفر نرخ را در سطح فعلی میبینند. میانه پیشبینی نرخ سیاستی، محدوده ۴ تا ۴.۲۵ درصد را برای پایان سال نشان میدهد.
اما این بخش باید با احتیاط خوانده شود. پیشبینی اعضای FOMC تصمیم رسمی درباره نشست بعدی نیست. کمیته در بیانیه سپتامبر راهنمای قطعی درباره تصمیم آینده ارائه نکرده و نتیجه نشست بعدی به دادههای اقتصادی و رأی اعضا در همان زمان بستگی خواهد داشت.
در پیشبینیهای اقتصادی تازه، برآورد تورم PCE پایان ۲۰۲۶ از ۳.۶ درصد در ژوئن به ۳.۷ درصد افزایش یافته است. پیشبینی رشد اقتصادی از ۲.۲ به ۲.۳ درصد بالا رفته و برآورد نرخ بیکاری پایان سال از ۴.۳ به ۴.۱ درصد کاهش یافته است. همچنین بر اساس این پیشبینیها، بازگشت تورم به هدف ۲ درصدی تا ۲۰۲۹ طول میکشد؛ یک سال دیرتر از برآورد قبلی.
از نرخهای نزدیک صفر تا بازگشت افزایش نرخ؛ مسیر ۲۰۲۰ تا ۲۰۲۶
برای قرار دادن تصمیم تازه در زمینه تاریخی، جدول زیر سه متغیر مهم اقتصاد آمریکا را از ۲۰۲۰ نشان میدهد. در سالهای ۲۰۲۰ تا ۲۰۲۵، ستون نرخ وجوه فدرال میانگین سالانه نرخ مؤثر، تورم میانگین سالانه CPI و بیکاری میانگین سالانه نرخ بیکاری است. ردیف ۲۰۲۶ به دلیل کاملنشدن سال، با سالهای قبل همتعریف نیست و آخرین دادههای در دسترس پیش از تصمیم سپتامبر را نشان میدهد.
| سال | نرخ وجوه فدرال | تورم CPI | نرخ بیکاری | نوع داده |
|---|---|---|---|---|
| ۲۰۲۰ | ۰.۳۷٪ | ۱.۲٪ | ۸.۱٪ | میانگین سالانه |
| ۲۰۲۱ | ۰.۰۸٪ | ۴.۷٪ | ۵.۳٪ | میانگین سالانه |
| ۲۰۲۲ | ۱.۶۹٪ | ۸.۰٪ | ۳.۶٪ | میانگین سالانه |
| ۲۰۲۳ | ۵.۰۳٪ | ۴.۱٪ | ۳.۶٪ | میانگین سالانه |
| ۲۰۲۴ | ۵.۱۴٪ | ۳.۰٪ | ۴.۰٪ | میانگین سالانه |
| ۲۰۲۵ | ۴.۲۱٪ | ۲.۷٪ | ۴.۳٪ | میانگین سالانه |
| ۲۰۲۶* | ۳.۶۳٪ | ۳.۴٪ | ۴.۱٪ | آخرین داده پیش از نشست سپتامبر |
جدول یک چرخش بزرگ را نشان میدهد. میانگین نرخ مؤثر وجوه فدرال در ۲۰۲۰ به ۰.۳۷ درصد و در ۲۰۲۱ به فقط ۰.۰۸ درصد رسید. همزمان تورم از ۱.۲ درصد در ۲۰۲۰ به ۴.۷ درصد در ۲۰۲۱ و سپس ۸ درصد در ۲۰۲۲ افزایش یافت. فدرال رزرو در واکنش به موج تورمی وارد دوره افزایش سریع نرخ شد و میانگین نرخ مؤثر در ۲۰۲۳ به ۵.۰۳ درصد رسید.
تورم در سالهای بعد از اوج ۲۰۲۲ پایین آمد؛ میانگین CPI در ۲۰۲۴ حدود ۳ درصد و در ۲۰۲۵ حدود ۲.۷ درصد بود. با این حال، نرخ بهره بلافاصله به سطوح دوران همهگیری بازنگشت. این فاصله نشان میدهد کاهش تورم به معنای بازگشت خودکار و فوری سیاست پولی به نرخهای بسیار پایین نیست.
در عین حال، جدول نباید بهعنوان اثبات رابطه علّی ساده میان نرخ بهره، تورم و بیکاری خوانده شود. سیاست پولی با وقفه زمانی اثر میگذارد و قیمت انرژی، سیاست مالی، تجارت خارجی، عرضه، تقاضا و شوکهای ژئوپلیتیک نیز بر تورم و فعالیت اقتصادی اثر دارند.
بازارها به افزایش نرخ بهره چگونه واکنش نشان دادند؟
واکنش اولیه بازارها محدود بود، زیرا افزایش ۲۵ واحد پایهای پیش از اعلام رسمی تا حد زیادی در انتظارات سرمایهگذاران منعکس شده بود. پس از تصمیم، دلار در برابر یورو تقویت شد و بازده اوراق خزانه تغییر محدودی داشت.
بازده اوراق ۱۰ساله خزانه آمریکا که پیشتر از ۵ درصد عبور کرده و به بالاترین سطح حدود ۱۹ سال اخیر رسیده بود، پس از تصمیم در محدوده ۴.۹۶ درصد معامله شد. در بازار سهام نیز واکنش اولیه منفی فراگیر نبود؛ S&P 500 حدود ۰.۳ درصد و نزدک حدود ۰.۷ درصد بالاتر قرار گرفتند.
این واکنش نباید به معنای بیاهمیت بودن افزایش نرخ تعبیر شود. بازارها معمولاً علاوه بر خود تصمیم، فاصله آن با انتظارات قبلی و اطلاعات تازه درباره مسیر آینده نرخها را قیمتگذاری میکنند. از این رو، لحن فدرال رزرو و دادههای بعدی میتوانند حتی از افزایش امروز برای جهت بعدی بازار مهمتر باشند.
چه چیزهایی هنوز معلوم نیست؟
افزایش نرخ در ۱۶ سپتامبر قطعی است؛ افزایش بعدی قطعی نیست. اینکه فدرال رزرو در نشست بعدی دوباره نرخ را بالا ببرد، آن را ثابت نگه دارد یا در ماههای بعد مسیر دیگری انتخاب کند، هنوز تصمیمگیری نشده است.
همچنین نمیتوان افزایش اخیر تورم را به یک عامل واحد نسبت داد. انرژی در دادههای اوت سهم مهمی داشته، اما تورم هسته نیز بالاتر از هدف باقی مانده است. سیاستگذاران باید مشخص کنند تا چه اندازه فشارهای قیمت موقتیاند و چه مقدار از آنها میتواند در اقتصاد ماندگار شود.
یک ابهام دیگر، میزان اثرگذاری نرخهای بالاتر بر رشد و اشتغال است. پیشبینی تازه فدرال رزرو رشد ۲.۳ درصدی و بیکاری ۴.۱ درصدی را برای پایان ۲۰۲۶ نشان میدهد، اما این اعداد پیشبینیاند و نه نتیجه تحققیافته.
افزایش نرخ بهره آمریکا چه اثری بر ایران دارد؟
تصمیم فدرال رزرو مستقیماً نرخ بهره یا سیاست پولی ایران را تعیین نمیکند. با این حال، اقتصاد ایران از چند مسیر میتواند بهطور غیرمستقیم تحت تأثیر سیاست پولی آمریکا قرار گیرد؛ از جمله ارزش جهانی دلار، بازده اوراق خزانه، قیمت نفت و طلا و شرایط مالی بینالمللی.
نرخهای بالاتر آمریکا در شرایط دیگر ثابت میتواند جذابیت داراییهای دلاری را افزایش دهد، اما جهت دلار فقط تابع نرخ فدرال رزرو نیست. انتظارات رشد، سیاست مالی آمریکا، ریسکهای ژئوپلیتیک و سیاست سایر بانکهای مرکزی نیز در بازار ارز نقش دارند.
برای ایران، بازار انرژی اهمیت ویژهای دارد. تغییر قیمت نفت میتواند بر درآمدهای بالقوه صادراتی و شرایط تجارت خارجی اثر بگذارد، اما قیمت نفت در وضعیت کنونی تحت تأثیر عوامل عرضه، تقاضا و تحولات ژئوپلیتیک نیز قرار دارد. بنابراین نمیتوان تغییر مشخصی در نفت، طلای داخلی یا نرخ ارز ایران را صرفاً به تصمیم امروز فدرال رزرو نسبت داد.
چرا تصمیم سپتامبر اکنون مهم است؟
اهمیت تصمیم تازه در این است که فدرال رزرو پس از بیش از سه سال برای نخستین بار از ابزار افزایش نرخ استفاده کرده است. این اتفاق در زمانی رخ داده که تورم از اوج سال ۲۰۲۲ بسیار پایینتر آمده، اما دوباره فاصله محسوسی با هدف ۲ درصدی دارد.
همزمان، پیشبینیهای تازه نشان میدهند بیشتر سیاستگذاران هنوز پایان دوره انقباض را قطعی نمیدانند. در نتیجه، بحث بازار از «آیا فدرال رزرو نرخ را افزایش میدهد؟» به «برای افزایش بعدی چه دادههایی لازم است؟» منتقل شده است.
مرحله بعدی را با چه شاخصهایی باید سنجید؟
مسیر بعدی فدرال رزرو را میتوان با چند داده قابل مشاهده دنبال کرد: گزارشهای بعدی CPI و PCE، نرخ بیکاری و رشد اشتغال، تغییر پیشبینیهای اعضای FOMC و تصمیم رسمی نشستهای آینده. حرکت بازده اوراق خزانه و انتظارات بازار نیز نشان خواهد داد سرمایهگذاران چه مسیری را برای نرخها قیمتگذاری میکنند.
در حال حاضر، خبر قطعی این است که محدوده هدف نرخ وجوه فدرال به ۳.۷۵ تا ۴ درصد افزایش یافته و رأی FOMC برای این اقدام یکپارچه بوده است. اینکه پیشبینی ۱۶ سیاستگذار برای دستکم یک افزایش دیگر تا پایان سال به تصمیم واقعی تبدیل شود، هنوز باز است و باید با دادهها و رأی نشستهای بعدی سنجیده شود.
منابع
- خبرگزاری Reuters
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی U.S. Bureau of Labor Statistics — Consumer Price Index, August 2026 — 11 September 2026
- منبع تکمیلی U.S. Bureau of Labor Statistics — Employment Situation, August 2026 — 4 September 2026
- منبع تکمیلی U.S. Bureau of Labor Statistics — Producer Price Indexes, August 2026 — 10 September 2026
- منبع تکمیلی Federal Reserve — September 2026 Calendar and FOMC Meeting Schedule
- منبع تکمیلی الجزيرة نت — گزارش اولیه مورد بررسی — 16 September 2026
- منبع تکمیلی Federal Reserve Bank of St. Louis / Board of Governors — Federal Funds Effective Rate, annual series — accessed 16 September 2026
- منبع تکمیلی Federal Reserve Bank of St. Louis / Board of Governors — Federal Funds Effective Rate, monthly series — accessed 16 September 2026
- منبع تکمیلی U.S. Bureau of Labor Statistics — Annual average CPI-U inflation data, 2020–2025 — updated 24 August 2026
- منبع تکمیلی Al Jazeera — US Fed raises interest rates as inflation weighs on economy — 16 September 2026
اعتبارسنجی
پیوند تأیید همین خبرتحلیلگر پیوند سیاست و بازار با تمرکز بر ریسک ژئوپلیتیک، ارز، نفت و سهام. واکنش اولیه بازار را از اثر پایدار تغییرات سیاسی تفکیک میکند.
مطالب مرتبط
 آمریکا · ۱۱ آبان ۱۴۰۵
هیلی استیونز از رقیب جمهوریخواه حزبش در میشیگان حمایت کرد و دموکراتها او را کنار گذاشتند
 آمریکا · ۱۰ آبان ۱۴۰۵
توافق ۲۲۰ میلیون دلاری جنرالموتورز با ۳۶ ایالت؛ دادهی رانندگی چگونه به نرخ بیمه رسید؟
 آمریکا · ۱۰ آبان ۱۴۰۵