
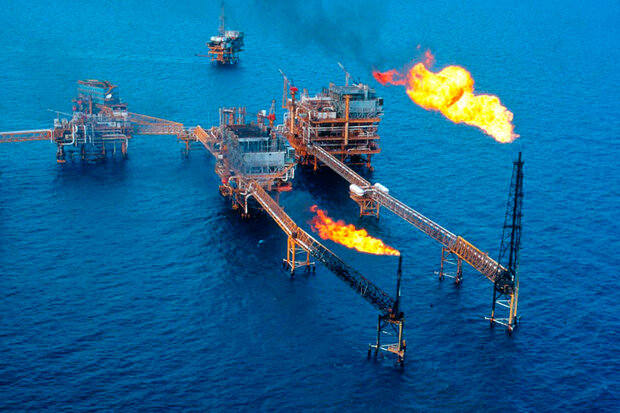
نفت به ۱۰۷.۶۳ دلار رسید؛ شوک هرمز ریسک تورم جهانی را بالا برد
برنت روز پنجشنبه ۱۰ سپتامبر با جهش بیش از ۶ درصدی در ۱۰۷.۶۳ دلار و نفت WTI در ۱۰۲.۴۸ دلار بسته شد؛ همزمان حملات تازه به کشتیرانی و محدودیت جریان نفت از خاورمیانه نگرانی عرضه را تشدید کرده است. نظرسنجی رویترز نیز نشان میدهد تولید ۱۱ عضو اوپک در اوت ۶۴۰ هزار بشکه در روز کاهش یافته و پالایشگاههای مستقل چین برای جایگزینی بخشی از نفت ایران و روسیه به منابع دورتر روی آوردهاند. با این حال، هنوز نمیتوان از شکلگیری قطعی یک «بحران تورمی جهانی» سخن گفت؛ IMF اقتصاد جهانی را مقاوم توصیف میکند، اما هشدار داده شوک انرژی پایان نیافته است.
نفت دریای برنت
قیمت نفت روز پنجشنبه ۱۰ سپتامبر ۲۰۲۶ با تشدید حملات به کشتیرانی و نگرانی از محدودیت عرضه خاورمیانه بیش از ۶ درصد جهش کرد؛ نفت برنت در ۱۰۷.۶۳ دلار و نفت خام وست تگزاس اینترمدیت آمریکا (WTI) در ۱۰۲.۴۸ دلار برای هر بشکه بسته شدند. همزمان، افت تولید اوپک و تلاش پالایشگاههای چین برای یافتن نفت جایگزین نشانههای فشار در بازار فیزیکی را تقویت کرده است.
در این خبر اقتصادی میخوانید
- ۱نفت ۱۰۷ دلاری؛ در بازار انرژی چه اتفاقی افتاد؟
- ۲افت ۶۴۰ هزار بشکهای تولید اوپک چه میگوید؟
- ۳چین برای نفت جایگزین به کجا رفته است؟
- ۴چرا نفت بالای ۱۰۰ دلار دوباره به مسئله تورم تبدیل شده است؟
- ۵چه چیزهایی هنوز نمیدانیم؟
- ۶اثر نفت ۱۰۷ دلاری بر ایران چیست؟
- ۷چرا ۱۰ سپتامبر نقطه مهمی برای بازار است؟
- ۸بعد از این چه چیزی را باید رصد کرد؟
این جهش فقط یک حرکت قیمتی در بازار آتی نفت نیست. دادههای منتشرشده در ۱۰ سپتامبر نشان میدهد فشار ناشی از جنگ و اختلال در مسیرهای عرضه اکنون همزمان در تولید اوپک، تجارت فیزیکی نفت، هزینه تأمین پالایشگاههای آسیایی و انتظارات تورمی بازارهای مالی دیده میشود. با این حال، شواهد موجود هنوز برای نتیجهگیری درباره شکلگیری قطعی یک «بحران تورمی جهانی» کافی نیست.
نفت ۱۰۷ دلاری؛ در بازار انرژی چه اتفاقی افتاد؟
برنت روز پنجشنبه ۶.۳ درصد افزایش یافت و در ۱۰۷.۶۳ دلار برای هر بشکه بسته شد. WTI نیز حدود ۶.۷ درصد رشد کرد و به ۱۰۲.۴۸ دلار رسید. این قیمتها بالاترین سطوح بستهشدن هر دو شاخص از ماه مه محسوب میشوند.
محرک اصلی حرکت تازه، تشدید درگیری مرتبط با ایران و حملات به کشتیرانی بود. یک روز پیش از جهش قیمت، سپاه پاسداران اعلام کرده بود ۱۰ کشتی، شامل دو شناور آمریکایی و هشت نفتکش، را در نزدیکی تنگه هرمز هدف قرار داده است. آمریکا نیز اعلام کرده بود پنج نفتکش ایرانی را منهدم کرده است. ادعاهای طرفهای درگیر درباره اصابت به اهداف یکسان نیست و نباید تمام جزئیات اعلامشده از سوی هر طرف را بهعنوان واقعیت مستقل و قطعی تلقی کرد.
آنچه برای بازار نفت اهمیت بیشتری دارد، محدودشدن جریان معمول صادرات از منطقه است. برآوردهای مطرحشده در کنفرانس APPEC نشان میداد در روزهای اخیر حدود ۹ میلیون بشکه نفت خام و یک میلیون بشکه فرآورده در روز از خاورمیانه صادر شده؛ در حالی که پیش از آغاز جنگ در ۲۸ فوریه، مجموع نفت خام و فرآورده عبوری حدود ۲۰ میلیون بشکه در روز بود.
افت ۶۴۰ هزار بشکهای تولید اوپک چه میگوید؟
نشانه دوم فشار عرضه از تولید اوپک میآید. نظرسنجی رویترز نشان داد تولید نفت خام ۱۱ عضو اوپک در ماه اوت به ۱۹.۷۱ میلیون بشکه در روز رسیده که ۶۴۰ هزار بشکه در روز کمتر از ماه قبل است.
این عدد باید با یک قید مهم خوانده شود: ۱۹.۷۱ میلیون بشکه و افت ۶۴۰ هزار بشکهای، آمار رسمی نهایی اوپک نیست و از نظرسنجی رویترز به دست آمده است. این برآورد بر دادههای جریان نفت LSEG، اطلاعات شرکتهای رهگیری از جمله Kpler و دادههای منابع شرکتهای نفتی، اوپک و مشاوران صنعتی تکیه دارد.
اهمیت این کاهش در آن است که هفت عضو ائتلاف گستردهتر OPEC+ برای افزایش تولید در اوت توافق کرده بودند، اما اختلال ناشی از جنگ و محدودیت صادرات مانع تحقق آن افزایش در عمل شد. بنابراین در مقطع فعلی، افزایش برنامهریزیشده عرضه الزاماً به معنای رسیدن همان حجم نفت به بازار نیست.
چین برای نفت جایگزین به کجا رفته است؟
فشار بازار فیزیکی در رفتار خریداران چینی نیز قابل مشاهده است. پالایشگاههای مستقل چین طی هفتههای اخیر برای جایگزینی بخشی از عرضه کاهشیافته ایران و روسیه به خرید نفت از غرب آفریقا، کانادا و آمریکای جنوبی روی آوردهاند.
برآورد دو معاملهگر نشان میدهد حجم خرید این پالایشگاهها از این منابع در چند هفته اخیر از ۲۰ میلیون بشکه فراتر رفته است. این رقم آمار رسمی واردات چین نیست، اما تغییر مسیر خرید پالایشگاهها را نشان میدهد. همزمان، پریمیوم برخی محمولههای تحویلی به چین طی دو هفته بیش از ۱۰ دلار در هر بشکه افزایش یافته و بازار نقدی را گرانتر کرده است.
این تغییر اهمیت فراتر از چین دارد. وقتی یکی از بزرگترین مراکز واردات و پالایش نفت جهان برای جایگزینکردن بشکههای خاورمیانه و روسیه به غرب آفریقا و قاره آمریکا میرود، رقابت برای محمولههایی که پیشتر به بازارهای دیگر میرسیدند افزایش مییابد. هزینه حمل مسافتهای طولانیتر نیز میتواند به قیمت نهایی خوراک پالایشگاهها اضافه شود.
چرا نفت بالای ۱۰۰ دلار دوباره به مسئله تورم تبدیل شده است؟
اثر نفت گران فقط به سهام شرکتهای انرژی محدود نمیشود. نفت و فرآوردههای آن بخشی از هزینه حملونقل، تولید، کشاورزی و زنجیره تأمین هستند. اگر قیمتهای بالا پایدار بمانند، انتقال بخشی از این هزینه به مصرفکننده میتواند روند کاهش تورم را دشوارتر کند. شرط کلیدی در این جمله «پایداری» است: یک جهش چندروزه نفت بهتنهایی اثبات نمیکند که موج تازهای از تورم جهانی شکل گرفته است.
بازارهای مالی همین ریسک را جدی گرفتهاند. در معاملات پنجشنبه، همزمان با باقیماندن نفت بالای ۱۰۰ دلار و بازده بالای اوراق، شاخص S&P 500 در بخشی از معاملات ۰.۵۶ درصد و Nasdaq Composite حدود ۰.۹۷ درصد افت کردند. فشار انرژی در شرایطی رخ داده که بازده اوراق بلندمدت آمریکا نیز نزدیک سطوح چندساله بالا قرار دارد و سرمایهگذاران منتظر دادههای تورمی ایالات متحده هستند.
صندوق بینالمللی پول نیز تصویر دوگانهای ارائه کرده است. این نهاد همچنان رشد اقتصاد جهانی در سال ۲۰۲۶ را حدود ۳ درصد میبیند و میگوید اقتصاد جهان تاکنون شوک انرژی ناشی از جنگ خاورمیانه را بهتر از انتظار تحمل کرده است. استفاده از ذخایر نفت و گاز، یافتن منابع جایگزین و مدیریت تقاضا بخشی از این مقاومت را توضیح میدهد.
اما IMF همزمان تأکید کرده است که شوک انرژی پایان نیافته؛ قیمت نفت و گاز بالا مانده، ذخایر مصرفشده باید دوباره پر شوند و زمستان نیمکره شمالی میتواند تقاضای انرژی را افزایش دهد. بنابراین مسئله اصلی برای اقتصاد جهانی نه صرفاً رسیدن لحظهای برنت به ۱۰۷ دلار، بلکه مدت ماندگاری اختلال عرضه و قیمتهای بالاست.
چه چیزهایی هنوز نمیدانیم؟
هنوز مشخص نیست موج تازه حملات چه مدت ادامه خواهد یافت و چه میزان از ظرفیت صادراتی خاورمیانه برای چه مدتی از بازار خارج میماند. همچنین نمیتوان از قیمت یک روز نتیجه گرفت که برنت در محدوده بالای ۱۰۰ دلار تثبیت شده است؛ قیمت نفت به تحولات امنیتی، مسیر کشتیرانی، عرضه خارج از اوپک، ذخایر و واکنش تقاضا حساس است.
ادعاهای نظامی نیز نیازمند احتیاط جداگانهاند. ایران و آمریکا درباره حملات دریایی اطلاعاتی منتشر کردهاند، اما اعلام یک طرف درگیر بهتنهایی برای تأیید نتیجه عملیاتی، میزان خسارت یا اصابت به همه اهداف کافی نیست. آنچه با اطمینان بیشتری میتوان گفت این است که تشدید درگیری دریایی، ریسک کشتیرانی و نگرانی بازار درباره عرضه را افزایش داده است.
به همین دلیل، توصیف وضعیت فعلی بهعنوان «بحران تورمی جهانی» از شواهد جلوتر میرود. عبارت دقیقتر این است که شوک هرمز و نفت بالای ۱۰۰ دلار خطر تداوم فشار تورمی را افزایش دادهاند.
اثر نفت ۱۰۷ دلاری بر ایران چیست؟
برای ایران ارتباط این تحول مستقیمتر از بسیاری از اقتصادهاست، زیرا بخشی از اختلال فعلی به جنگ، محدودیت صادرات نفت ایران و وضعیت تنگه هرمز مربوط میشود. کاهش دسترسی پالایشگاههای مستقل چین به نفت ایران نیز آنها را به جستوجوی منابع جایگزین در آفریقا و قاره آمریکا سوق داده است.
با این حال، افزایش قیمت جهانی نفت را نباید بهطور خودکار معادل افزایش درآمد نفتی ایران دانست. حجم صادرات قابل انجام، محدودیتهای حملونقل، تحریمها، دسترسی به خریدار و تخفیف نفت ایران همگی در درآمد واقعی مؤثرند. در شرایطی که محدودیت صادرات میتواند همزمان با افزایش قیمت جهانی رخ دهد، اثر خالص بر درآمد ایران بدون داده معتبر درباره حجم و قیمت واقعی فروش قابل محاسبه نیست.
برای اقتصاد ایران، مسیر غیرمستقیم دیگری نیز وجود دارد: اگر شوک نفتی تورم جهانی و نرخهای بهره را برای مدت بیشتری بالا نگه دارد، شرایط مالی جهانی و هزینه تجارت نیز تحت تأثیر قرار میگیرد. اما اندازه این اثر در ایران در حال حاضر با دادههای موجود قابل اندازهگیری دقیق نیست.
چرا ۱۰ سپتامبر نقطه مهمی برای بازار است؟
اهمیت تحول تازه در کنار هم قرار گرفتن چند نشانه است: نفت به بالاترین سطح از ماه مه رسیده، تولید اوپک در اوت برخلاف برنامه افزایش عرضه کاهش یافته، پالایشگاههای چین برای نفت جایگزین رقابت میکنند و IMF همزمان هشدار میدهد شوک انرژی تمام نشده است.
این مجموعه هنوز ثابت نمیکند اقتصاد جهانی وارد یک بحران تورمی تازه شده، اما نشان میدهد اختلال هرمز دیگر فقط در قیمت قراردادهای نفت منعکس نمیشود و اثر آن در بازار فیزیکی، مسیرهای تجارت و نگرانی سیاستگذاران اقتصادی قابل مشاهده است.
بعد از این چه چیزی را باید رصد کرد؟
مهمترین شاخص در روزهای آینده حجم واقعی عبور نفت و فرآورده از خاورمیانه و تنگه هرمز است. کاهش یا بازیابی این جریان میتواند نشان دهد شوک فعلی تا چه اندازه پایدار است. قیمت محمولههای فیزیکی و هزینه حمل نفت نیز مشخص خواهد کرد فشار عرضه تا چه حد از بازار آتی به تجارت واقعی منتقل شده است.
در سطح اقتصاد کلان، دادههای تورمی آمریکا و واکنش بازار اوراق اهمیت دارد. در افق طولانیتر، گزارشهای بعدی تولید و صادرات اوپک، میزان خرید نفت جایگزین چین و نیاز کشورها به بازسازی ذخایر انرژی پیش از زمستان شاخصهای قابل مشاهدهاند. صندوق بینالمللی پول نیز قرار است ارزیابی بهروز خود از اقتصاد جهانی را در نشستهای سالانه اکتبر منتشر کند.
بنابراین زنجیره «هرمز، عرضه نفت، قیمت انرژی، تورم و نرخ بهره» اکنون یکی از محورهای اصلی ریسک بازار است؛ اما شدت و دوام حلقههای بعدی این زنجیره به ماندگاری اختلال عرضه بستگی دارد و هنوز نتیجه آن قطعی نیست.
منابع
- خبرگزاری Reuters
- منبع رسمی International Monetary Fund (IMF)
اعتبارسنجی
پیوند تأیید همین خبرتحلیلگر اقتصاد کلان ایران با تمرکز بر تورم، رشد اقتصادی، بودجه و اثر سیاست مالی بر خانوار و بنگاه. در تحلیلها از دادههای رسمی و روندهای قابل اندازهگیری استفاده میکند.
مطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵