
صندوق بینالمللی پول: کاهش ذخایر نفت خطر شوک تازه انرژی را افزایش میدهد
صندوق بینالمللی پول هشدار میدهد کاهش ذخایر انرژی توان بازار برای مهار شوکهای تازه را محدود میکند. گزارشی تخصصی از برداشت حدود ۲٫۷ میلیون بشکه در روز از ذخایر جهانی میگوید.
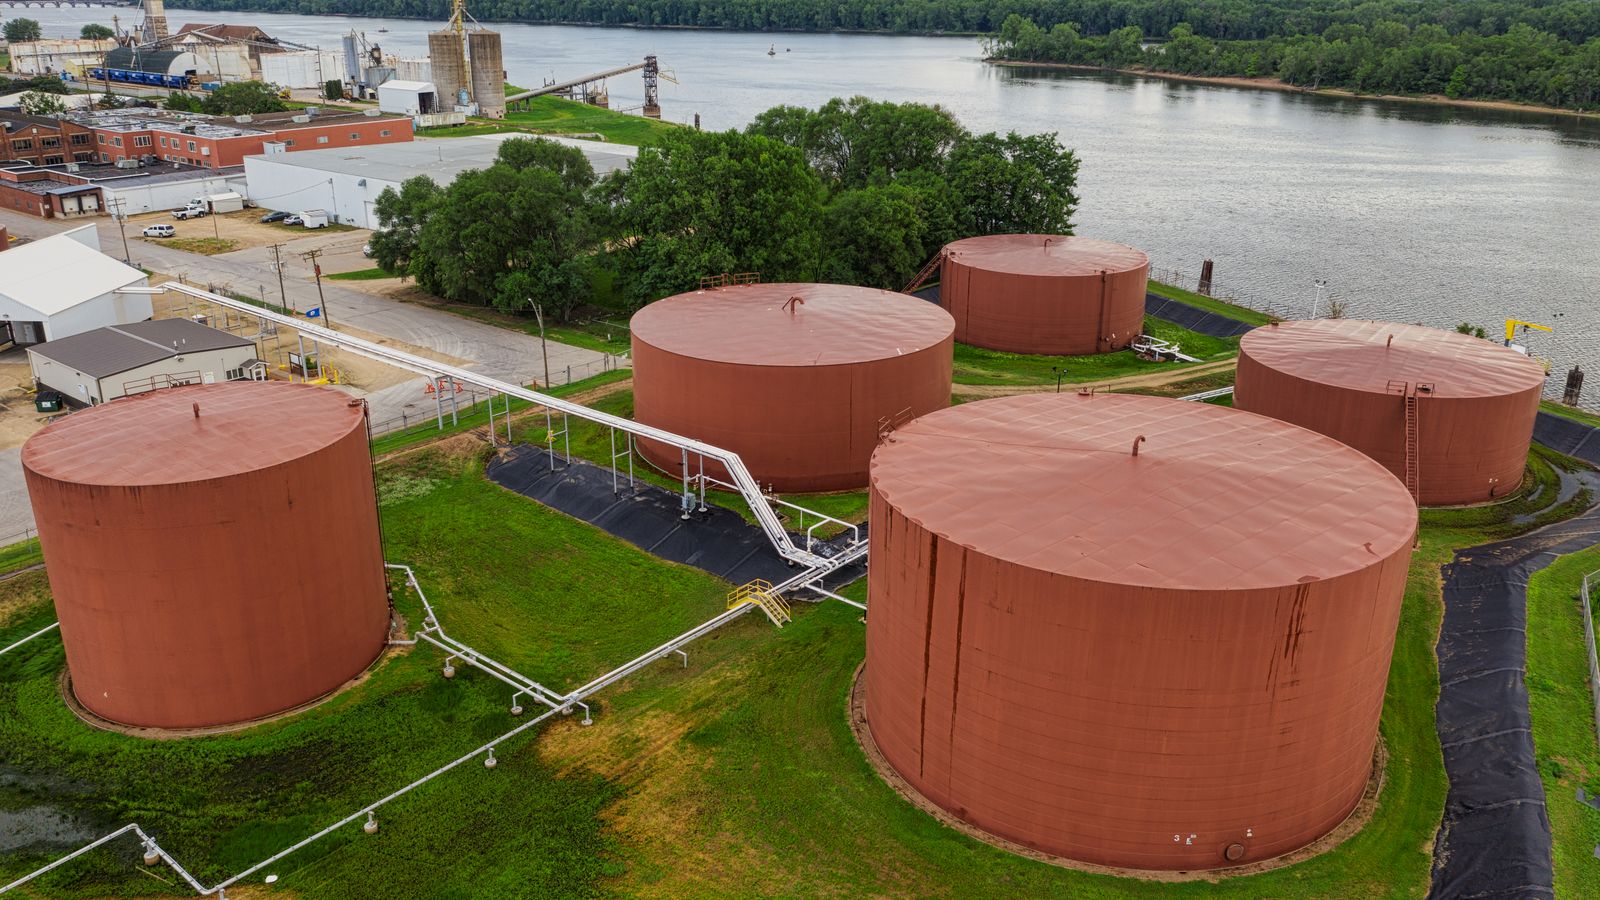
مخازن سوخت در وینونا، مینهسوتا؛ تصویر آرشیوی و نه عکس رویداد اکتبر ۲۰۲۶. عکس: Tom Fisk / Pexels.
پاسخ کوتاه: صندوق بینالمللی پول در گزارش اکتبر ۲۰۲۶ رشد اقتصاد جهان را اندکی بالاتر برده، اما هشدار داده است که بازار نفت برای عبور از اختلال عرضه به ذخایر تکیه کرده و همین ذخایر با آهنگی حدود ۲٫۷ میلیون بشکه در روز کاهش مییابند. در نتیجه اگر شوک تازهای رخ دهد، توان بازار برای جذب آن کمتر از ماههای نخست بحران خواهد بود. این هشدار به معنای کمبود قطعی یا جهش قریبالوقوع قیمت نیست؛ معنای آن کوچکتر شدن حاشیه امنیت است.
در این خبر اقتصادی میخوانید
- ۱هشدار صندوق دقیقاً چه میگوید؟ جداکردن واقعیت، ادعا و تحلیل
- ۲جدول دادهها: هر عدد چه چیزی را میسنجد؟
- ۳خط زمانی رویدادها
- ۴جریان یا موجودی؛ چرا تفاوتشان سرنوشتساز است؟
- ۵کمبود واقعی نفت با ترس بازار چه فرقی دارد؟
- ۶بازیگران و منافع متعارض
- ۷این هشدار برای اقتصاد ایران چه معنایی دارد؟
- ۸ضدتحلیل: چرا ممکن است هشدار بیش از حد بدبینانه باشد؟
جزئیات این ارزیابی را ICIS روز چهارشنبه ۱۴ اکتبر ۲۰۲۶ به نقل از گزارش صندوق منتشر کرد. رقم ۲٫۷ میلیون بشکه در روز نرخ برداشت از موجودی است، نه کل ذخایر باقیمانده و نه تولید یک کشور. تعریف دقیق «ذخایر جهانی» و دوره سنجش آن هنوز در جزئیات فنی روشن نشده است؛ بنابراین نباید آن را با ذخایر راهبردی دولتها یا ذخیره تجاری شرکتها یکسان دانست.
هشدار صندوق دقیقاً چه میگوید؟ جداکردن واقعیت، ادعا و تحلیل
برای پرهیز از برداشت اغراقآمیز، گزارههای این خبر را در سه دسته تفکیک میکنیم:
- FACT (واقعیت گزارششده): گزارش چشمانداز اقتصاد جهانی صندوق، رشد جهان را ۳٫۱ درصد در ۲۰۲۶ و ۳٫۴ درصد در ۲۰۲۷ برآورد کرده است. رقم ۲۰۲۶ کمی بالاتر از پیشبینی ژوئیه است.
- CLAIM (ارزیابی صندوق به نقل ICIS): تغییر مسیر حمل نفت، افزایش تولید خارج از خلیج فارس، برداشت از ذخایر و کاهش تقاضا بخشی از فشار اختلال عرضه را خنثی کردهاند، اما برداشت از موجودی، ظرفیت مقابله با اختلالهای بعدی را کم میکند.
- ANALYSIS (تحلیل رونما): بهبود رشد تا حدی محصول ابزارهای موقتی است؛ اگر این ابزارها فرسوده شوند و اختلال تداوم یابد، همان ثبات نسبی میتواند شکنندهتر از ظاهرش باشد.
جدول دادهها: هر عدد چه چیزی را میسنجد؟
این ارقام قابل جمع نیستند. ۲ میلیون بشکه تولید و ۴ میلیون بشکه برداشت از انبار، دو سازوکار متفاوت با دورههای آماری احتمالاً متفاوتاند؛ جمع آنها عدد «عرضه جبرانی کل» نمیسازد.
خط زمانی رویدادها
- ژوئیه ۲۰۲۶: صندوق پیشبینی پیشین خود از رشد جهان را منتشر کرد؛ رقمی کمی پایینتر از برآورد اکتبر.
- ماههای نخست بحران عرضه: تغییر مسیر حمل، افزایش تولید خارج از خلیج فارس، برداشت از انبارها و کاهش تقاضا فشار را تعدیل کردند.
- سهشنبه ۱۳ اکتبر ۲۰۲۶: انتشار گزارش چشمانداز اقتصاد جهانی با رشد ۳٫۱ درصدی برای ۲۰۲۶ و ۳٫۴ درصدی برای ۲۰۲۷.
- چهارشنبه ۱۴ اکتبر ۲۰۲۶: ICIS جزئیات هشدار درباره برداشت از ذخایر و آسیبپذیری در برابر شوک تازه را منتشر کرد.
جریان یا موجودی؛ چرا تفاوتشان سرنوشتساز است؟
موجودی مانند آب داخل یک مخزن است و جریان مانند شیری که از آن آب برمیدارد. رقم ۲٫۷ میلیون بشکه در روز سرعت باز بودن شیر را نشان میدهد، نه حجم آب باقیمانده. بدون دانستن حجم اولیه مخزن نمیتوان گفت ذخایر «چند ماه دیگر تمام میشود»؛ هر محاسبهای از این نوع در غیاب داده رسمی، گمانه است.
افزایش عرضه از انبار با افزایش ظرفیت پایدار تولید تفاوت بنیادی دارد. تولید افزوده خارج از خلیج فارس تا زمانی که چاهها و زیرساخت فعال باشند ادامه مییابد، اما برداشت از انبار ذاتاً محدود است و دیر یا زود باید با بازسازی موجودی جبران شود؛ بازسازیای که خود تقاضای اضافه ایجاد میکند و میتواند قیمتها را برای مدتی بالا نگه دارد.
کمبود واقعی نفت با ترس بازار چه فرقی دارد؟
صندوق میان دو محرک قیمت تمایز میگذارد: کاهش فیزیکی نفت در دسترس خریداران و افزایش «صرف ریسک» به دلیل نگرانی از آینده. در حالت نخست، پالایشگاه یا ناوگان حملونقل واقعاً با کمبود محموله روبهرو میشود و اثر آن بر هزینه تولید، قیمت مصرفکننده و رشد ماندگارتر است. در حالت دوم، قیمت به دلیل ریسک آینده بالا میرود حتی اگر نفت بیشتری از مدار خارج نشده باشد؛ چنین جهشی معمولاً با کاهش تنش سریعتر برمیگردد.
بازار نفت فقط به قیمت روزانه واکنش نمیدهد؛ موجودی انبار، ظرفیت مازاد تولید، هزینه حمل و بیمه، زمان تحویل و قابلیت جایگزینی نوع نفت خام نیز تعیینکنندهاند. وقتی ذخایر کمتر میشود، همان اختلال فیزیکی میتواند نوسان بزرگتری بسازد. با این حال، از دادههای فعلی هیچ «نقطه قطعی بحران» یا قیمت ناگزیری به دست نمیآید.
بازیگران و منافع متعارض
- صندوق بینالمللی پول (منسوب به گزارش اکتبر): بر ثبات کلان و ریسکهای نزولی رشد تأکید دارد؛ نهادی که مأموریتش هشداردهی است، طبیعتاً بر ریسکها وزن بیشتری میگذارد.
- تولیدکنندگان خارج از خلیج فارس: از افزایش سهم بازار سود میبرند و انگیزه دارند عرضه افزوده را حفظ کنند، اما فقط تا جایی که قیمت سودآوری را تضمین کند.
- دولتهای واردکننده: میان آزادسازی ذخایر اضطراری برای مهار قیمت و حفظ آن برای روز مبادا، تعارض منافع دارند.
- معاملهگران و شرکتهای حمل و بیمه: نوسان بیشتر برای برخی فرصت درآمدی است؛ بنابراین روایت «کمبود» همیشه بیطرف منتشر نمیشود.
- ایران: در منابع این گزارش، موضع رسمی ایران درباره هشدار صندوق نقل نشده است و رونما موضعی را به مقامات ایرانی نسبت نمیدهد.
این هشدار برای اقتصاد ایران چه معنایی دارد؟
ایران از طریق قیمت جهانی نفت، امکان صادرات، واردات کالا و هزینه لجستیک با این تحولات پیوند دارد؛ اما اندازه اثر به دادههای واقعی تجارت و مسیر پرداخت وابسته است، نه فقط به عدد قیمت برنت.
صادرات نفت و بودجه
افزایش قیمت جهانی تنها زمانی به درآمد بیشتر تبدیل میشود که حجم صادرات، مسیر حمل و دریافت وجه برقرار باشد. اگر تخفیف فروش یا هزینه حمل و بیمه همزمان بالا رود، بخشی از مزیت قیمت از دست میرود و پیشبینی درآمد نفتی بودجه همچنان نامطمئن میماند.
ارز، تورم و بانکها
در بازار ارز، انتظارات اغلب سریعتر از جریان واقعی دلار نفتی حرکت میکند؛ خبر افزایش قیمت نفت بهتنهایی دلیل کافی برای تقویت ریال نیست. از سوی دیگر، گرانشدن حمل، بیمه و کالاهای وارداتی میتواند فشار تورمی وارداتی بسازد. برای بانکها، وابستگی بودجه به درآمد نامطمئن نفتی ممکن است فشار تأمین مالی دولت را افزایش دهد.
پالایش و واردکنندگان سوخت
برای اقتصادهای واردکننده، هزینه پالایش و واردات سوخت ممکن است سریعتر افزایش یابد و به حملونقل و تولید منتقل شود. در ایران نیز هر میزان کسری فرآورده که با واردات جبران شود، در معرض همین گرانی است.
رونما پیشتر پیشبینی رشد ۳٫۱ درصدی اقتصاد جهان را پوشش داده و در گزارشی دیگر وابستگی چشمانداز انرژی به مسیر بازگشایی هرمز را بررسی کرده بود. نکته تازه این خبر، فرسایش تدریجی ظرفیت ذخیره برای خنثیکردن شوکهای بعدی است.
ضدتحلیل: چرا ممکن است هشدار بیش از حد بدبینانه باشد؟
قویترین استدلال مخالف این است که بازار تاکنون نشان داده انعطاف بیشتری از انتظار دارد: تولید خارج از خلیج فارس بالا رفته، مسیرهای حمل تغییر کرده و تقاضا نیز تعدیل شده است. اگر تولید افزوده پایدار بماند و تقاضا ضعیفتر شود، آهنگ برداشت از ذخایر میتواند کند شود یا متوقف گردد. همچنین رقم ۲٫۷ میلیون بشکه بدون تعریف دقیق ممکن است ترکیبی از ذخایر تجاری و راهبردی باشد که رفتار متفاوتی دارند. پاسخ صندوق به این استدلال، دستکم در خلاصه منتشرشده، این است که حتی با این انعطاف، ابزار ذخیره مصرفشدنی است و حاشیه امنیت کوچکتر شده است.
سه سناریوی مشروط
۱. سناریوی آرامشدن
محرک: عادیشدن مسیرهای حمل و پایداری تولید خارج از خلیج فارس. نشانه: توقف برداشت از انبارها و کاهش اختلاف قیمت محمولههای نزدیک و دور. شاخص ابطال: ادامه کاهش هفتگی ذخایر تجاری.
۲. سناریوی فرسایش تدریجی
محرک: تداوم اختلال بدون شوک تازه. نشانه: برداشت مستمر از موجودی و صرف ریسک بالاتر بهصورت پایدار. شاخص ابطال: بازسازی محسوس ذخایر یا افت معنادار تقاضا.
۳. سناریوی شوک تازه
محرک: اختلال فیزیکی جدید در مسیرهای حساس در شرایطی که ذخایر کمتر شده است. نشانه: جهش هزینه بیمه و حمل و کمبود محموله برای پالایشگاهها. شاخص ابطال: جذب شوک با ظرفیت مازاد بدون جهش پایدار قیمت.
کدام شاخصها را باید پیگیری کرد؟
- گزارشهای هفتگی ذخایر تجاری نفت خام و فرآورده
- آمار آزادسازی ذخایر اضطراری دولتها
- تولید واقعی خارج از خلیج فارس در برابر اعلامها
- حجم عبور محموله از مسیرهای حساس دریایی
- اختلاف قیمت محمولههای نزدیک و دورتر؛ شکاف بزرگتر به نفع محموله نزدیک معمولاً نشانه تنگی بازار فیزیکی است
تکرار ارقام صندوق بدون توجه به افق زمانی و تفاوت ذخایر تجاری و راهبردی میتواند به برداشت نادرست «اتمام ذخایر» بینجامد.
پرسشهای پرتکرار
آیا جهان با کمبود نفت روبهرو است؟
نه بهطور قطعی. هشدار صندوق درباره کاهش ظرفیت جذب شوک است، نه وقوع کمبود فیزیکی فراگیر.
رقم ۲٫۷ میلیون بشکه در روز یعنی چه؟
آهنگ برداشت از ذخایر جهانی است؛ یک جریان روزانه، نه کل موجودی باقیمانده.
چرا نباید ۲ و ۴ میلیون بشکه را جمع کرد؟
یکی تولید افزوده و دیگری برداشت از انبار در مقطعی خاص است؛ سازوکار و دوره آماری آنها متفاوت است.
چرا رشد جهان بالاتر رفته اما هشدار داده شده؟
بخشی از بهبود به ابزارهای موقتی مانند برداشت از ذخایر متکی بوده که مصرفشدنیاند.
پیشبینی رشد ۲۰۲۷ چقدر است؟
صندوق رشد جهان را برای ۲۰۲۷ حدود ۳٫۴ درصد برآورد کرده است.
صرف ریسک چیست؟
بخشی از قیمت که از نگرانی درباره آینده ناشی میشود، حتی بدون کاهش واقعی عرضه.
آیا گرانی نفت درآمد ایران را بالا میبرد؟
فقط در صورتی که حجم صادرات، مسیر حمل و دریافت وجه برقرار باشد.
اثر بر نرخ ارز در ایران چیست؟
اثر مستقیم و قطعی نیست؛ انتظارات، دسترسی واقعی به ارز و تورم وارداتی تعیینکنندهاند.
ذخایر راهبردی با تجاری چه فرقی دارند؟
ذخایر راهبردی در اختیار دولتها و برای اضطرار است؛ ذخایر تجاری را شرکتها برای عملیات عادی نگه میدارند.
مهمترین شاخص برای پیگیری کدام است؟
روند هفتگی ذخایر تجاری همراه با اختلاف قیمت محمولههای نزدیک و دور.
جمعبندی: ضربهگیر هنوز هست، اما نازکتر شده
بازار نفت از شوک نخست عبور کرده، اما با هزینه کاهش ذخایر. گام بعدی، پیگیری روند ذخایر و مسیرهای حمل است.
منابع
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵