
وزیر اقتصاد ژاپن: دوران سیاست پولی فوقانبساطی گذشته است
وزیر اقتصاد ژاپن میگوید اقتصاد این کشور دیگر در وضعیت تورم منفی نیست و نیازی به سیاست پولی بیشازحد انبساطی ندارد؛ اظهارنظری مهم پیش از نشست بعدی بانک مرکزی.
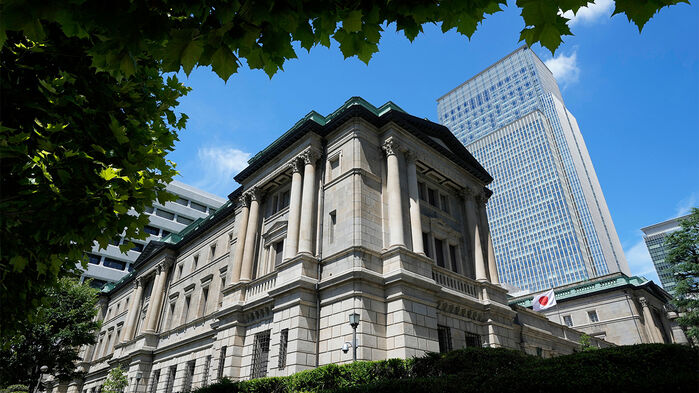
ساختمان بانک مرکزی ژاپن در توکیو؛ تصویر آرشیوی
مینورو کیوچی، وزیر اقتصاد ژاپن، گفته است اقتصاد این کشور دیگر در وضعیت تورم منفی قرار ندارد و بنابراین نیازی به ادامه سیاست پولی «بیشازحد انبساطی» برای بالا بردن تورم نیست. این اظهارنظر در آستانه نشست بعدی بانک مرکزی ژاپن اهمیت ویژهای دارد، زیرا بازارها در حال سنجش سرعت مرحله بعدی افزایش نرخ بهره هستند.
در این خبر بینالمللی میخوانید
کیوچی تأکید کرد تصمیم درباره نرخ بهره در اختیار بانک مرکزی است و مستقیماً درباره حمایت یا مخالفت دولت با افزایش بیشتر نرخها موضع نگرفت. با این حال، جمله او درباره پایان دورهای که ژاپن به سیاستهای بازتورمی شدید نیاز داشت، فاصله گرفتن دولت از منطق سیاستی دوران آبنومیکس را نشان میدهد.
چه چیزی نسبت به گذشته تغییر کرده است؟
ژاپن سالها با تورم بسیار پایین و حتی کاهش قیمتها دستوپنجه نرم میکرد. به همین دلیل بانک مرکزی نرخهای فوقالعاده پایین، خرید گسترده اوراق و سیاستهای غیرمتعارف را برای تحریک تقاضا به کار گرفت. اکنون بانک مرکزی نرخ سیاستی را به ۱.۲۵ درصد رسانده و خود نیز وارد مرحلهای شده که کنترل ریسکهای تورمی برایش اهمیت بیشتری دارد.
خلاصه دیدگاههای نشست سپتامبر بانک مرکزی نشان میدهد برخی سیاستگذاران حتی از ضرورت نزدیکتر شدن نرخها به سطح هدف سخن گفتهاند. در مقابل، نماینده دولت خواستار احتیاط شده است. این اختلاف بهمعنای تقابل کامل نیست، اما نشان میدهد سرعت عادیسازی هنوز محل بحث است.
چرا بازار ین حساس است؟
نرخ بهره ژاپن برای سالها یکی از پایینترین نرخها در اقتصادهای توسعهیافته بود و همین موضوع به معاملات موسوم به carry trade کمک میکرد؛ سرمایهگذاران با ین ارزان تأمین مالی میکردند و داراییهای پربازدهتر میخریدند. هر افزایش نرخ میتواند این جریان را تغییر دهد و بر ین، اوراق و بازارهای جهانی اثر بگذارد.
Runama پیشتر در گزارش افزایش نرخ بهره ژاپن به بالاترین سطح ۳۱ ساله به این تغییر رژیم سیاستی پرداخته بود. اظهارنظر تازه وزیر اقتصاد نشانه دیگری است که دولت نیز دیگر سیاست فوقانبساطی را وضعیت عادی تلقی نمیکند.
ریسک اصلی: انرژی و خاورمیانه
بانک مرکزی ژاپن در ارزیابی خود تصریح کرده است که وضعیت خاورمیانه بخشی از اقتصاد را تحت فشار گذاشته و واردات گران انرژی میتواند هم رشد را کاهش دهد و هم تورم را بالا نگه دارد. این ترکیب، سیاستگذاری را دشوار میکند: افزایش نرخ برای مهار تورم میتواند رشد را بیشتر تضعیف کند.
مرحله بعدی
نشست بعدی بانک مرکزی ژاپن در ۲۹ و ۳۰ اکتبر برگزار میشود. بازارها به دادههای دستمزد، قیمتها، گزارش Tankan و مسیر ین نگاه خواهند کرد. اگر فشار تورمی و ضعف ین ادامه یابد، بحث افزایش نرخ دوباره پررنگ خواهد شد؛ اگر رشد داخلی ضعیفتر شود، بانک مرکزی احتمالاً با احتیاط بیشتری حرکت میکند.
منابع
- خبرگزاری Reuters
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی Reuters — اظهارات وزیر اقتصاد ژاپن درباره سیاست پولی — ۲ اکتبر ۲۰۲۶
- منبع تکمیلی Bank of Japan — خلاصه دیدگاههای نشست سیاست پولی سپتامبر ۲۰۲۶ — ۱ اکتبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 ژاپن · ۱۱ آبان ۱۴۰۵
تویوتا خط تولید رباتاکسی وایمو را میگیرد: چرا قرارداد bZ4X از یک تأمینکنندهی ساده فراتر میرود؟
 تحلیل · ۸ آبان ۱۴۰۵
ویمو و تویوتا قرارداد ساخت bZ4X خودران بستند؛ آزمون در ژاپن از سال آینده
 ژاپن · ۶ آبان ۱۴۰۵