
پونتس؛ پل تازه بانک مرکزی اروپا برای تسویه داراییها
پونتس تسویه داراییهای توکنیزه را به پول بانک مرکزی اروپا متصل کرده است؛ اما بدون هماهنگی قوانین و نقدشوندگی واقعی، هنوز نمیتوان آن را بازار سرمایه یکپارچه اروپا دانست.
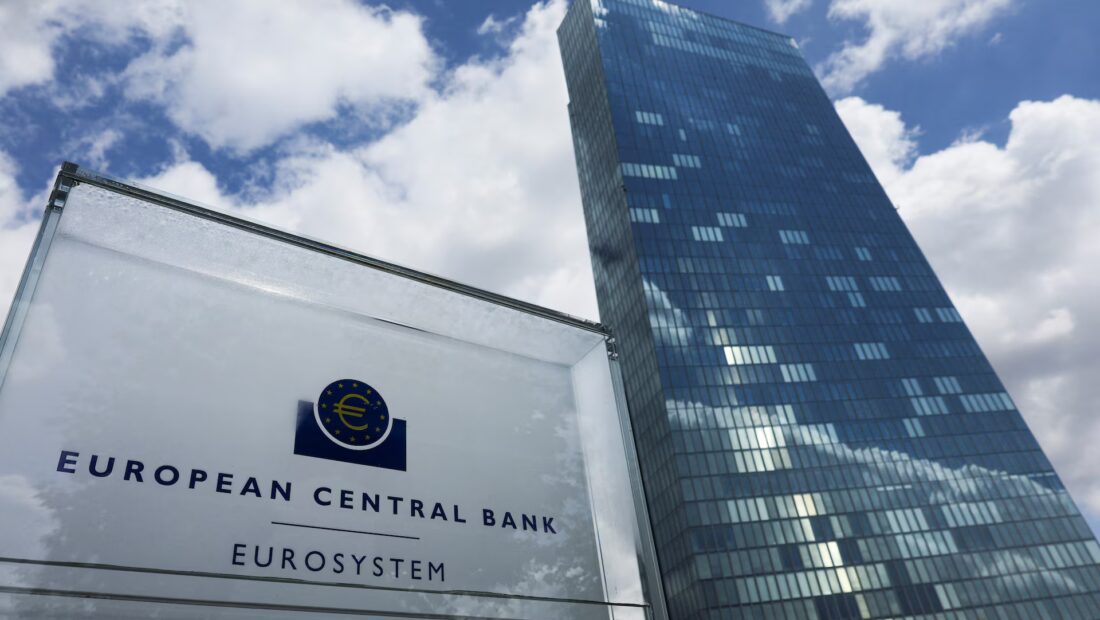
مقر بانک مرکزی اروپا در فرانکفورت؛ تصویر آرشیوی مرتبط با راهاندازی پونتس، نه تصویر رویداد ۲۱ سپتامبر ۲۰۲۶.
بانک مرکزی اروپا در ۲۱ سپتامبر ۲۰۲۶ «پونتس» را راهاندازی کرد؛ زیرساختی که پلتفرمهای دفترکل توزیعشده را به خدمات تسویه TARGET وصل میکند تا بخش نقدی معاملات داراییهای توکنیزه با پول بانک مرکزی انجام شود. این تحول واقعی است، اما معنایش نه خلق یک رمزارز عمومی است و نه یکپارچهشدن فوری بازار سرمایه اروپا.
در این خبر بینالمللی میخوانید
- ۱پونتس دقیقاً چه چیزی را تغییر میدهد؟
- ۲آنچه رخ داده، آنچه ادعا شده و برداشت رونما
- ۳چرا «پول بانک مرکزی» در پشت صحنه مهم است؟
- ۴استقلال راهبردی؛ ادعایی درست اما محدود
- ۵ضدتحلیل: شاید محدودبودن، مزیت پونتس باشد
- ۶نقطه کور: هزینه مهاجرت و ریسک دو دنیای موازی
- ۷نقد خصمانه: آیا این فقط بلاکچینسازیِ کاری است که T2 انجام میدهد؟
- ۸سه سناریوی مشروط
تز رونما: پونتس یک گلوگاه فنی مهم را باز میکند—تسویه امن دارایی توکنیزه با یوروی بانک مرکزی—اما هنوز گلوگاههای بزرگتر، یعنی تفاوت قوانین ملی، محدودیت دسترسی، ساعات کار، استانداردها و تقاضای واقعی بازار را حل نکرده است. بنابراین این طرح شرط لازم برای بازار مالی توکنیزه اروپاست، نه شرط کافی برای استقلال راهبردی یا اتحادیه کامل بازار سرمایه.
- پونتس معاملات عمدهفروشی را هدف میگیرد؛ با یوروی دیجیتال مصرفکنندگان متفاوت است.
- اتصال به T2 ریسک تسویه با استیبلکوین یا پول خصوصی را در معاملات تحت پوشش کاهش میدهد.
- در شروع، دسترسی به نهادهای واجد شرایط و تحت نظارت محدود است و سامانه فقط در ساعات مشخص روزهای کاری فعالیت میکند.
- آزمون موفقیت، تعداد اعلامیهها نیست؛ حجم پایدار معامله، کاهش هزینه، تنوع مشارکتکنندگان و عبور از مرزهای ملی است.
فهرست تحلیل
پونتس دقیقاً چه چیزی را تغییر میدهد؟
در معامله سنتی اوراق، انتقال مالکیت دارایی و انتقال پول در سامانهها و مراحل متفاوتی انجام میشود. توکنیزهکردن میکوشد مالکیت اوراق، صندوق یا دارایی مالی را بهصورت توکن روی یک دفترکل دیجیتال ثبت و جابهجا کند. مشکل اینجاست که حتی اگر «پای دارایی» روی دفترکل باشد، «پای پول» نیز باید بهشکلی امن و نهایی تسویه شود.
پونتس برای همین نقطه ساخته شده است. طراحی رسمی آن دو مسیر دارد: معامله میتواند با توکن نقدی روی زیرساخت دفترکل یوروسیستم تسویه شود یا بخش نقدی آن در T2، سامانه تسویه ناخالص آنی یوروسیستم، نهایی شود. سازوکار Hash-Link نیز تحویل دارایی و پرداخت را همزمان میکند تا یا هر دو انجام شوند یا هیچکدام؛ همان اصل «تحویل در برابر پرداخت» که ریسک تحویل دارایی بدون دریافت پول را کاهش میدهد.
این یک تفاوت ماهوی با پرداخت از طریق استیبلکوین است. پول بانک مرکزی بدهی یک شرکت خصوصی نیست و ریسک اعتباری ناشر خصوصی را ندارد. در محدوده معاملاتی که واقعاً از پونتس استفاده میکنند، ادعای بانک مرکزی اروپا درباره حفظ «لنگر پول عمومی» پشتوانه فنی روشن دارد.
آنچه رخ داده، آنچه ادعا شده و برداشت رونما
واقعیت: راهاندازی اولیه انجام شده، گروه نخست کاربران از جمله دویچهبانک، سانتاندر و کلیرستریم فرایند ورود را تکمیل کردهاند و پونتس به پلتفرمهای واجد شرایط امکان اتصال به TARGET را میدهد. فعالیت آغازین سامانه نیز از ساعت ۸ تا ۱۶ به وقت اروپای مرکزی در روزهای کاری تعریف شده است.
ادعای بازیگر: یوروسیستم میگوید پونتس نوآوری، کارایی، استقلال راهبردی اروپا و حرکت به سوی اتحادیه دیجیتال بازار سرمایه را تقویت میکند. بانک مرکزی همچنین میگوید اتوماسیون میتواند مراحل چرخه عمر دارایی را به هم پیوند دهد و مداخله دستی را کم کند.
تفسیر رونما: این ادعاها در سطح «ظرفیت» معتبرند، نه در سطح «نتیجه تحققیافته». راهاندازی یک ریل تسویه نشان میدهد زیرساخت وجود دارد؛ ثابت نمیکند ناشران، سرمایهگذاران و واسطهها با حجم کافی به آن مهاجرت کردهاند یا هزینه کل معامله واقعاً کاهش یافته است.
| ادعا | شاهد قابل اتکا | محدودیت یا شاهد مخالف | حکم رونما |
|---|---|---|---|
| پونتس معاملات توکنیزه را با پول بانک مرکزی تسویه میکند. | اتصال رسمی پلتفرمهای DLT به TARGET، مدل دوگانه تسویه و نهاییشدن بخش نقدی در T2 | فقط برای داراییها، اپراتورها و مشارکتکنندگان واجد شرایط | درست |
| پونتس نیاز به استیبلکوین را از بازار مالی اروپا حذف میکند. | در معاملات تحت پوشش، یوروی بانک مرکزی میتواند جای پول خصوصی را در بخش نقدی بگیرد. | پونتس همه بازارها، پلتفرمها و کاربردهای رمزارزی را پوشش نمیدهد. | اغراقآمیز |
| بازار سرمایه اروپا با پونتس یکپارچه میشود. | یک ریل مشترک میتواند اتصال پلتفرمها و تسویه برونمرزی را آسانتر کند. | پارلمان اروپا تفاوت حقوق اوراق بهادار و شرکتها و سیلوهای ملی را مانع مستقل میداند. | ناقص |
| توکنیزهکردن هزینه و زمان معامله را حتماً کاهش میدهد. | اتوماسیون و تحویل در برابر پرداخت امکان حذف برخی تطبیقها و فرایندهای دستی را دارد. | هزینه اتصال، انطباق، امنیت سایبری و کار همزمان با سامانههای قدیمی هنوز معلوم نیست. | هنوز نامعلوم |
| پونتس همان یوروی دیجیتال برای مردم است. | هر دو به نقش پول بانک مرکزی در اقتصاد دیجیتال مربوطاند. | پونتس عمدهفروشی و ویژه نهادهای مالی است؛ پروژه یوروی دیجیتال خردهفروشی مسیر جداگانه دارد. | نادرست |
| راهاندازی پونتس بهخودیخود ریسک مالی را کم میکند. | پول بانک مرکزی ریسک اعتباری ناشر خصوصی را در تسویه کاهش میدهد. | ریسک عملیاتی، تمرکز، اتصال متقابل، نقدشوندگی و امنیت سایبری میتواند شکل تازهای پیدا کند. | ناقص |
چرا «پول بانک مرکزی» در پشت صحنه مهم است؟
بحث پونتس بیش از آنکه درباره بلاکچین باشد، درباره سلسلهمراتب پول است. بانکها و زیرساختهای بازار معمولاً میخواهند معاملات بزرگ را با داراییای تسویه کنند که کمترین ریسک اعتباری را دارد. اگر بازارهای توکنیزه فقط روی پول خصوصی یا استیبلکوین بنا شوند، نقش نهایی پول بانک مرکزی ضعیف و شبکه مالی به کیفیت ترازنامه و حاکمیت صادرکنندگان خصوصی وابسته میشود.
پونتس به یوروسیستم امکان میدهد نوآوری خصوصی را بدون واگذاری کامل لایه تسویه دنبال کند. این نقطه قوت واقعی است: بازار میتواند پلتفرمهای متفاوت داشته باشد، اما پول نهایی همچنان در چارچوب بانک مرکزی باقی بماند. همزمان، این طراحی نشان میدهد بانک مرکزی اروپا بلاکچین عمومی و بیمجوز را پذیرفته نیست؛ دسترسی اولیه به بانکها، بورسها، سپردهگذاریهای مرکزی، اتاقهای پایاپای و اپراتورهای دارای مجوز محدود شده است.
استقلال راهبردی؛ ادعایی درست اما محدود
بانک مرکزی اروپا «استقلال راهبردی» را یکی از اهداف پونتس معرفی میکند. در سادهترین معنا، اگر داراییهای یورویی توکنیزه برای تسویه به استیبلکوین دلاری یا زیرساخت یک شرکت غیراروپایی وابسته نباشند، اروپا بخشی از کنترل خود بر ریل مالی را حفظ میکند. این گزاره منطقی است.
اما استقلال راهبردی را نباید با خودکفایی یا برتری بازار اشتباه گرفت. قدرت یک زیرساخت مالی فقط از فناوری آن نمیآید؛ به عمق نقدشوندگی، تعداد ناشران، شبکه سرمایهگذاران، قوانین هماهنگ، دسترسی برونمرزی و جذابیت خود ارز بستگی دارد. پونتس میتواند مسیر را فراهم کند، اما نمیتواند سرمایه و نقدشوندگی را فرمان دهد.
سرمایهگذاری بانک مرکزی اروپا در بخش کوچکی از پرتفوی ۲۳ میلیارد یورویی خود روی اوراق توکنیزه با رتبه اعتباری بالا، سیگنال تقاضاست؛ بااینحال اندازه دقیق این تخصیص اعلام نشده و «بخش بسیار کوچک» برای اثبات شکلگیری بازار عمیق کافی نیست. این اقدام بیشتر نقش بازارساز نمادین و آزمون عملیاتی دارد تا تغییر بزرگ در ترکیب داراییهای بانک مرکزی.
ضدتحلیل: شاید محدودبودن، مزیت پونتس باشد
قویترین اعتراض به تز رونما این است که انتظار فعالیت شبانهروزی، دسترسی گسترده و حل همزمان قوانین ملی از یک زیرساخت تازه، معیار ناعادلانهای است. بازار عمدهفروشی مالی بر پایه اعتماد، قطعیت حقوقی و کنترل ریسک کار میکند. محدودکردن ساعات و مشارکتکنندگان در مرحله نخست میتواند راهی سنجیده برای جلوگیری از شکست عملیاتی باشد.
از این دیدگاه، پونتس لازم نیست از روز اول کل بازار اروپا را یکپارچه کند. کافی است ثابت کند معامله واقعی میتواند میان یک پلتفرم توکنیزه و T2 بهصورت نهایی، هماهنگ و قابل اتکا تسویه شود. اگر این هسته کار کند، ساعت فعالیت، داراییها و تعداد اپراتورها بعداً قابل گسترشاند.
این ضدتحلیل معتبر است و نتیجه را تعدیل میکند: محدودیت آغازین الزاماً ضعف طراحی نیست. اما اگر محدودیتها پایدار بمانند و استفاده از سامانه فراتر از چند بانک و معامله آزمایشی نرود، دیگر نمیتوان آنها را صرفاً «مرحله آغاز» نامید.
نقطه کور: هزینه مهاجرت و ریسک دو دنیای موازی
داده عمومی هنوز نشان نمیدهد بانکها برای اتصال به پونتس، بازطراحی انطباق، نگهداری امنیت سایبری و تطبیق با سامانههای قدیمی چه هزینهای میپردازند. ممکن است توکنیزهکردن برخی مراحل را حذف کند، اما برای سالها یک لایه جدید روی زیرساخت قدیمی بسازد. در این حالت، صنعت بهجای کاهش هزینه با «دو جهان موازی» روبهرو میشود.
نقطه کور دوم، نقدشوندگی است. یک دارایی توکنیزه فقط زمانی مفید است که خریدار، فروشنده، وثیقهپذیر و بازار ثانویه داشته باشد. فناوری تسویه نمیتواند نبود تقاضا را جبران کند. نقطه کور سوم نیز تمرکز عملیاتی است: اتصال پلتفرمهای متعدد به یک پل مشترک میتواند کارایی را بالا ببرد، اما اختلال همان پل اثر گستردهتری خواهد داشت.
نقد خصمانه: آیا این فقط بلاکچینسازیِ کاری است که T2 انجام میدهد؟
منتقد سختگیر میتواند بگوید پونتس مسئلهای را حل میکند که هنوز اندازه اقتصادی آن ثابت نشده است. هیئت ثبات مالی در ارزیابی جهانی خود گفته پذیرش توکنیزهکردن هنوز بسیار پایین است و بسیاری از مزایای وعدهدادهشده اثبات نشدهاند. اگر اوراق معمولی در زیرساخت موجود با امنیت و مقیاس بالا تسویه میشوند، افزودن DLT ممکن است بیشتر هزینه فناوری و ریسک عملیاتی تولید کند تا بهرهوری.
پاسخ مدافعان این است که ارزش اصلی فقط سریعترکردن تسویه امروز نیست؛ امکان برنامهپذیری، استفاده خودکار از وثیقه و پیوند مراحل صدور، معامله و تسویه است. داوری میان این دو موضع اکنون ممکن نیست. باید هزینه کل و کیفیت خدمت در معاملات واقعی، نه نمایشهای آزمایشی، مقایسه شود.
سه سناریوی مشروط
۱. پل به بازار واقعی
اگر طی یک تا دو سال حجم معاملات و تعداد ناشران افزایش یابد، اپراتورهای چند کشور به سامانه متصل شوند و هزینه تسویه نسبت به مسیر سنتی کاهش قابل سنجش پیدا کند، پونتس میتواند هسته یک بازار عمدهفروشی توکنیزه یورویی شود. نشانه کلیدی، تکرار معامله و نقدشوندگی ثانویه است، نه تعداد پروژههای نمایشی.
۲. جزیرهای برای مؤسسات بزرگ
اگر استفاده عمدتاً به چند بانک و سپردهگذاری مرکزی محدود بماند و داراییها میان حوزههای قضایی حرکت نکنند، پونتس از نظر فنی موفق اما از نظر سیاسی کوچک خواهد بود. در این سناریو، یوروسیستم ریسک تسویه خصوصی را برای یک بازار محدود کاهش میدهد، بدون آنکه سیلوهای ملی را بشکند.
۳. تکثیر ریلها و افزایش پیچیدگی
اگر پلتفرمها استانداردهای متفاوت بسازند، اتصالها پرهزینه شود و سامانههای قدیمی همزمان باقی بمانند، صنعت ممکن است با نقدشوندگی پراکنده، نقاط شکست بیشتر و هزینه مضاعف روبهرو شود. وقوع رخداد سایبری یا اختلال طولانی در پل مشترک، این سناریو را تقویت میکند.
نقطه ابطال و شاخصهای قابل مشاهده
تز رونما میگوید پونتس شرط لازم اما ناکافی برای یکپارچگی بازار مالی توکنیزه اروپاست. این تز تضعیف میشود اگر بدون اصلاح معنادار قوانین ملی، پونتس بهتنهایی معاملات برونمرزی پرحجم، کاهش پایدار هزینه و تنوع وسیع ناشران و سرمایهگذاران ایجاد کند. در آن صورت، نقش مانع حقوقی کمتر از برآورد فعلی بوده است.
در جهت مقابل، سه داده باید دنبال شود: حجم و ارزش معاملات تسویهشده؛ تعداد کشورهای مبدأ ناشران و مشارکتکنندگان؛ و مقایسه هزینه و زمان تسویه با زیرساخت سنتی. همچنین باید دید ساعات فعالیت گسترش مییابد، چند پلتفرم واقعاً متصل میشوند و آیا اوراق توکنیزه در بازار ثانویه نقدشوندگی پیدا میکنند.
جمعبندی: پل ساخته شده، مقصد هنوز نه
پونتس یک اعلامیه تزئینی نیست. یوروسیستم مسیر عملی برای تسویه دارایی توکنیزه با پول بانک مرکزی ساخته، کاربران نخست را وارد کرده و طراحی حقوقی و فنی تحویل در برابر پرداخت را مشخص کرده است. این بخش از روایت «ورود بانک مرکزی اروپا به مالی توکنیزه» درست است.
اما عبارتهایی مانند «یکپارچگی بازار»، «استقلال راهبردی» و «کارایی بیشتر» هنوز نتیجهاند، نه واقعیت تثبیتشده. پونتس میتواند وابستگی به پول خصوصی را در بخش نقدی معاملات تحت پوشش کم کند؛ نمیتواند بهتنهایی قوانین ملی را هماهنگ، نقدشوندگی ایجاد یا هزینه مهاجرت بانکها را حذف کند. اروپا اکنون یک پل دارد. اینکه این پل به یک بازار مشترک برسد یا میان چند جزیره نهادی معلق بماند، فقط با داده استفاده واقعی روشن خواهد شد.
منابع
- خبرگزاری Reuters
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی بانک مرکزی اروپا — معرفی رسمی، طراحی و شرایط مشارکت در Pontes — ۲۱ سپتامبر ۲۰۲۶
- منبع تکمیلی مرکز پژوهشهای پارلمان اروپا — Pontes و Appia؛ شرط لازم اما ناکافی برای یکپارچگی — ۳ ژوئن ۲۰۲۶
- منبع تکمیلی هیئت ثبات مالی — پیامدهای ثبات مالی توکنیزهکردن — ۲۲ اکتبر ۲۰۲۴
- منبع تکمیلی بانک تسویههای بینالمللی و CPMI — توکنیزهکردن پول و داراییها و ملاحظات بانکهای مرکزی — ۲۱ اکتبر ۲۰۲۴
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 اروپا · ۱۱ آبان ۱۴۰۵
سود رایانایر را پیشخرید سوخت نجات داد؛ هزینه جنگ ایران سال آینده به بلیت و دستمزد میرسد
 اروپا · ۱۱ آبان ۱۴۰۵
ایلیانا یوتووا با حدود ۵۸ درصد آرا در دور دوم انتخابات بلغارستان پیروز شد
 بریتانیا · ۱۱ آبان ۱۴۰۵