
چین از رکود عبور کرد؟ PMI به ۵۰.۱ رسید، اما مسکن هنوز میریزد
PMI رسمی چین در سپتامبر به ۵۰.۱ رسید، اما افت ۱۹.۹ درصدی سرمایهگذاری املاک نشان میدهد اقتصاد چین هنوز دوسرعته است.
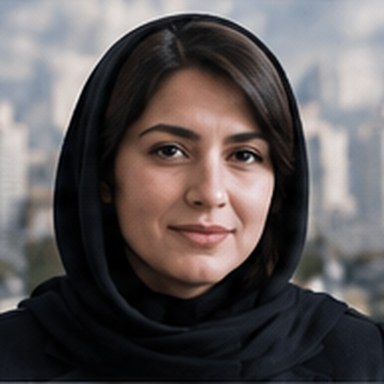
ساختمان مرکزی بانک خلق چین در پکن. عکس: Yongxinge / Wikimedia Commons؛ ویرایش: Dr. Meierhofer. مجوز CC BY-SA 3.0. نسخه 16:9 (320×180) توسط وردپرس Runama تولید شده است.
دو عدد تازه تصویر اقتصاد چین را بهتر از هر شعار سیاسی توضیح میدهند: شاخص رسمی مدیران خرید تولیدی در سپتامبر ۲۰۲۶ به ۵۰.۱ رسید و دوباره وارد محدوده رشد شد؛ همزمان سرمایهگذاری بخش املاک در هشت ماه نخست سال ۱۹.۹ درصد نسبت به سال قبل کاهش یافت.
در این خبر بینالمللی میخوانید
این دوگانگی مهم است. صنعت و سفارشهای جدید نشانههایی از بهبود دارند، اما مسکن ــ که سالها موتور ثروت خانوار، درآمد دولتهای محلی و تقاضای داخلی بود ــ هنوز تحت فشار است. سؤال اصلی این نیست که آیا PMI از ۵۰ عبور کرده؛ سؤال این است که آیا پکن میتواند بدون بازگشت به مدل قدیمی «زمین، بدهی و ساختوساز» رشد را پایدار نگه دارد.
چه اتفاقی افتاد؟
اداره ملی آمار چین اعلام کرد PMI رسمی تولیدی در سپتامبر به ۵۰.۱ رسید؛ ۰.۳ واحد بیشتر از اوت. شاخص تولید به ۵۱.۷ رسید و سفارشهای جدید ۵۰.۵ ثبت شد. در مقابل، PMI شرکتهای متوسط ۴۹.۷ و شرکتهای کوچک ۴۸.۹ بود؛ یعنی بازگشت رشد هنوز میان همه بنگاهها توزیع نشده است.
در بخش مسکن، دادههای رسمی نشان میدهد سرمایهگذاری توسعه املاک در فاصله ژانویه تا اوت به ۴.۸ تریلیون یوان رسید و ۱۹.۹ درصد نسبت به سال قبل افت کرد. فروش ساختمانهای نوساز از نظر مساحت ۱۲.۱ درصد و از نظر ارزش ۱۳ درصد کاهش یافت. این شکاف نشان میدهد بخش تولید در حال تثبیت است، اما تقاضای ملکی و ترازنامه توسعهدهندگان هنوز ضعیف ماندهاند.
چرا این بار بسته حمایتی متفاوت است؟
پکن در تازهترین بسته، فقط به توسعهدهندگان پول تزریق نکرده است. بانک مرکزی نرخ یکساله تسهیلات PSL را ۰.۲۵ واحد درصد کاهش داده و به ۱.۵ درصد رسانده تا تأمین مالی پروژههای عمومی ارزانتر شود. همچنین سقف بازوامدهی برای نوآوری و ارتقای فناوری ۲۰۰ میلیارد یوان افزایش یافته و به ۱.۴ تریلیون یوان رسیده است.
همزمان، دولت برای خریداران خانه اول یارانه سود وام در نظر گرفته است. این ترکیب نشان میدهد هدف سیاستگذار دوگانه است: جلوگیری از سقوط عمیقتر مسکن، بدون بازسازی همان چرخه بدهی که بحران توسعهدهندگان را ساخت.
بازی واقعی چیست؟
مسکن در چین فقط یک صنعت نیست. قیمت زمین بر درآمد دولتهای محلی، ارزش دارایی خانوارها، ترازنامه بانکها و تقاضا برای فولاد، سیمان و کالاهای بادوام اثر میگذارد. به همین دلیل افت طولانی این بخش میتواند حتی در شرایط رشد صنعتی، مصرف داخلی را ضعیف نگه دارد.
از طرف دیگر، پکن میخواهد رشد آینده بیشتر از صنایع پیشرفته، صادرات، تجهیزات، فناوری و زیرساختهای جدید بیاید. در این مدل، حمایت از مسکن باید آنقدر باشد که از بحران مالی جلوگیری کند، اما نه آنقدر که سرمایه دوباره به ساختمانسازی کمبازده برگردد.
چه چیزی میتواند این تحلیل را غلط کند؟
PMI یک شاخص ماهانه است و عبور از ۵۰.۱ بهتنهایی به معنی تغییر روند قطعی نیست. اگر سفارشهای جدید در ماههای بعد دوباره ضعیف شوند، یا فشار تجاری خارجی صادرات را محدود کند، بهبود سپتامبر میتواند موقت باشد. در سمت دیگر، اگر فروش مسکن سریعتر از انتظار تثبیت شود، فشار بر اقتصاد داخلی کمتر خواهد شد.
سه سناریوی پیش رو
۱. تثبیت آرام
تولید بالای ۵۰ میماند، اما مسکن بهتدریج و بدون جهش اصلاح میشود. این سناریو با ادامه حمایت هدفمند و نبود شوک خارجی سازگار است.
۲. بازگشت ضعف تقاضا
سفارشها و صادرات افت میکنند و بحران مسکن دوباره بر مصرف فشار میآورد. در این حالت پکن ناچار میشود بسته مالی بزرگتری ارائه کند.
۳. چرخش سریعتر سیاست
اگر قیمت خانه و فروش به کف نزدیک شوند، اعتماد خانوار ممکن است سریعتر برگردد و اقتصاد از دوگانگی فعلی فاصله بگیرد.
اثر بر ایران
رشد چین برای ایران از دو کانال مهم است: تقاضای انرژی و تجارت کالا. تثبیت فعالیت صنعتی میتواند برای بازار نفت و مواد خام حمایتی باشد، اما ضعف مسکن تقاضا برای برخی کالاهای صنعتی را محدود میکند. برای ایران، مهمتر از یک عدد PMI، مسیر واردات نفت چین و شدت محرکهای مالی و اعتباری در ماههای آینده است.
در ۷۲ ساعت آینده چه باید دید؟
- واکنش بازارهای سهام چین و هنگکنگ به PMI و بسته حمایتی.
- جزئیات بیشتر درباره اجرای یارانه وام مسکن.
- دادههای فروش خانه در شهرهای بزرگ و درجه دو.
- واکنش یوان و بازار کالاهای پایه.
منابع
- خبرگزاری Associated Press (AP)
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی اداره ملی آمار چین — PMI سپتامبر ۲۰۲۶ — ۳۰ سپتامبر ۲۰۲۶
- منبع تکمیلی اداره ملی آمار چین — سرمایهگذاری املاک ژانویه تا اوت ۲۰۲۶ — ۱۶ سپتامبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرخبرنگار دولت با تمرکز بر هیئت وزیران، سیاست اجرایی و انتصابات. تصمیم رسمی را تا مرحله اجرا و اثر آن بر دستگاههای اجرایی دنبال میکند.
مطالب مرتبط
 ژاپن · ۱۱ آبان ۱۴۰۵
تویوتا خط تولید رباتاکسی وایمو را میگیرد: چرا قرارداد bZ4X از یک تأمینکنندهی ساده فراتر میرود؟
 انتخابات و حکمرانی · ۱۰ آبان ۱۴۰۵
دهها هزار نفر در دهلینو استعفای رئیس کمیسیون انتخابات هند را خواستند
 آسیا · ۱۰ آبان ۱۴۰۵