
کارت تأمینیار تولید ابلاغ شد؛ بنگاه دارای چک برگشتی یا بدهی غیرجاری کارت نمیگیرد
بانک مرکزی شیوهنامه «کارت تأمینیار تولید» را با سقف ۵۰ میلیارد ریال ابلاغ کرده است؛ شرط نداشتن بدهی غیرجاری و چک برگشتی ممکن است بنگاههای گرفتار رکود را از این ابزار بیرون بگذارد.
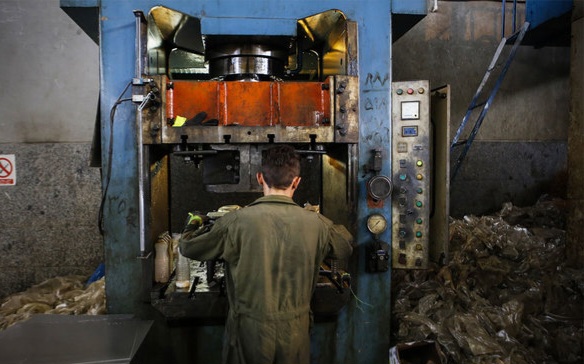
تصویر همراه گزارش خبرگزاری مهر درباره کارت تأمینیار تولید؛ عکس: مهر
بانک مرکزی شیوهنامه اجرایی «کارت تأمینیار تولید» را به بانکها و مؤسسات اعتباری ابلاغ کرده است. بر پایه گزارش خبرگزاری مهر، هر متقاضی میتواند تا ۵۰ میلیارد ریال، معادل پنج میلیارد تومان، اعتبار بگیرد؛ اما شرطهای اعتبارسنجی، از جمله نداشتن بدهی غیرجاری و چک برگشتی، ممکن است بنگاههای گرفتار رکود را از دایرهی شمول بیرون بگذارد.
در این خبر بینالمللی میخوانید
در یک نگاه
- شیوهنامه ۱۷ ماده و ۲۷ تبصره دارد؛ کمیسیون عملیات پولی و اعتباری آن را در نشست ۸ مهر ۱۴۰۵ تصویب کرد و بخشنامهی شماره ۱۹۲۴۰۶ در ۲۸ مهر ۱۴۰۵ به بانکها رفت.
- سقف اعتبار هر متقاضی ۵۰ میلیارد ریال (پنج میلیارد تومان) و برابر پنج برابر سقف قرضالحسنهی اصناف و واحدهای خرد تجاری است.
- اعتبار کارت حداکثر ششماهه و بازپرداخت حداکثر ۲۴ ماهه است؛ اوراق گام به نفع فروشنده با سررسید یک تا ۱۲ ماه منتشر میشود.
- در صورت دو ماه تأخیر از سررسید، کارت مسدود میشود و جریمه برابر نرخ سود تسهیلات عقود غیرمشارکتی بهاضافهی هشت درصد است.
کارت چگونه کار میکند؟
کارت تأمینیار پول نقد به حساب بنگاه نمیریزد. دارندهی کارت در دورهی اعتبار ششماهه از فروشندگان طرف قرارداد با بانک نهاده، مواد اولیه، کالا و خدمات موردنیاز تولید میخرد و بانک یا مؤسسهی اعتباری، بهعنوان وکیل خریدار، بهای خرید را با صدور اوراق گواهی اعتبار مولد (اوراق گام) به نفع فروشنده تودیع میکند. فروشندگان هم باید پروانهی معتبر داشته باشند و شبکهی بانکی موظف است توان آنها در تأمین بهموقع کالا و حقیقیبودن فاکتورها را بررسی کند.
چه کسی کارت میگیرد؟
جامعهی هدف، اشخاص حقیقی دارای پروانهی فعالیت رسمی در تولید کالا و ارائهی خدمات هستند. پیش از صدور کارت، بانک باید پرونده را در سامانههای متمرکز بانک مرکزی بررسی و وضعیت بدهیهای غیرجاری، تعهدات ارزی ایفانشده و سوءاثر چک برگشتی را استعلام کند؛ وجود هر کدام مانع صدور است. ارائهی اظهارنامهی مالیاتی یا صورتهای مالی حسابرسیشده هم لازم است. گزارش مهر نتیجه میگیرد که همین شرطها بنگاههای دچار رکود و کارگاههای کوچک بدون دفاتر رسمی را از دسترسی بازمیدارد؛ این ارزیابی از متن شیوهنامه است و آمار متقاضیان ردشدهای در دست نیست.
بازپرداخت، جریمه و ممنوعیتها
بازپرداخت اقساط حداکثر ۲۴ ماه است و اگر دارندهی کارت در دورهی ششماهه چند بار خرید کند، جدول اقساط با خریدهای تازه تعدیل میشود. اگر دو ماه پس از سررسید قسط معوق پرداختی انجام نشود، بانک باید باقیماندهی اعتبار کارت را تا تسویهی کامل مسدود کند و میتواند به ضبط وثیقه و نقد کردن ضمانتنامهها اقدام کند. وجه التزام تأخیر برابر نرخ مصوب سود تسهیلات عقود غیرمشارکتی بهاضافهی هشت درصد محاسبه میشود. خرید مسکوکات طلا، ارز خارجی و سایر داراییهای سوداگرانه با این اعتبار ممنوع است و بانکها باید با پایش تراکنشها و کدهای صنفی پذیرندگان بر آن نظارت کنند.
آنچه هنوز روشن نیست
در گزارشهای منتشرشده، نرخ سود تسهیلات کارت، حجم اوراق گامی که برای این طرح منتشر میشود و زمان آغاز صدور کارت در شعب اعلام نشده است. متن کامل بخشنامهی ۱۹۲۴۰۶ نیز در دسترس عموم قرار نگرفته است؛ بنابراین جزئیات بالا بر پایهی گزارش رسانهای از شیوهنامه است، نه متن رسمی آن.
منابع
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی شفقنا اقتصادی (به نقل از مهر) — شکوفایی تولید با کارت تأمینیار؛ گام مؤثر بانک مرکزی برای نقدینگی — ۴ آبان ۱۴۰۵
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 ایران · ۱۱ آبان ۱۴۰۵
قوه قضاییه: زنی که «لیدر» تجمعات خیابانی خوانده شده بازداشت شد
 انتخابات و حکمرانی · ۱۱ آبان ۱۴۰۵
پزشکیان به استانداران گفت: یارانه ثروتمندان قطع و کالا در استانهای مرزی ارزانتر شود
 ایران · ۱۱ آبان ۱۴۰۵