
بانک مرکزی برای نخستینبار ۱۹.۵ همت اوراق را قطعی خرید
در حراج ۲۳ شهریور عملیات بازار باز، بانک مرکزی علاوه بر ۷۰ همت توافق بازخرید، حدود ۱۹.۵۲ همت اوراق دولتی بانکها را بهصورت قطعی خرید؛ تغییری که منابع را برخلاف ریپو بهطور موقت وارد شبکه بانکی نمیکند و میتواند نشانهای از تلاش برای کاهش تنگنای نقدینگی باشد.
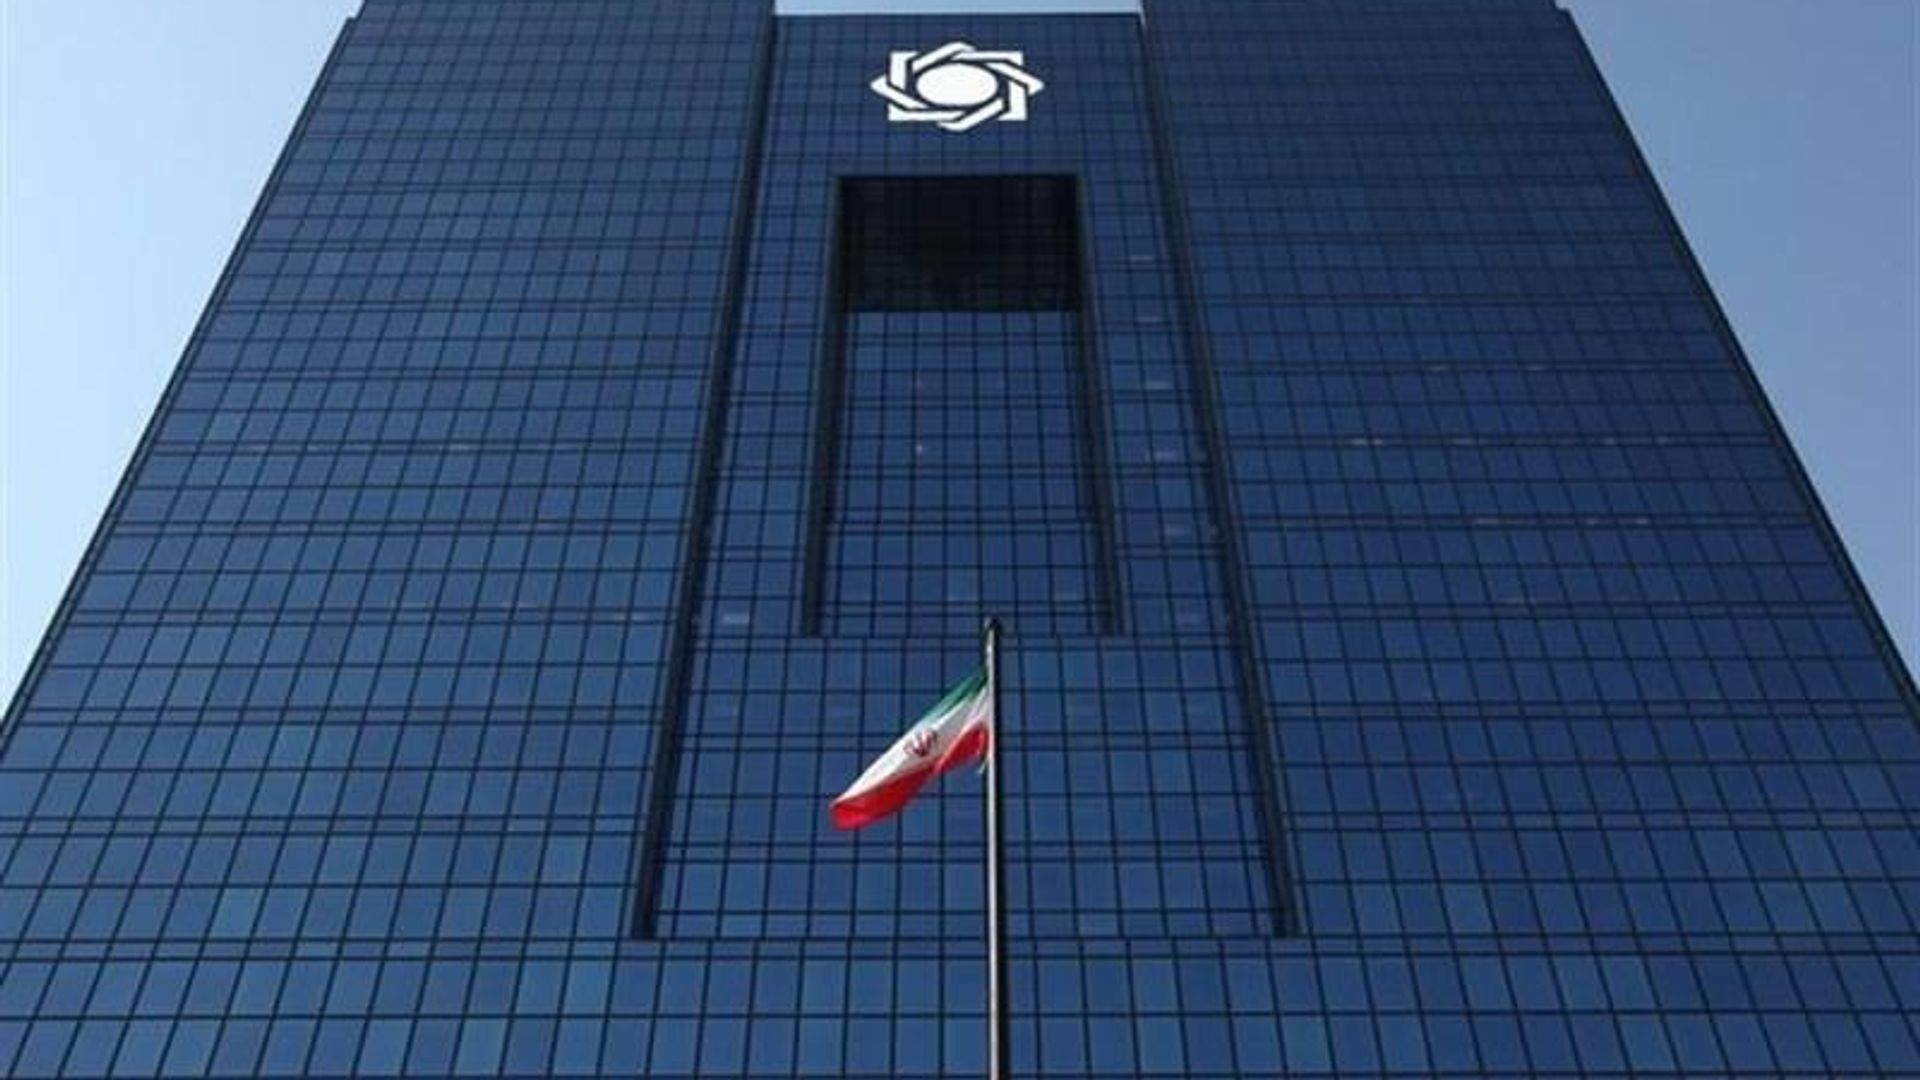
ساختمان بانک مرکزی ایران؛ تصویر آرشیوی. منبع تصویر: Sputnik.
بانک مرکزی در حراج ۲۳ شهریور عملیات بازار باز، برای نخستینبار در سال جاری از ابزار «خرید قطعی» استفاده کرد و حدود ۱۹ هزار و ۵۲۰ میلیارد تومان اوراق مالی اسلامی دولتی را از بانکها خرید. این اقدام در کنار پذیرش ۷۰ هزار میلیارد تومان توافق بازخرید انجام شده و از آن جهت مهم است که خرید قطعی، برخلاف ریپو، تزریق نقدینگی کوتاهمدت و برگشتپذیر نیست.
در این خبر اقتصادی میخوانید
آمار منتشرشده از بیستوچهارمین حراج عملیات بازار باز نشان میدهد ۱۵ بانک و مؤسسه اعتباری در مجموع ۳۶۸ هزار و ۴۵۰ میلیارد تومان درخواست منابع ثبت کردهاند. بانک مرکزی با ۷۰ هزار میلیارد تومان از این درخواستها در قالب توافق بازخرید موافقت کرده است؛ یعنی حدود ۱۹ درصد تقاضای ثبتشده در این مسیر تأمین شده است.
در کنار این عملیات کوتاهمدت، اتفاق تازه خرید قطعی نزدیک به ۱۹.۵۲ همت اوراق از بانکهاست. تفاوت این ابزار با توافق بازخرید در ماندگاری اثر آن است: در ریپو، بانک مرکزی منابع را برای دورهای مشخص در اختیار بانک قرار میدهد و اوراق در سررسید بازخرید میشوند؛ اما در خرید قطعی، مالکیت اوراق به بانک مرکزی منتقل میشود و منابع تزریقشده سررسید بازگشت مشابه ریپو ندارند.
چرا این تغییر مهم است؟
شبکه بانکی ایران در ماههای اخیر با فشار نقدینگی و تقاضای بالا برای منابع بانک مرکزی روبهرو بوده است. نسبت پایین پذیرش سفارشهای بانکها در برخی حراجهای قبلی نشان میداد سیاستگذار همزمان با تأمین بخشی از نیاز کوتاهمدت بانکها، نمیخواهد تمام تقاضای نقدینگی را بدون محدودیت پاسخ دهد.
خرید قطعی اوراق در چنین شرایطی یک ابزار متفاوت است. این اقدام میتواند بخشی از کمبود ساختاری منابع را کاهش دهد، اما در عین حال اثر پولی آن باید جدا از عملیات موقت ریپو ارزیابی شود. تزریق دائمیتر منابع، اگر در ابعاد بزرگ یا به شکل مستمر ادامه پیدا کند، میتواند بر پایه پولی، شرایط نقدینگی و نهایتاً مسیر نرخهای بازار پول اثر بگذارد.
فشار بانکها برای نقدینگی همچنان بالاست
حجم ۳۶۸.۴۵ همت سفارش ثبتشده در برابر پذیرش ۷۰ همتی نشان میدهد فاصله قابل توجهی میان تقاضای بانکها و منابع تأمینشده از مسیر اصلی عملیات بازار باز باقی مانده است. نرخ توافق بازخرید در این بازار ۲۳ درصد است.
بانکهایی که نتوانند کسری خود را از بازار بینبانکی یا عملیات بازار باز جبران کنند، امکان استفاده از اعتبارگیری قاعدهمند را نیز دارند. نرخ این مسیر ۲۴ درصد است و عملاً سقف دالان نرخ سود را تشکیل میدهد. در هفته مورد بررسی، ارزش اعتبارگیری قاعدهمند حدود ۸۴ هزار و ۳۴۰ میلیارد تومان گزارش شده و در برخی روزها تعداد بانکهای استفادهکننده از این ابزار به ۱۰ بانک رسیده است.
آنچه میدانیم
در حراج ۲۳ شهریور، ۱۵ بانک حضور داشتند؛ تقاضای ثبتشده برای منابع به ۳۶۸.۴۵ همت رسید؛ بانک مرکزی ۷۰ همت توافق بازخرید را پذیرفت و همزمان حدود ۱۹.۵۲ همت اوراق را بهصورت قطعی خرید. همچنین بیش از ۸۴ همت اعتبارگیری قاعدهمند در دوره گزارششده ثبت شده است.
آنچه هنوز نمیدانیم
از یک حراج نمیتوان نتیجه گرفت که بانک مرکزی وارد یک دوره پایدار خرید قطعی اوراق شده است. هنوز مشخص نیست این اقدام یک مداخله موردی برای کاهش فشار نقدینگی بوده یا قرار است خرید قطعی به ابزار پرتکرارتری در اجرای سیاست پولی تبدیل شود. اندازه و تداوم خریدهای بعدی برای تشخیص این تفاوت تعیینکننده خواهد بود.
اثر بر بازار پول
برای بازار، مهمترین متغیر در کوتاهمدت رفتار نرخ بینبانکی و میزان استفاده بانکها از اعتبارگیری ۲۴ درصدی است. اگر خرید قطعی باعث کاهش پایدار نیاز بانکها به منابع گرانتر بانک مرکزی شود، میتواند بخشی از فشار در بازار پول را کم کند. در مقابل، اگر تقاضای نقدینگی همچنان در سطوح بالا باقی بماند، خرید ۱۹.۵ همتی بهتنهایی برای تغییر تصویر کلی شبکه بانکی کافی نخواهد بود.
به همین دلیل، حراجهای بعدی اهمیت بیشتری از خود این نخستین خرید دارند. تکرار خرید قطعی، افزایش حجم آن یا تغییر محسوس نسبت پذیرش سفارشهای ریپو میتواند نشان دهد بانک مرکزی در حال تغییر شدت مداخله خود برای مدیریت کمبود ذخایر بانکهاست.
مسیر بعدی
سه شاخص باید در گزارشهای بعدی دنبال شود: حجم خرید قطعی اوراق، نسبت سفارشهای پذیرفتهشده در عملیات باز و میزان اعتبارگیری قاعدهمند. حرکت همزمان این سه متغیر مشخص میکند فشار نقدینگی بانکها در حال کاهش است یا صرفاً از یک ابزار تأمین مالی به ابزار دیگر منتقل میشود.
منابع
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازار · ۱۰ آبان ۱۴۰۵
دلار آزاد پس از جهش ۱۸ درصدی مهر، در ۹ روز اول آبان فقط ۷ هزار تومان نوسان کرد
 بازار · ۱۰ آبان ۱۴۰۵
بنگاههای خودرو در ۱۰ آبان قیمت دنا پلاس و تارا را تا ۱۵۰ میلیون تومان بالا بردند
 بازار · ۱۰ آبان ۱۴۰۵