
مداخله ۱۵.۴ تریلیون ینی ژاپن اثر پایدار بر ین نداشت
ژاپن با رکورد ۱۵.۴ تریلیون ین مداخله و نرخ بهره را به ۱.۲۵ درصد رساند، اما ارز دوباره ضعیف شد. تحلیل رونما نشان میدهد مداخله سرعت سقوط را مهار کرده، نه اینکه روند را پایدار برگرداند.
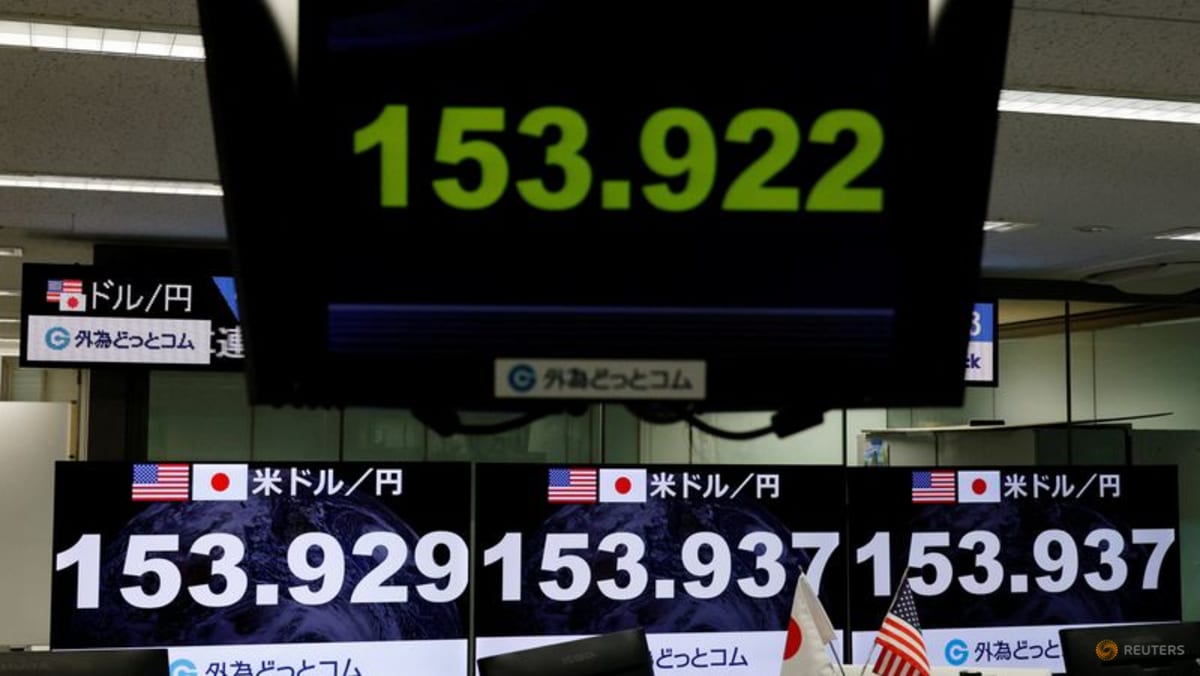
تابلوهای معاملات ارز در توکیو؛ تصویر آرشیوی ژانویه ۲۰۲۶ و مربوط به مداخله سپتامبر نیست. عکس: Reuters / Kim Kyung-Hoon، بازنشر از CNA.
ژاپن در فاصله ۳۰ ژوئیه تا ۲۶ اوت ۲۰۲۶ حدود ۱۵.۴ تریلیون ین برای خرید پول ملی خود هزینه کرد؛ بزرگترین مداخله ماهانه ارزی این کشور. ین از کف نزدیک ۱۶۴ در برابر دلار تا میانه محدوده ۱۵۰ برگشت، اما ۲۱ سپتامبر دوباره به ۱۵۷.۴۸ رسید؛ آن هم سه روز پس از آنکه بانک مرکزی ژاپن نرخ بهره را به ۱.۲۵ درصد، بالاترین سطح ۳۱ سال اخیر، رساند.
در این خبر اقتصادی میخوانید
- مداخله، سقوط سریع ین را متوقف کرد؛ بنابراین «کاملاً بیاثر بود» ادعای درستی نیست.
- بازگشت دلار/ین به ۱۵۷.۴۸ نشان میدهد خرید ارز، بهتنهایی روند بنیادی را عوض نکرده است.
- فاصله نرخ سیاستی ژاپن با دامنه ۳.۷۵ تا ۴ درصدی آمریکا هنوز ۲.۵ تا ۲.۷۵ واحد درصد است.
- آزمون بعدی، نه یک جهش چندساعته، بلکه ماندگاری ین قویتر همراه با تغییر جریان سرمایه است.
تز رونما: مداخله ارزی ژاپن در مهار سرعت سقوط و شکستن موقعیتهای یکطرفه بازار موفق بود، اما شواهد موجود هنوز نشان نمیدهد توانسته جهت پایدار ین را تغییر دهد. تا وقتی اختلاف بازده، راهنمایی محتاطانه بانک مرکزی و تقاضای سرمایهگذاران ژاپنی برای داراییهای دلاری پابرجاست، مداخله بیشتر «زمان میخرد» تا اینکه قیمت تعادلی تازهای بسازد.
فهرست تحلیل
چه چیزی در بازار تغییر کرده است؟
در پایان ژوئیه، دلار تا نزدیکی ۱۶۴ ین بالا رفت؛ ضعیفترین سطوح ین در حدود چهار دهه. ژاپن و آمریکا ۳۱ ژوئیه در اقدامی کمسابقه بهطور هماهنگ ین خریدند. این نخستین مداخله مشترک دو کشور از سال ۲۰۱۱ بود. برآورد مبتنی بر دادههای بانک مرکزی ژاپن، هزینه روز نخست را تا ۳۶.۶ میلیارد دلار نشان میداد و آمار بعدی وزارت دارایی ژاپن مجموع عملیات دوره ۳۰ ژوئیه تا ۲۶ اوت را ۱۵.۴ تریلیون ین، معادل حدود ۹۸.۷ میلیارد دلار، ثبت کرد.
اثر کوتاهمدت محسوس بود: نرخ دلار/ین از نزدیکی ۱۶۴ به زیر ۱۵۷ و سپس حوالی ۱۵۵ تا ۱۵۶ رسید. اما این حرکت دوام کامل نداشت. ین در ۲۱ سپتامبر ۰.۳۸ درصد دیگر تضعیف شد و به ۱۵۷.۴۸ در برابر دلار رسید؛ پنجمین افت در شش جلسه. گزارش نرخسنجی مقامهای ژاپنی—اقدامی که بازار معمولاً آن را مقدمه احتمالی مداخله میخواند—نوسان را بالا برد، اما نرخسنجی معادل ورود واقعی دولت به بازار نیست.
داده مستقل یورو نیز همین محدودیت را نشان میدهد. نرخ مرجع بانک مرکزی اروپا از ۱۷۸.۷۵ ین برای هر یورو در ۱۷ سپتامبر، پیش از تصمیم بانک مرکزی ژاپن، به ۱۸۰.۵۷ در ۲۴ سپتامبر رسید. این افزایش حدود یک درصدی یعنی ین پس از افزایش نرخ بهره فقط در برابر دلار ضعیف نشد؛ در برابر یورو نیز بخشی از ارزش خود را از دست داد.
چرا افزایش نرخ بهره ین را نجات نداد؟
در نگاه اول، افزایش نرخ باید یک ارز را تقویت کند: بازده داراییهای آن کشور بالاتر میرود و نگهداری ارز جذابتر میشود. اما بازار به «تغییر نسبت به انتظار» واکنش نشان میدهد، نه فقط به خود عدد. افزایش ۲۵ واحد پایهای نرخ ژاپن تا ۱.۲۵ درصد پیشاپیش تا حد زیادی قیمتگذاری شده بود. دو عضو هیئت سیاستگذاری نیز مخالفت کردند و پیام صریحی درباره سرعت افزایشهای بعدی ارائه نشد. نتیجه این بود که معاملهگران نرخ بالاتر را دیدند، اما مسیر انقباضی سریعتری را قطعی ندانستند.
همزمان، نرخ هدف فدرال رزرو آمریکا در دامنه ۳.۷۵ تا ۴ درصد قرار گرفت. بنابراین حتی پس از اقدام توکیو، فاصله اسمی نرخ سیاستی دو کشور ۲.۵ تا ۲.۷۵ واحد درصد باقی ماند. این فاصله همه داستان نیست، اما یکی از پایههای معامله انتقالی است: سرمایهگذار با تأمین مالی ارزانتر به ین، دارایی پربازدهتر دلاری میخرد. تا زمانی که انتظار بازده پس از پوشش ریسک جذاب بماند، تقاضای ساختاری برای دلار میتواند اثر خرید رسمی ین را فرسوده کند.
عامل دوم، تفاوت میان «موجودی» و «جریان» است. دولت میتواند در یک یا چند روز حجم بزرگی ین بخرد، اما بازار ارز هر روز با جریان تجارت، سرمایهگذاری خارجی، پوشش ریسک شرکتها و موقعیت معاملهگران روبهرو است. عملیات ۱۵.۴ تریلیون ینی بزرگ است؛ با این حال اگر جریانهای بعدی در جهت مخالف ادامه یابند، جهش اولیه ارز بهتدریج تخلیه میشود.
سنجش ادعاها؛ کدام روایت با داده جور درمیآید؟
| ادعا | شاهد قابلبررسی | داوری رونما |
|---|---|---|
| مداخله ژوئیه و اوت شکست خورد | ین از نزدیکی ۱۶۴ تا محدوده ۱۵۵–۱۵۶ تقویت شد و سقوط یکطرفه متوقف شد | ناقص؛ اثر کوتاهمدت روشن بود، اما تغییر روند پایدار اثبات نشده است |
| افزایش نرخ باید فوراً ین را تقویت میکرد | تصمیم ۱.۲۵ درصدی انتظار میرفت و دو رأی مخالف و راهنمایی محتاطانه داشت | اغراقآمیز؛ غافلگیری و مسیر آینده مهمتر از خود افزایش است |
| سطح ۱۶۰ خط قرمز رسمی ژاپن است | مقامها بر «نوسان بیش از حد و حرکت نامنظم» تأکید کردهاند، نه نرخ ثابت اعلامشده | تأییدنشده؛ ۱۶۰ سطح روانی بازار است، نه تعهد رسمی منتشرشده |
| نرخسنجی یعنی دولت دوباره مداخله کرده است | نرخسنجی میتواند هشدار یا آمادهسازی باشد، اما معامله واقعی را ثابت نمیکند | نادرست اگر قطعی بیان شود |
| هماهنگی آمریکا موفقیت بعدی را تضمین میکند | هماهنگی اعتبار تهدید را بالا میبرد، اما پس از عملیات مشترک ین دوباره تضعیف شد | ناقص؛ هماهنگی قدرت ضربه را بالا میبرد، نه دوام آن را |
| ۱۵.۴ تریلیون ین نشان میدهد منابع نامحدود است | ذخایر ارزی اوت ۷۹.۶ میلیارد دلار افت کرد و بخش عمده ذخایر در اوراق خارجی است | نادرست؛ ظرفیت بزرگ است اما بدون هزینه و محدودیت نیست |
واقعیت، ادعای مقامها و تفسیر رونما
واقعیت: مداخله هماهنگ انجام شد، اندازه عملیات در دوره گزارششده ۱۵.۴ تریلیون ین بود، ذخایر خارجی ژاپن در اوت ۷۹.۶ میلیارد دلار کاهش یافت، بانک مرکزی نرخ را به ۱.۲۵ درصد رساند و ین پس از آن دوباره تا ۱۵۷.۴۸ در برابر دلار ضعیف شد.
ادعای سیاستگذار: توکیو میگوید هدف مقابله با حرکتهای بیش از حد و نامنظم است، نه دفاع از یک نرخ اعلامشده. مقامهای آمریکایی نیز حرکت ین را در مقاطعی «تا حد زیادی مهارشده» توصیف کردهاند و بر سیاست پولی معتبر برای ثبات پایدار تأکید دارند.
تفسیر رونما: اگر هدف کوتاهمدت، شکستن فروش شتابزده و کاهش خطر سرایت به بازار اوراق بود، عملیات موفقیت قابلسنجشی داشت. اگر معیار، بازگرداندن پایدار ین به سطحی بسیار قویتر بدون تغییر دیگر متغیرها باشد، هنوز شاهد کافی وجود ندارد. این دو معیار نباید با هم مخلوط شوند.
ضدتحلیل؛ شاید «خرید زمان» دقیقاً هدف بوده است
قویترین استدلال مخالف تز میگوید مداخله ارزی اصولاً قرار نیست اختلاف نرخ بهره را حذف کند یا یک قیمت دائمی تعیین کند. کار آن میتواند شکستن معاملات یکطرفه، بالا بردن هزینه سفتهبازی و ایجاد فرصت برای سیاست پولی و مالی باشد. از این زاویه، بازگشت ین از ۱۶۴ به میانه ۱۵۰ و باقیماندن آن دور از کف تاریخی، نشانه شکست نیست؛ نشانه آن است که دولت توانسته توزیع ریسک بازار را عوض کند.
این ضدتحلیل جدی است. همکاری آمریکا اثر علامتی عملیات را تقویت کرد و نشان داد واشینگتن، برخلاف برخی دورههای گذشته، با تقویت ین مخالفت نمیکند. اگر هدف دفاع از ثبات مالی و جلوگیری از جهش نامنظم بازده اوراق بود، لازم نیست دلار/ین فوراً به ۱۴۰ برسد تا عملیات موفق خوانده شود.
با این حال، ضدتحلیل یک شرط دارد: زمان خریداریشده باید به تغییر قابل مشاهده در سیاست یا جریان سرمایه منجر شود. اگر مداخلههای بزرگ تکرار شوند اما هر بار نرخ به همان محدوده بازگردد، هزینه بیشتر میشود و اثر غافلگیری کاهش مییابد. در آن صورت بازار میآموزد که جهش ین را نه تغییر رژیم، بلکه فرصت بازسازی موقعیت قبلی بداند.
نقطه کور و نقد خصمانه
نقطه کور اصلی، داده ناقص درباره موقعیتهای مشتقه، پوشش ریسک شرکتهای ژاپنی و زمان دقیق بازگشت سرمایه از خارج است. تغییر کوچک در این جریانهای بزرگ میتواند اثر مداخله را تقویت یا خنثی کند، بیآنکه فوراً در داده عمومی دیده شود. همچنین کاهش ذخایر فقط از فروش دارایی برای مداخله ناشی نمیشود؛ تغییر ارزش اوراق و ارزها نیز بر رقم دلاری ذخایر اثر میگذارد، هرچند وزارت دارایی اندازه عملیات را جداگانه گزارش کرده است.
نقد خصمانه میگوید این تحلیل با انتخاب دو تاریخ—کف ۱۶۴ و بازگشت به ۱۵۷—اثر سیاست را بیش از حد ساده میکند و هدف رسمی را به «تقویت دائمی» تغییر میدهد. پاسخ این است که نتیجه دقیقاً محدود شده: عملیات در مهار سرعت موفق بود، اما تغییر پایدار روند هنوز اثبات نشده است. این داوری درباره کارایی ابزار است، نه ادعای اینکه مقامها نرخ هدف مشخصی دارند.
چه چیزی این تز را باطل میکند؟
اگر بدون کاهش محسوس فاصله نرخ بهره آمریکا و ژاپن، ین پس از یک عملیات دیگر دستکم ۲۰ جلسه معاملاتی زیر ۱۵۰ در برابر دلار بماند و همزمان دادهها بازگشت سرمایه یا کاهش پایدار موقعیتهای انتقالی را نشان دهند، تز «اثر عمدتاً موقت» تضعیف میشود. برعکس، بازگشت مکرر دلار/ین به محدوده پیشین پس از هر مداخله، آن را تقویت میکند.
سه سناریوی مشروط برای مرحله بعد
۱. مداخله همراه با پیام تندتر بانک مرکزی
اگر توکیو دوباره ین بخرد و بانک مرکزی هم زمانبندی روشنتری برای افزایش بعدی نرخ بدهد، بازار با دو شوک روبهرو میشود: کاهش نقدی عرضه دلار/افزایش تقاضای ین و تغییر انتظار بازده. نشانه تأیید این سناریو، ماندگاری تقویت ین پس از فروکش ساعتهای اولیه است.
۲. مداخله تنها، بدون تغییر مسیر نرخها
اگر اقدام ارزی تکرار شود اما فاصله بازده و راهنمایی سیاستی تغییر نکند، محتملترین نتیجه یک جهش تند ولی فرسایشی است. معیار رصد، سرعت بازگشت دلار/ین به محدوده پیش از عملیات و بازسازی موقعیتهای انتقالی خواهد بود.
۳. تحمل نوسان کنترلشده
اگر نرخ در محدوده میانه تا بالای ۱۵۰ بماند اما حرکت روزانه نامنظم نشود، ممکن است دولت به هشدار و نرخسنجی بسنده کند. عبور از ۱۶۰ بهتنهایی مداخله را قطعی نمیکند؛ ترکیب سرعت حرکت، نقدشوندگی و آشفتگی بازار اهمیت بیشتری دارد.
اثر بر ایران
در حال حاضر اثر مستقیم و قابلاثباتی از نوسان ین بر بازار ارز یا تورم ایران روشن نیست. مسیر غیرمستقیم میتواند از طریق قدرت دلار جهانی، هزینه تجارت با ژاپن یا رفتار سرمایه در بازارهای جهانی عبور کند، اما داده موجود برای نسبتدادن حرکت مشخصی در بازار ایران به ین کافی نیست.
سه شاخصی که باید دنبال کرد
- اعلام رسمی وزارت دارایی ژاپن درباره اندازه و تاریخ هر عملیات تازه، نه صرفاً شایعه یا نرخسنجی.
- راهنمایی بانک مرکزی ژاپن درباره زمان افزایش بعدی و واکنش بازده اوراق دوساله ژاپن.
- فاصله بازده آمریکا و ژاپن و ماندگاری دلار/ین پس از هر جهش؛ نه فقط قیمت لحظهای.
برای زمینه تصمیم پولی اخیر، گزارش پیشین رونما درباره افزایش نرخ بهره بانک مرکزی ژاپن به ۱.۲۵ درصد توضیح میدهد که چرا بازار از خود افزایش نرخ عبور کرد و بر مسیر بعدی تمرکز گذاشت.
منابع
- خبرگزاری Reuters
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی European Central Bank — Japanese yen reference exchange rate — 24 September 2026
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵