
تردد کشتیهای روسی در خزر ۱۳٪ بالا رفت؛ ظرفیت محدود ماند
تردد کشتیهای روسی در آبهای ایران ۱۳ درصد افزایش یافته، اما تناژ نامعلوم، افت آب خزر و وابستگی به بنادر روسیه سقف واقعی مسیر شمال را نشان میدهد.
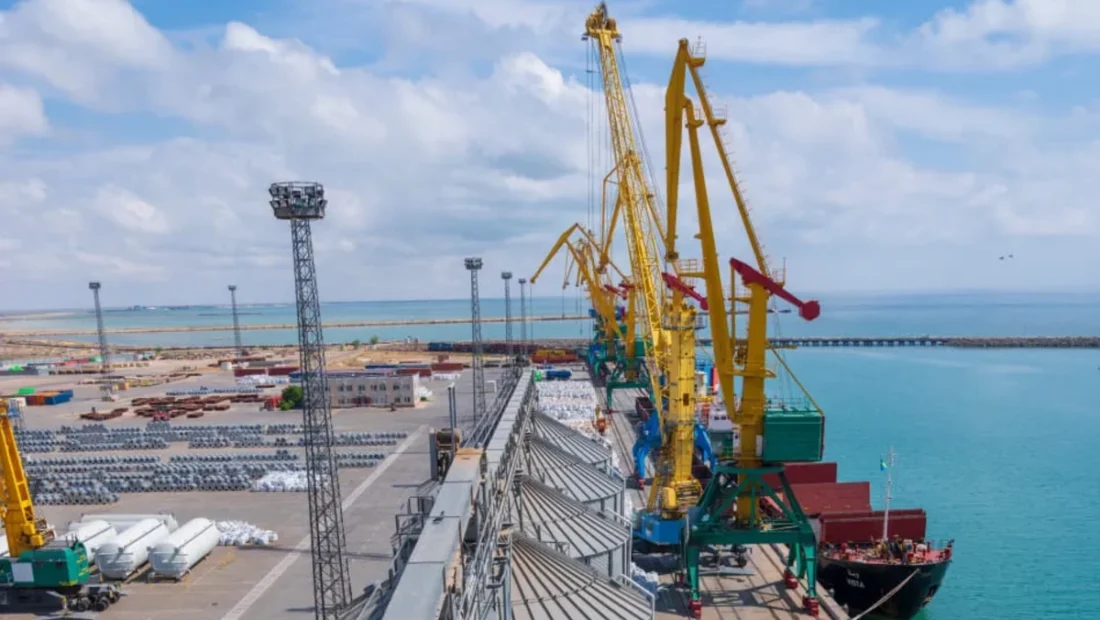
کشتی تجاری و تأسیسات باربری بندر امیرآباد؛ تصویر آرشیوی با برش ۱۶:۹. منبع: Oxu.az
شش ماه پس از آغاز محدودیتهای دریایی در جنوب ایران، دادههای ردیابی کشتی از افزایش رفتوآمد میان بنادر روسیه و سواحل ایرانی دریای خزر خبر میدهد: شمار نفتکشها و کشتیهای باری روسیِ مشاهدهشده در آبهای ایران از ۲۰۸ به ۲۳۵ فروند رسیده است. این رشد ۱۳ درصدی نشان میدهد شمال به سوپاپ اطمینان تجارت ایران تبدیل شده، اما هنوز دلیلی نیست که خزر را جایگزین بنادر خلیج فارس بدانیم.
در این تحلیل اقتصادی میخوانید
تز رونما: مسیر خزر برای غله، برخی کالاهای فله و حفظ پیوند تجاری با روسیه ارزش عملی پیدا کرده است؛ با این حال، شناورهای کوچک، گلوگاههای بندری و ریلی، افت سطح آب و وابستگی به زیرساخت روسیه سقف آن را پایین نگه میدارند. تهران بخشی از آسیبپذیری جنوب را کم میکند، اما آن را از میان نمیبرد؛ آسیبپذیری تازهای در شمال و در برابر مسکو میسازد.
فهرست تحلیل
خلاصه یافتهها
- داده ردیابی تجاری از ۲۳۵ کشتی روسی در آبهای ایران طی شش ماه پس از ۲۸ فوریه حکایت دارد؛ دوره مقایسه ۲۰۸ کشتی بود. این افزایش واقعی است، اما درباره تناژ، نوع محموله یا ارزش تجارت چیزی را بهتنهایی ثابت نمیکند.
- یک مقام ایرانی گفته بیش از ۳۰ درصد واردات از بنادر شمالی میگذرد. چون مبنای زمانی، تعریف «واردات» و داده گمرکی همراه آن منتشر نشده، این رقم هنوز ادعای قابلتأیید مستقل نیست.
- بازگشت صادرات غله روسیه از خزر، همراه با صف کشتیهای کوچک در ماخاچقلعه، نشان میدهد مسیر برای امنیت غذایی کاربرد دارد؛ همان صف و اندازه شناورها هم محدودیت ظرفیت را آشکار میکند.
- خزر دسترسی مستقیم نیروی دریایی آمریکا را دشوار میکند، ولی تجارت ایران را به بنادر روسیه، شبکه ولگا، وضعیت آب و اجرای تحریمها وابستهتر میسازد.
شش ادعا در برابر شواهد
| ادعا | شواهد قابل ارائه | داوری رونما |
|---|---|---|
| تردد کشتیهای روسی در خزر ۱۳ درصد افزایش یافته است. | ردیابی شناورها ۲۳۵ کشتی روسی را در برابر ۲۰۸ کشتی در دوره مقایسه ثبت کرده است. | درست، با محدودیت: افزایش شمار شناورها تأیید میشود؛ نه افزایش هماندازه تناژ یا ارزش کالا. |
| بیش از ۳۰ درصد واردات ایران اکنون از شمال وارد میشود. | این رقم را محمدرضا طلایی، مقام ایرانی، اعلام کرده؛ جدول گمرکی و روش محاسبه همراه آن علنی نشده است. | هنوز نامعلوم و ناقص: ادعای بازیگر است، نه داده مستقل. |
| دریای خزر میتواند جای خلیج فارس را بگیرد. | بنادر جنوبی ایران برای نفت، کانتینر و تجارت حجیم ساخته شدهاند؛ ناوگان و اتصالهای شمال کوچکتر و چندمرحلهایاند. | اغراقآمیز و در مقیاس کل تجارت نادرست. |
| مسیر خزر از فشار نظامی آمریکا مصون است. | جغرافیای بسته خزر ورود نیروی دریایی خارجی را محدود میکند، اما کشتی، بندر، بانک، بیمه و شرکتها همچنان در معرض تحریم و رصدند. | از نظر جغرافیایی درست؛ از نظر مصونیت اقتصادی ناقص. |
| خزر برای واردات غذای ایران کارآمد است. | روسیه صادرات غله را از سر گرفته و دهها هزار تن بار در حال بارگیری یا انتظار گزارش شده است. | تا حدی درست: برای غله و کالای فله مناسبتر از زنجیره کانتینری گسترده است. |
| افزایش تجارت شمال فقط کمک روسیه به ایران است. | ایران به پایانه آستراخان، آبراه ولگا و بنادر روسی نیاز دارد و یک شرکت ایرانی برای کنترل بیشتر پایانه آستراخان اقدام کرده است. | ناقص: همکاری، همزمان اهرم روسیه بر تجارت ایران را زیاد میکند. |
داده ۱۳ درصدی دقیقاً چه میگوید؟
ارزش عدد تازه در این است که از یک شاخص رفتاری میآید، نه صرفاً از بیانیه سیاسی. در شش ماه پس از حملات ۲۸ فوریه، سامانه ردیابی کشتی ۲۳۵ نفتکش و کشتی باری روسی را در آبهای ایران دیده؛ در دوره مقایسه شمار آنها ۲۰۸ فروند بود. حضور شناورهای ایرانی در آبهای روسیه نیز از ۱۴۲ به ۱۵۲ فروند رسید؛ افزایشی نزدیک به ۷ درصد. جهت تغییر روشن است: اتصال دریایی دو طرف فعالتر شده است.
اما شمار کشتیها واحد مناسبی برای اندازهگیری کل تجارت نیست. یک سفر با کشتی کوچک خزر را نمیتوان با یک کشتی بزرگ اقیانوسپیما در بندرعباس برابر گرفت. داده موجود نمیگوید هر شناور چه مقدار غله، سوخت، کانتینر یا کالای دیگر حمل کرده و چه تعداد سفر با بار کامل انجام شده است. بنابراین تبدیل رشد ۱۳ درصدی تردد به ادعای رشد ۱۳ درصدی واردات، یک جهش استدلالی نامعتبر خواهد بود.
محدودیت دیگر، خاموشی یا ناقصبودن سیگنالهای شناسایی خودکار در بخشی از ناوگان منطقه است. داده ردیابی برای تشخیص روند مفید است، اما نمیتواند تجارت پنهان یا سفرهای ثبتنشده را کامل ببیند. نتیجه دقیق فقط این است: فعالیت قابل مشاهده بالا رفته؛ اندازه اقتصادی کامل آن هنوز معلوم نیست.
کدام کالاها واقعاً از خزر میگذرند؟
قویترین شاهد عملی از بازار غله میآید. پس از وقفه ناشی از جنگ و اختلال بندری، روسیه در ماه مارس بارگیری غله برای ایران را از سر گرفت. پنج کشتی با مجموع ۲۲ هزار و ۶۰۰ تن در حال بارگیری بودند و ۹ کشتی دیگر با حدود ۲۸ هزار تن در صف قرار داشتند. ایران در فاصله ژوئیه تا فوریه نزدیک به شش میلیون تن غله روسیه خرید که تقریباً دو برابر دوره مشابه قبلی بود؛ ۱.۹ میلیون تن آن گندم گزارش شد.
این ارقام دو نکته متضاد را همزمان نشان میدهند. نخست، خزر میتواند برای کالای فلهای که مبدأ آن روسیه است، مسیر طبیعی و کوتاهتری باشد. دوم، صف کشتیها و محمولههای چند هزار تنی یادآوری میکند که عملیات بر پایه شناورهای کوچک و تعداد سفر بیشتر پیش میرود. حتی پایانه غله ۱.۵ میلیون تنی برنامهریزیشده در ماخاچقلعه قرار است تا ۲۰۲۸ آماده شود؛ ظرفیت آینده را نباید ظرفیت موجود خواند.
برای کانتینر، ماشینآلات و کالاهایی که از چین، هند یا خلیج فارس میآیند، مسئله پیچیدهتر است. بار باید میان کشتی، راهآهن و جاده چند بار جابهجا شود؛ هماهنگی گمرکی و ناوگان واگن اهمیت بیشتری پیدا میکند و هر مرز یا پایانه میتواند زمان و هزینه را بالا ببرد. تحلیل پیشین رونما درباره انتقال بخشی از تجارت ایران به مرزهای زمینی نشان داد که افزایش جریان لزوماً به معنای ظرفیت بیاصطکاک نیست. خزر نیز نسخه دریایی همان مسئله است: مسیر وجود دارد، اما گلوگاه هم وجود دارد.
چهار سقف سخت مسیر شمال
۱. اندازه شناور و مقیاس بندر
خزر دریایی بسته است و بیشتر شناورهای آن برای آبراه ولگا و بنادر منطقه طراحی شدهاند. مزیتشان انعطاف و دسترسی مستقیم به روسیه است؛ ضعفشان ظرفیت پایینتر نسبت به کشتیهای اقیانوسی است. برای جبران یک محموله بزرگ جنوبی، سفرهای بیشتری لازم میشود و هزینه هماهنگی، پهلوگیری و تخلیه بالا میرود.
۲. اتصال ریلی و جادهای
بندر امیرآباد به شبکه ریلی ایران متصل است و آستراخان برای پیوند با روسیه اهمیت دارد، اما وجود ریل بهتنهایی ظرفیت نامحدود نمیسازد. در بخش شرقی شبکه، گزارشی از جابهجایی حدود ۲۰۰ هزار تن غله در یک سال و ظرفیت بالقوه ۶۰۰ هزار تن منتشر شده است. فاصله میان عملکرد و ظرفیت اسمی میتواند از کمبود بار، واگن، هماهنگی یا تقاضا ناشی شود؛ بدون داده تفصیلی نمیتوان یک علت را قطعی دانست.
۳. افت سطح آب
سطح دریای خزر طی سه دهه حدود ۲.۵ متر پایین رفته و در سالهای اخیر کاهش سالانه ۲۰ تا ۳۰ سانتیمتری گزارش شده است. این روند آبخور مجاز کشتیها را کم میکند، لایروبی بیشتری میطلبد و میتواند ظرفیت واقعی اسکله را پایینتر از ظرفیت اسمی ببرد. برای مسیری که قرار است نقش پشتیبان جنگ را بازی کند، این محدودیت محیطزیستی یک ریسک عملیاتی فوری است، نه حاشیهای.
۴. تحریم، بیمه و تسویه
ورود ناو آمریکایی به خزر ممکن نیست، اما این به معنای نامرئیشدن تجارت نیست. نام کشتی، مالک، بیمهگر، بانک، پرچم و شرکت حملونقل میتواند هدف محدودیتهای ثانویه قرار گیرد. هرچه تجارت ایران و روسیه در چند بندر و شرکت خاص متمرکزتر شود، شناسایی و فشار بر همان نقاط آسانتر میشود. پراکندگی جغرافیایی، تمرکز نهادی تازهای میآفریند.
وابستگی تازه به روسیه
روایت رسمی در تهران بر «دورزدن محاصره» تأکید دارد، اما مسیر شمال مستقل از سیاست روسیه نیست. کشتی باید به بندر روسی برسد، از مقررات آن عبور کند و در بسیاری موارد به شبکه ولگا یا راهآهن روسیه متصل شود. ایران با افزایش کنترل خود بر پایانه سالیانکا در آستراخان کوشیده بخشی از این ریسک را مدیریت کند؛ یک شرکت ایرانی که از قبل سهم کنترلکننده داشت، در ۲۰۲۵ پیشنهاد خرید سهام باقیمانده را مطرح کرد.
با این حال، کنترل شرکتی یک پایانه، کنترل کل زنجیره نیست. حجم بار همان پایانه از ۲۷۵ هزار تن غله در فصل ۲۰۲۳/۲۴ به حدود ۱۳۹ هزار و ۵۰۰ تن در فصل بعد کاهش یافته بود. این افت نشان میدهد مالکیت یا نفوذ سیاسی بهتنهایی جریان بار را تضمین نمیکند. عرضه روسیه، سطح آب، قیمت حمل، مجوزها و تقاضای ایران همچنان تعیینکنندهاند.
از منظر موازنه قدرت، معامله روشن است: ایران دسترسی به مسیری پیدا میکند که نیروی دریایی آمریکا مستقیماً بر آن مسلط نیست؛ روسیه نیز به دروازه مهمتری برای غذای ایران و بخشی از تجارت تحریمی تبدیل میشود. اگر روابط دو کشور دچار اختلاف قیمتی، بانکی یا سیاسی شود، مسکو میتواند از تأخیر، مقررات یا ظرفیت بندری بهعنوان اهرم استفاده کند، حتی بدون بستن رسمی مسیر.
ضدتحلیل و نقطه ابطال
قویترین ضدتحلیل
مدافعان مسیر شمال میتوانند بگویند هدف هرگز جایگزینی کامل خلیج فارس نبوده است. در شرایط جنگ، انتقال حتی بخشی از غله، نهاده دامی و کالاهای ضروری به مسیری کمدسترستر برای آمریکا، ارزش راهبردی دارد. از این زاویه، مقایسه مستقیم تناژ خزر با بندرعباس معیار اشتباهی است؛ معیار درست این است که آیا ایران میتواند کمبودهای حیاتی را در دوره اختلال جنوب مهار کند یا نه.
این نقد معتبر است و تز رونما را اصلاح میکند، نه رد. خزر لازم نیست بزرگترین مسیر باشد تا مهم باشد. اما ارزش «سوپاپ اطمینان» با ادعای «جایگزین» فرق دارد. برای داوری درباره موفقیت باید سه داده منتشر شود: تناژ واقعی به تفکیک کالا، زمان و هزینه تحویل، و سهم پایدار مسیر پس از عادیشدن جنوب. فعلاً فقط بخشی از این زنجیره دیده میشود.
نقطه کور
بزرگترین نقطه کور، کیفیت داده ایران است. رقم ۳۰ درصد بدون مشخصبودن اینکه از ارزش دلاری، وزن، تعداد اظهارنامه یا یک دوره کوتاه بحران سخن میگوید، قابل مقایسه نیست. همچنین روشن نیست «بنادر شمالی» فقط تجارت دریایی خزر را شامل میشود یا ترکیبی از ریل، جاده و بنادر است. تا انتشار داده گمرکی ماهانه به تفکیک دروازه و کالا، اندازه واقعی چرخش شمال نامعلوم میماند.
نقطه ابطال
تز «خزر سوپاپ اطمینان محدود است» در صورتی ابطال میشود که داده رسمی و مستقل در چند ماه متوالی نشان دهد بنادر شمالی بدون افزایش شدید زمان و هزینه، سهم بزرگی از تناژ وارداتی غیرغلهای و کانتینری را جابهجا کردهاند؛ ظرفیت ریلی و بندری نیز همزمان بالا رفته و افت سطح آب اثر عملیاتی معناداری نداشته است. برعکس، کاهش تردد پس از یک جهش کوتاه یا افزایش صف کشتیها تز محدودیت ظرفیت را تقویت میکند.
نقد خصمانه
منتقد میتواند بگوید این تحلیل با تمرکز بر ظرفیت، اهمیت سیاسیِ شکستن فشار آمریکا را دستکم میگیرد. پاسخ این است که توان عملی دقیقاً باید با ظرفیت سنجیده شود؛ استقلالی که فقط در سطح مسیر جغرافیایی وجود دارد ولی به کشتی، بندر و بانک طرف ثالث وابسته است، استقلال کامل نیست. منتقد دیگری ممکن است بگوید داده ردیابی غربی تجارت تحریمی را کمشماری میکند. این احتمال وجود دارد، اما کمشماری نامعلوم مجوز بزرگنمایی رقم رسمیِ بیروششناسی نیست.
سناریوها و شاخصهای بعدی
۱. تثبیت مسیر پشتیبان
اگر صادرات غله روسیه منظم بماند، صف کشتیها کاهش یابد و تناژ ماهانه بنادر شمالی منتشر شود، خزر میتواند به مسیر پایدار کالاهای ضروری تبدیل شود. نشانه کلیدی، رشد تناژ بدون رشد همزمان مدت انتظار و هزینه حمل است. پیامد آن کاهش ریسک کمبود غذایی در دوره فشار بر جنوب خواهد بود.
۲. گلوگاه مزمن
اگر شمار سفرها بالا برود ولی تناژ هر سفر پایین بماند، لایروبی و آبخور محدود شود و اتصال ریلی عقب بماند، شمال پررفتوآمدتر اما نه الزاماً پربازدهتر میشود. نشانهها صف طولانی، افزایش انتقال جادهای و فاصله ماندگار میان ظرفیت اسمی و بار واقعی است. در این حالت، خزر بخشی از فشار را جذب میکند اما هزینه واردات بالا میماند.
۳. اهرم روسیه
اگر تحریم تازه، اختلاف پرداخت یا اولویتهای صادراتی روسیه دسترسی ایران را محدود کند، تمرکز بر خزر میتواند به آسیبپذیری سیاسی تبدیل شود. نشانهها تأخیر مجوزها، افت بار پایانه آستراخان، تغییر نرخ حمل یا درخواست امتیازهای تجاری تازه است. ایران در این سناریو محاصره جنوب را دور میزند، اما با دروازهبانی سختتر در شمال روبهرو میشود.
چه باید رصد شود؟
- تناژ و ارزش ماهانه واردات به تفکیک امیرآباد، انزلی و سایر بنادر شمالی؛
- اندازه متوسط محموله، زمان انتظار و نرخ حمل میان ماخاچقلعه یا آستراخان و ایران؛
- پیشرفت واقعی پایانه ۱.۵ میلیون تنی ماخاچقلعه و ظرفیت ریلی متصل به بنادر ایران؛
- افت سطح آب، محدودیت آبخور و هزینه لایروبی در بنادر دو سوی خزر؛
- هر محدودیت تحریمی، بیمهای یا بانکی که شرکتها و کشتیهای فعال در این مسیر را هدف بگیرد.
جمعبندی این است که چرخش ایران به خزر واقعی است، اما معنای آن باید دقیق خوانده شود. رشد ۱۳ درصدی تردد، اثبات سازگاری تجارت با فشار است؛ نه اثبات جایگزینی هرمز و خلیج فارس. ارزش مسیر شمال در حمل کالاهای ضروری و ایجاد گزینه دوم است. سقف آن را نه شعار، بلکه تناژ، زمان، هزینه، آب و میزان اختیار ایران بر زنجیره روسی تعیین خواهد کرد.
منابع
- خبرگزاری Reuters
- منبع تکمیلی Le Monde — With Strait of Hormuz blocked, Iran turns to Caspian Sea — 22 Sep 2026
- منبع تکمیلی Iran Ports and Maritime Organization — Regional organizations and Caspian cooperation — accessed 25 Sep 2026
- منبع تکمیلی Trend — Iran increases rail freight capacity on eastern route — 5 May 2025
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵