
تهران چرا حالا میخواهد هرمز را معامله کند؟
پیشنهاد هفتروزه تهران فقط نقشه بازگشایی هرمز نیست. دادههای نفت، کشتیرانی و مسیرهای جایگزین نشان میدهد ایران شاید در حال تلاش برای تبدیل مهمترین اهرم دریایی خود به امتیاز سیاسی، پیش از فرسایش تدریجی ارزش آن باشد.
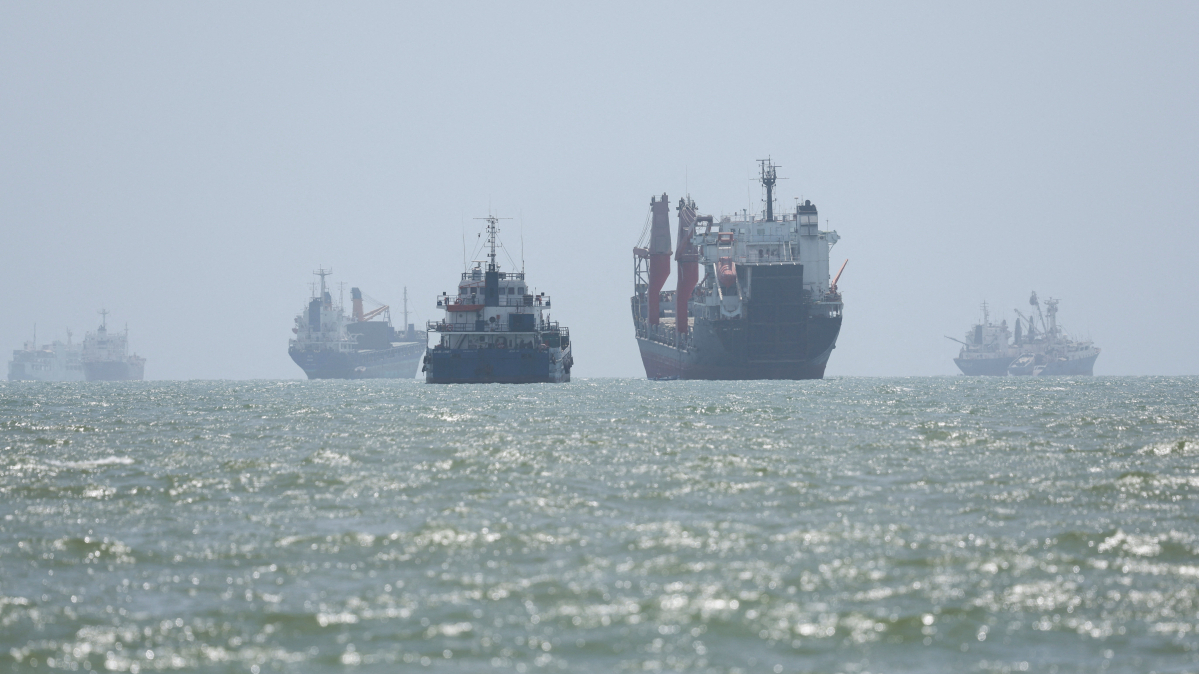
کشتیهای تجاری در تنگه هرمز؛ تصویری از اوت ۲۰۲۶.
پیشنهاد هفتروزه ایران برای بازگشایی تنگه هرمز در ظاهر یک نقشه خروج از جنگ است؛ اما زمان ارائه آن سؤال مهمتری میسازد: چرا تهران درست در لحظهای که هرمز بیشترین فشار را بر تجارت منطقه وارد کرده، حاضر شده درباره بازکردن آن معامله کند؟ پاسخ را باید در عمر محدود یک اهرم جستوجو کرد؛ اهرمی که هم به رقیب هزینه تحمیل میکند و هم هر روز برای صاحبش گرانتر میشود.
در این خبر سیاسی میخوانید
- ۱هرمز کار کرده است؛ شاید بیش از آنچه انتظار میرفت
- ۲اما همین اهرم از سمت دیگر گلوی اقتصاد ایران را میفشارد
- ۳بازار هم منتظر توافق نمانده است
- ۴پنجرهای که ممکن است برای تهران در حال بستهشدن باشد
- ۵یک داده خلاف انتظار: عبور نفت میتواند بدون «عادیشدن» بالا برود
- ۶پس چرا هفت روز؟
- ۷اما یک ضدتحلیل جدی وجود دارد
- ۸چه چیزی نشان میدهد کدام روایت درست است؟
تهران به واشنگتن پیشنهاد داده در صورت کاهش فشار نظامی، رفع محاصره بنادر ایران و اجرای مجموعهای از تعهدات، تنگه هرمز ظرف هفت روز باز شود. این پیشنهاد پس از ماهها جنگ و شکست تفاهم قبلی مطرح شده است. در نگاه نخست، ماجرا شبیه عقبنشینی از مهمترین ابزار فشار ایران است. اما دادههای کشتیرانی، صادرات نفت ایران و رفتار کشورهای خلیج فارس تصویر پیچیدهتری میسازند: هرمز هنوز اهرم بسیار بزرگی است، ولی ارزش آن برای تهران نامحدود و ثابت نیست.
مسئله اصلی بنابراین این نیست که ایران «میتواند» هرمز را مختل کند؛ این توان را در عمل نشان داده است. سؤال این است که تهران تا چه زمانی میتواند اختلال را به امتیاز سیاسی تبدیل کند، پیش از آنکه هزینه اقتصادی داخلی بالا برود و طرفهای دیگر راههای سازگاری با بحران را توسعه دهند.
هرمز کار کرده است؛ شاید بیش از آنچه انتظار میرفت
پیش از جنگ، حدود یکپنجم جریان جهانی نفت و گاز از هرمز عبور میکرد. در روزهای عادی پیش از درگیری، حدود ۱۲۵ کشتی تجاری بزرگ در روز از این آبراه میگذشتند. در هفتههای اخیر این عدد در برخی روزها به چند کشتی سقوط کرده است. در ۲۲ سپتامبر، دادههای اولیه فقط دو عبور کالایی را ثبت کردند؛ هرچند خاموشکردن سامانههای شناسایی کشتیها باعث میشود آمار رسمی همه ترددها را نبیند.
این افت فقط یک نمایش نظامی نیست. وقتی کشتی، بیمهگر، خریدار و فروشنده درباره امکان عبور مطمئن نیستند، خود «ریسک» به مانع تجارت تبدیل میشود. حتی اگر یک نیروی دریایی بتواند برای تعدادی از نفتکشها اسکورت فراهم کند، نمیتواند با فرمان نظامی قیمت بیمه را پایین بیاورد یا شرکت خصوصی را مجبور کند محموله چندصد میلیون دلاری خود را وارد منطقه خطر کند.
از این زاویه، ایران توانسته چیزی فراتر از بستن فیزیکی یک آبراه ایجاد کند: تهران بخشی از تصمیم اقتصادی درباره عبور از هرمز را به تصمیم امنیتی تبدیل کرده است. این دقیقاً همان چیزی است که به اهرم هرمز قدرت میدهد.
اما همین اهرم از سمت دیگر گلوی اقتصاد ایران را میفشارد
نقطهای که روایت «اهرم پیروزمند هرمز» را ناقص میکند، وضعیت صادرات خود ایران است. محاصره دریایی آمریکا از میانه تابستان صادرات نفت خام ایران را بهشدت کاهش داده است. برآوردهای صنعتی نشان میدهد بارگیری نفت ایران که در ماه مارس حدود دو میلیون بشکه در روز بود، در اوت به حدود ۲۲۰ تا ۲۵۵ هزار بشکه در روز سقوط کرده است.
این عدد برای فهم پیشنهاد هفتروزه مهمتر از بسیاری از سخنرانیهای سیاسی است. هرمز به آمریکا، کشورهای خلیج فارس و بازار جهانی هزینه تحمیل میکند، اما ایران نیز برای حفظ همین اهرم از اصلیترین مسیر درآمد ارزی خود محروم شده است.
در واقع تهران با یک تناقض راهبردی روبهروست: هرچه هرمز مختلتر باشد، قدرت فشار خارجی ایران بیشتر میشود؛ اما اگر اختلال طولانی شود، توان مالی ایران برای تحمل همان رویارویی کاهش مییابد. اهرم زمانی مفید است که بتوان آن را در نقطه مناسب به امتیاز تبدیل کرد. اهرمی که هرگز نقد نشود، ممکن است در نهایت به هزینه تبدیل شود.
بازار هم منتظر توافق نمانده است
عامل دوم، سازگاری تدریجی بازار است. بحران هرمز شوک بزرگی ایجاد کرده، اما شرکتها و دولتها در حال بازطراحی مسیرهای تأمین هستند. خریداران LNG در آسیا به آمریکای شمالی، غرب آفریقا، استرالیا، اندونزی و منابع دیگر نگاه کردهاند. برخی شرکتهای انرژی قراردادهای بلندمدت تازهای برای کاهش وابستگی به خلیج فارس بستهاند.
این تغییر هنوز جای هرمز را نمیگیرد و احتمالاً هیچ مسیر واحدی نیز قادر به چنین کاری نیست. اما برای کاهش ارزش یک اهرم لازم نیست جایگزین کامل ساخته شود. کافی است بخشی از تقاضا، سرمایهگذاری و زیرساخت به مسیرهایی منتقل شود که در بحران بعدی کمتر به هرمز وابسته باشند.
امارات همین منطق را آشکارا بیان کرده است. ابوظبی توسعه بنادر ساحل شرقی، خطوط لوله، راهآهن و کریدورهای تجاری جایگزین را دنبال میکند تا صادرات انرژی و تجارتش «گروگان» بحران هرمز نباشد. عربستان نیز خط لوله شرق–غرب را دوباره فعال کرده تا بخشی از نفت را به بندر ینبع در دریای سرخ منتقل کند؛ هرچند آسیبهای اخیر نشان داده مسیر جایگزین هم مصون از جنگ نیست.
در قطر، بحران حتی برنامه توسعه LNG را تحت فشار قرار داده است. تجهیزات مورد نیاز پروژه عظیم میدان شمالی به اختلال هرمز وابسته شده و بخشی از ظرفیت راسلفان نیز در حملات آسیب دیده است. نتیجه برای دوحه روشن است: حتی کشوری که نمیخواهد وارد منطق تقابل تهران و واشنگتن شود، مجبور است هزینه وابستگی به یک گلوگاه ناامن را دوباره محاسبه کند.
پنجرهای که ممکن است برای تهران در حال بستهشدن باشد
اینجا فرضیه اصلی این تحلیل شکل میگیرد: پیشنهاد هفتروزه را میتوان نه صرفاً علامت ضعف و نه صرفاً نمایش قدرت، بلکه تلاش برای نقدکردن یک اهرم در زمانی که هنوز ارزش بالایی دارد دانست.
تهران اکنون چیزی برای معامله دارد که واشنگتن، کشورهای خلیج فارس و بازار جهانی فوراً ارزش آن را میفهمند: بازگشت قابل اتکای کشتیرانی. در مقابل، ایران به رفع محاصره، دسترسی دوباره به درآمد نفتی، آزادسازی داراییها، کاهش فشار نظامی و مسیر مذاکره نیاز دارد.
اما اگر این وضعیت یک یا دو سال ادامه پیدا کند، معادله لزوماً همین نمیماند. سرمایهای که امروز صرف مسیر جایگزین میشود، فردا به زیرساخت دائمی تبدیل میشود. خریدار آسیایی که امروز با اکراه تأمینکننده دیگری پیدا میکند، ممکن است قرارداد چندساله امضا کند. بندری که برای بحران توسعه داده میشود، بعداً بخشی از تجارت عادی را جذب میکند. هزینههای سازگاری امروز میتوانند وابستگی فردا را کاهش دهند.
به همین دلیل، قدرت هرمز ممکن است یک منحنی داشته باشد: در آغاز بحران بهسرعت افزایش پیدا کند، در نقطهای به اوج برسد و سپس با سازگاری رقبا و افزایش هزینه داخلی برای ایران، بخشی از ارزش خود را از دست بدهد.
یک داده خلاف انتظار: عبور نفت میتواند بدون «عادیشدن» بالا برود
تحولات چند روز اخیر هشدار دیگری برای تهران دارد. با وجود آنکه تعداد کشتیهای ثبتشده بسیار پایین مانده، عربستان توانسته صادرات نفت از پایانههای خلیج فارس را افزایش دهد. دادههای رهگیری نشان دادهاند جریان نفت سعودی از هرمز در بخشی از سپتامبر به حدود ۲.۹ میلیون بشکه در روز رسیده؛ بسیار بالاتر از اوت. در برخی موارد انتقال کشتیبهکشتی در نزدیکی عمان نیز برای مدیریت ریسک استفاده شده است.
این تناقض مهم است: ممکن است تعداد کشتیها پایین بماند اما حجم نفت عبوری افزایش پیدا کند. یعنی بازیگران میتوانند با نفتکشهای بزرگتر، اسکورت، انتقال محموله و خاموشکردن فرستندهها بخشی از کارکرد اقتصادی مسیر را بازیابی کنند، بدون اینکه بحران واقعاً حل شده باشد.
اگر این روند پایدار شود، ایران با بدترین ترکیب ممکن روبهرو خواهد شد: ادامه هزینه محاصره برای صادرات خودش، در حالی که طرف مقابل بهتدریج روشهایی برای عبور دادن حجم بیشتری از انرژی پیدا میکند.
پس چرا هفت روز؟
عدد هفت روز شاید فقط یک ضربالاجل دیپلماتیک نباشد. این زمانبندی میتواند تلاش برای تبدیل یک وضعیت مبهم به معاملهای سریع باشد، پیش از آنکه سازگاری اقتصادی و نظامی طرف مقابل بیشتر شود.
در طرح تهران، بازگشایی هرمز در انتهای زنجیره قرار میگیرد: ابتدا اقداماتی از سوی آمریکا و کاهش خصومتها، سپس بازشدن مسیر. این طراحی به ایران اجازه میدهد مهمترین دارایی مذاکرهای خود را تا آخرین مرحله نگه دارد. اما اهمیت بزرگتر طرح در خود «پیشنهاد فروش» است: تهران برای نخستینبار بهروشنی نشان میدهد حاضر است اختلال هرمز را در برابر بستهای بزرگتر از امتیازات امنیتی و اقتصادی معامله کند.
اگر این برداشت درست باشد، هرمز برای ایران هدف نهایی نیست. ابزار تبدیل فشار نظامی به نتیجه سیاسی است.
اما یک ضدتحلیل جدی وجود دارد
ممکن است این نتیجهگیری زودهنگام باشد. شواهدی نیز وجود دارد که ارزش اهرم هرمز نهتنها فرسوده نشده، بلکه هنوز بسیار بالاست. مسیرهای جایگزین ظرفیت محدود دارند؛ خط لوله عربستان خود هدف حمله قرار گرفته؛ امارات نمیتواند کل تجارت منطقه را از فجیره عبور دهد؛ و قطر برای بخش بزرگی از LNG خود جایگزین جغرافیایی فوری ندارد.
از سوی دیگر، حتی آمار تردد محل اختلاف است. دادههای تجاری در برخی روزها عبور چند کشتی را نشان میدهد، در حالی که مقامهای آمریکایی از حجم بسیار بیشتری از تردد، از جمله کشتیهایی که با هماهنگی نظامی حرکت میکنند، سخن گفتهاند. خاموشبودن AIS نیز تصویر را ناقص میکند.
بنابراین نمیتوان با اطمینان گفت ایران به این نتیجه رسیده که اهرمش در حال شکست است. توضیح رقیب میتواند دقیقاً معکوس باشد: تهران شاید معتقد است هرمز آنقدر مؤثر بوده که اکنون بهترین زمان برای گرفتن بهای سیاسی آن است.
تفاوت این دو توضیح ظریف اما مهم است. در اولی، ایران برای جلوگیری از کاهش ارزش اهرم عجله دارد؛ در دومی، ایران در نقطه اوج قدرت تصمیم گرفته سود خود را تثبیت کند.
چه چیزی نشان میدهد کدام روایت درست است؟
سه شاخص میتواند این تحلیل را در هفتههای آینده آزمایش کند: صادرات واقعی نفت ایران؛ حجم ــ نه فقط تعداد ــ محمولههای عبوری از هرمز؛ و سرعت تبدیل طرحهای اضطراری مسیرهای جایگزین به زیرساخت دائمی.
اگر صادرات ایران بدون توافق افزایش معنادار پیدا کند، فشار زمانی بر تهران کمتر از چیزی است که دادههای فعلی نشان میدهد. اگر کشورهای خلیج فارس بتوانند با سازوکارهای امنیتی و لجستیکی صادرات را بهطور پایدار بالا ببرند، ارزش اختلال برای ایران کاهش مییابد. و اگر سرمایهگذاری در مسیرهای جایگزین شتاب بگیرد، بحران هرمز بهتدریج جغرافیای انرژی منطقه را تغییر خواهد داد.
این همان نقطهای است که پیشنهاد هفتروزه معنای دیگری پیدا میکند. ایران فقط درباره بازکردن یک تنگه مذاکره نمیکند؛ درباره قیمت اهرمی مذاکره میکند که خودش نیز برای نگهداشتنش هزینه میدهد.
هرمز هنوز یکی از قدرتمندترین ابزارهای فشار ایران است. اما قدرت یک اهرم فقط به میزان خسارتی که به طرف مقابل میزند بستگی ندارد؛ به این هم بستگی دارد که صاحب اهرم چه مدت میتواند آن را نگه دارد و طرف مقابل با چه سرعتی میتواند یاد بگیرد بدون آن زندگی کند. شاید سؤال واقعی مذاکرات نیویورک همین باشد: تهران میتواند هرمز را به چه چیزی تبدیل کند، پیش از آنکه بازار و منطقه بخشی از ارزش آن را از ایران بگیرند؟
منابع
- خبرگزاری Reuters
- منبع تکمیلی Al Jazeera — جزئیات نقشه هفتروزه ایران — ۲۵ سپتامبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 امنیت و ژئوپلیتیک · ۱۱ آبان ۱۴۰۵
ترامپ و جنگ فرسایشی ایران؛ آیا فشار حداکثری علیه آمریکا عمل میکند؟ | تحلیل ۳۶۰
 امنیت و ژئوپلیتیک · ۱۱ آبان ۱۴۰۵
گرگاش: رابطه با ایران برمیگردد، اعتماد نه؛ معنای این تفکیک برای تهران چیست؟
 امنیت و ژئوپلیتیک · ۱۱ آبان ۱۴۰۵