
بازده اوراق ۳۰ساله آمریکا از ۵.۷۰ درصد گذشت
بازده اوراق ۳۰ساله خزانهداری آمریکا در ۷ اکتبر تا حدود ۵.۷۰۶ درصد بالا رفت؛ رکوردی از سال ۲۰۰۲ که هزینه تأمین مالی بلندمدت را دوباره در مرکز توجه بازار قرار داد.
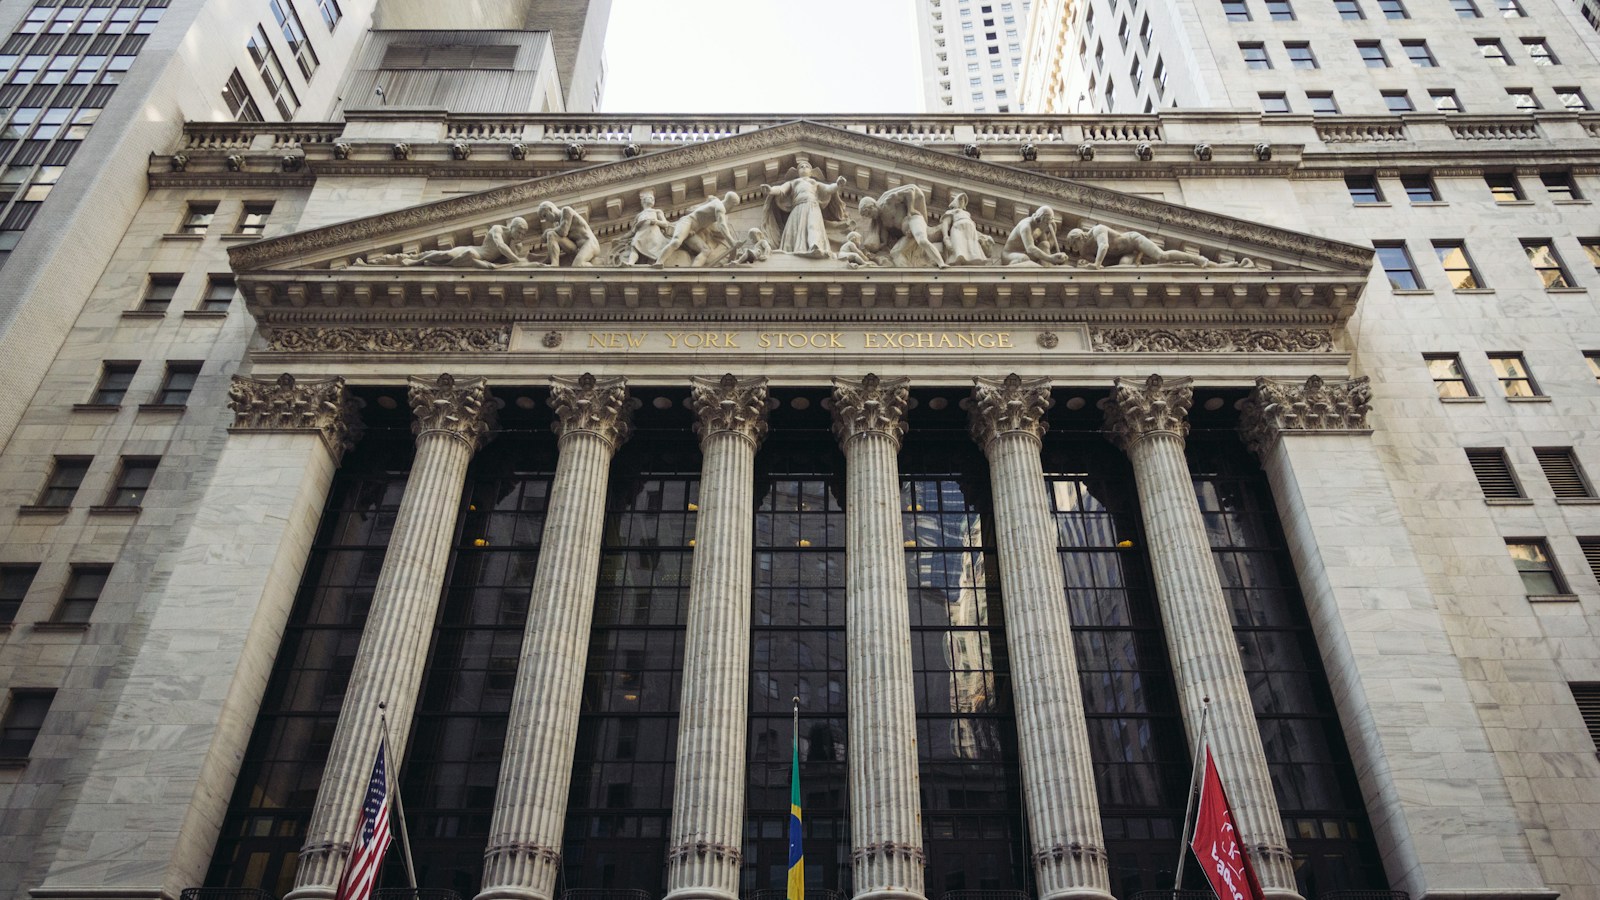
تصویر آرشیوی بازار مالی آمریکا؛ برای زمینه تأمین مالی بدهی معامله پارامونت و Warner Bros. Discovery. عکس: Tomas Eidsvold / Unsplash
بهروزرسانی ۷ اکتبر: بازده اوراق خزانه ۳۰ساله آمریکا در معاملات چهارشنبه از ۵.۷۰ درصد عبور کرد و تا حدود ۵.۷۰۶ درصد بالا رفت؛ بالاترین سطح از سال ۲۰۰۲. بازده ۱۰ساله نیز به محدوده ۵.۳۲ درصد رسید و موج فروش اوراق، هزینه تأمین مالی در بزرگترین بازار بدهی جهان را بار دیگر افزایش داد.
در این خبر بینالمللی میخوانید
حرکت امروز پس از یک روز آرامش نسبی در بازار بدهی رخ داد. نفت بالای ۱۰۰ دلار، نگرانی از ماندگاری تورم و حجم بالای استقراض دولتها از محرکهای اصلیاند. در عین حال، رشد شاخصهای سهام نشان میدهد همه بازارها هنوز یک سناریوی رکودی واحد را قیمتگذاری نمیکنند؛ فشار فعلاً در اوراق بلندمدت آشکارتر است.
چه اتفاقی افتاد؟
فایننشال تایمز گزارش داد بازده اوراق ۳۰ساله آمریکا به ۵.۶۲ درصد رسید و بازده ۱۰ساله به ۵.۲۹ درصد نزدیک شد. آسوشیتدپرس نیز صعود بازدههای بلندمدت را عامل اصلی فشار بر سهام دانست. وقتی قیمت اوراق کاهش مییابد، بازده آنها بالا میرود؛ بنابراین این حرکت نشان میدهد سرمایهگذاران برای نگهداری بدهی بلندمدت آمریکا سود بیشتری مطالبه میکنند.
چرا بازدهها بالا رفتهاند؟
سه عامل همزمان عمل میکنند. نخست، نگرانی درباره تورم همچنان بالاست و جهش قیمت انرژی این نگرانی را تشدید کرده است. دوم، اقتصاد آمریکا هنوز آنقدر ضعیف نشده که بازار بتواند روی کاهش سریع نرخ بهره حساب کند. سوم، حجم بالای بدهی و انتشار اوراق باعث شده سرمایهگذاران برای پذیرش ریسک بلندمدت، بازده بیشتری بخواهند.
فایننشال تایمز همچنین به نگرانی بازار درباره پایداری مالی دولت آمریکا و بدهی فدرال بالای ۴۰ تریلیون دلار اشاره کرده است. این به آن معنا نیست که بازار در آستانه بحران بدهی است، اما نشان میدهد «ریسک مدت» و هزینه نگهداری اوراق بلندمدت دوباره در حال افزایش است.
رکورد امروز چه چیزی را تغییر داد؟
رکورد ۷ اکتبر نشان میدهد بازگشت خریداران در روز سهشنبه برای متوقفکردن موج فروش کافی نبوده است. افزایش حدود ۸ واحد پایهای نسبت به قله ۵.۶۲ درصدی گزارششده در ۲۹ سپتامبر، حرکت کوچکی از نظر عدد خام است؛ اما عبور پایدار از ۵.۷۰ درصد میتواند هزینه استقراض بلندمدت را برای دولت، شرکتها و وامگیرندگان در سطوح بالاتری تثبیت کند.
صورتجلسه نشست سپتامبر فدرالرزرو قرار است ساعت ۱۸:۰۰ UTC منتشر شود. اگر متن نشان دهد اعضا نسبت به تورم و قیمت انرژی نگرانتر شدهاند، بازدهها ممکن است تحت فشار صعودی بمانند؛ تأکید بر ریسکهای رشد یا آمادگی برای توقف افزایش نرخ میتواند این ارزیابی را تضعیف کند.
اثر بر بازارها و خانوارها چیست؟
بازده بالاتر اوراق خزانه معمولاً معیار قیمتگذاری بسیاری از وامها و داراییهای مالی است. اگر بازدههای بلندمدت بالا بمانند، نرخ وام مسکن، هزینه استقراض شرکتها و نرخ تنزیل سهام نیز میتواند افزایش یابد. همین سازوکار بهویژه برای سهام رشدی و فناوری حساس است، چون بخش بزرگی از ارزش آنها بر سودهای آینده استوار است.
در معاملات ۲۹ سپتامبر، افت شاخصها محدود بود، اما اهمیت حرکت در این است که بازدههای بلندمدت به سطوحی رسیدهاند که آخرین بار بیش از دو دهه پیش دیده شده بود. اگر این سطح تثبیت شود، فشار از بازار اوراق به اقتصاد واقعی منتقل میشود.
چه چیزهایی هنوز روشن نیست؟
هنوز مشخص نیست جهش فعلی یک موج کوتاهمدت است یا آغاز دورهای ماندگار از بازدههای بالاتر. دادههای تورم، اشتغال، رشد اقتصادی و پیامهای بعدی فدرال رزرو تعیین میکنند آیا بازار باید نرخهای بهره بالاتر را برای مدت بیشتری بپذیرد یا نه.
همچنین باید دید سرمایهگذاران نهادی در این سطح دوباره خریدار اوراق میشوند یا فروش ادامه پیدا میکند. اگر تقاضا برای اوراق بلندمدت افزایش یابد، بازدهها میتوانند عقبنشینی کنند؛ در غیر این صورت، فشار بر نرخهای وام و ارزشگذاری داراییها ادامه خواهد داشت.
اثر بر ایران
اثر مستقیم این تحول بر اقتصاد ایران محدود است، اما مسیر دلار جهانی، قیمت نفت و جریان سرمایه میتواند اثر غیرمستقیم داشته باشد. بازده بالاتر اوراق آمریکا معمولاً جذابیت داراییهای دلاری را افزایش میدهد و میتواند بر ارزهای دیگر و قیمت کالاها فشار وارد کند. برای ایران، اثر اصلی از مسیر نفت و شرایط مالی جهانی منتقل میشود، نه از بازار بدهی آمریکا بهطور مستقیم.
گام بعدی قابل رصد
سه متغیر مهم باید دنبال شوند: داده بعدی تورم آمریکا، گزارشهای اشتغال و هر نشانه تازه از فدرال رزرو درباره ادامه یا توقف افزایش نرخ بهره. در بازار نیز سطح بازده ۱۰ساله و ۳۰ساله تعیین میکند آیا فشار فعلی در حال تثبیت است یا نه.
منابع
- خبرگزاری Associated Press (AP)
- منبع رسمی U.S. Department of the Treasury
- منبع تکمیلی Financial Times
- خبرگزاری Reuters
- منبع تکمیلی MarketWatch — بازده اوراق ۳۰ساله به اوج تازه ۲۴ساله رسید — ۷ اکتبر ۲۰۲۶
- منبع تکمیلی Reuters / Euronext — موج فروش بازار اوراق اروپا و انتقال سرمایه به آلمان — ۷ اکتبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرتحلیلگر بازار کالاها با تمرکز بر طلا، مس و فلزات صنعتی. در تحلیل قیمت، موجودی، تقاضای چین، دلار و ریسک ژئوپلیتیک را همزمان بررسی میکند.
مطالب مرتبط
 آمریکا · ۱۱ آبان ۱۴۰۵
هیلی استیونز از رقیب جمهوریخواه حزبش در میشیگان حمایت کرد و دموکراتها او را کنار گذاشتند
 آمریکا · ۱۰ آبان ۱۴۰۵
توافق ۲۲۰ میلیون دلاری جنرالموتورز با ۳۶ ایالت؛ دادهی رانندگی چگونه به نرخ بیمه رسید؟
 آمریکا · ۱۰ آبان ۱۴۰۵