
هند پس از نزدیک چهار سال نرخ بهره را بالا برد؛ نفت و تورم، RBI را به چرخش واداشت
بانک مرکزی هند نرخ ریپو را با رأی یکپارچه ۲۵ واحد پایه به ۵.۵۰ درصد رساند و به «انقباض سنجیده» چرخید؛ رشد ۷.۱ درصدی، تورم ۵.۲ درصدی و شوک نفت منطق تصمیم را توضیح میدهند.
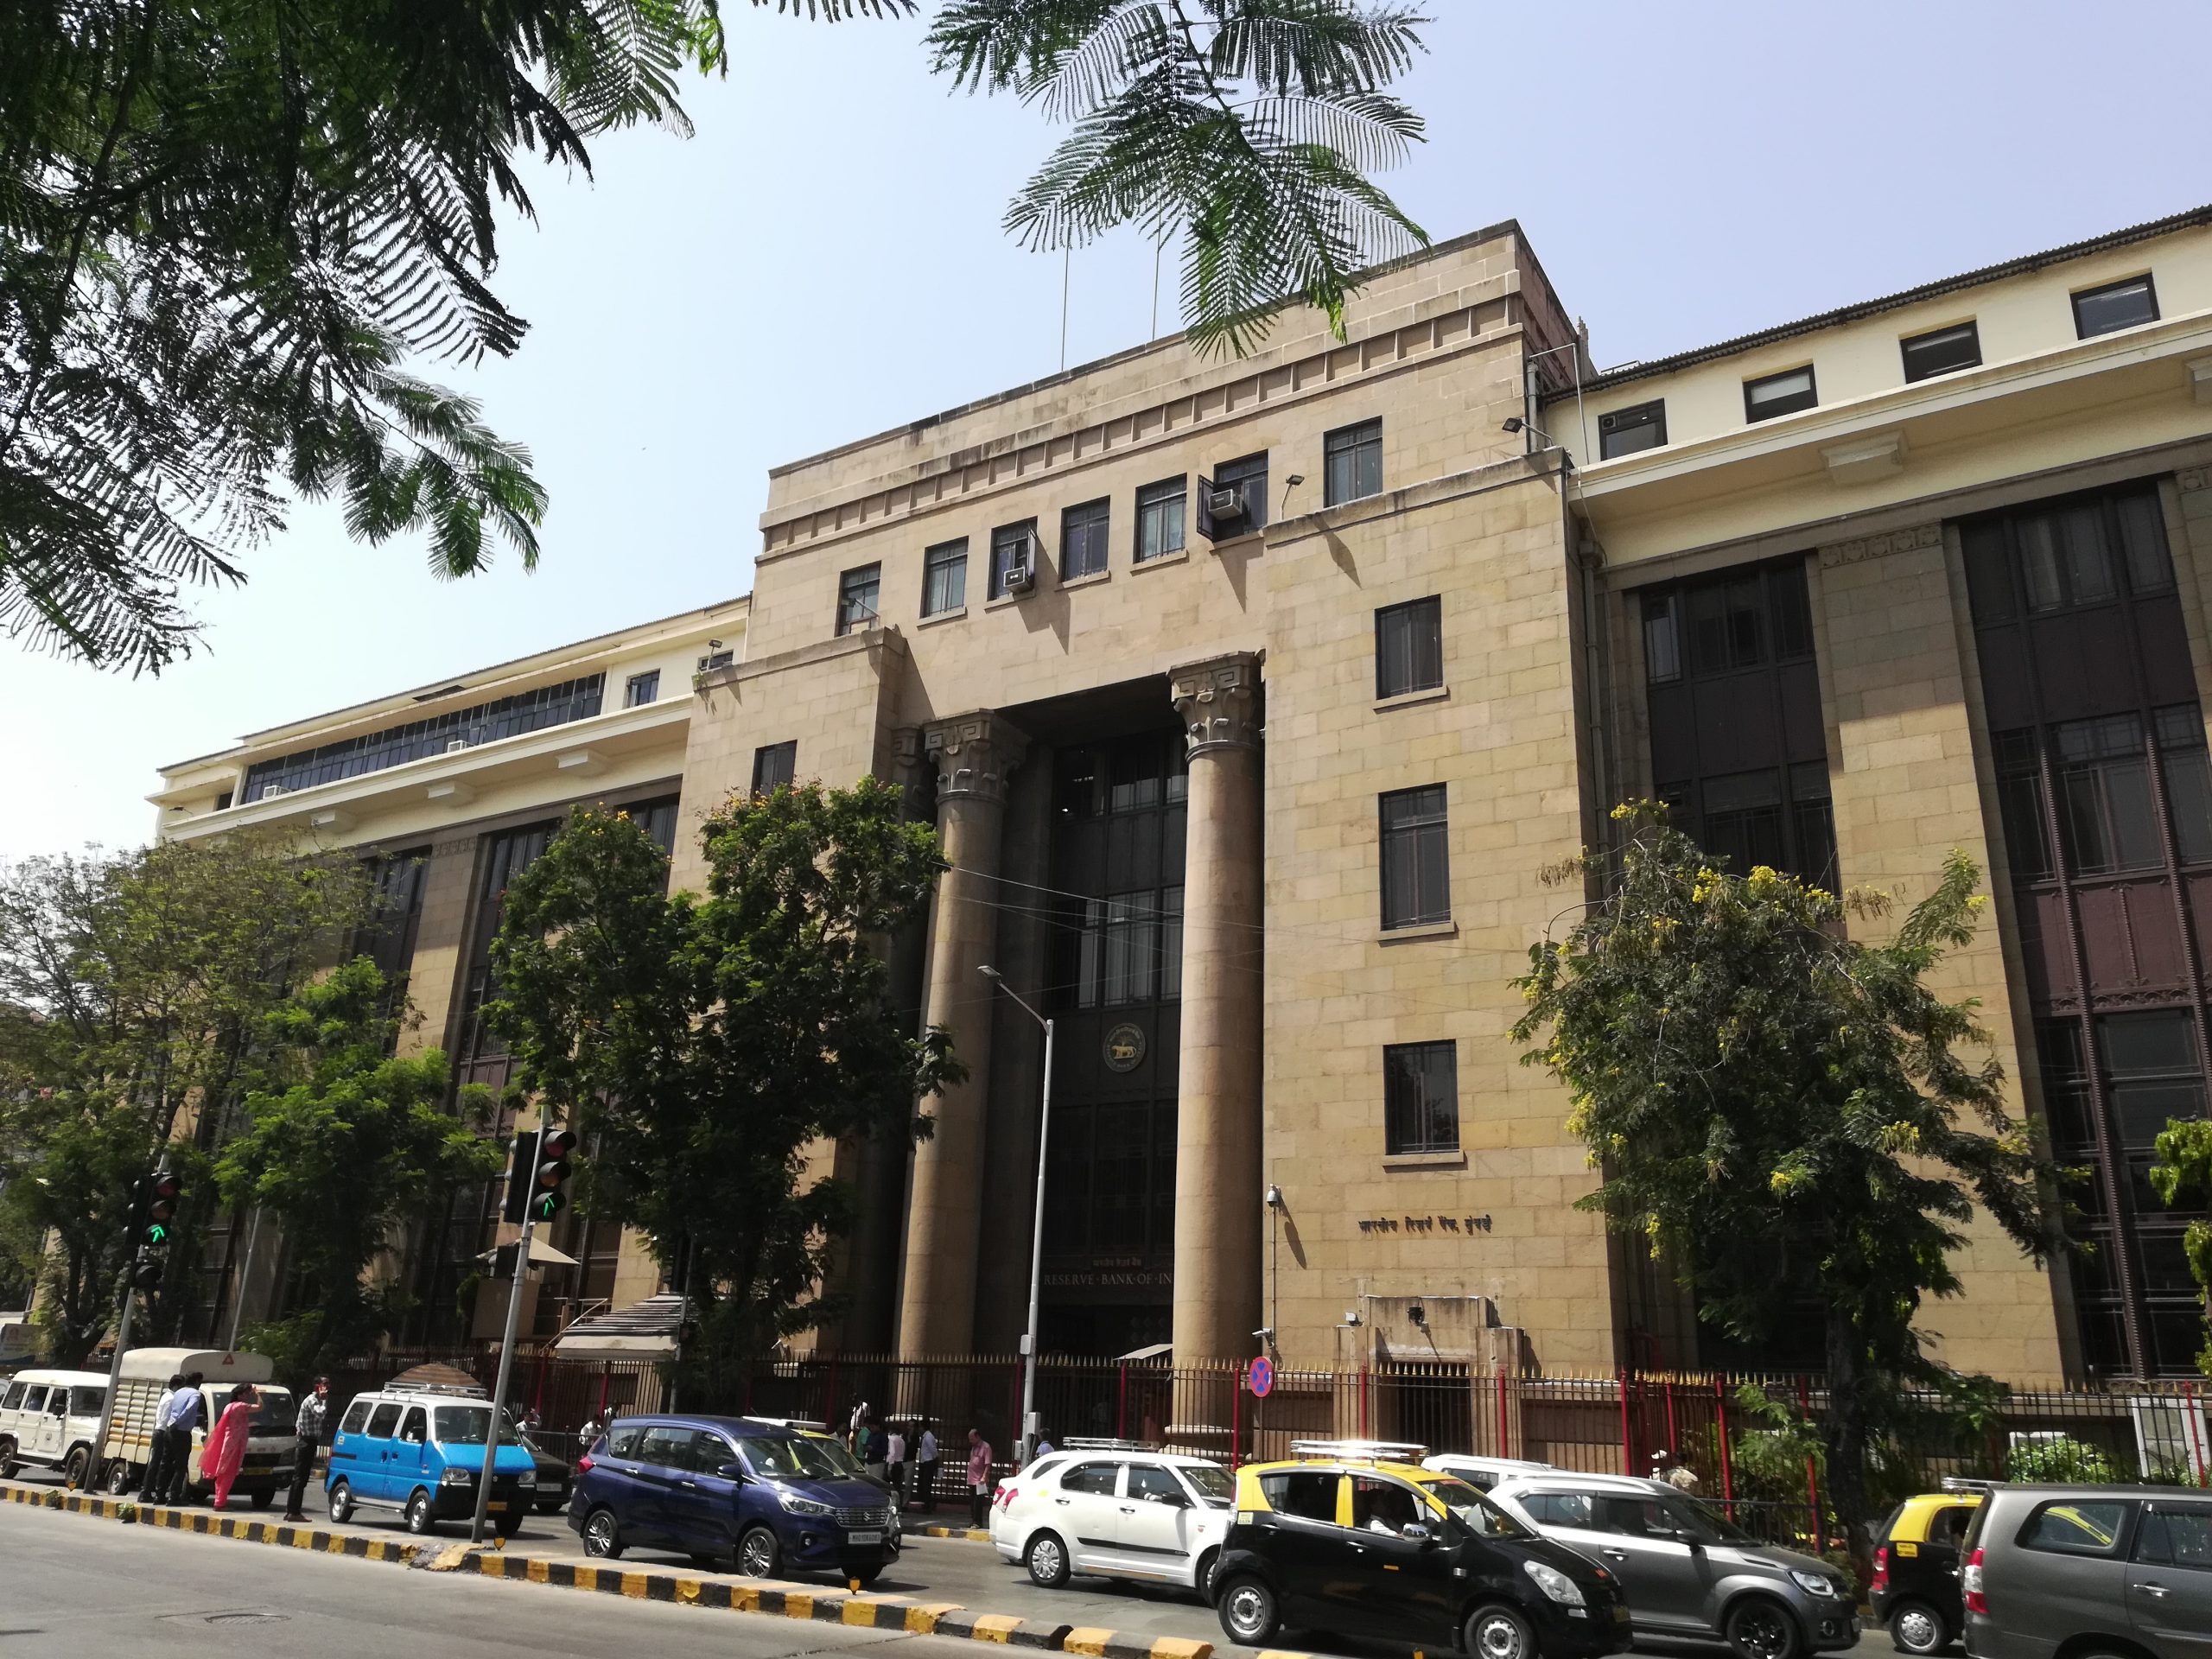
ساختمان بانک مرکزی هند در بمبئی؛ تصویر آرشیوی ۲۶ فوریهٔ ۲۰۲۰. عکس: Anurag Vijay 03 / Wikimedia Commons (CC BY-SA 4.0)
بانک مرکزی هند روز چهارشنبه ۷ اکتبر ۲۰۲۶ نرخ بازخرید را ۲۵ واحد پایه، از ۵.۲۵ به ۵.۵۰ درصد، افزایش داد؛ نخستین افزایش نرخ از فوریه ۲۰۲۳. تصمیم کمیته سیاست پولی در ساعت ۱۰ صبح به وقت هند، برابر با ۰۴:۳۰ UTC، اعلام شد و هر شش عضو به آن رأی مثبت دادند. همزمان، جهتگیری سیاست پولی از «خنثی» به «انقباض سنجیده» تغییر کرد؛ عبارتی که میگوید مهار تورم دوباره بر حمایت از اعتبار ارزان اولویت یافته، بیآنکه مسیر افزایشهای بعدی از پیش قطعی شده باشد.
در این خبر اقتصادی میخوانید
این تصمیم فقط یک تغییر فنی در نرخ کوتاهمدت نیست. هند یکی از بزرگترین واردکنندگان انرژی جهان است و افزایش قیمت نفت، ضعف روپیه و فشار مواد غذایی میتواند تورم وارداتی را به خانوار و بنگاه منتقل کند. چرخش دهلینو نشان میدهد شوک انرژی و نااطمینانی ژئوپلیتیک از بازار کالا عبور کرده و به تصمیم بانکهای مرکزی اقتصادهای نوظهور رسیده است؛ همان زنجیرهای که رونما پیشتر در تحلیل انتقال شوک انرژی به تورم و هزینه وام توضیح داده بود.
تصمیم دقیقاً چه بود؟
«نرخ بازخرید» یا ریپو، نرخی است که بانک مرکزی هند بر مبنای آن در برابر وثیقه به بانکها نقدینگی کوتاهمدت میدهد. افزایش ۲۵ واحد پایه یعنی هزینه این تأمین مالی بالاتر میرود. انتقال آن به اقتصاد فوری و یکسان نیست، اما در ماههای بعد میتواند نرخ وام مسکن، خودرو و سرمایه در گردش را افزایش دهد؛ در مقابل، سپردهگذاران ممکن است نرخهای بهتری دریافت کنند.
اهمیت رأیِ یکپارچه کمیته در این است که تصمیم از اختلاف شکننده میان اعضا حاصل نشده است. بانک مرکزی همچنین برآورد رشد واقعی تولید ناخالص داخلی در سال مالی ۲۰۲۷-۲۰۲۶ را از ۶.۷ به ۷.۱ درصد افزایش داد و پیشبینی تورم مصرفکننده را به ۵.۲ درصد رساند. کنار هم گذاشتن این دو عدد منطق تصمیم را روشن میکند: رشد هنوز آنقدر مقاوم ارزیابی شده که اقتصاد بتواند بخشی از هزینه پول گرانتر را تحمل کند، در حالی که چشمانداز قیمتها دیگر به اندازه گذشته آرام نیست.
چرا افزایش نرخ اکنون ممکن شد؟
بانک مرکزی با دو نیروی همزمان روبهروست. از یک سو، تقاضای داخلی، سرمایهگذاری و تولید نسبتاً قوی مانده و برآورد رشد بالاتر رفته است. از سوی دیگر، نفت گرانتر، نوسان ارز و قیمت مواد غذایی خطر سرایت تورم را افزایش دادهاند. افزایش نرخ نمیتواند نفت بیشتری تولید کند یا بارش را بهبود دهد؛ کارکرد آن مهار تقاضا، جلوگیری از تثبیت انتظارات تورمی و کاهش خطر انتقال شوک اولیه به دستمزدها و قیمتهای گستردهتر است.
این همان معمای سیاست پولی در برابر شوک عرضه است: سختگیری بیش از اندازه میتواند سرمایهگذاری و مصرف را تضعیف کند، اما واکنش دیرهنگام نیز ممکن است تورم را ماندگارتر سازد. رونما در بررسی فشار شوک انرژی بر تصمیمهای بانک مرکزی اروپا همین محدودیت را شرح داده است. تفاوت هند در این چرخه، رشد بالاتر و حساسیت مستقیمتر تراز پرداختها به واردات انرژی است.
برای خانوار، روپیه و بازار چه معنایی دارد؟
برای خانوارهای بدهکار، اثر ملموس از مسیر بازقیمتگذاری وامهای شناور و وامهای تازه ظاهر میشود؛ اندازه و سرعت آن به قرارداد هر بانک و وضعیت نقدینگی بستگی دارد. برای بنگاهها، سرمایه در گردش و پروژههای بدهیمحور گرانتر میشود. این فشار میتواند در کوتاهمدت بخشی از تقاضا را آرام کند، اما اگر تورم انتظاری کاهش یابد، از بیثباتی بیشتر هزینهها در آینده جلوگیری خواهد کرد.
برای روپیه، افزایش نرخ از نظر نظری فاصله بازدهی داراییهای روپیهای را تقویت میکند و میتواند بخشی از فشار خروج سرمایه را مهار کند. با این حال، اگر صورتحساب واردات نفت بالا بماند یا دلار جهانی تقویت شود، یک افزایش ۲۵ واحد پایه بهتنهایی تضمینکننده ثبات ارز نیست. بنابراین نسبتدادن هر حرکت روزانه روپیه یا بورس به تصمیم امروز، بدون تفکیک اثر نفت، دلار و ریسک جهانی، سادهسازی خواهد بود.
در مقیاس منطقهای، این تصمیم به سیاستگذاران آسیایی علامت میدهد که دوره پول ارزان ممکن است زودتر از انتظار پایان یابد. هند همزمان در پی گسترش تجارت، انرژی و زنجیرههای تأمین خود است؛ روندی که در گزارش رونما درباره شراکت راهبردی هند و ازبکستان نیز دیده میشود. پول گرانتر میتواند هزینه تأمین مالی همین سرمایهگذاریها را بالا ببرد، حتی اگر رشد کل اقتصاد قوی بماند.
چه چیزی هنوز نامعلوم است؟
«انقباض سنجیده» تعهد به افزایش خودکار نرخ در نشست بعدی نیست. مسیر بعدی به دادههای تورم، قیمت نفت و غذا، نرخ ارز، رشد اعتبار و سرعت انتقال تصمیم امروز به وامها بستگی دارد. اگر شوکهای عرضه فروکش کنند، بانک مرکزی فضای بیشتری برای مکث خواهد داشت؛ اگر تورم گستردهتر شود یا روپیه زیر فشار تازه قرار گیرد، احتمال ادامه سختگیری بالا میرود.
سه شاخص برای سنجش موفقیت این چرخش مهماند: نخست، اینکه تورم هستهای و انتظارات تورمی مهار شوند؛ دوم، اینکه رشد اعتبار بدون توقف ناگهانی کاهش یابد؛ و سوم، اینکه بانکها نرخهای تازه را چگونه و با چه فاصلهای به وامگیرندگان منتقل کنند. تصمیم امروز آغاز یک جهتگیری جدید است، نه تضمین نتیجه آن.
منابع
- خبرگزاری Reuters
- منبع رسمی World Bank
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی مصوبه رسمی پیشین بانک مرکزی هند و نرخ پایه ۵.۲۵ درصد، ۶ اوت ۲۰۲۶
- منبع تکمیلی اعلام تصمیم ۷ اکتبر ۲۰۲۶ و رأی یکپارچه کمیته
- منبع تکمیلی جزئیات نرخ، جهتگیری و برآوردهای رشد و تورم؛ شامل گزارش رویترز
- منبع تکمیلی برآوردهای تازه رشد و تورم در تصمیم اکتبر ۲۰۲۶
- منبع تکمیلی بهروزرسانی توسعه هند از بانک جهانی، ۶ اکتبر ۲۰۲۶
- منبع تکمیلی منبع تصویر: Anurag Vijay 03 / Wikimedia Commons، مجوز CC BY-SA 4.0
اعتبارسنجی
پیوند تأیید همین خبرخبرنگار انتخابات و افکار عمومی با تمرکز بر نظرسنجی، مشارکت و رفتار رأیدهنده. در گزارشها کیفیت داده و عدمقطعیت نظرسنجی را بهصراحت بیان میکند.
مطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵