
آیا اروپا از شوک انرژی جنگ ایران جان سالم به در برد یا فقط هزینه بحران به تورم و نرخ بهره منتقل شده است؟
جنگ ایران اروپا را با بحران انرژی دیگری روبهرو کرده، اما این بار گاز قطع نشده و مخازن خالی نشدهاند. در عوض انرژی گرانتر، تورم منطقه یورو را به ۳.۳٪ رسانده و ECB را در آستانه دومین افزایش نرخ بهره قرار داده است. آیا اروپا مقاومتر شده، یا فقط هزینه بحران از کمبود انرژی به پول گران و رشد ضعیف منتقل شده است؟
تابآوری انرژی اروپا نسبت به ۲۰۲۲ واقعاً افزایش یافته، اما این تابآوری عمدتاً توانایی جلوگیری از کمبود فیزیکی عرضه است، نه مصونیت اقتصاد از شوک انرژی. جنگ ایران نشان میدهد بخشی از هزینه بحران از خطر قطع عرضه و سهمیهبندی به قیمت بالاتر انرژی، تورم، سیاست پولی سختگیرانهتر و فشار بر رشد منتقل شده است. این تز زمانی تضعیف خواهد شد که انرژی بدون ایجاد اثرات دور دوم بر دستمزدها، تورم هسته و انتظارات تورمی ارزان شود و ECB بتواند بدون آسیب پایدار به رشد، تورم را به هدف بازگرداند.
اروپا از کمبود انرژی ناشی از جنگ ایران جلوگیری کرده، اما تورم به ۳.۳٪ رسیده است. آیا هزینه بحران به نرخ بهره بالاتر و رشد ضعیف منتقل شده است؟
شواهد از یک تناقض ظاهری حکایت دارند. کمیسیون اروپا در ژوئیه اعلام کرد نگرانی فوری درباره امنیت عرضه گاز زمستان وجود ندارد و در بررسی دیگری گفت قیمت گاز، هرچند بالاتر از پیش از جنگ، بسیار پایینتر از سطوح بحران ۲۰۲۲ است. این نشانه واقعی افزایش تابآوری است.
در این تحلیل اقتصادی میخوانید
- ۱اروپا در برابر قطع عرضه مقاومتر شده است؛ اما جنگ ایران نشان میدهد امنیت انرژی الزاماً به معنای مصونیت از تورم، نرخ بهره بالا و افت رشد نیست
- ۲مسئله اصلی: «امنیت عرضه» با «امنیت اقتصادی» یکی نیست
- ۳دادهها چه میگویند؟ شوک عرضه به شوک قیمت تبدیل شده است
- ۴آلمان: مقاومت بهتر از انتظار، اما نه بدون هزینه
- ۵چرا ۱۰ سپتامبر اهمیت دارد؟
- ۶بازیگران چه میخواهند و چه محدودیتی دارند؟
- ۷زنجیره انتقال بحران چگونه کار میکند؟
- ۸ضدتحلیل: شاید اروپا واقعاً موفق شده باشد و افزایش نرخ فقط بیمهای موقت باشد
اما Eurostat اکنون تورم اوت منطقه یورو را ۳.۳٪ برآورد میکند، در حالی که تورم انرژی به ۱۴.۳٪ رسیده است. ECB نیز در ژوئن مستقیماً با اشاره به فشار تورمی جنگ خاورمیانه نرخها را ۲۵ واحد پایه بالا برد. در نظرسنجی جدید Reuters، تمام ۶۵ اقتصاددان انتظار دارند نرخ سپرده در ۱۰ سپتامبر بار دیگر ۲۵ واحد پایه افزایش یابد.
آلمان نمونه مهمی از این دوگانگی است. GDP این کشور در سهماهه دوم ۰.۳٪ رشد کرد و دادهها بهتر از برآورد اولیه بودند؛ اما تورم اوت به ۲.۹٪ و تورم انرژی به ۱۰.۵٪ رسید و قیمت انرژی وارداتی در ژوئیه نسبت به سال قبل ۲۶.۴٪ افزایش یافت. در عین حال Bundesbank هنوز شواهدی از سرایت شوک به دور دوم دستمزدها نمیبیند.
ضدتحلیل مهم این است که تورم هسته منطقه یورو در اوت فقط ۲.۲٪ بود و انتظارات بلندمدت تورمی همچنان نزدیک ۲٪ ماندهاند. بنابراین هنوز شواهد کافی نداریم که شوک انرژی به یک رژیم تورمی پایدار تبدیل شده باشد.
اروپا در برابر قطع عرضه مقاومتر شده است؛ اما جنگ ایران نشان میدهد امنیت انرژی الزاماً به معنای مصونیت از تورم، نرخ بهره بالا و افت رشد نیست
اروپا ظاهراً از یکی از مهمترین آزمونهای انرژی پس از بحران ۲۰۲۲ عبور کرده است. جنگ ایران و اختلال در بازار انرژی، برخلاف قطع گاز روسیه، به کمبود گسترده فیزیکی انرژی در اتحادیه اروپا منجر نشده؛ کمیسیون اروپا حتی در تابستان اعلام کرد نگرانی فوری درباره امنیت عرضه گاز زمستان وجود ندارد.
اما اگر معیار موفقیت را از «آیا گاز و نفت به اروپا میرسد؟» به «این انرژی با چه هزینه اقتصادی میرسد؟» تغییر دهیم، تصویر پیچیدهتر میشود.
برآورد اولیه Eurostat نشان میدهد تورم سالانه منطقه یورو در اوت ۲۰۲۶ به ۳.۳ درصد رسیده، در حالی که یک ماه قبل ۲.۹ درصد بود. مهمترین جهش در انرژی رخ داده است: ۱۴.۳ درصد در برابر ۱۰.۳ درصد در ژوئیه. بانک مرکزی اروپا نیز پیشتر در ژوئن، با اشاره مستقیم به فشار تورمی جنگ خاورمیانه، نرخهای کلیدی خود را ۲۵ واحد پایه افزایش داده بود.
زمان مطالعه: حدود ۱۲ دقیقه
مسئله اصلی: «امنیت عرضه» با «امنیت اقتصادی» یکی نیست
اگر اروپا را فقط با معیار جلوگیری از قطع فیزیکی انرژی بسنجیم، شواهد به نفع موفقیت است. سهم گاز روسیه در واردات اتحادیه اروپا از حدود ۴۵ درصد در ۲۰۲۱ به حدود ۱۲ درصد در ۲۰۲۵ کاهش یافته است. در همین مدت سهم LNG از واردات گاز از ۲۰ درصد به ۴۵ درصد افزایش یافت.
زیرساخت واردات LNG، اتصال شبکهها، امکان جریان معکوس گاز، ذخیرهسازی و کاهش تقاضا باعث شدهاند از دست رفتن یک مسیر یا یک عرضهکننده، مانند سال ۲۰۲۲، الزاماً کل سیستم را به بحران فیزیکی بکشاند.
اما این موفقیت یک ویژگی جدید ایجاد کرده است: اروپا به جای وابستگی شدید به یک عرضهکننده خط لولهای، بیشتر به بازار جهانی LNG متصل شده است.
کمیسیون اروپا صریحاً میگوید این تغییر وابستگی به یک عرضهکننده را کاهش داده اما اروپا را بیشتر در معرض شوکهای جهانی LNG قرار داده است. حتی اگر اروپا LNG زیادی مستقیماً از خلیج فارس نخرد، اختلال در هرمز میتواند بازار آسیا را تحت فشار قرار دهد و از طریق رقابت جهانی برای محمولههای LNG به قیمت TTF اروپا منتقل شود.
| شاخص ساختاری | ۲۰۲۱ | ۲۰۲۵ | معنای تحلیلی |
|---|---|---|---|
| سهم روسیه از واردات گاز اتحادیه اروپا | حدود ۴۵٪ | حدود ۱۲٪ | ریسک وابستگی به یک عرضهکننده بهشدت کاهش یافته است |
| سهم LNG از واردات گاز | ۲۰٪ | ۴۵٪ | انعطاف عرضه بیشتر، اما حساسیت بیشتر به بازار جهانی |
| سهم خط لوله از واردات | ۸۰٪ | ۵۵٪ | ساختار تأمین متنوعتر شده است |
| ریسک غالب | وابستگی به عرضهکننده | قیمت و نوسان بازار جهانی | ریسک حذف نشده؛ شکل آن تغییر کرده است |
این تمایز هسته تحلیل است: اروپا از نظر امنیت فیزیکی انرژی مقاومتر شده، اما لزوماً از نظر قیمت انرژی مقاومتر نشده است.
دادهها چه میگویند؟ شوک عرضه به شوک قیمت تبدیل شده است
| شاخص | آخرین مقدار | مبنای مقایسه | وضعیت | معنای تحلیلی |
|---|---|---|---|---|
| تورم منطقه یورو | ۳.۳٪ در اوت | ۲.۹٪ در ژوئیه | تأیید اولیه Eurostat | فاصله بیشتر از هدف ۲٪ ECB |
| تورم انرژی منطقه یورو | ۱۴.۳٪ | ۱۰.۳٪ در ژوئیه | تأیید اولیه | انرژی عامل اصلی تشدید تورم است |
| تورم بدون انرژی منطقه یورو | ۲.۲٪ | ۲.۲٪ در ژوئیه | تأیید اولیه | هنوز شواهد انفجار تورم فراگیر وجود ندارد |
| GDP منطقه یورو، سهماهه دوم | +۰.۴٪ فصلی | ۰٪ در سهماهه اول | برآورد Eurostat | اقتصاد هنوز وارد رکود نشده است |
| تورم آلمان | ۲.۹٪ | ۲.۸٪ در ژوئیه | برآورد اولیه Destatis | فشار تورمی افزایش یافته اما کمتر از برخی انتظارات بوده است |
| تورم انرژی آلمان | ۱۰.۵٪ | ۸.۳٪ در ژوئیه | برآورد اولیه Destatis | اثر جنگ هنوز بهوضوح در انرژی دیده میشود |
مهمترین داده برای آزمون تز رونما شاید خود تورم ۳.۳ درصدی نباشد، بلکه فاصله میان تورم کل و تورم بدون انرژی باشد. تورم منطقه یورو بدون انرژی در اوت ۲.۲ درصد برآورد شده است. بنابراین در حال حاضر بخش بزرگی از مشکل همچنان در خود انرژی متمرکز است.
این موضوع هم به نفع تز و هم علیه آن شواهد فراهم میکند: شوک انرژی واقعی است و مصرفکننده آن را میپردازد، اما هنوز نمیتوان با اطمینان گفت اروپا وارد یک چرخه تورمی خودتقویتشونده شده است.
آلمان: مقاومت بهتر از انتظار، اما نه بدون هزینه
آلمان مورد آزمایشی مهمی است زیرا هم اقتصاد صنعتی بزرگی دارد و هم تجربه بحران انرژی روسیه حساسیت آن به قیمت انرژی را آشکار کرده بود.
دادههای نهایی Destatis نشان داد GDP آلمان در سهماهه دوم ۲۰۲۶ نسبت به فصل قبل ۰.۳ درصد رشد کرده است؛ ۰.۱ واحد درصد بیشتر از برآورد اولیه. صادرات و دادههای بهتر تجارت و خردهفروشی بخشی از این بهبود را توضیح میدهند.
مؤسسه RWI نیز در اوایل سپتامبر پیشبینی رشد ۲۰۲۶ آلمان را از ۰.۸ به ۱.۳ درصد ارتقا داد. اما خود RWI هشدار داده است که افزایش صادرات لزوماً نشانه بهبود پایدار رقابتپذیری نیست و قیمت بالای انرژی همچنان یکی از مشکلات ساختاری سرمایهگذاری است.
| شاهد | به نفع «تابآوری» | شاهد مخالف | نتیجه |
|---|---|---|---|
| GDP سهماهه دوم +۰.۳٪ | اقتصاد برخلاف سناریوی بحران شدید منقبض نشد | رشد همچنان ضعیف است | تابآوری، نه رونق |
| تورم اوت ۲.۹٪ | کمتر از برخی پیشبینیها | بالاتر از ژوئیه | شوک مهار شده اما حذف نشده است |
| تورم هسته ۲.۴٪ | در اوت ثابت ماند | هنوز بالاتر از ۲٪ است | سرایت گسترده فعلاً محدود است |
| انرژی +۱۰.۵٪ | عرضه فیزیکی برقرار است | قیمت انرژی بهشدت افزایش یافته | هزینه از «کمبود» به «قیمت» منتقل شده است |
| قیمت انرژی وارداتی ژوئیه +۲۶.۴٪ | سیستم واردات کار میکند | هزینه ورودی تولید بالا رفته است | ریسک صنعتی هنوز جدی است |
Bundesbank نیز یک شاهد مهم علیه روایت بحران تورمی کنترلناپذیر ارائه میکند: تا گزارش اوت، شواهدی وجود نداشت که افزایش قیمت ناشی از جنگ ایران از طریق قراردادهای دستمزدی به اثرات دور دوم قابلتوجه تبدیل شده باشد.
بنابراین جمله دقیق درباره آلمان این نیست که «شوک را پشت سر گذاشته است». دقیقتر این است که بگوییم: آلمان تاکنون شوک را بدون رکود انرژی مشابه ۲۰۲۲ جذب کرده، اما بخشی از هزینه در قیمت واردات، تورم و حاشیه سود و قدرت خرید ظاهر شده است.
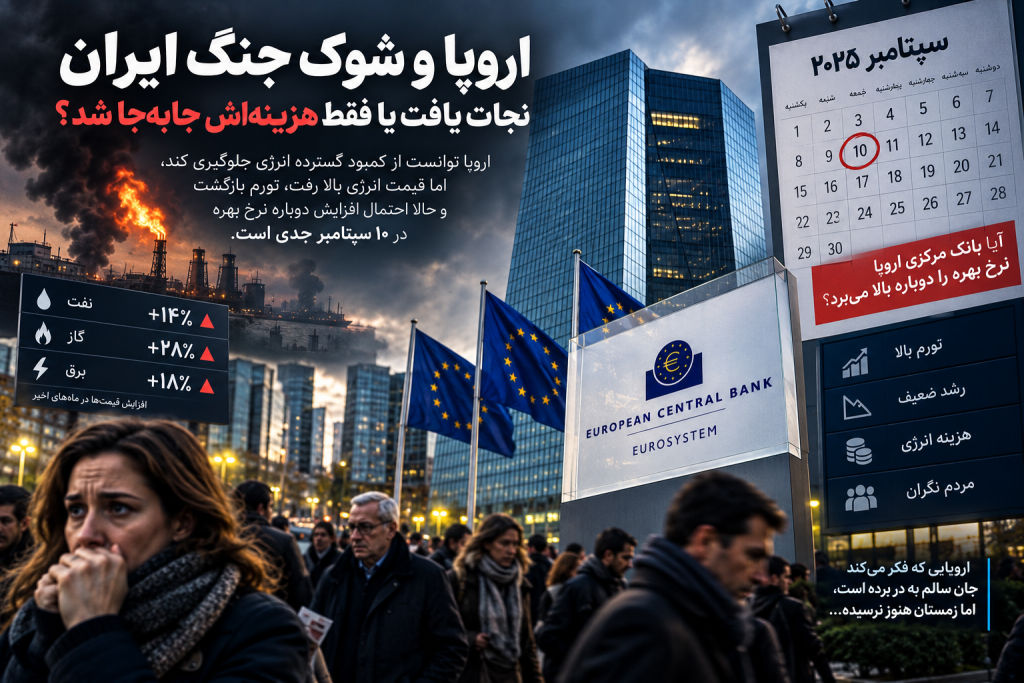
چرا ۱۰ سپتامبر اهمیت دارد؟
در ۱۱ ژوئن ECB نرخهای کلیدی را ۲۵ واحد پایه افزایش داد و نرخ سپرده را به ۲.۲۵ درصد رساند. بانک مرکزی صریحاً اعلام کرد جنگ خاورمیانه فشار تورمی ایجاد کرده است.
در ۲۳ ژوئیه، ECB نرخها را ثابت نگه داشت و تأکید کرد که هنوز اندازه، دوام و اثرات غیرمستقیم شوک انرژی را زیر نظر دارد.
اکنون شرایط دوباره تغییر کرده است. تورم اوت به ۳.۳ درصد رسیده و قیمت انرژی بار دیگر افزایش یافته است.
| تاریخ | بازیگر | موضع/داده | اقدام | نتیجه تحلیلی |
|---|---|---|---|---|
| ۱۱ ژوئن | ECB | جنگ خاورمیانه فشار تورمی ایجاد کرده است | افزایش ۲۵ واحد پایه | بانک شوک انرژی را برای سیاست پولی مهم ارزیابی کرد |
| ۲۳ ژوئیه | ECB | اثر کامل شوک هنوز مشخص نیست | نرخ ثابت ماند | ECB مسیر از پیش تعیینشده نداشت |
| ۱ اوت/داده ژوئیه | Eurostat | تورم در مسیر افزایشی باقی ماند | — | فشار بر ECB ادامه یافت |
| ۱ سپتامبر/داده اوت | Eurostat | تورم ۳.۳٪؛ انرژی ۱۴.۳٪ | — | پرونده افزایش سپتامبر تقویت شد |
| ۳ سپتامبر | نظرسنجی Reuters | ۶۵ از ۶۵ اقتصاددان انتظار افزایش دارند | پیشبینی نرخ سپرده ۲.۵۰٪ | اجماع کارشناسی بسیار قوی است، اما تصمیم ECB هنوز قطعی نیست |
Reuters گزارش میدهد هر ۶۵ اقتصاددان شرکتکننده در نظرسنجی ۳۱ اوت تا ۳ سپتامبر انتظار دارند ECB در نشست ۱۰ سپتامبر نرخ سپرده را ۲۵ واحد پایه، از ۲.۲۵ به ۲.۵۰ درصد، افزایش دهد. ۹۱ درصد نیز انتظار دارند نرخ در پایان سال در همین سطح باشد.
این تمایز مهم است: افزایش نرخ در ۱۰ سپتامبر یک واقعیت تأییدشده نیست؛ یک پیشبینی با اجماع بسیار قوی است.
معمای ECB
بانک مرکزی با یک شوک کلاسیک عرضه روبهروست. افزایش نرخ بهره نفت یا LNG بیشتری تولید نمیکند و تنگه هرمز را باز نمیکند. بنابراین اگر مشکل فقط افزایش موقت قیمت انرژی باشد، سیاست پولی شدید میتواند تورم را با هزینه غیرضروری برای رشد مهار کند.
اما ECB نگران مرحله بعدی است: اینکه انرژی گران به حملونقل، غذا، کالاها، دستمزدها و انتظارات تورمی منتقل شود. در آن صورت شوک موقت عرضه میتواند به تورم پایدارتر تبدیل شود.
همین مسئله توضیح میدهد چرا افزایش احتمالی سپتامبر میتواند همزمان منطقی و خطرناک باشد: ECB میخواهد مانع تثبیت تورم بالاتر شود، اما با افزایش نرخ، خود نیز فشار بیشتری بر سرمایهگذاری، اعتبار و تقاضای اقتصادی وارد میکند.
بازیگران چه میخواهند و چه محدودیتی دارند؟
| بازیگر | هدف | توانایی | تمایل | محدودیت | ریسک اصلی |
|---|---|---|---|---|---|
| ECB | بازگرداندن تورم به ۲٪ | بالا؛ کنترل نرخ سیاستی | برای افزایش محدود نرخ بالا | نمیتواند عرضه انرژی ایجاد کند | سختگیری بیش از حد و آسیب به رشد |
| دولتهای اتحادیه اروپا | امنیت و affordability انرژی | متوسط تا بالا | بالا | بودجه، بازار جهانی و زیرساخت | یارانههای پرهزینه یا تحریف قیمت |
| آلمان | حفظ صنعت و رشد | اقتصادی بالا | بالا | هزینه انرژی و مشکلات رقابتپذیری | تبدیل شوک موقت به ضعف صنعتی |
| مصرفکننده اروپایی | حفظ قدرت خرید | قدرت سیاستی محدود | — | قیمت انرژی و هزینه اعتبار | پرداخت همزمان قبض انرژی و بهره بالاتر |
زنجیره انتقال بحران چگونه کار میکند؟
محرک: جنگ ایران و اختلال یا ریسک اختلال در مسیرهای انرژی.
شرط زمینهای: اروپا پس از ۲۰۲۲ وابستگی خود به روسیه را کاهش داده و به LNG جهانی وابستهتر شده است.
سازوکار: اختلال خلیج فارس رقابت جهانی برای نفت و LNG را افزایش میدهد؛ قیمت انرژی اروپا بالا میرود؛ تورم کل افزایش مییابد؛ خطر سرایت به قیمتهای دیگر و انتظارات تورمی بالا میرود؛ ECB سیاست پولی را سختتر میکند.
پیامد: حتی بدون کمبود فیزیکی انرژی، خانوار و بنگاه میتوانند هزینه بحران را از سه مسیر بپردازند: انرژی گرانتر، کاهش قدرت خرید و اعتبار گرانتر.
اما این زنجیره هنوز در مرحله نهایی اثبات نشده است. دادههای تورم هسته و دستمزد آلمان نشان میدهند اثرات دور دوم تا اینجا محدود ماندهاند.
ضدتحلیل: شاید اروپا واقعاً موفق شده باشد و افزایش نرخ فقط بیمهای موقت باشد
قویترین استدلال علیه تز رونما این است که «انتقال هزینه» را نباید با «شکست تابآوری» اشتباه گرفت.
نخست، اروپا با شوکی جدی مواجه شده اما امنیت فیزیکی عرضه حفظ شده است. کمیسیون اروپا در ژوئیه اعلام کرد نگرانی فوری درباره امنیت گاز زمستان وجود ندارد و قیمت گاز، هرچند بالاتر از پیش از جنگ، همچنان بسیار پایینتر از اوج بحران ۲۰۲۲ است.
دوم، تورم بدون انرژی منطقه یورو در اوت ۲.۲ درصد باقی مانده است. در آلمان نیز تورم هسته ۲.۴ درصد ثابت مانده و Bundesbank هنوز اثر دور دوم معناداری در دستمزدها مشاهده نکرده است.
سوم، انتظارات بلندمدت تورمی در نظرسنجی متخصصان ECB همچنان در حدود ۲ درصد تثبیت شده است. اگر انتظارات مهار شده بمانند، ECB ممکن است فقط یک افزایش دیگر انجام دهد و سپس متوقف شود؛ دقیقاً همان سناریویی که اکثریت اقتصاددانان Reuters پیشبینی میکنند.
چهارم، اقتصاد منطقه یورو در سهماهه دوم ۰.۴ درصد و اقتصاد آلمان ۰.۳ درصد رشد کردند. بنابراین هنوز شواهدی از رکود ناشی از شوک انرژی وجود ندارد.
نتیجه ضدتحلیل: ممکن است اروپا نه هزینه بحران را «پنهان» کرده باشد، بلکه واقعاً شدت آن را کاهش داده باشد: یک شوک بالقوه کمبود انرژی به افزایش قابلمدیریت قیمت تبدیل شده و سیاست پولی نیز برای جلوگیری از سرایت آن عمل میکند.
این استدلال معتبر است و تز اولیه رونما را محدود میکند. بنابراین نباید مقاومت اروپا را «توهمآمیز» نامید.
نقطه کور: زمستان و مدت جنگ
بزرگترین متغیر ناشناخته نه نرخ فعلی تورم، بلکه مدت و شدت اختلال انرژی است.
اروپا میتواند یک شوک چندماهه قیمت را بسیار بهتر از یک اختلال طولانیمدت عرضه تحمل کند. اگر درگیری ایران تشدید شود، مسیرهای حملونقل برای مدت طولانی مختل بمانند یا بازار جهانی LNG همزمان با زمستان فشرده شود، فرضهای فعلی درباره امنیت عرضه و کاهش آینده قیمت انرژی میتوانند تغییر کنند.
به همین دلیل دادههای امروز نمیتوانند بهتنهایی ثابت کنند سیستم انرژی اروپا در برابر یک شوک طولانی زمستانی نیز به همان اندازه مقاوم است.
چه چیزی تز رونما را رد میکند؟
| تز | شواهد فعلی | چه چیزی آن را تضعیف میکند؟ | شاخص قابل مشاهده |
|---|---|---|---|
| هزینه بحران از کمبود به تورم و نرخ بهره منتقل شده است | تورم انرژی بالا و افزایش احتمالی نرخ ECB | افت سریع انرژی بدون سرایت تورمی و بدون افت رشد | HICP نزدیک ۲٪، تورم هسته پایدار، کاهش نرخ در ۲۰۲۷ |
| وابستگی به LNG اروپا را در معرض شوک جهانی قرار داده | همبستگی TTF با بازار LNG جهانی | جدایی پایدار قیمت اروپا از شوک LNG آسیا | TTF در شوکهای بعدی واکنش محدود نشان دهد |
| رشد بخشی از هزینه را میپردازد | پیشبینیهای ضعیف رشد | رشد قوی همزمان با تورم نزولی | شتاب پایدار GDP، سرمایهگذاری و مصرف |
سه سناریوی پیشرو
| سناریو | محرک | نشانه تأیید | عامل بازدارنده | پیامد | سطح اطمینان |
|---|---|---|---|---|---|
| محتملتر: افزایش سپتامبر و توقف | تورم بالا اما سرایت محدود | نرخ ۲.۵٪ و ثبات بعدی؛ تورم هسته مهار شود | جهش دوباره انرژی | رشد ضعیف اما بدون رکود شدید | نسبتاً بالا |
| پرریسک: جنگ طولانی و افزایشهای بیشتر | اختلال طولانی انرژی | افزایش TTF و نفت، رشد دستمزد و انتظارات تورمی | آتشبس یا افزایش عرضه جهانی | رکود تورمی خفیف تا جدی | متوسط |
| مثبت: شوک موقت | کاهش تنش و عادیشدن انرژی | افت تورم کل بدون افزایش تورم هسته | اختلال مجدد هرمز | ECB متوقف میشود و فشار بر رشد کاهش مییابد | متوسط |
چه شاخصهایی باید دنبال شوند؟
- تصمیم ۱۰ سپتامبر ECB: فقط افزایش نرخ مهم نیست؛ مسیر تورم در پیشبینیهای جدید کارکنان ECB مهمتر است.
- تورم هسته: افزایش پایدار آن نشانه انتقال شوک انرژی به اقتصاد وسیعتر خواهد بود.
- دستمزدها: شتاب گرفتن توافقهای مزدی یکی از مهمترین نشانههای اثر دور دوم است.
- TTF و نفت برنت: باید دید قیمتها پس از تنشهای اخیر موقتاً بالا ماندهاند یا وارد رژیم جدید شدهاند.
- ذخایر گاز پیش از زمستان: آزمون فیزیکی واقعی تابآوری اروپا در ماههای سردتر خواهد بود.
- GDP و سرمایهگذاری آلمان: مشخص میکند هزینه انرژی تا چه اندازه به بخش واقعی اقتصاد منتقل شده است.
- انتظارات تورمی: عبور پایدار انتظارات بلندمدت از محدوده هدف ECB میتواند سیاست پولی را بسیار سختتر کند.
بازارزیابی تز: مقاومت اروپا واقعی است، اما تعریف آن باید دقیق باشد
شواهد موجود اجازه نمیدهند بگوییم تابآوری انرژی اروپا «توهم» بوده است. این بخش از تز اولیه بیش از حد قوی بود.
اروپا نسبت به ۲۰۲۲ واقعاً متنوعتر، دارای زیرساخت LNG بیشتر، کمتر وابسته به روسیه و مجهزتر برای مدیریت اختلال عرضه است. جنگ ایران تاکنون به بحران فیزیکی انرژی مشابه بحران پس از حمله روسیه به اوکراین تبدیل نشده است.
اما این موفقیت به معنای حذف آسیبپذیری نیست.
ساختار جدید، ریسک را تغییر داده است: اروپا کمتر در معرض قطع ناگهانی یک خط لوله یا تصمیم یک عرضهکننده قرار دارد، اما بیشتر در معرض قیمت جهانی LNG، رقابت با آسیا، اختلال کشتیرانی و شوکهای نفتی است.
تورم ۳.۳ درصدی منطقه یورو، تورم ۱۴.۳ درصدی انرژی و احتمال بسیار بالای افزایش دوباره نرخ ECB نشان میدهند هزینه اقتصادی این شوک واقعی است.
بازارزیابی نهایی تز: QUALIFY / STRENGTHEN. بخش «انتقال هزینه» تز تقویت میشود؛ بخش «توهمآمیز بودن تابآوری» رد یا دستکم بهشدت محدود میشود. صورت دقیقتر تز این است: اروپا بحران امنیت عرضه را بهتر مدیریت میکند، اما هنوز بحران قیمت انرژی را حل نکرده است.
سطح اطمینان رونما: STRONGLY SUPPORTED درباره افزایش تابآوری فیزیکی و انتقال بخشی از شوک به قیمت؛ PROBABLE درباره هزینه قابلتوجه از مسیر سیاست پولی و رشد؛ و UNKNOWN درباره شدت نهایی هزینه، زیرا به مدت جنگ، زمستان و اثرات دور دوم بستگی دارد.
پرسشهای متداول
آیا ECB قطعاً در ۱۰ سپتامبر نرخ بهره را افزایش میدهد؟
پاسخ کوتاه: خیر؛ تصمیم هنوز گرفته نشده است.
پاسخ بلند: با این حال اجماع بسیار قوی است. تمام ۶۵ اقتصاددان نظرسنجی Reuters انتظار افزایش ۲۵ واحد پایهای نرخ سپرده به ۲.۵۰ درصد را دارند. ECB تأکید کرده تصمیمها دادهمحور و جلسهبهجلسه هستند.
آیا اروپا اکنون از بحران انرژی مصون است؟
پاسخ کوتاه: خیر.
پاسخ بلند: خطر قطع فیزیکی عرضه کاهش یافته، اما وابستگی بیشتر به LNG جهانی باعث شده شوکهای خلیج فارس و آسیا بتوانند از طریق قیمت به اروپا منتقل شوند.
آیا افزایش نرخ ECB میتواند مشکل انرژی را حل کند؟
پاسخ کوتاه: مستقیماً خیر.
پاسخ بلند: نرخ بهره نفت یا LNG تولید نمیکند. هدف ECB جلوگیری از آن است که افزایش موقت انرژی به دستمزدها، سایر قیمتها و انتظارات تورمی سرایت کند.
چرا آلمان با وجود شوک انرژی هنوز رشد کرده است؟
پاسخ کوتاه: صادرات و عملکرد بهتر برخی بخشهای داخلی کمک کردهاند.
پاسخ بلند: GDP سهماهه دوم ۰.۳ درصد رشد کرد، اما قیمت بالای انرژی و ضعف سرمایهگذاری همچنان محدودیتهای مهمی هستند. بنابراین بهتر است وضعیت را «تابآوری» بنامیم، نه رونق.
منابع
- خبرگزاری Reuters
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی European Central Bank — Monetary policy decisions — 11 June 2026
- منبع تکمیلی European Central Bank — Monetary policy decisions — 23 July 2026
- منبع تکمیلی Eurostat — Euro area annual inflation up to 3.3% — 1 September 2026
- منبع تکمیلی European Commission — EU energy markets: evolving gas-electricity price linkages in a more volatile system — 21 May 2026
- منبع تکمیلی European Commission — In focus: EU energy security explained — 20 April 2026
- منبع تکمیلی Destatis — Detailed results on German economic performance in Q2 2026 — 25 August 2026
- منبع تکمیلی Destatis — Inflation rate of +2.9% expected in August 2026 — 31 August 2026
- منبع تکمیلی European Central Bank — Survey of Professional Forecasters for the third quarter of 2026 — 24 July 2026
اعتبارسنجی
پیوند تأیید همین خبرگزارش و راستیآزمایی خبرهای ایران و جهان؛ هر ادعا با منبع و تاریخ.
مطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵