
جنگ ایران مسیر سرمایه و تولید نفت را به سوی قاره آمریکا تغییر میدهد
اختلال طولانی در هرمز، سرمایه و قراردادهای نفتی را به قاره آمریکا کشانده است؛ تغییری که برای ایران فقط مسئله قیمت نیست و میتواند سهم بازار، تخفیف صادراتی و درآمد ارزی را نیز تحت فشار بگذارد.
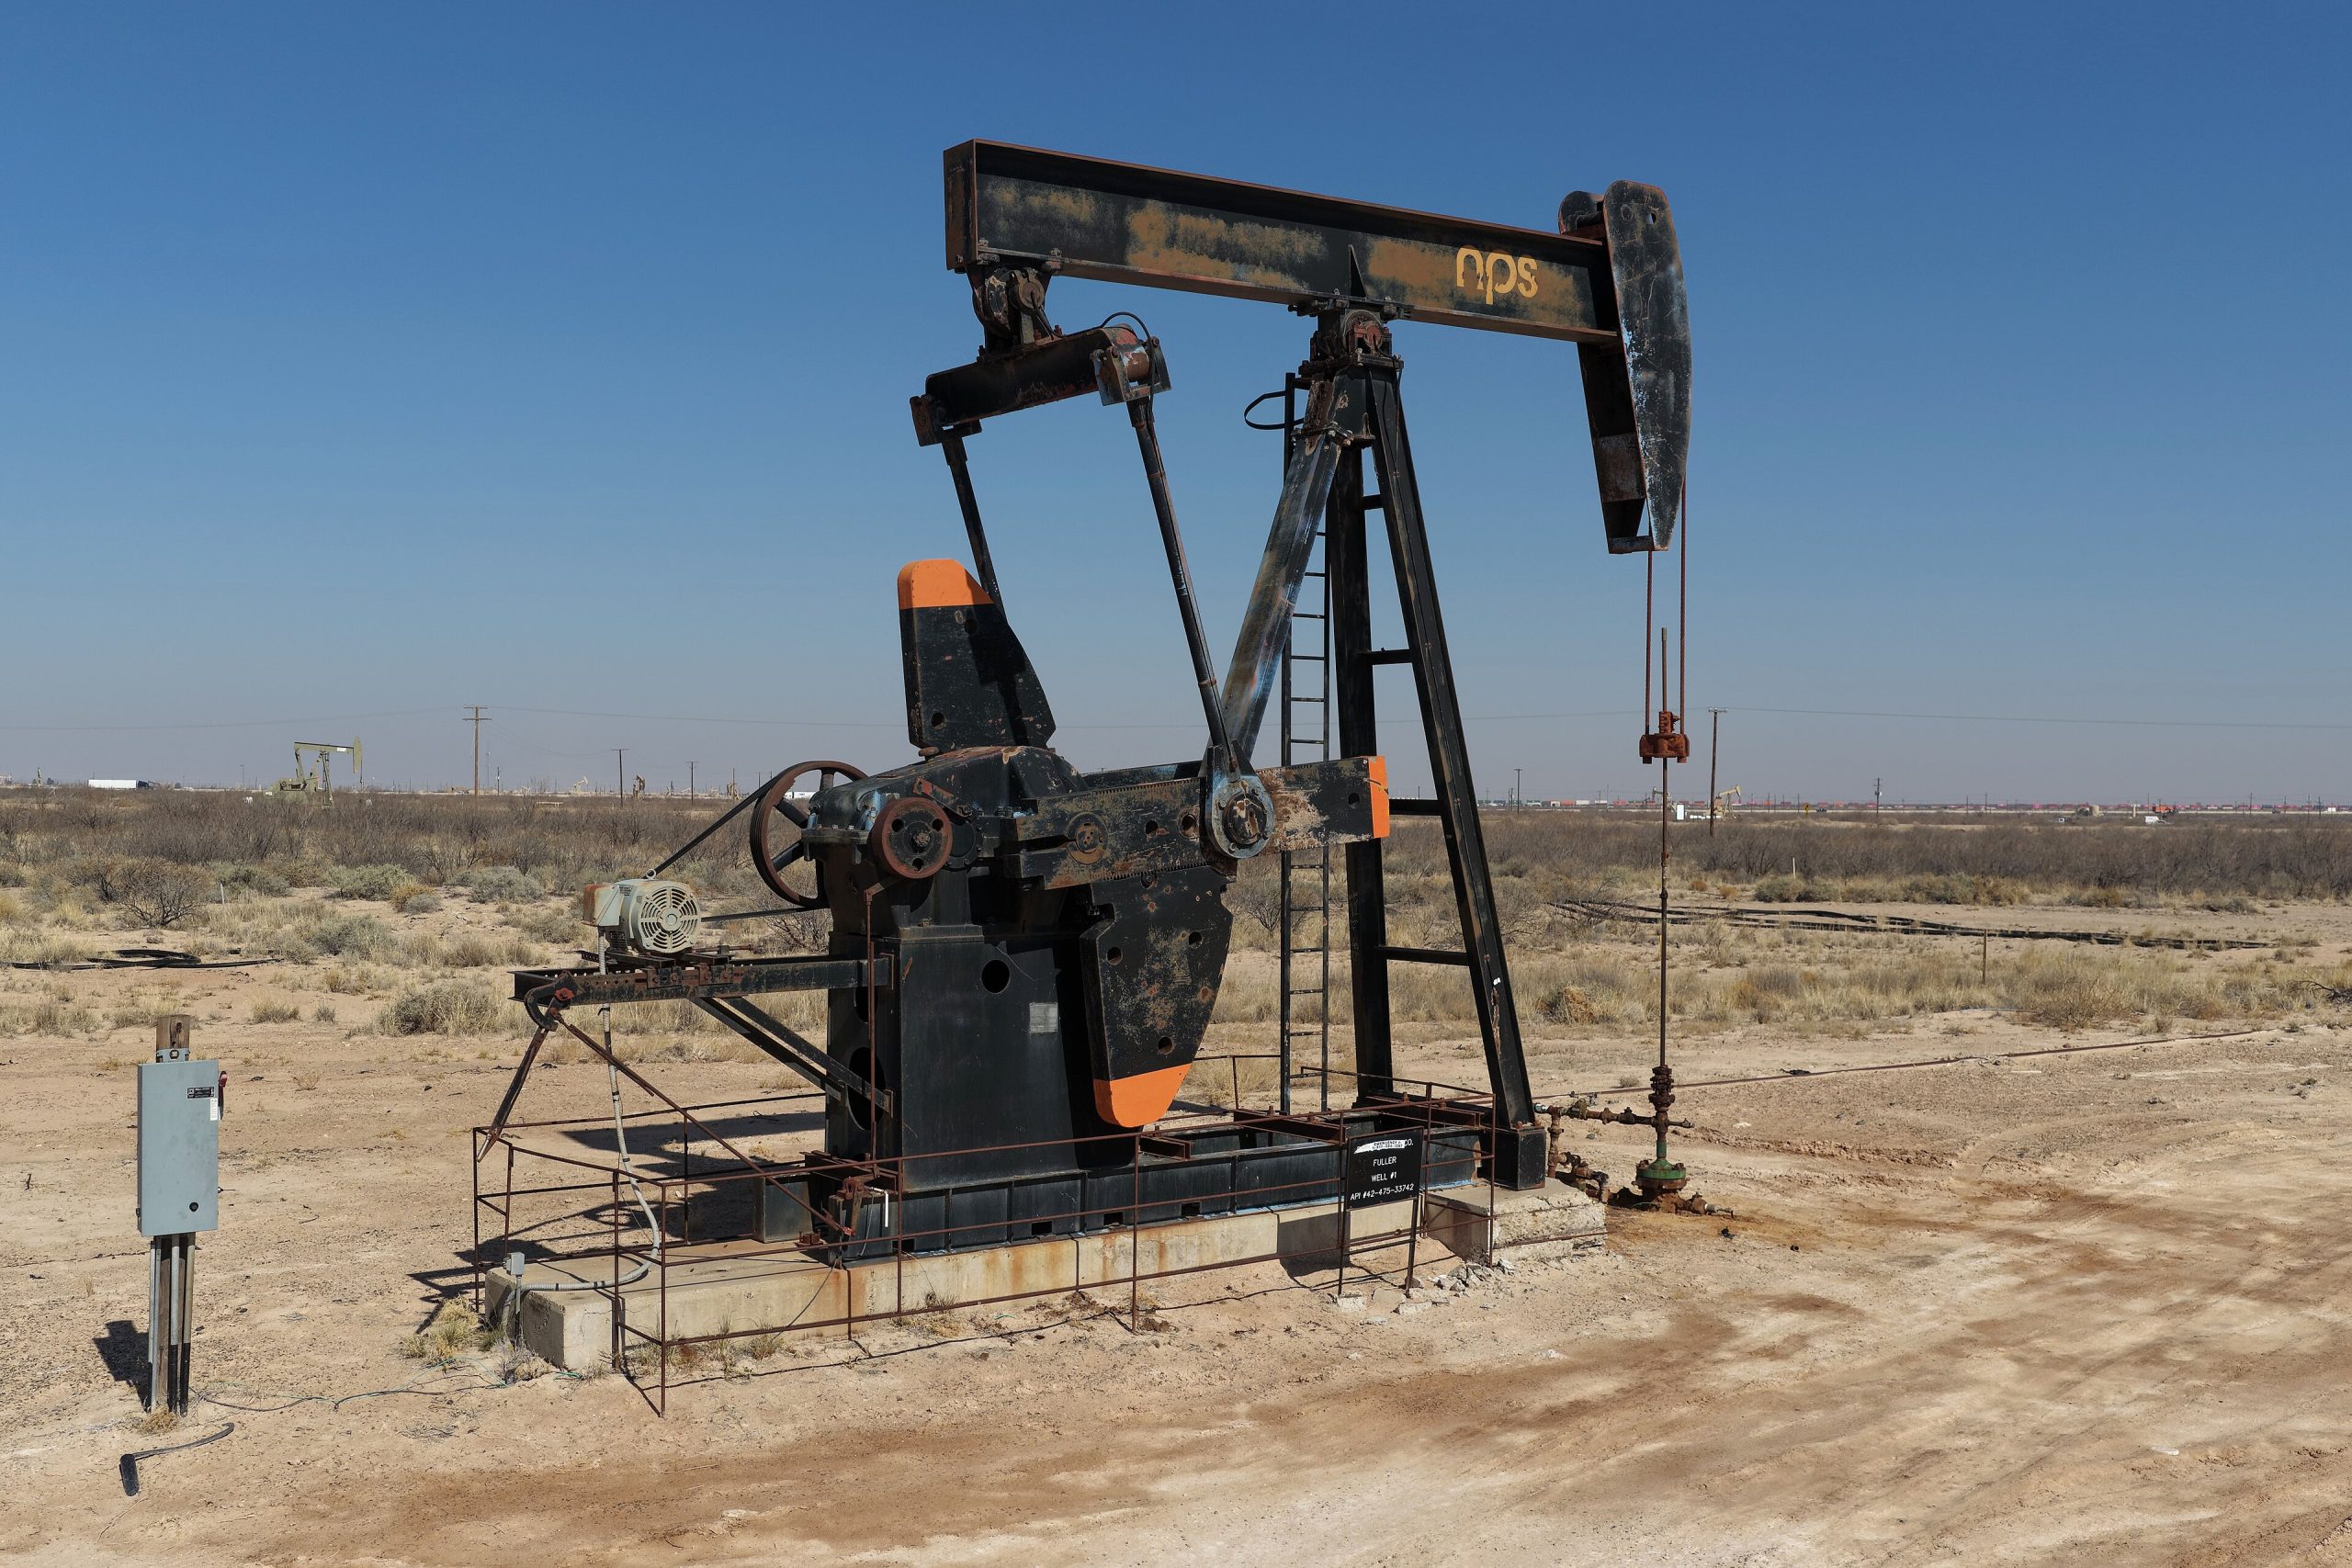
تصویر آرشیوی: تلمبه نفت در حوضه پرمین، نزدیکی موناهنس تگزاس، ۴ مارس ۲۰۲۶. عکس: Quintin Soloviev / Wikimedia Commons، مجوز CC BY 4.0.
هفت ماه پس از آغاز جنگ ایران، اختلال در زیرساختهای انرژی و کشتیرانی تنگه هرمز دیگر فقط به جهش کوتاهمدت قیمت نفت محدود نمانده است. گزارش تازهای که فایننشال تایمز روز سهشنبه ۲۰ اکتبر ۲۰۲۶ منتشر کرد، نشان میدهد خریداران و سرمایهگذاران برای دسترسی مطمئنتر به نفت و گاز، بخشی از قراردادها و سرمایه خود را به تولیدکنندگان قاره آمریکا منتقل کردهاند؛ تغییری که میتواند حتی پس از کاهش درگیریها بر سهم بازار و قدرت قیمتگذاری صادرکنندگان خاورمیانه، از جمله ایران، اثر بگذارد.
در این خبر اقتصادی میخوانید
بر پایه دادههای شرکت مشاوره انرژی ریسـتاد که در این گزارش نقل شده، مجموع تولید نفت در آمریکای شمالی و جنوبی در مسیر آن است که طی دو سال منتهی به دسامبر ۲۰۲۶ حدود ۱۰ درصد افزایش یابد. این رقم یک برآورد تجمیعی برای پایان دوره است، نه آمار قطعی تولید امروز. همان گزارش میگوید حمله به زیرساختهای نفتی و نفتکشها در تنگه هرمز، بیش از دو میلیارد بشکه نفت خام را از دسترس بازار جهانی خارج کرده و همین کمبود ممتد، خریداران را به امضای قراردادهای تازه و شرکتها را به افزایش سرمایهگذاری در آمریکا، کانادا، برزیل، آرژانتین و دیگر تولیدکنندگان نیمکره غربی سوق داده است.
عددهای تازه چه میگویند؟
فایننشال تایمز به نقل از ریسـتاد مینویسد کشورهایی از کانادا تا برزیل در سال جاری رکوردهای تولید ثبت کردهاند. در آمریکا نیز اداره اطلاعات انرژی این کشور در گزارش رسمی ۱۰ سپتامبر پیشبینی کرد متوسط تولید نفت خام در سال ۲۰۲۶ به ۱۳.۸ میلیون بشکه در روز برسد و از رکورد ۱۳.۷ میلیون بشکهای سال ۲۰۲۵ عبور کند. بخش محققشده این آمار با پیشبینی جداست: تولید آمریکا در نیمه نخست ۲۰۲۶ بهطور متوسط ۱۳.۷ میلیون بشکه در روز بود؛ ۳۰۰ هزار بشکه در روز یا ۲ درصد بیشتر از نیمه نخست ۲۰۲۵.
طبق همان گزارش رسمی، افزایش تولید آمریکا عمدتاً در حوضه پرمین تگزاس و نیومکزیکو و آبهای فدرال خلیج آمریکا متمرکز بوده است. اداره اطلاعات انرژی متوسط تولید پرمین در سال ۲۰۲۶ را ۶.۸ میلیون بشکه در روز پیشبینی کرده؛ رشدی ۳ درصدی نسبت به ۲۰۲۵ که با بالا رفتن میانگین قیمت نفت وستتگزاس اینترمدیت از ۶۵ دلار در سال گذشته به ۸۴ دلار تا پایان اوت امسال توضیح داده میشود. در اینجا نیز ۶.۸ میلیون بشکه پیشبینی کل سال است، نه رقم نهایی.
کانادا نیز پیش از شوک امسال روی پایه تولید بالاتری ایستاده بود. تنظیمگر انرژی کانادا میگوید تولید نفت خام و معادل آن در سال ۲۰۲۵ به رکورد متوسط ۵.۳۵ میلیون بشکه در روز رسید و در دسامبر همان سال تا ۵.۶۴ میلیون بشکه بالا رفت. بهرهبرداری از توسعه خط لوله ترنسمانتین از مه ۲۰۲۴، ظرفیت بیشتری برای خروج نفت غرب کانادا فراهم کرد و به تولیدکنندگان امکان داد به بازارهای آسیایی دسترسی مستقیمتری پیدا کنند.
تغییر فقط در تولید نیست؛ مسیر تجارت هم عوض شده است
نشانه مهمتر برای ایران، جابهجایی جریان تجارت است. یک تحلیل رویترز که اول سپتامبر منتشر شد و دادههای کپلر را بررسی میکرد، متوسط صادرات نفت خام قاره آمریکا را در سال ۲۰۲۶ تا آن زمان ۱۱.۷ میلیون بشکه در روز برآورد کرد؛ در برابر ۱۰.۳ میلیون بشکه در روز در سال ۲۰۲۵. تفاوت این دو رقم ۱.۴ میلیون بشکه در روز یا حدود ۱۳.۶ درصد است. همان تحلیل سهم صادرات آمریکا را ۴.۴ میلیون بشکه و برزیل را ۲.۵ میلیون بشکه در روز اعلام کرد.
بخش بزرگی از نفت اضافه به آسیا رفته است؛ بازاری که برای ایران هم مقصد اصلی صادرات محسوب میشود. تحلیل رویترز میگفت واردات آسیا از نیمکره غربی در ماه اوت در مسیر ثبت رکورد ۵.۴ میلیون بشکه در روز قرار داشت، در حالی که میانگین سال ۲۰۲۵ حدود ۴ میلیون بشکه بود. فاصله حمل برزیل تا شرق آسیا از مسیر خلیج فارس طولانیتر و پرهزینهتر است، اما پالایشگاهها در دوره نااطمینانی حاضر شدهاند بخشی از این هزینه را بهعنوان بهای امنیت عرضه بپردازند.
این سازوکار اقتصادی روشن است: اختلال در هرمز، ریسک تحویل بشکههای خاورمیانه را بالا میبرد؛ خریدار برای کاهش وابستگی، قرارداد و کشتی بیشتری به مسیرهای اقیانوس اطلس اختصاص میدهد؛ قیمت بالاتر، حفاری و پروژههای تازه در قاره آمریکا را اقتصادیتر میکند؛ و افزایش ظرفیت، حتی پس از فروکشکردن بحران هم میتواند بخشی از مشتریان را در مسیر جدید نگه دارد.
این تحول برای اقتصاد ایران چه معنایی دارد؟
اثر نخست دوگانه است. کمبود عرضه میتواند قیمت جهانی نفت را بالا ببرد و ارزش هر بشکه صادراتی ایران را افزایش دهد؛ اما ایران تنها زمانی از قیمت بالاتر منتفع میشود که حجم قابلفروش، دسترسی به نفتکش، بیمه، دریافت پول و تخفیف فروش اجازه دهد درآمد واقعی افزایش یابد. اگر کاهش حجم صادرات از رشد قیمت سریعتر باشد، درآمد ارزی میتواند پایین بیاید. بنابراین افزایش قیمت نفت را نباید بهطور خودکار معادل افزایش درآمد ایران دانست.
اثر دوم، رقابت بر سر سهم بازار آسیاست. پالایشگاهی که برای کاهش ریسک هرمز قراردادهای میانمدت با آمریکا، برزیل، کانادا یا آرژانتین میبندد، پس از بازگشت آرامش الزاماً به ترکیب قبلی خرید بازنمیگردد. تغییر مشخصات خوراک پالایشگاه، قرارداد حمل، خطوط اعتباری و بیمه، همگی هزینه جابهجایی ایجاد میکنند. برای نفت ایران که زیر محدودیتهای تحریمی و مالی معامله میشود، این ماندگاری میتواند به تخفیف بیشتر یا شرایط پرداخت سختتر منجر شود.
اثر سوم به قدرت چانهزنی تولیدکنندگان خلیج فارس و اوپک مربوط است. فایننشال تایمز به نقل از تحلیلگران میگوید رشد نیمکره غربی نمیتواند نفت کمهزینه خاورمیانه را کاملاً جایگزین کند، اما میتواند دامنه اثرگذاری اوپک بر قیمت را محدود کند. برای ایران، معنای عملی آن این است که پس از بازگشت ظرفیت صادرات، بازار با عرضه غیرخاورمیانهای بیشتری روبهرو خواهد بود و بازپسگیری مشتری صرفاً با بازشدن مسیر کشتیرانی تضمین نمیشود.
در این میان، تولیدکنندگان و شرکتهای خدمات نفتی در آمریکا، کانادا، برزیل و آرژانتین از قیمت و تقاضای بالاتر سود میبرند. برخی مصرفکنندگان آسیایی نیز از تنوع عرضه بهره میگیرند، هرچند مسیر طولانیتر هزینه حمل و سرمایه در گردش آنها را افزایش میدهد. در سوی دیگر، صادرکنندگان خاورمیانه با خطر کاهش سهم بازار روبهرو هستند و مصرفکنندگان نهایی ممکن است هزینه امنیت عرضه را در قالب سوخت و حملونقل گرانتر بپردازند.
کدام بخش هنوز قطعی نیست؟
رشد ۱۰ درصدی تولید دو قاره، برآورد ریسـتاد برای دوره دوساله منتهی به دسامبر ۲۰۲۶ است و هنوز بهطور کامل محقق نشده. فایننشال تایمز همچنین از پیشبینی وود مکنزی نقل میکند که تولید نفت شیل آمریکا تا دسامبر ۲۰۲۷ به حدود ۱۱.۸ میلیون بشکه در روز برسد؛ حدود یک میلیون بشکه بیشتر از برآورد پیش از جنگ. این عدد نیز سناریوی مشاور است و به تداوم قیمت، دسترسی به سرمایه، سرعت حفاری و نبود محدودیت زیرساختی وابسته است.
سناریوی رقیب این است که بازگشایی پایدار هرمز، کاهش حق بیمه جنگ و افت قیمت نفت، بخشی از پروژههای پرهزینه قاره آمریکا را کند کند. نفت خاورمیانه همچنان از مزیت ذخایر عظیم، هزینه تولید پایین و فاصله کمتر تا بسیاری از پالایشگاههای آسیایی برخوردار است. به همین دلیل، تعبیر دقیقتر «افزایش وزن قاره آمریکا» است، نه جایگزینی کامل خاورمیانه.
با این حال، دادههای تولید آمریکا و کانادا و آمار کشتیرانی کپلر نشان میدهد تغییر از مرحله واکنش لفظی عبور کرده و در حجم تولید و مسیر صادرات دیده میشود. برای اقتصاد ایران، مسئله فقط قیمت روز نفت نیست؛ دوام دسترسی به بازار، هزینه حمل، تخفیف صادراتی و سرعت بازگشت مشتریان تعیین میکند که شوک جنگ در نهایت چه اثری بر درآمد ارزی و قدرت چانهزنی کشور بگذارد. گزارش پیشین رونما درباره ماندگاری شوک انرژی جنگ ایران نیز همین تفاوت میان جهش قیمت و بازآرایی بلندمدت عرضه را توضیح میدهد.
منابع
- Financial Times — Iran war tilts balance of global oil power towards Americas — 20 October 2026
- U.S. Energy Information Administration — United States on track for record crude oil production in 2026 — 10 September 2026
- Canada Energy Regulator — Canada sets new record in crude oil production in 2025 — 17 June 2026
- Reuters / EnergyNow — The Americas’ Oil Bonanza Will Outlast the Iran Conflict — 1 September 2026
منابع
- خبرگزاری Reuters
- منبع تکمیلی Financial Times — Iran war tilts balance of global oil power towards Americas — 20 October 2026
- منبع تکمیلی U.S. Energy Information Administration — United States on track for record crude oil production in 2026 — 10 September 2026
- منبع تکمیلی Canada Energy Regulator — Canada sets new record in crude oil production in 2025 — 17 June 2026
- منبع تکمیلی Reuters / EnergyNow — The Americas’ Oil Bonanza Will Outlast the Iran Conflict — 1 September 2026
اعتبارسنجی
پیوند تأیید همین خبرخبرنگار حکمرانی و نهادهای سیاسی با تمرکز بر ساختار دولت و سیاست عمومی. تفاوت میان مسئولیت قانونی، اختیار واقعی و پاسخگویی نهادها را دنبال میکند.
مطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵