AMD با فروش ۱۳٫۴ میلیارد دلاری رکورد زد؛ مرکز داده تقریباً دو برابر شد، اما بخش بازی و کلاینت کوچکتر شد
AMD در سهماههی سوم ۲۰۲۶ درآمد رکورد ۱۳٫۴ میلیارد دلار ثبت کرد؛ مرکز داده ۹۷ درصد رشد کرد، بخش بازی ۴۰ درصد افت کرد و پیشبینی سهماههی چهارم حدود ۱۷ میلیارد دلار است.
 # هشتگ
در یک نگاه
- AMD در سهماههی سوم ۲۰۲۶ درآمد رکورد ۱۳٫۴ میلیارد دلار (رشد ۴۵ درصد) ثبت کرد و درآمد مرکز داده با رشد ۹۷ درصد به ۸٫۵ میلیارد دلار رسید.
- پیشبینی سهماههی چهارم حدود ۱۷ میلیارد دلار است؛ بالاتر از میانگین پیشبینی تحلیلگران (۱۶٫۲ میلیارد).
- بخش بازی ۴۰ درصد و مجموع «کلاینت و بازی» ۸ درصد کوچک شد؛ رشد کاملاً روی دوش سرورها و شتابدهندههای هوش مصنوعی است.
AMD چه اعلام کرد؟
AMD روز سهشنبه ۳ نوامبر ۲۰۲۶ نتایج مالی سهماههی سوم را منتشر کرد. درآمد ۱۳٫۴ میلیارد دلار بود، ۴۵ درصد بیشتر از ۹٫۲ میلیارد دلار سال قبل و ۱۶ درصد بیشتر از سهماههی پیشین. حاشیهی سود ناخالص طبق استاندارد GAAP برابر ۵۴ درصد و بدون اقلام غیرنقدی ۵۶ درصد بود. سود خالص ۲٫۴ میلیارد دلار و سود هر سهم رقیقشده ۱٫۴۶ دلار (۲٫۰۹ دلار در حالت غیر GAAP، با رشد ۷۴ درصد) گزارش شد.
لیزا سو، مدیرعامل AMD، گفت درآمد از سقف پیشبینی خود شرکت بالاتر رفته و فروش مرکز داده «تقریباً دو برابر» شده است. او انتظار دارد رشد در سهماههی چهارم با افزایش تولید رکهای Helios و پردازندههای «Venice» شتاب بگیرد.
بخشبهبخش: مرکز داده همهچیز را کشید
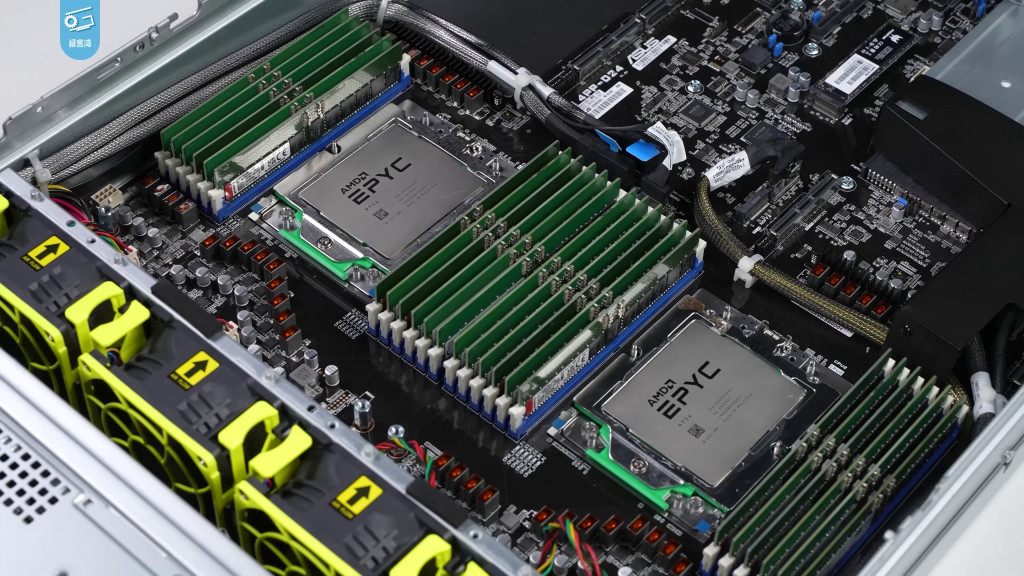
مرکز داده با ۸٫۵۴۶ میلیارد دلار، ۹۷ درصد بیش از سال قبل (۴٫۳۴۱ میلیارد) و ۲۷ درصد بیش از سهماههی قبل رشد کرد. سود عملیاتی این بخش از ۱٫۰۷ به ۲٫۸۸ میلیارد دلار رسید و حاشیهی عملیاتی از ۲۵ به ۳۴ درصد بالا رفت. به گفتهی AMD، موتور رشد فروش پردازندههای EPYC و آغاز عرضهی شتابدهندههای Instinct سری MI450 بود. مدیر مالی شرکت، جین هو، گفته سهم مرکز داده از کل درآمد به ۶۴ درصد رسیده؛ یک سال پیش ۴۷ درصد بود.
در مقابل، «کلاینت و بازی» با ۳٫۷ میلیارد دلار، ۸ درصد افت کرد. بخش کلاینت (پردازندهی لپتاپ و رایانهی شخصی) با ۲٫۹ میلیارد دلار ۷ درصد رشد داشت، اما بخش بازی با ۷۷۳ میلیون دلار ۴۰ درصد کاهش یافت؛ AMD علت را افت فروش نیمهسفارشی (کنسولها) و کارتهای گرافیک اعلام کرده است. بخش نهفته (Embedded) با ۱٫۱ میلیارد دلار ۲۹ درصد رشد کرد.
پیشبینی سهماههی چهارم
AMD برای سهماههی چهارم درآمدی حدود ۱۷ میلیارد دلار (با حاشیهی ±۳ درصد) پیشبینی کرده؛ یعنی حدود ۶۶ درصد رشد سالانه و ۲۷ درصد رشد نسبت به سهماههی سوم. طبق گزارش CNBC میانگین پیشبینی تحلیلگران (دادهی LSEG) ۱۶٫۲ میلیارد دلار بود. حاشیهی سود ناخالص پیشبینیشده حدود ۵۵ درصد است که اندکی کمتر از میانگین برآورد تحلیلگران (۵۵٫۳ درصد) است. شرکت انتظار دارد مرکز داده حدود ۵۰ درصد نسبت به سهماههی قبل رشد کند و بخش کلاینت و بازی بیش از ۲۰ درصد کوچک شود.
آنچه باید بدانیم
۱. چه چیزی واقعاً تغییر کرده؟
مرکز داده اکنون ۶۴ درصد درآمد AMD را میسازد و شرکت پیشبینی میکند در سهماههی چهارم فروش شتابدهندههای هوش مصنوعی از فروش پردازندههای سروری پیشی بگیرد. AMD همچنین برای ۲۰۲۷ هدف بلندتری گذاشته: دو برابر شدن درآمد سرور و رشد «بسیار بیش از دو برابر» درآمد هوش مصنوعی مرکز داده، که سهم این بخش را به بیش از ۸۰ درصد کل درآمد میرساند.
۲. چرا مهم است؟
AMD در حال تبدیل شدن از شرکتی است که همزمان برای رایانه، کنسول و سرور تراشه میفروخت، به شرکتی که تقریباً کل رشدش از زیرساخت هوش مصنوعی میآید. این یعنی عرضهی رکهای Helios و مشتریانی مانند Anthropic، Meta، Microsoft، OpenAI و Oracle Cloud، که طبق اسلایدهای شرکت روی نخستین رکها بار اجرا میکنند، برای آیندهی شرکت تعیینکننده است. شرکت همچنین از توافق برای خرید World Labs و Taalas و انتشار ROCm 10 خبر داده.
۳. چه چیزی کمتر گفته شده؟
سرخطها معمولاً از «رکورد» میگویند، اما همان گزارش نشان میدهد رشد یکپایه است: بخش بازی در یک سال ۴۰ درصد کوچک شد و AMD خودش پیشبینی کرده در سهماههی چهارم کلاینت و بازی بیش از ۲۰ درصد دیگر کاهش یابد. همچنین حاشیهی سود ناخالص پیشبینیشده اندکی زیر برآورد تحلیلگران است؛ رشد درآمد با مخلوطی از محصولات جدیدتر و پرهزینهتر همراه است و الزاماً به حاشیهی بیشتر نمیانجامد. این تحلیل ما بر پایهی اعداد منتشرشده است، نه گفتهی شرکت.
۴. برای کاربران ایرانی چه معنایی دارد؟
مستند نیست که این گزارش پیامد مستقیمی برای بازار ایران داشته باشد. فقط بهعنوان نشانهی کلی میتوان گفت تمرکز تولید روی تراشههای مرکز داده میتواند بر ترکیب عرضهی محصولات مصرفی اثر بگذارد، اما AMD چنین چیزی نگفته و گزارش نیز دربارهی قیمت یا عرضهی گرافیک و پردازندهی رایانهی شخصی در بازارهای خاص چیزی ندارد.
۵. چه چیزهایی هنوز مشخص نیست؟
سرعت واقعی افزایش تولید Helios و «Venice» و اینکه پیشبینی ۱۷ میلیارد دلار تا چه حد به تأمین زنجیرهی عرضه وابسته است؛ مبلغ و شرایط دقیق خریدهای اعلامشده؛ و اینکه افت بخش بازی موقتی است یا نتیجهی تغییر اولویت AMD. گزارش به این پرسشها پاسخ مشخصی نداده است.
جمعبندی
AMD سهماههای رکوردشکن و بسیار نامتوازن گزارش کرده است: مرکز داده تقریباً دو برابر شده و بقیهی کسبوکار یا کند رشد کرده یا کوچک شده است. برای زمینهی بیشتر دربارهی فشار سرمایهگذاری هوش مصنوعی بر شرکتهای بزرگ، گزارش رونما دربارهی هزینهکرد غولهای فناوری و رقابت بر سر وابستگی PyTorch به انویدیا را بخوانید.