
عرضهی جیو ۲۲ برابر پوشش گرفت؛ اما سهم خردهفروشی فقط ۲٫۷ برابر بود
عرضهی عمومی جیو پلتفرمز در هند حدود ۲۲ برابر پوشش گرفت، اما تقاضا عمدتاً از سرمایهگذاران نهادی بود و خردهفروشی فقط ۲٫۷ برابر. وجوه جمعشده هم بیشتر صرف بازپرداخت بدهی میشود.
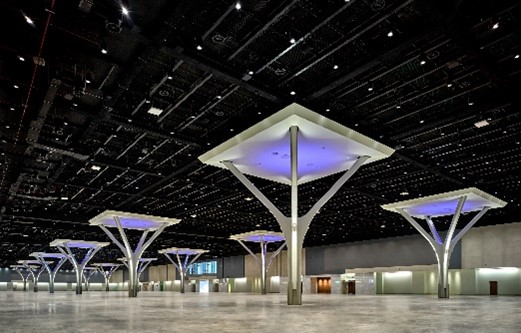
مرکز همایش جهانی جیو در بمبئی؛ تصویر آرشیوی از ویکیمدیا کامنز (مجوز و عکاس در صفحهی فایل)
سهام جیو پلتفرمز، بازوی مخابراتی گروه ریلاینس، قرار است چهارشنبه ۶ آبان ۱۴۰۵ (۲۸ اکتبر ۲۰۲۶) در بورسهای بمبئی و ملی هند معامله شود. عرضهی عمومی اولیهی این شرکت، طبق دادهی سه روز پذیرهنویسی، در مجموع حدود ۲۲ برابر پوشش گرفته است. اما عدد کل دو داستان متفاوت را پنهان میکند: سرمایهگذاران نهادی ۷۰ برابر سهم خود پیشنهاد دادند و بخش خردهفروشی فقط ۲٫۷۲ برابر. پرسش این تحلیل ساده است: این فاصله دربارهی قیمت، ریسک و هدف این عرضه چه میگوید؟
در این تحلیل اقتصادی میخوانید
در یک نگاه
- بازهی قیمت ۱٬۰۶۵ تا ۱٬۱۱۹ روپیه بود و قیمت نهایی در سقف بازه، ۱٬۱۱۹ روپیه، تعیین شد.
- عرضه کاملاً سهام تازه است و سهامدار فعلی چیزی نمیفروشد؛ حدود ۲۷٬۵۰۰ میلیارد روپیه از وجوه به بازپرداخت وامهای زیرمجموعه میرود.
- پذیرهنویسی نهایی: کل ۲۲٫۱۹ برابر، نهادهای واجد شرایط ۷۰٫۵۵ برابر، سرمایهگذاران غیرنهادی ۱۴ برابر و خرد ۲٫۷۲ برابر.
- در قیمت سقف، ارزش بازار پس از عرضه حدود ۱۰٫۳ تریلیون روپیه محاسبه شده است.
- تحلیلگران رقابت شدید، جنگ قیمت و ریسک مقرراتی را برجسته میکنند.
پذیرهنویسی: ۲۲ برابر کل، ۲٫۷ برابر خرد
عرضه ۲۷ کرور (۲۷۰ میلیون) سهم تازه است. بهگفتهی یک رسانهی بریتانیایی، حجم آن ۳۰۲ هزار میلیارد روپیه (حدود ۳٫۲ میلیارد دلار) است و دومین عرضهی بزرگ هند در یک ماه پس از عرضهی ۲٫۴ میلیارد دلاری بورس ملی هند به شمار میآید. دادههای بازار هند حجم را حدود ۳۰٬۲۰۰ میلیارد روپیه مینویسند که با حاصلضرب ۲۷۰ میلیون سهم در ۱٬۱۱۹ روپیه میخواند. یک پایگاه دادهی عرضههای هندی رقم ۳۰٬۱۸۸ میلیارد را آورده که اختلاف کوچکی با حساب بالا دارد و در همین مطلب از رقم حسابی استفاده شده است.
| بخش | سهم از عرضهی خالص | پذیرهنویسی نهایی |
|---|---|---|
| سرمایهگذاران نهادی واجد شرایط (QIB) | ۵۰٪ | ۷۰٫۵۵ برابر |
| سرمایهگذاران غیرنهادی بزرگتر (NII) | ۱۵٪ | ۱۴ برابر |
| خردهفروشی | ۳۵٪ | ۲٫۷۲ برابر |
| کل | — | ۲۲٫۱۹ برابر |
یک پایگاه کارگزاری هندی در ۵ آبان نوشت مجموع تقاضا با احتساب سرمایهگذاران لنگری از ۷٫۴ لککرور روپیه (۷٫۴ تریلیون) فراتر رفته و درخواستها به ۱٫۳۹ کرور رسیده است. پیش از گشایش، به نقل از یک خبرگزاری بینالمللی، نهادها در روز دوشنبه ۳٫۲ میلیارد دلار پیشنهاد داده بودند که ۳۰ برابر سهمیهی آنها بود؛ تقاضای نهادی از همان روزهای نخست پایهی داستان بود.
محاسبهی رونما: ضریب خرد (۲٫۷۲) حدود یکبیستوششم ضریب نهادی (۷۰٫۵۵) است. سهمیهی خرد کوچکتر از نهادی است، پس کمبودن عدد به تنهایی ضعف به حساب نمیآید؛ اما پوشش کمتر از سه برابر یعنی بازار خرد، برخلاف نهادها، به دنبال خرید با هر قیمتی نبوده است. در پذیرهنویسی هند، قیمتگذاری در سقف بازه معمولاً به معنای پذیرفتن قیمت بالا از سوی ناشر است؛ اینکه خرد ملاحظهکارتر بود، با ارزشگذاری بالا جور درمیآید، هرچند هیچ منبعی علت را مستقیماً به آن نسبت نداده است. این استنباط ماست.
ارزشگذاری: حدود ۳۳ برابر سود
پایگاه دادهی عرضهها در سقف بازه ارزش بازار پیش از عرضه را حدود ۱۰ تریلیون و پس از عرضه را حدود ۱۰٫۳ تریلیون روپیه نوشته و نسبت قیمت به سود را حدود ۳۳ میآورد. محاسبهی رونما: با نرخ ضمنی خبر بریتانیایی (۳۰۲ هزار میلیارد روپیه معادل ۳٫۲ میلیارد دلار)، ۱۰٫۳ تریلیون روپیه حدود ۱۰۹ میلیارد دلار میشود. این برآورد تقریبی و رقم رسمی نیست.
سرمایهگذاران لنگری ۸٬۱۱۰ میلیارد روپیه (حدود ۲۷٪ از کل عرضه) را قبل از گشایش خریدند. سهم سرمایهگذاران خارجی از این دفتر حدود ۴۸٪، صندوقهای سرمایهگذاری ۳۴٪ و بیمهها ۱۱٪ بود. نیمی از سهام لنگری تا ۴ آذر (۲۵ نوامبر) و بقیه تا ۴ بهمن قفل است؛ پس فشار فروش اولیه از این منبع محدود است.
پول کجا میرود؟ بدهی، نه گسترش
تمام عرضه سهام تازه است و هیچ سهامدار فعلی سهم نمیفروشد. طبق جدول مصارف، ۲۷٬۵۰۰ میلیارد روپیه برای بازپرداخت وامهای «ریلاینس جیو اینفوکام»، بزرگترین اپراتور مخابراتی بخش خصوصی هند، کنار گذاشته شده؛ ۲٬۲۱۸ میلیارد برای مقاصد عمومی شرکت و ۴۷۰ میلیارد برای هزینهی خود عرضه.
محاسبهی رونما: ۲۷٬۵۰۰ از ۳۰٬۲۱۳ میلیارد، یعنی حدود ۹۱٪ پول، صرف بدهی میشود. این یعنی سهامدار جدید عمدتاً سهمی از شرکتی میخرد که ترازنامهاش سبکتر شده، نه سرمایهای برای گسترش تازه. این گزاره دلیلی است که ارزشگذاری ۳۳ برابر سود را باید با سنجههای بازدهی بدهی سنجید؛ صرفنظر از اینکه نسبت بدهی پیش از عرضه در منابع خواندهشده نیامده است.
ریسکهایی که تحلیلگران نام میبرند
تحلیلگران رقابت شدید، جنگ قیمت و احتمال ریزش مشتری را از ریسکهای اصلی میدانند. بخش مخابرات در هند زیر نظارت گستردهی دولت است و دولت اکنون بزرگترین سهامدار ووداافون آیدیا (رقیب جیو) پس از تبدیل بدهی به سهام شده است. ایلان ماسک هم علناً از امبانی انتقاد کرد و پرسید آیا او «رئیس واقعی هند» است، همزمان که اینترنت ماهوارهای استارلینک را با قیمت ارزان در هند تبلیغ میکند. ریلاینس مستقیماً پاسخ نداد. یک مؤسسهی پژوهشی هندی در مقابل میگوید جیو برای رشد پیشرو صنعت در میانمدت و بلندمدت در موقعیت خوبی قرار دارد.
بازار هند هم زمینهی سادهای ندارد: شاخص نیفتی ۵۰ در سال جاری بیش از ۱۲٪ افت کرده است. عرضهای به این بزرگی در چنین فضایی یا نشانهی عمق تازهی نقدینگی است یا نشانهی اینکه ناشر پنجرهای مناسب را غنیمت شمرده است. شواهد خواندهشده این دو را از هم جدا نمیکند. بررسی مشابه ریزش بورسهای نوظهور را در گزارش ما دربارهی بورس اندونزی ببینید.
قویترین استدلال مخالف: ۷۰ برابر یعنی اعتماد
طرفداران عرضه میگویند ضریب ۷۰ برابر نهادی، همراه با خرید صندوقهای مشترک و بیمهها در بخش لنگری، یعنی صاحبان پول حرفهای قیمت را پذیرفتهاند و خرد نیز پوشش بیش از دو برابر داده است. تقاضای خرد در عرضههای هند به شمار درخواستها هم بستگی دارد و ۱٫۳۹ کرور درخواست کم نیست. این دیدگاه ضعف دارد: ضریب نهادی همیشه تا حدی تحت تأثیر شیوهی پیشنهاددادن بالاتر از نیاز و تخصیص نسبی است، و کاهش ضریب خرد در روز آخر نسبت به ضریب نهادی نمیگوید بازار خرد پس از فهرستشدن هم خریدار خواهد ماند. این هم حکم نیست؛ فقط میگوید ۲۲ برابر شاخص خوبی برای روز اول است، نه برای سال اول.
تایملاین عرضه
- ۲۷ مهر (۱۹ اکتبر)پذیرهنویسی سرمایهگذاران لنگری؛ ۸٬۱۱۰ میلیارد روپیه از ۲۱۲ سرمایهگذار.
- ۲۹ مهر (۲۱ اکتبر)گشایش پذیرهنویسی عمومی.
- ۱ آبان (۲۳ اکتبر)پایان پذیرهنویسی.
- ۵ آبان (۲۷ اکتبر)نهاییشدن تخصیص و استرداد وجه (بهگفتهی پایگاه کارگزاری؛ دو پایگاه دیگر ۴ آبان را نوشته بودند).
- ۶ آبان (۲۸ اکتبر)فهرستشدن در دو بورس بمبئی و ملی.
سناریو برای روز فهرستشدن
| نتیجه | شرط | نشانهی قابلرصد |
|---|---|---|
| بازدهی روز اول بالاتر از قیمت عرضه | تقاضای نهادی به بازار ثانویه منتقل شود | گشایش بالاتر از ۱٬۱۱۹ و حجم معاملات بالا |
| فهرستشدن نزدیک قیمت عرضه | ارزشگذاری بالا، سرمایهگذاران خرد را محتاط نگه دارد | گشایش نزدیک قیمت عرضه، حجم متوسط |
| افت زیر قیمت عرضه | ضعف شاخصها یا نگرانی رقابتی | نزول زیر سقف بازه در ساعات نخست |
برای هیچکدام احتمال عددی نمیدهیم، چون مبنای کمی قابل دفاعی وجود ندارد.
پس قضیه چیست؟
جمعبندی رونما
آنچه میدانیم: عرضهی ۲۷۰ میلیون سهم تازه، قیمت نهایی ۱٬۱۱۹ روپیه، پوشش ۲۲٫۱۹ برابر با ضریب نهادی ۷۰٫۵۵ و خرد ۲٫۷۲، حدود ۹۱٪ از پول برای بازپرداخت بدهی.
آنچه نمیدانیم: قیمت روز فهرستشدن، نسبت بدهی پیش از عرضه، اینکه تقاضای نهادی چه بخشی تخصیص نسبی بوده، و اثر رقابت استارلینک بر درآمد.
چه شاهدی نتیجه را تغییر میدهد: قیمت گشایش و حجم معاملات روز اول، سپس گزارش سود سهماههی نخست پس از فهرستشدن.
شاید برای شما هم سوال باشد:
عرضهی عمومی جیو چقدر بود؟
۲۷۰ میلیون سهم تازه با قیمت نهایی ۱٬۱۱۹ روپیه، یعنی حدود ۳۰٬۲۰۰ میلیارد روپیه (حدود ۳٫۲ میلیارد دلار طبق گزارش یک رسانهی بریتانیایی). هیچ سهم قدیمی فروخته نشد.
پول عرضه صرف چه میشود؟
حدود ۲۷٬۵۰۰ میلیارد روپیه برای بازپرداخت وامهای ریلاینس جیو اینفوکام، حدود ۲٬۲۰۰ میلیارد برای مقاصد عمومی و باقی برای هزینههای عرضه.
چرا ضریب خرد از نهادی خیلی کمتر است؟
سهمیهی خرد ۳۵٪ عرضه است و ضریب آن ۲٫۷۲ شد، در حالی که نهادها ۷۰٫۵۵ برابر پیشنهاد دادند. هیچ منبعی دلیل را رسماً اعلام نکرده؛ ارزشگذاری بالا یک توضیح ممکن است.
سهام جیو کی معامله میشود؟
طبق پایگاههای عرضه، فهرستشدن در بورسهای بمبئی و ملی هند برای چهارشنبه ۶ آبان (۲۸ اکتبر) برنامهریزی شده است.
منابع
- منبع اصلی BBC
- منبع تکمیلی AOL (بازنشر BBC News) — Billionaire Mukesh Ambani's Jio launches India's biggest share sale — ۲۱ اکتبر ۲۰۲۶
- منبع تکمیلی Upstox — Jio Platforms IPO allotment finalised — ۲۷ اکتبر ۲۰۲۶
- منبع تکمیلی Chittorgarh — Jio Platforms IPO details — بهروزرسانی ۲۶ اکتبر ۲۰۲۶
- منبع تکمیلی IPO Watch — Jio Platforms IPO — ۲۶ اکتبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
کاربران بایننس پس از بزرگترین هک رمزارزی ثبتشده ۳٫۶ میلیارد دلار خالص برداشت کردند
 اقتصاد · ۱۱ آبان ۱۴۰۵