
حقوقبگیران میتوانند مالیات اضافهپرداختشده ۱۳۹۳ تا ۱۴۰۵ را پس بگیرند
سازمان امور مالیاتی امکان ثبت درخواست استرداد مالیات اضافهپرداختشده بابت حقوق را برای سالهای ۱۳۹۳ تا ۱۴۰۵ فراهم کرده است؛ رفاهیات کارکنان هم در این بازه جزو موارد قابل پیگیری ذکر شده است.
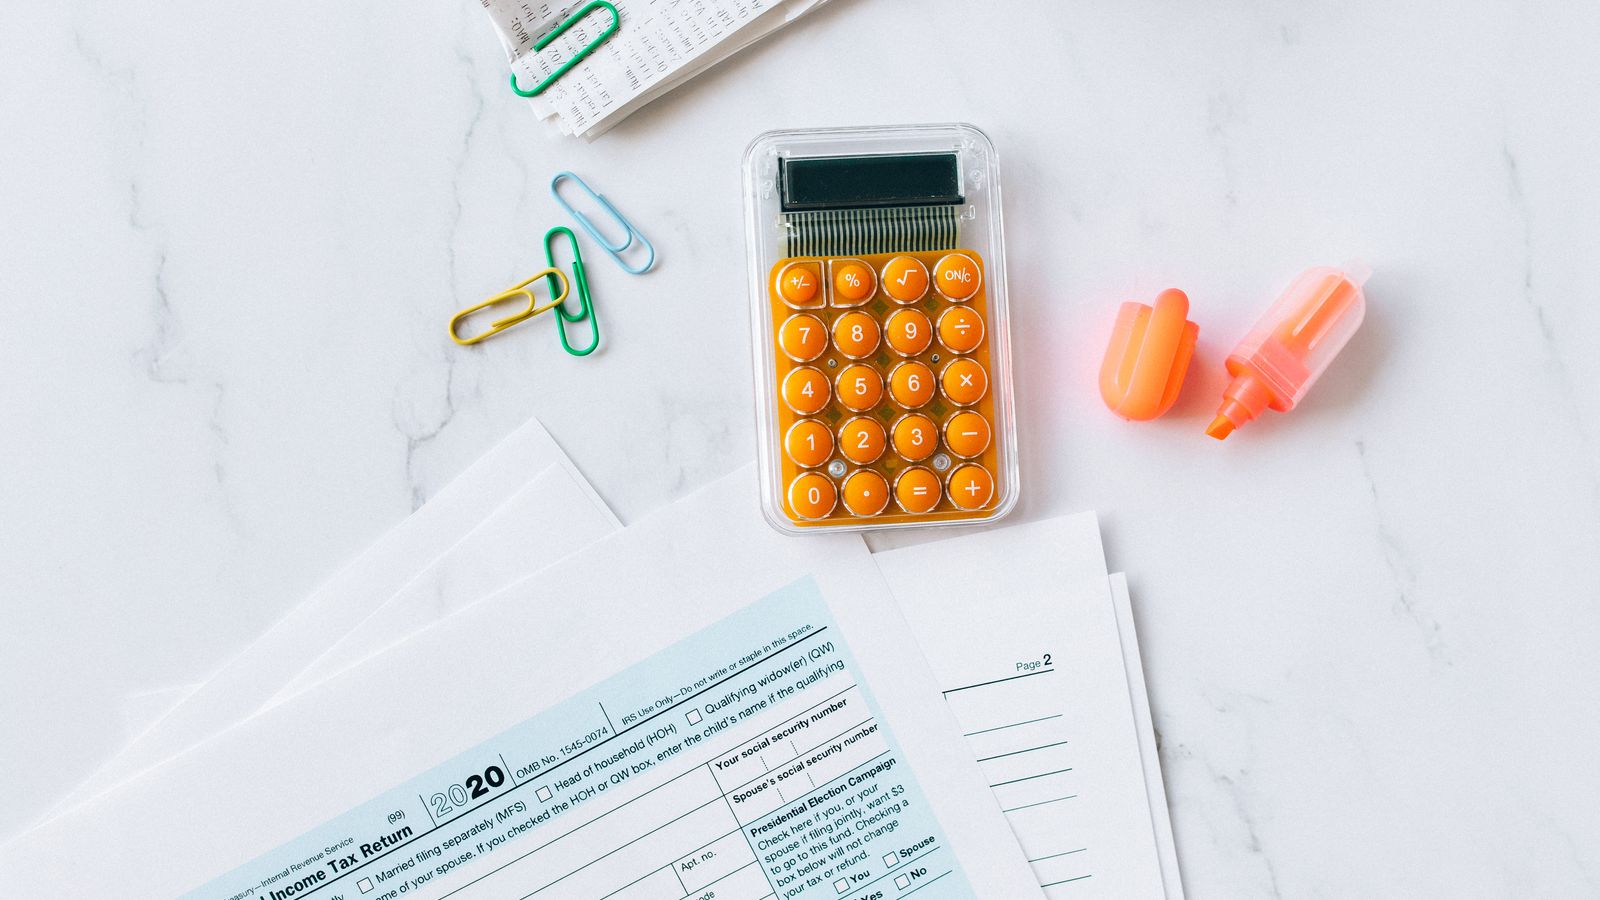
تصویر آرشیوی و نمادین از اسناد مالیاتی و ماشینحساب؛ مربوط به سامانهی مالیات حقوق ایران نیست. عکس: Nataliya Vaitkevich / Pexels (مجوز رایگان Pexels)
سازمان امور مالیاتی با اصلاح یک بخشنامه، امکان ثبت درخواست استرداد مالیات اضافهپرداختشده بابت حقوق را برای سالهای ۱۳۹۳ تا ۱۴۰۵ فراهم کرده است. بر پایهی گزارشهای ۶ آبان ۱۴۰۵، این امکان مالیات مربوط به رفاهیات کارکنان را هم دربرمیگیرد و درخواستها در سامانهی مالیات حقوق پیگیری میشود. ابلاغیه برای این سالها محدودیت مرور زمان تعیین نکرده است.
در این خبر اقتصادی میخوانید
در یک نگاه
- رئیس کل سازمان امور مالیاتی بند ۳ بخشنامهی شماره ۲۰۰/۱۴۰۳/۳۹ مورخ ۲۰ آذر ۱۴۰۳ را اصلاح کرده است.
- بازهی مشمول: مالیات حقوق اضافهپرداختشده در سالهای ۱۳۹۳ تا ۱۴۰۵، یعنی ۱۳ سال مالی.
- مالیات رفاهیات کارکنان جزو اضافهپرداختیهای قابل ثبت درخواست استرداد ذکر شده است.
- طبق بخشنامهی مهر ۱۴۰۵، پس از احراز اضافهپرداخت و نبود بدهی قطعی، پرداخت حداکثر ظرف ۳ روز کاری انجام میشود.
- جمع مبلغ قابل استرداد و شمار حقوقبگیران مشمول در گزارشهای منتشرشده اعلام نشده است.
چه چیزی تغییر کرد؟
موضوع بخشنامهی اصلاحشده «رفع ابهام از مصادیق عدم شمول مالیات حقوق» مطابق مواد ۸۲ و ۸۳ قانون مالیاتهای مستقیم و حدود متعارف آنهاست. با اصلاح بند ۳ آن، حقوقبگیرانی که در سالهای ۱۳۹۳ تا ۱۴۰۵ بیش از مالیات متعلق پرداخت کردهاند میتوانند در سامانهی مالیات حقوق درخواست استرداد ثبت کنند. تسنیم و تجارتنیوز نوشتهاند این امکان بدون محدودیت مرور زمان اعلام شده است؛ متن کامل ابلاغیه در گزارشهای دیدهشده منتشر نشده بود.
رفاهیات کارکنان چه جایگاهی دارد؟
گزارشها تصریح میکنند مالیات رفاهیات هم در شمار اضافهپرداختیهای قابل پیگیری است. پیشتر در بخشنامهای دیگر، معافیت حق مسکن و حق اولاد در سقفهای مصوب اعلام شده بود. اینکه هر پروندهی استرداد دقیقاً بر پایهی کدام معافیت و کدام سقف بررسی میشود، از خبرهای منتشرشده روشن نیست و تشخیص نهایی با ادارهی مالیاتی است.
استرداد چگونه انجام میشود؟
بر اساس بخشنامهای که ۱۳ مهر ۱۴۰۵ گزارش شد، ادارهی کل محل سکونت حقوقبگیر درخواست را بررسی میکند. اگر اضافهپرداخت احراز شود و حقوقبگیر بدهی قطعی مالیاتی دیگری نداشته باشد، مشخصات و شمارهی شبای او به ادارهی کلی که مالیات را گرفته اعلام میشود. آن اداره باید حداکثر ظرف سه روز کاری مبلغ را از محل وصولیهای جاری به حساب ذینفع واریز کند. اگر بدهی قطعی وجود داشته باشد، اضافهپرداختی نخست به حساب بدهی منظور و تنها مازاد آن مسترد میشود.
چه چیزی هنوز مشخص نیست؟
سازمان امور مالیاتی تاکنون در گزارشهای دیدهشده رقم کل مالیات قابل استرداد، شمار مشمولان یا ترتیب بررسی درخواستهای سالهای قدیمی را اعلام نکرده است. سهروزهبودن پرداخت هم به مرحلهی پس از احراز اضافهپرداخت مربوط میشود، نه به کل زمان رسیدگی. بنابراین زمان واقعی دریافت وجه برای هر پرونده به تأیید ادارهی مالیاتی بستگی دارد.
منابع
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 اقتصاد کلان · ۱۱ آبان ۱۴۰۵
همتی از مدیران بانکها خواست پولشویی در شعب را جدی بگیرند
 اقتصاد کلان · ۱۱ آبان ۱۴۰۵
تورم نقطهای مهر یک واحد درصد کم شد، اما قیمتها در یک ماه ۴٫۴ درصد بالا رفت
 استانها · ۱۱ آبان ۱۴۰۵