وارش ساکت است و همکارانش پرحرف؛ بازار نرخ بهره را از زبان چه کسی میشنود؟
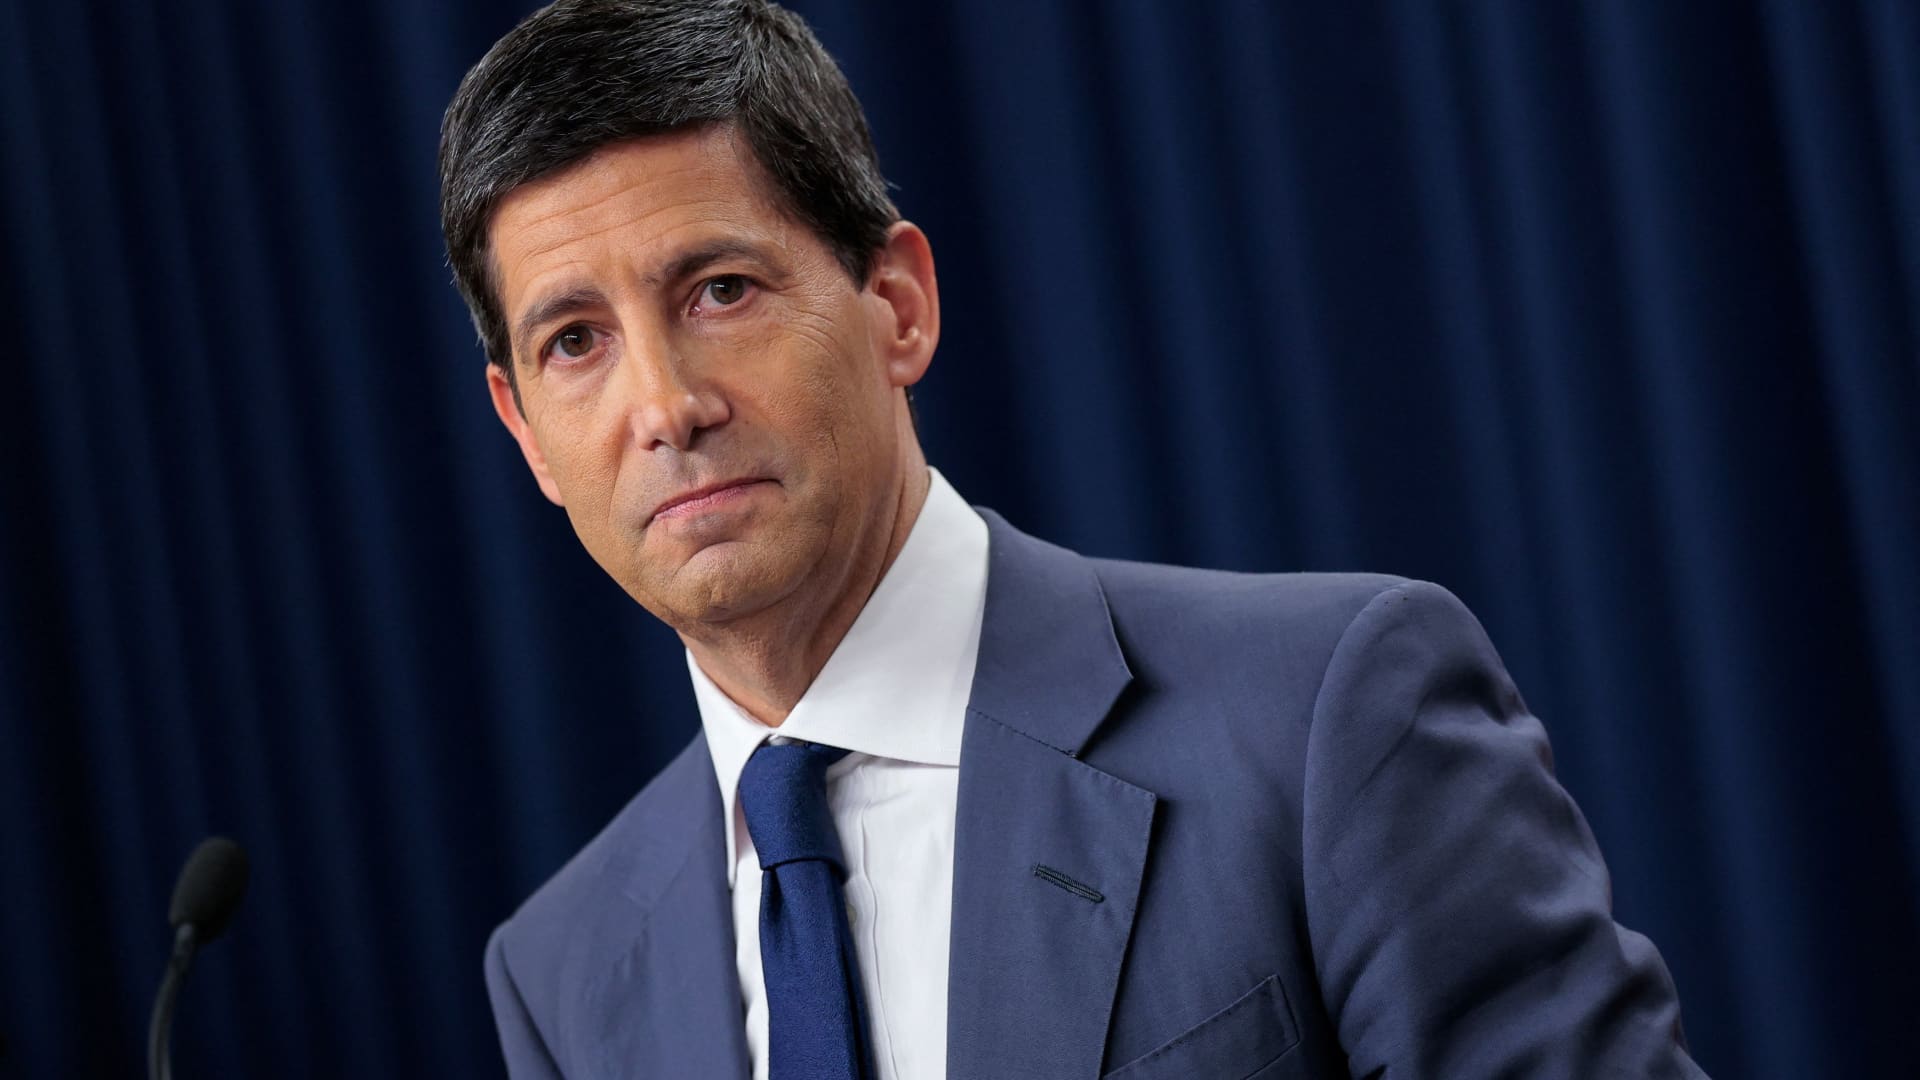
بانک آمریکا میگوید سخنان مقامهای فدرال رزرو در دو هفتهٔ اخیر از هر دورهٔ مشابه از ۲۰۲۵ بیشتر بوده، در حالی که کوین وارش از دادن نشانه دربارهٔ نرخ بهره پرهیز میکند.
تصویر گزارش منبع: فدرال رزرو آمریکا
بانک آمریکا میگوید حجم سخنان مقامهای فدرال رزرو دربارهٔ نرخ بهره در دو هفتهٔ اخیر از هر دورهٔ مشابه دیگر از ابتدای ۲۰۲۵ بیشتر بوده است. در همین مدت کوین وارش، رئیس این بانک مرکزی، همان رویهای را ادامه داده که از آغاز ریاستش داشته است: او در شش ماه نخست از دادن هر نشانهای دربارهٔ مسیر نرخ بهره پرهیز کرده است.
در این خبر اقتصادی میخوانید
آدیتیا بهاوی، اقتصاددان بانک آمریکا، میگوید امتناع وارش از هدایت بازارها اعضای دیگر کمیتهٔ بازار آزاد را به سخن گفتن بیشتر و قاطعتر واداشته است. به گفتهٔ او وقتی رهبری مشخصی پیام نمیدهد، هر دو جناح کبوتر و شاهین حس میکنند باید دیدگاه خود را با اصرار بیشتری مطرح کنند.
وارش چرا ساکت مانده و دیگران چرا بلند حرف میزنند؟
سکوت وارش حسابشده است. او در جلسهٔ استماع کمیتهٔ بانکی سنا در آوریل گفته بود مقامهای فدرال رزرو بسیار پرتکرار سخن میگویند و از جدول نقطهای، یعنی همان پیشبینی فصلی که هر مقام در آن مسیر مناسب نرخ بهره را علامت میزند، خوشش نمیآید. در نخستین نشستی که او اداره کرد، یعنی ژوئن، بیانیهٔ بانک مرکزی بدون هیچ اشارهای به گام بعدی منتشر شد. در همان نشست ۹ نفر از ۱۸ مقام در پیشبینیهایشان دستکم یک افزایش نرخ را تا پایان سال مناسب دانستند.
استدلال وارش این است که بازار به راهنمایی فدرال رزرو بیش از حد وابسته شده و اگر بانک مرکزی مسیر آینده را از پیش اعلام کند، در برابر تغییر شرایط انعطاف خود را از دست میدهد. طرفداران این نگاه به سالهای ۲۰۲۱ و ۲۰۲۲ اشاره میکنند؛ به باور آنان فدرال رزرو چون به وعدهٔ نرخهای پایین در آینده بسته شده بود، دیر به مهار تورم رسید. وارش خودش گفته راهنمای آتی میتواند سیاستگذاران را «زندانی حرفهای خودشان» کند. ناقدان در مقابل میگویند کمحرف شدن بانک مرکزی بازار را بیشتر غافلگیر میکند و نوسان نرخها را بالا میبرد.
گزارشهایی که در اکتبر منتشر شد از گروه کاریای هم خبر میداد که وارش تشکیل داده و انتظار میرفت توصیه کند پیشبینیهای فصلی مسیر نرخ بهره کنار گذاشته شود. هرچه رئیس کمحرفتر شد، جای خالی او را همکارانش پر کردند. در همان ماه گزارشها از بیش از ۴۰ سخنرانی و حضور عمومی تقریباً همهٔ همکاران او خبر میدادند؛ حضورهایی که معاملهگران را به کاهش شرطبندی روی افزایشهای پیاپی نرخ واداشته بود.
بیشتر بخوانید: وارش یکی از نشستهای سال آینده فدرال رزرو را از رأی نرخ بهره خالی میکند؛ چرا؟
کدام مقامها چه گفتهاند و کجا با هم اختلاف دارند؟
کمحرفی رئیس فدرال رزرو دیگران را ساکت نکرد، اما صدای همکارانش هم یکدست نیست. کریستوفر والر و آلبرتو موسالم از کسانیاند که افزایشهای تهاجمیتر در بازهٔ کوتاهتر را در نظر دارند. والر در سخنرانیای در ترکیه گفته بود افزایشهای بیشتر لازم است؛ نه الزاماً در نشستهای پیاپی، اما در مهلتی که بازار آن را قابل قبول بداند.
صورتجلسهٔ نشست اکتبر نشان داد برخی مقامهایی که خواهان افزایش نرخ بودند، اگر بازار روشن میفهمید که تشدید بیشتر سیاست پولی محتمل است، با توقف افزایش هم موافق میشدند. یعنی حتی هواداران افزایش نرخ، بهجای یک جدول زمانی قطعی، به پیام روشن به بازار فکر میکنند.
بیت هاماک، رئیس فدرال رزرو کلیولند، که در نشست اکتبر خواهان افزایش نرخ بود، در سخنان اخیرش کوشید میان شفافیت و راهنمایی آتی فرق بگذارد. او تأکید کرد دیدگاههایش تعهد نیست و مجموعهای از انتظارات مشروط به شرایط اقتصادی است. آستین گولزبی، رئیس فدرال رزرو شیکاگو، با نظر وارش دربارهٔ پرهیز از دقت کاذب در پیشبینیها همدلی دارد، اما میگوید شفافیت برای حفظ اعتبار بانک مرکزی لازم است. آنا پالسن، رئیس فدرال رزرو فیلادلفیا، هم میگوید حجم زیاد سخن به معنای شفافیت نیست و تنوع دیدگاهها مانع میشود یک پیام واحد تنها مرجع بازار شود.
بیشتر بخوانید: صورتجلسهٔ فدرال رزرو انتظار افزایش نرخ بهره در دسامبر را تقویت کرد
بازار از این همه صدا چه میشنود؟
این سخنان فقط در تالار سخنرانی نمیماند و در قیمتگذاری بازار هم اثر میگذارد. بر پایهٔ دادههای گروه CME، معاملهگران احتمال افزایش دستکم یکچهارم واحد درصدی نرخ بهره در دسامبر را صددرصد ارزیابی میکنند و افزایشهای بعدی در ژانویه و تا پایان ۲۰۲۷ را هم محتمل میدانند. شاخصهای تورم کنونی بالای ۳ درصد است و از هدف ۲ درصدی فدرال رزرو فاصله دارد، اما انتظارات تورمی بلندمدت پایین آمده است.
بهاوی هشدار میدهد این نوسان در ارتباطات ممکن است در شرایط پرتلاطم به نوسان بیمورد نرخ بهره بینجامد. اد یاردنی، تحلیلگر بازار، استدلال میکند فلسفهٔ ارتباطی وارش ممکن است انعطاف فدرال رزرو را درست در زمانی محدود کند که بیشترین نیاز را به آن دارد. برخی اقتصاددانها هم میگویند آزمون اصلی رویهٔ وارش زمانی است که رکود یا بحران شدیدی از راه برسد؛ چون در چنین شرایطی راهنمای آتی به آرام کردن بازارها کمک میکند.
بیشتر بخوانید: آیا تورم بالای آمریکا فدرال رزرو را به افزایش دوباره نرخ بهره وادار میکند؟
از اینجا تا نشست دسامبر چه چیزی روشن میشود؟
مسیر تا اینجا را میشود در چند گام دید. نشست سپتامبر نرخ را بالا برد و جان ویلیامز، رئیس فدرال رزرو نیویورک، همان هفته گفت معقول است فکر کنیم تا پایان سال افزایش دیگری مناسب باشد. در اکتبر ویلیامز و جفرسون علناً علیه شتاب در افزایش نرخ سخن گفتند و بازار شرطهایش را کم کرد. در نشست پایان اکتبر کمیتهٔ بازار آزاد نرخ هدف را در محدودهٔ ۳٫۷۵ تا ۴ درصد نگه داشت، و حالا نشست بعدی ۸ و ۹ دسامبر برگزار میشود.
تا آن روز بازار با دو منبع پیام روبهروست: رئیسی که عمداً سخن نمیگوید و همکارانی که سخن میگویند اما یکصدا نیستند. دادههای تورم و اشتغال پیش از نشست دسامبر مهمترین مبنای قضاوت دربارهٔ برنده شدن هر جناح خواهند بود. برای خوانندهٔ عادی هم معنای این ماجرا ساده است: اگر نرخ بهره بالا برود، وام گرانتر میشود و سهام و ارزهای بازارهای نوظهور زیر فشار میروند؛ پس هر جملهای از هر عضو کمیته برای بازار وزن دارد.
بیشتر بخوانید: یوبیاس: دو بار افزایش نرخ بهره فدرال رزرو مانع رشد سهام آمریکا نمیشود
پس ماجرا این است: وارش عمداً کمحرف است، همکارانش بیش از هر دورهٔ مشابه از ۲۰۲۵ حرف میزنند و بازار نرخ بهره را بر پایهٔ حرف همین همکاران قیمت میگذارد. اینکه چنین تقسیم کاری جواب میدهد یا نه، از نشست ۸ و ۹ دسامبر روشنتر میشود.
سوالات متداول
راهنمای آتی فدرال رزرو یعنی چه؟
یعنی بانک مرکزی پیشاپیش به بازار بگوید در نشستهای بعدی چه رویکردی به نرخ بهره دارد. وارش با این رویه مخالف است و آن را از بیانیهها حذف کرده است.
چرا سخنان مقامهای فدرال رزرو برای بازار مهم است؟
چون معاملهگران از روی آنها احتمال افزایش یا ثبات نرخ بهره را قیمتگذاری میکنند و این قیمتگذاری روی وام، سهام و ارز اثر میگذارد.
نشست بعدی فدرال رزرو کی است؟
نشست بعدی کمیته بازار آزاد ۸ و ۹ دسامبر ۲۰۲۶ برگزار میشود.
منابع
- خبرگزاری Reuters
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی CNBC — تحلیل بانک آمریکا از سخنان مقامهای فدرال رزرو — ۲۰ نوامبر ۲۰۲۶
- منبع تکمیلی Reuters (از طریق Kitco) — تلاش وارش برای فدرال رزروی آرام و واکنش مقامها — ۱۵ اکتبر ۲۰۲۶
- منبع تکمیلی Axios — رویکرد تازهٔ فدرال رزرو در دورهٔ وارش — ۱۸ ژوئن ۲۰۲۶
- منبع تکمیلی Axios — برنامهٔ وارش برای بازطراحی ارتباطات فدرال رزرو — ۲۲ آوریل ۲۰۲۶
- منبع تکمیلی Raw Story — سکوت رئیس جدید فدرال رزرو — ۲۰۲۶
- منبع تکمیلی Marketplace — مقامهای فدرال رزرو راهنمایی میدهند و وارش ساکت است — ۲۴ سپتامبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرتازهترینها در اقتصاد
تحلیلها و خبرهای تازهی همین دسته را دنبال کنید.